核实日期:2026-10-30|本页口径:2026 税年加拿大公司向美国雇员、股东或家庭成员提供教育和相关福利后的资料交接。补助、抵免、工资处理和年度限额按适用年度复核;下一次复核:2027-01-31。
企业教育福利最容易出现“公司以为已经处理,个人以为还可以再申报”的重复。公司可能支付课程、考试、交通或学生贷款相关款项;员工可能还收到学校、政府、配偶雇主或个人账户的另一项资助。公司需要交付的不是一句“教育费已报销”,而是能说明付款、受益人、课程、补助来源和个人剩余负担的资料包。
先看 2026 年美国个人层面会用到的几个数
- 雇主教育援助(§127):公司若有符合美国 §127 的书面教育援助计划,2026 年每名员工最多 5,250 美元可免税,范围包括学费和代员工偿还学生贷款本息;这项安排已被永久化,2027 年起按通胀调整。超出部分或没有书面计划的付款,美国侧一般计入工资。免税部分不能再被员工拿去算教育抵免或学生贷款利息扣除。
- 学生贷款利息扣除:每年最多 2,500 美元。非夫妻合报者的 MAGI 超过 85,000 美元 开始递减,达到 100,000 美元 归零;夫妻分别申报的人不能扣。公司代还的那部分利息,员工不能再扣。
- 教育者线上扣除:中小学合格教育者自付的教学用品,2026 年每人最多 350 美元,被雇主报销的部分不算。
- 与家庭相关的两个数:附加子女税收抵免(ACTC)每孩可退还部分最高 1,700 美元;EITC 要求全年投资收入不超过 12,200 美元。这两项由员工家庭情况决定,公司只需提供工资和福利的准确记录。
一、先区分教育目的和付款性质
第一步是记录教育与当前工作、未来岗位或个人兴趣的关系。公司政策写明哪些课程属于岗位培训、资格维持或员工自选学习,并记录审批人和报销条件。事实可以说明公司为何付款,但美国个人层面的免税、扣除或抵免仍要按税年和身份判断。
付款性质至少分为直接支付、逐笔报销、固定津贴、贷款或可免除贷款。直接支付保存供应商发票和回执;逐笔报销保存员工原始收据和审批;固定津贴保存政策、金额和未用余额;贷款保存协议、还款和变更。把四类都用一个教育代码,会让年末无法判断是否已进入工资。
教育对象也要分开登记。员工本人、配偶、子女和股东家庭成员不能只用一个员工编号表示。公司用受限标识保护隐私,但要让顾问知道受益人关系和付款年度。受益人不是员工本人时,重新检查公司政策、授权、工资处理和关联交易。
二、补助和个人承担逐笔对账
核心是资金来源表:课程总价、公司直接支付、公司报销、学校奖学金、政府补助、其他雇主补助、员工自付、退款和取消费用。每项注明币种、日期和证据。公司付款金额不能代替个人实际负担证明。
同一课程跨两个税年,按付款和服务事实分别记录,不能在注册日一次性塞入一个年度。退款与原付款关联,保留退款日期和净额。预付款年末仍未完成时,记录未结余额和政策要求,避免把预付款当成最终合资格费用。
员工同时为两家关联公司工作时,确认哪一家是雇主、哪一家承担成本、是否有内部转账和重复报销。两家公司各自保留付款副本时,使用共同事件编号,避免顾问把两个副本误认为两项福利。内部发票不能替代员工层面的记录。
三、教育抵免不是公司报销的自动下游
这里是个人教育申报的边界。美国个人是否能使用教育抵免或其他教育待遇,要看学生身份、课程机构、注册状态、年度、收入和已获援助。公司财务只能确认公司支付和政策条件,不能从员工编号或课程名称推断个人资格。
交接给员工或个人顾问时,提供事实包而不是结论包:学校或课程、付款日期、金额、付款主体、受益人、公司政策、工资状态、其他补助和退款。把“公司认为属于岗位培训”与“顾问确认可以申报”分成两栏。这样公司能完成控制,也不会把内部分类误当成美国意见。
同一学费可能涉及雇主福利、教育抵免、奖学金、学生贷款利息或个人教育账户。先确定每种制度处理的对象和金额,再排除重复。不要为了满足某个表格而把一张账单拆成没有凭证的几行,每个拆分都必须回到原始收费项目。
四、跨境换算和版本控制
公司通常以加元记账,美国个人申报可能需要美元。2026 底稿保存原币、汇率日期、来源、折算结果和舍入规则。分期付款、退款和内部转账不能全部套用年末汇率。顾问采用另一种允许方法时,保留方法说明和差异解释。
表格版本按税年锁定。不要在 2027 复核时替换 2026 已提交版本;保存草稿、批准版、回执和更正通知。员工提交学校文件后,注明这是新增证据、替代证据还是更正事实,并由顾问决定是否修正个人申报。
文件名包含员工事件号、受益人类型、税年和版本。权限按最小必要原则设置,公司财务不必读取家庭全部资料,但应知道哪些个人事实尚未确认。交接记录写交付日期、接收人和缺件,不把“已发邮件”当作“顾问已审阅”。
五、未完成课程、离职和年度复核
课程在年末尚未完成时,分别记录已付款、已发生服务、可退款余额和员工仍须完成的条件。员工离职、转岗或课程取消时,重新检查预付款退回、工资调整和顾问通知。政策规定谁批准例外、谁保存学校文件、谁关闭未结项目;没有关闭人的清单,年度结账容易留下既无补助证明又无退款记录的半成品。
案例:公司支付员工职业课程 4,000 加元,员工收到学校 800 加元奖学金,另一雇主又支付 500 美元补助,课程在 2027 年完成。先记录三方付款和币种,再确认公司政策、课程期间、工资处理和员工身份,最后由顾问判断个人待遇。不能把 4,000 加元直接填个人表,也不能把 2027 事实提前全部归入 2026。
另一个案例是公司替美国股东子女支付课程。公司先确认这是员工福利、股东福利还是关联交易,分别保存受益人、批准、付款和退款证据;家庭和收入条件由股东或顾问确认。公司总账不能替股东证明个人资格。
每季做未结清单,年度结束锁定付款、补助、退款和工资状态;2027-01-31 重新核对表格、金额、资格、补助协调和汇率。上一年度通过的清单只能作为结构模板。2026 数字和条件只适用于本年度;做完的标准是另一位复核人能从发票追到公司账、工资处理、补助对账和个人申报位置。
教育福利的年末清单还要记录“谁负责取回缺件”。没有负责人时,学校证明、奖学金通知和退款收据常常停在员工邮箱里,顾问只能按不完整资料猜测。清单至少包含员工、受益人、课程期间、付款主体、已取得文件、缺件、请求日期、下一步和关闭日期。员工不再回复时,通知薪资负责人和顾问,不要把沉默当成没有补助或没有退款。
对于固定津贴,季度复核实际使用和未用余额;对于逐笔报销,抽查原始收据与付款账户;对于公司直接付款,抽查供应商、课程和受益人。三种抽查分别对应不同风险,不能只看总金额。关联公司分担成本时,检查内部发票是否与员工事件号一致,是否有两家公司各自发放福利,是否已经在任何一张工资或信息表出现。
在个人顾问完成判断后,公司仍要保存自己的事实版本。顾问的结论可能因个人身份、家庭收入或其他雇主资料而变化,公司不应把结论倒写成“公司付款天然合资格”。下一年度若课程、雇主、币种或受益人改变,重新开事件号并重新收集事实。这样教育福利才能成为可维护的年度流程,而不是一次性的报销附件。
每次抽检写明样本税年、课程类型、付款主体和缺件关闭日期,下一年度才能比较控制是否真的改善。
想检验自己,可以做本板块的练习题(共 124 道):按主题练习。
延伸阅读
论坛全文:加拿大公司支付教育与照护费:美国股东报税要补哪些资料
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
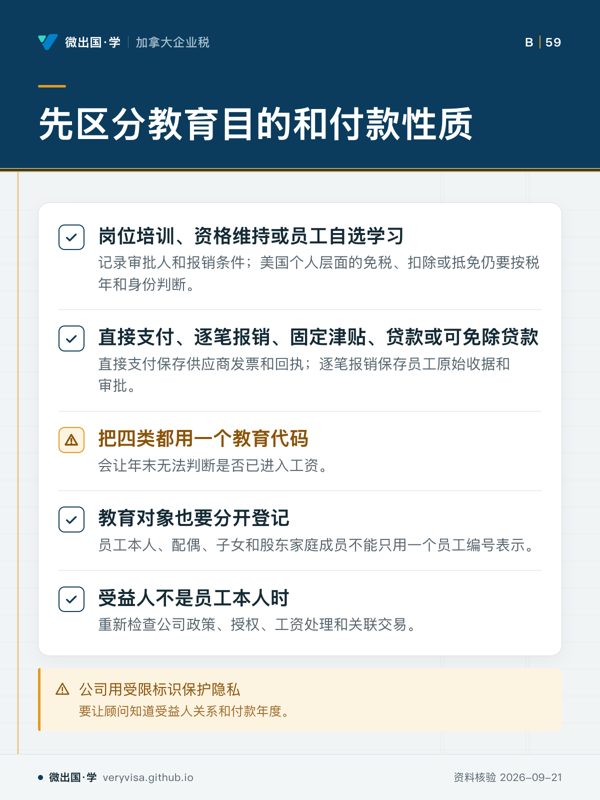
- 先看先看付款分类,再看受益人关系,避免内部分类误当成美国意见。
- 易漏家庭和收入条件由股东或顾问确认,不能靠员工编号推断个人资格。
- 下一步去练习,带着工资状态和关联交易问题找持牌专业人士。
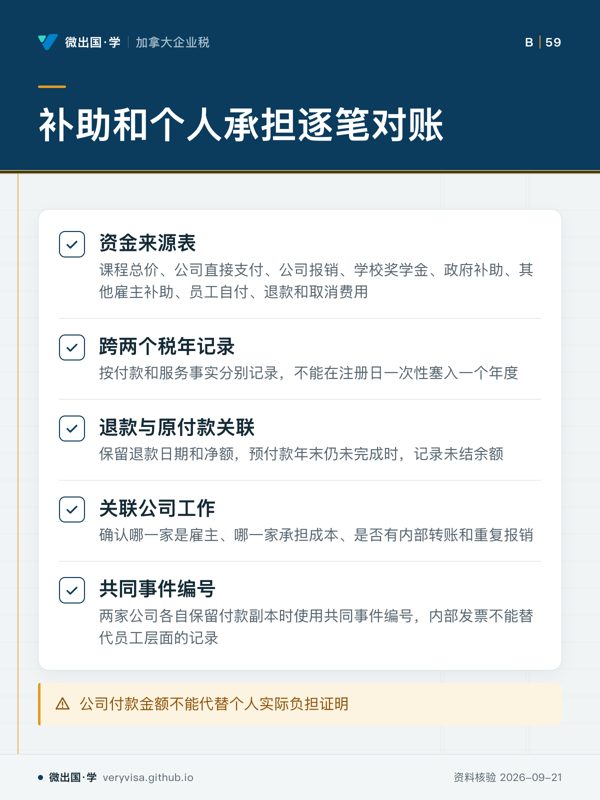
- 先看先看资金来源表,确认付款路径如何拆开
- 易漏同一课程跨两个税年时,注册日不是唯一判断点
- 下一步看讲解,带付款和补助协调问题找持牌专业人士
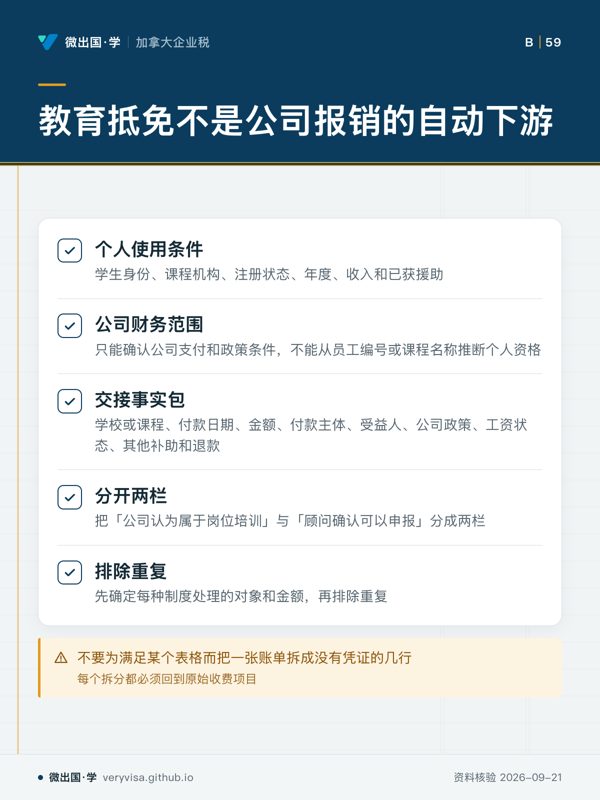
- 先看先看个人使用条件,判断资料要覆盖哪些事实
- 易漏公司支付和个人待遇判断属于不同处理对象
- 下一步看知识卡,带资格和付款问题找持牌专业人士
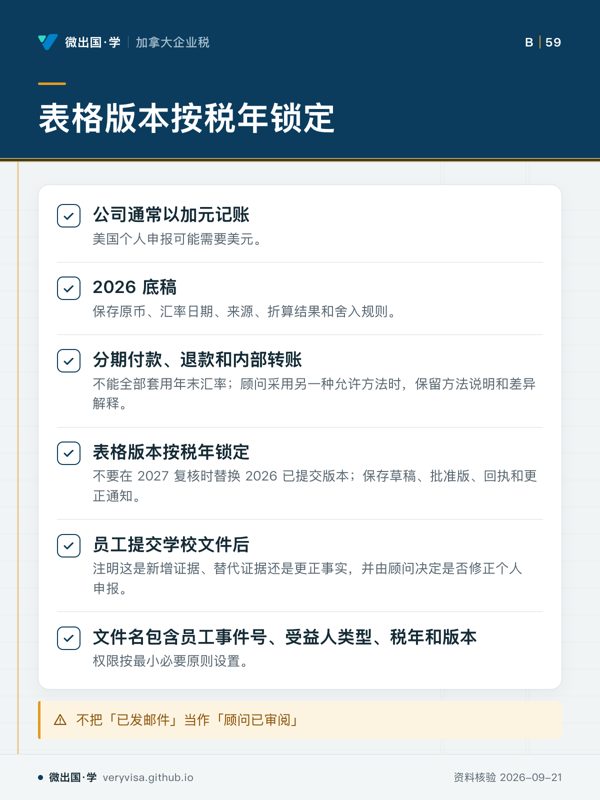
- 先看先看税年锁定,再看每笔款项采用的汇率方法和差异解释。
- 易漏新增证据不等于自动修正个人申报;交付日期也不等于顾问已审阅。
- 下一步去进度,带折算结果、更正通知和缺件问题找持牌专业人士。
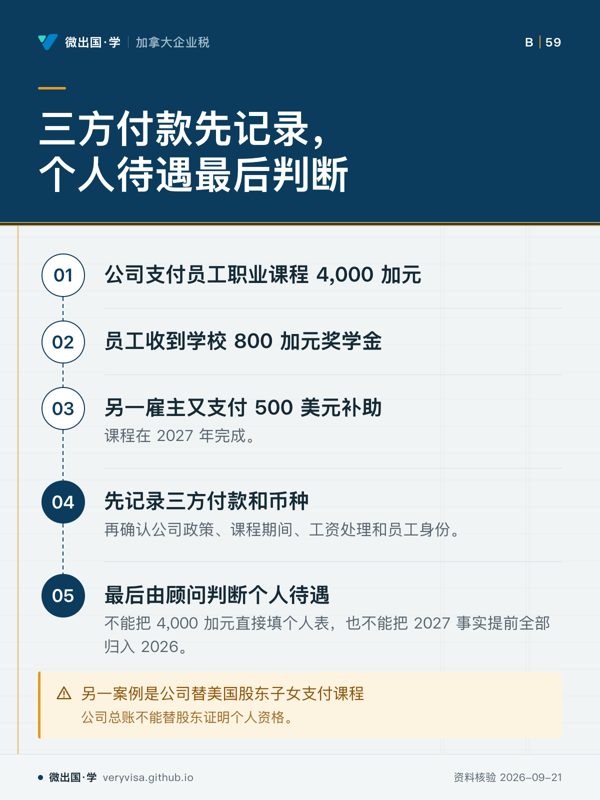
- 先看先顺着三方付款走到顾问判断,关键是不要跨年度提前并入。
- 易漏股东子女案例还要区分员工福利、股东福利还是关联交易。
- 下一步去练习,带课程期间、受益人和工资处理问题找持牌专业人士。