微出国 · 学

知识卡 · 应税福利:雇员身份与股东身份是两条路,走错后果全变 · 第 1 / 4 张

路线 › 知识卡 › 应税福利:雇员身份与股东身份是两条路,走错后果全变

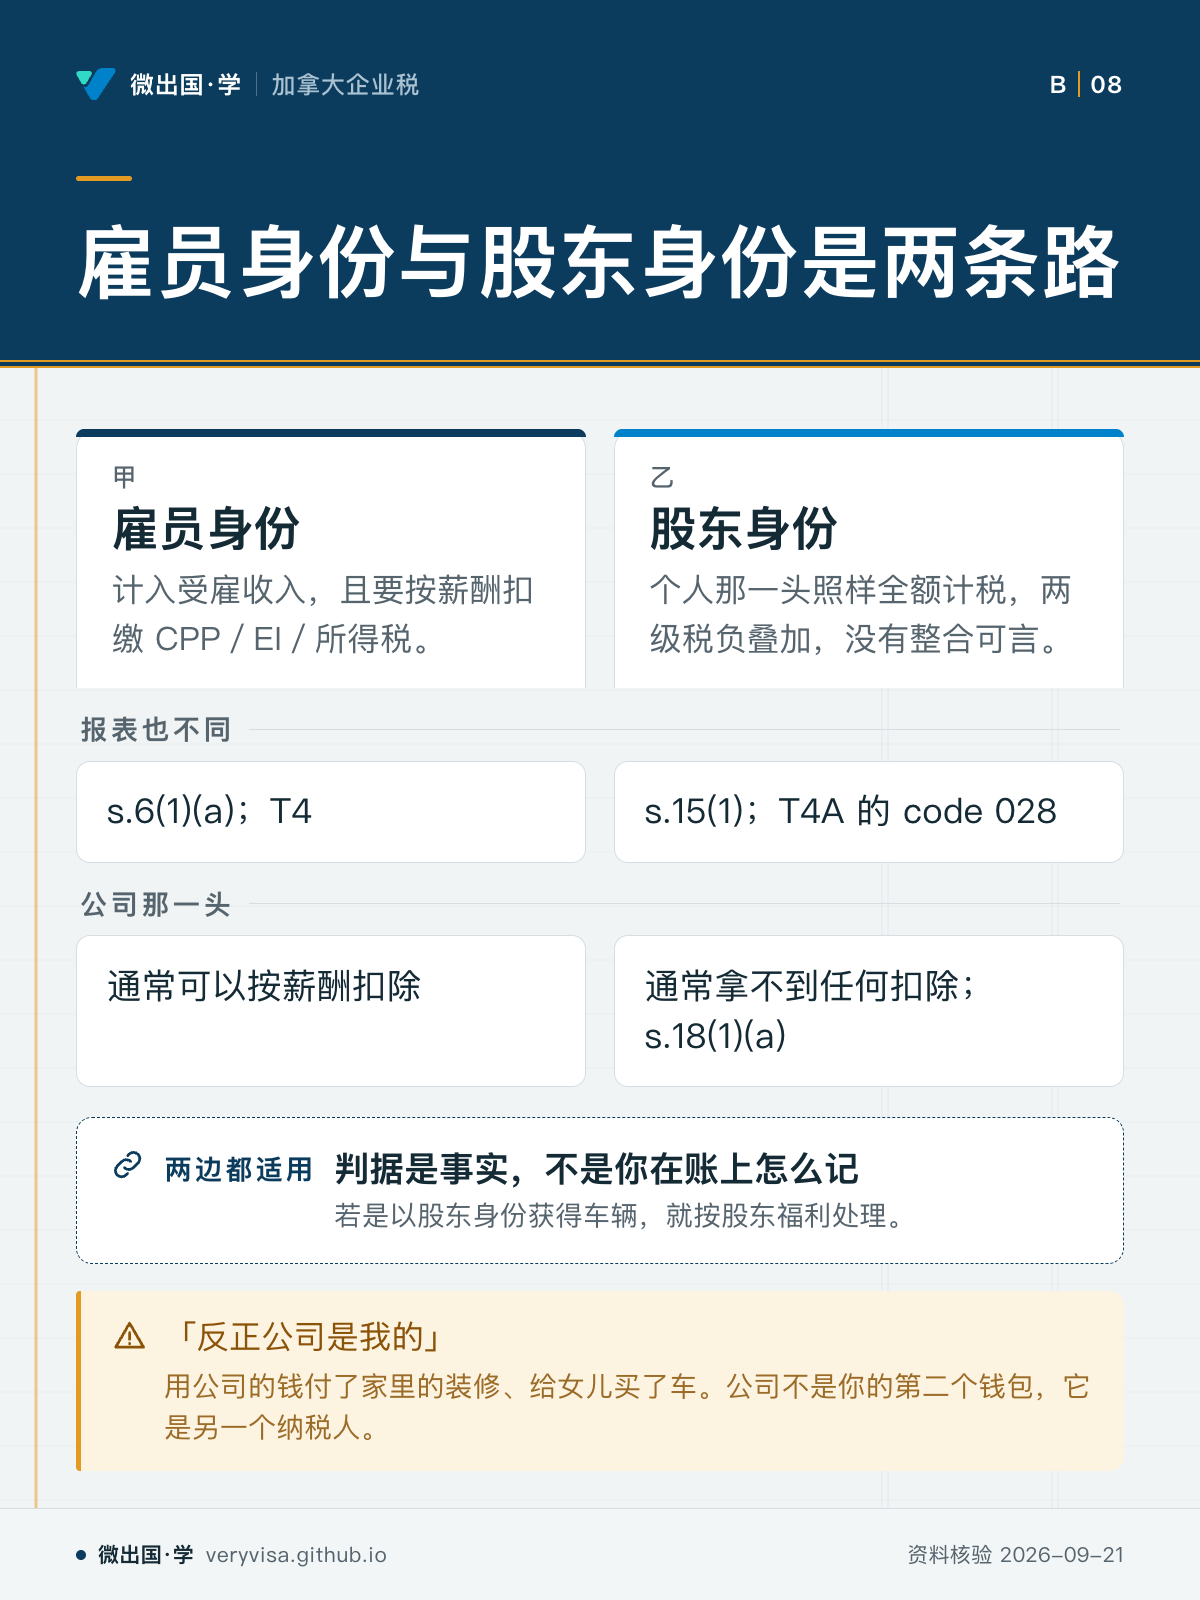
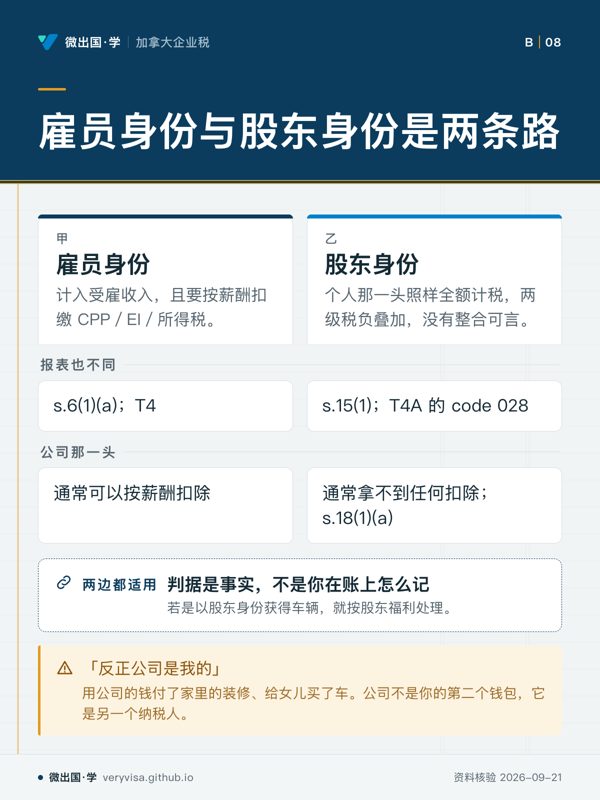
雇员身份与股东身份是两条路

身份不同,收入归类、报表和企业端扣除会一起改变。

雇员身份与股东身份是两条路;雇员身份;股东身份;报表也不同;s.6(1)(a);T4;s.15(1);T4A 的 code 028;公司那一头;通常可以按薪酬扣除;通常拿不到任何扣除;s.18(1)(a);判据是事实,不是你在账上怎么记;「反正公司是我的」
身份不同,收入归类、报表和企业端扣除会一起改变。
  • 先看先比企业一侧能否扣,再看报表去向;这两处最能区分处理路径。
  • 易漏同一人可兼具两种身份;获得好处时的实际事实才决定归类,账务写法不能改结果。
  • 下一步去练习,用车辆情形检验自己能否分清两条路径。

卡上每个字都出自本页正文(资料核验 2026-09-21)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。
「应税福利:雇员身份与股东身份是两条路,走错后果全变」的其他卡