自雇的家、自雇的车、自雇的设备:家庭办公室、车辆费用与资本成本折让怎么扣(Business-Use-of-Home, Vehicle Expenses & CCA)
核实日期:2026-09-05|本页口径:2026 税年(2027 年春申报)。乘用车的资本成本、租赁与利息三项上限逐年由财政部公布调整,下次复核 2027-01-31;家庭办公室与车辆费用的资格判据(《所得税法》s.18(12)、Income Tax Folio S4-F2-C2)是长青法条与解释性文件,机制层面 2027-09-01 才需重核。自雇身份判定、T2125 表结构与 CPP/EI 见 ca-business-01(另篇);GST/HST 注册与费率见 ca-business-03(另篇);受雇雇员版的家庭办公室与车辆规则见 ca-core-04(另篇)——两侧规则出发点相似、细节处处不同,本页只讲自雇(T2125)这一侧,正文逐条标出与雇员规则的差异。
上一页把 T2125 的骨架搭完,也把「现行支出 vs 资本性支出」的判断标准讲清楚了——这一页接手的是被判定为资本性支出之后怎么处理,外加一项虽是现付费用、却常年被算错的项目:家庭办公室。三件事写在一起,是因为它们共用同一道底层考题:同一笔钱、同一件财产,一部分是生意的、一部分是你自己的,法律要求你先拆开两部分,再决定生意那一部分能不能扣、什么时候扣。这一页写给三种人:把公寓一角当工作室的自由职业者、天天开车见客户的自雇销售或技工、以及准备做报税实务的学员。读完你应该能做到三件事:判断自己在家工作那间屋子够不够格报家庭办公室支出,并算出该扣多少;用行车日志把一辆车的费用拆成经营与个人两半,同时知道联邦给乘用车设的几道天花板;给一笔新买的资本财产分类到正确的 CCA 类别,算出第一年最多能提多少折旧。
46
一、制度设计与底层逻辑:为什么「花在生意上的钱」不是自动就能扣
1.1 起点仍是那两条通则,这一页加了三条专门条文
《所得税法》(Income Tax Act, ITA) 算营业利润的起点只有一句话(s.9):收入减去为赚取这笔收入而合理发生的费用。但 s.18(1)(h) 紧接着划了一条底线:个人生活费用一律不可扣,唯一明文例外是出差在外的旅行费。房子与车天生是「个人」与「生意」混用的东西,没有专门条文松绑,s.18(1)(h) 会把它们整个挡在门外。这一页的三个主角,正是立法者为混合用途财产各自开的一道口子:家庭办公室靠 s.18(12) 这条写死两条门槛的例外条款;车辆费用没有单独的资格测试,回到 s.9 与 s.18(1)(a) 的目的测试上如实分摊,再由 s.13(7)(g)/(h)、s.67.2、s.67.3 加装几道法定天花板;资本性支出默认被 s.18(1)(b) 挡在当年费用之外,靠 s.20(1)(a) 与所得税条例(Income Tax Regulations, ITR)里的资本成本折让(capital cost allowance, CCA)另开一条按年分期扣除的路。三条松绑力度不一样:家庭办公室最紧(两选一硬门槛),车辆最松(如实分摊 + 天花板),CCA 是「按类打包、统一费率」的行政简化方案。
1.2 家庭办公室为什么设两道门,且必须二选一
如果只要求「确实在家做过一部分工作」就能扣,几乎每个自雇者都能报出一笔家庭办公室支出,CRA 也没法逐户核实「这间屋子多大程度是办公室」。立法者选了更硬的路:要么这里是做生意主要经营场所(principal place of business),要么这块空间专门用来赚这份营业收入、并经常持续用于当面接待客户。两条门槛是替代关系,满足其一即可。这背后的博弈很清楚:纳税人想「沾边就能扣一点」,CRA 要守住「真把家当经营场所的人才能扣」,两条可替代的资格路径把中间地带的「偶尔在家处理事务」挡在外面。
「当面」二字要单独强调:CRA 对「见客户」的解释沿用「meet」最传统的含义——面对面,电话或视频会议不算数(CRA)。一个常年靠 Zoom 见客户、以住宅为主要经营地点的顾问,若家确实是主要经营场所,仍满足第一条(不需要靠第二条);但若她另有办公室、只是偶尔在家视频见客户,两条都够不上。
1.3 车辆费用没有专门门槛,靠「如实分摊 + 天花板」管住
法律没有给「车够不够格报销」设资格测试,只要求把总费用按「经营公里数 ÷ 总公里数」如实分摊。这条路看似更宽松,但立法者担心的问题不同——分摊比例是自己报的,天然有做高的动机,而车价本身没有上限,一辆百万豪车只要声称 90% 用于业务,就能把大部分折旧转嫁给税基。于是换一种管法:不卡分摊比例本身,卡能进入计算的车价与相关成本的绝对上限——乘用车归入 Class 10.1、成本基础封顶,贷款利息与租赁费用各设月度上限(s.67.2、s.67.3)。分摊比例报多高都不改变这个与车价脱钩的天花板,CRA 也不必逐案争论「这辆车贵不贵算合理」。
1.4 CCA 为什么按类别打包,半年规则与加速投资激励在博弈什么
资本财产逐件精确折旧的行政成本太高,CCA 体系选了粗糙但便宜的算法:同类财产打包成一个「类别」,按类别的未折旧资本成本余额(undepreciated capital cost, UCC)乘固定费率折;近似值与实际贬值的差额,留到处置时用追加折旧(recapture)或期末亏损(terminal loss)一次纠正(§2.8)。购置当年打折(半年规则)也是同样的懒办法:年中买入本该只折半年,法律统一按「视同用了半年」处理,省去逐日精算。加速投资激励(accelerated investment incentive, AII) 是另一层博弈——不是更精确的算法,而是投资时点的政策工具:把本该分十年扣完的折旧提前多扣一些,鼓励企业把购置计划往前挪。这项优惠一度按排期逐年退坡,但 Budget 2025 的 C-15 把它恢复足值,并落实有独立取得日期窗口的生产性资产首年全扣——这是本页最新、也最容易被旧材料带偏的一条(§2.7)。
1.5 错报的三个法律后果
家庭办公室与车辆费用是 CRA 对自雇报表风险评分抽核的高频命中项,被抽中要限期提交行车日志与凭证;车辆扣除必须有可靠记录支持;记录不足可能被调整或拒绝,不能假定事后估算会获接受。CCA 分类错误(如把超上限乘用车硬塞进普通 Class 10 规避天花板)一旦查出不仅要重算,还可能被认定蓄意错报而加重处罚。家庭办公室支出扣成经营亏损是最常见的技术性错误——超出净收入限制的部分本身不罚,但结转登记跟丢的情形很常见,几年下来这笔余额就悄悄消失了。
二、2026 税年现行规则与数字
2.1 家庭办公室两道门槛,逐条拆开
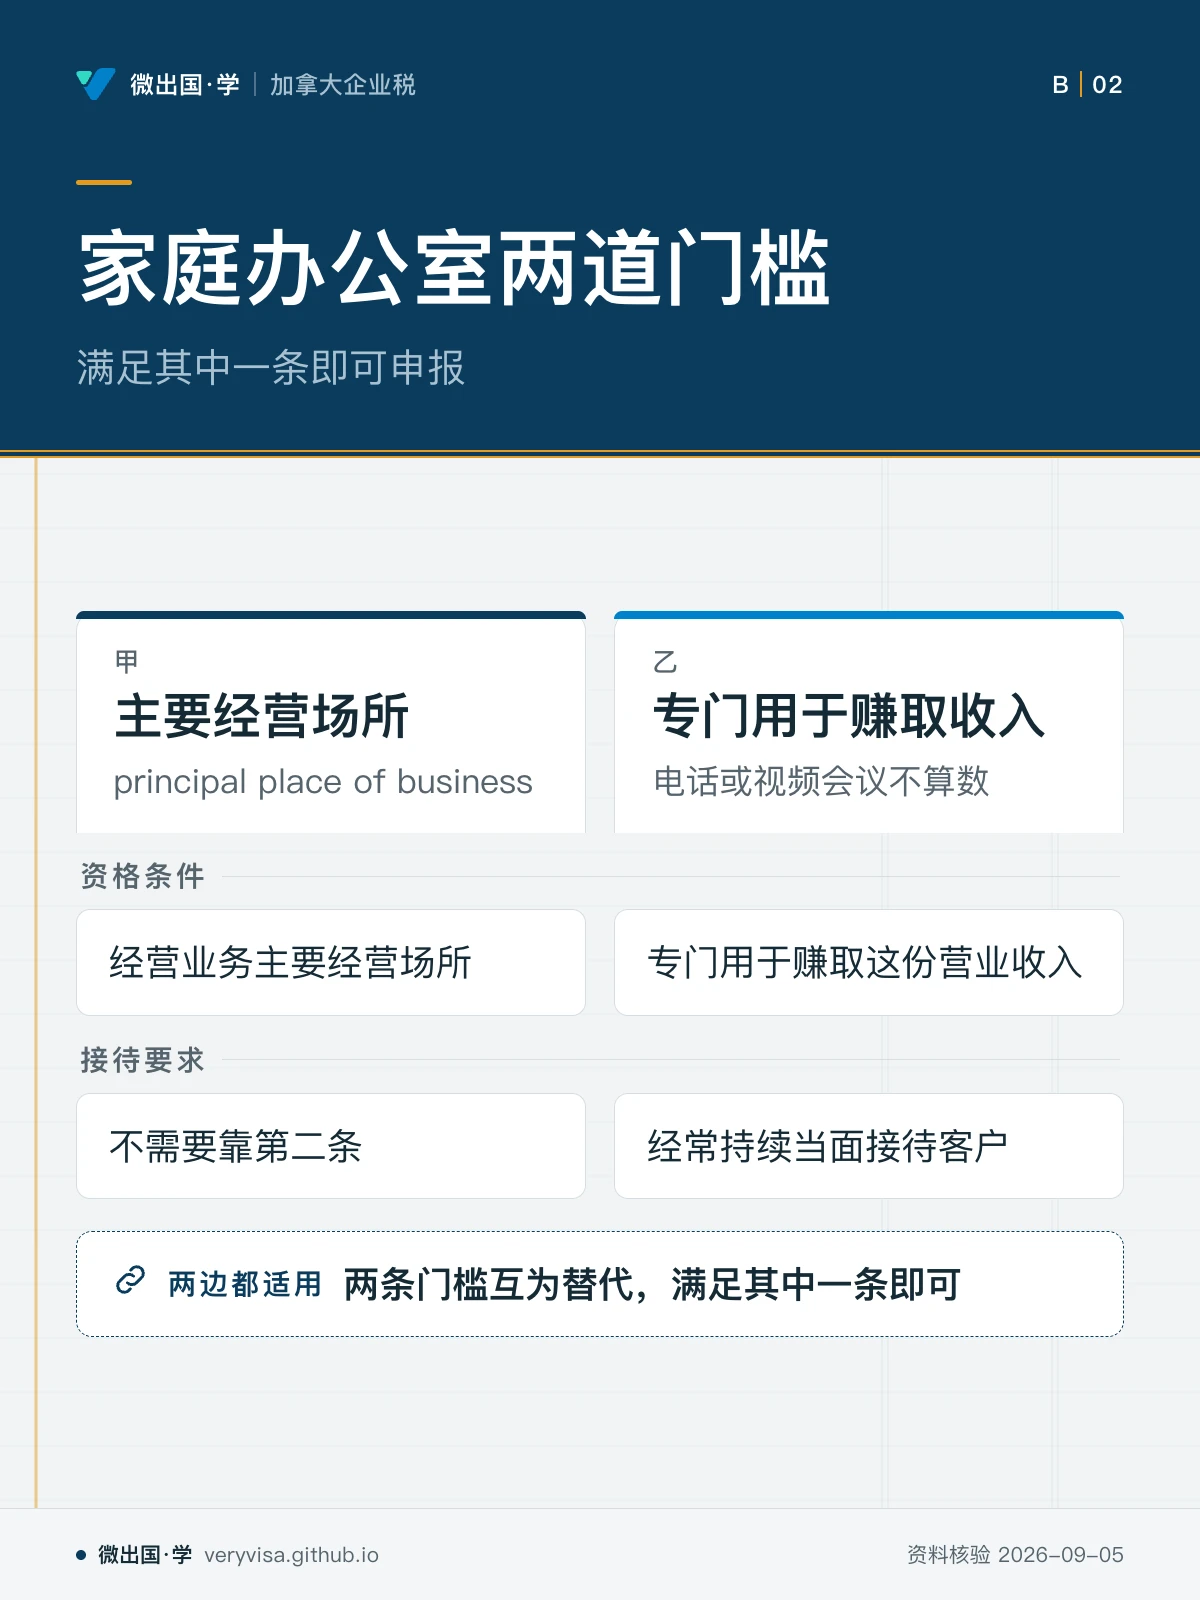
现行规则下(CRA),你只要满足以下两条中的任意一条,就可以就家中的工作空间申报家庭办公室支出:
- 它是你经营业务主要经营场所(principal place of business)——综合业务活动判断这里是否为chief/main经营地点;在别处也有业务活动不自动失格;
- 这块空间专门用来赚取这份营业收入,并且经常持续地用于当面接待客户、顾客或患者——「专门」意味着不能同时兼作卧室或客厅,「当面」意味着电话与视频会议不算数(CRA),「经常持续」的判断标准会随业务性质浮动:一门本来就极少需要见面、或见面时间毫无规律的生意,天然很难满足这一条。
两条门槛互为替代,满足其中一条即可,不需要同时满足两条。
⚠️
「我常常在家处理订单」不等于满足门槛
一位在商场租了柜台的自雇珠宝设计师,晚上回家用餐桌处理订单、回复客户消息,这不满足第一条(若柜台按实际活动才是主要经营地点),也不满足第二条(她在家没有当面见过客户)。「花了很多时间在家工作」从来不是判据,判据是「这块空间是不是主要经营地点」或「是不是专门用于当面会客」。
2.2 能扣什么:自雇比雇员宽在哪一格
满足门槛之后,可以按比例申报的支出包括:水电暖、房屋保险、房屋维修(与工作空间相关的部分不按面积分摊,仍按时间分摊)、部分物业费或公寓管理费、网络费,以及——这是自雇与雇员规则里差异最大的一格——物业税(property tax)与按揭利息(mortgage interest),以及该空间对应比例的资本成本折让(CCA,见 §2.5,是否申报可自行选择)。
ca-core-04 讲过雇员的规则:受薪雇员完全不能扣物业税与房屋保险,只有佣金雇员能扣这两项;而任何一位自雇者,无论收入形式是什么,都能扣物业税、房屋保险,外加雇员两个身份都用不上的按揭利息(CRA)。这一条常被搞反——不少人以为自雇比雇员审核更严、能扣的更少,实际这一格正相反,因为立法者把「住所本身可能就是营业场所」写进了自雇资格测试的第一条。
✕
按揭本金、资本性装修,两种身份都不能扣
按揭利息可以按比例扣,但按揭本金还款永远不能扣——那是资产负债表上的净值转移,不是费用。同理,换窗户、换地板、装修厨房这类让房屋整体升值的资本性支出,也不能作为当年费用直接进家庭办公室清单,只能通过 CCA 按房屋所占的资本成本比例逐年折旧(而且多数自雇者会因为主居所免税的考虑而选择不对住宅本身申报 CCA,见 ca-property 板块另篇)。
分摊算法分两步:先按工作空间面积 ÷ 住宅总面积,算出面积比例;如果这块空间不是专用(例如同一张桌子白天办公晚上吃饭),再按该空间用于经营的时间比例打第二折。只与工作空间本身相关的支出(比如粉刷那一间屋子的费用)不按面积分摊,但仍要按时间分摊。
2.3 净收入限制与结转:不能靠它制造亏损
家庭办公室支出有一条硬限制:扣除额不能超过申报这些支出之前的经营净收入,不能用它制造或扩大经营亏损(CRA)。超出限制的部分不作废,可结转到下一年,只要继续满足两条门槛中的任意一条即可使用——这与 ca-core-04 讲的雇员规则不同:雇员的结转只能对着同一个雇主的未来收入用,换工作就作废;自雇者没有「换雇主」这回事,结转只能针对同一业务的后年收入,并继续满足适用条件。
操作顺序上,家庭办公室支出要放在最后:先算完车辆费用(§2.4)与其他经营费用,剩下的净收入才轮到它——道理与雇员在 T777 上的算法顺序相同,只是自雇者用的是 T2125 第 7 部分。
2.4 车辆费用:分别归集现付、折旧及直接归属的停车费用
车辆的一般现付费用(汽油、保养、保险、贷款利息、租赁费;直接业务停车费另按实际归属)与折旧(CCA)分开申报,但共用同一个经营使用比例:这一年公里数中有多少是为了赚这份营业收入开的。证据是行车日志(logbook):日期、目的地、事由、公里数,加上年初年末的里程表读数。
现行规则给了一条简化路径(CRA):先完整记满一整个自然年,确立「基准年」的经营使用比例;之后每年只需连续记三个月的抽样日志,比例落在基准年的 10% 浮动范围内就可以继续沿用,不必每年记满整年。行驶模式一旦实质变化(换了主要客户群、搬了办公地点),基准年就不再有代表性,需重新做一整年记录。记录须保存六年,从相关税年年末算起。
ℹ️
行车比例需要证据,不能预设CRA会接受估算
保留连续日志是可靠路径;资料不全时须用可验证证据支持实际业务使用,不能保证补记资料获接受或一律整笔拒绝。先把日志养成习惯,比出了问题再补救便宜得多。
2.5 CCA 体系全景:常见八个类别怎么分类
自雇者最常遇到的资本财产大致落在下面几个类别(费率为按declining-balance 法计算的年费率,CRA):
| 类别 | 费率 | 典型资产 | 备注 |
|---|---|---|---|
| Class 8 | 20%(2026 税年;已生效;官方公布值) | 家具、一般设备、成本至少 $500 且不属其他专类的工具 | 兜底类别,不属于其他专门类别的资本财产大多落在这里 |
| Class 10 | 30%(2026 税年;已生效;官方公布值) | 一般乘用车、货车、拖车(不受 Class 10.1 上限约束的车辆) | 与 Class 10.1 的分界看车辆种类与购置成本 |
| Class 10.1 | 30%(2026 税年;已生效;官方公布值) | 超过法定上限的乘用车(见 §2.6) | 每辆车单独成一类,不与其他车辆合并;处置时不算追加折旧也不算期末亏损(§2.8) |
| Class 12 | 100%(2026 税年;已生效;官方公布值) | 成本低于 $500 的工具、大部分计算机软件(系统软件除外) | 当年全额折完,且大多数 Class 12 资产不受半年规则约束 |
| Class 13 | 按租期直线法 | 租用场地上的资本性改良(leasehold interest) | 唯一按直线法而非余额递减法计算的常见类别之一 |
| Class 50 | 55%(2026 税年;已生效;官方公布值) | 2007 年 3 月后取得的一般计算机硬件 | 电脑更新换代快,费率明显高于 Class 8 |
| Class 53 | 50%(2026 税年;已生效;官方公布值) | 2016–2025取得的合资格制造加工机器设备 | 这一类别到 2025 年年底截止新增,2026起相应新设备归Class43,普通年率与合资格RIIP首年全扣须分开(laws-lois.justice.gc.ca),不能只按30%算首年 |
| Class 54 | 30%(2026 税年;已生效;官方公布值) | 零排放乘用车(否则会落入 Class 10 或 10.1) | 有专属更高的资本成本上限(见 §2.6),费率与 Class 10/10.1 一致 |
购置当年通常要经过半年规则或其加成版本这一关:符合 AII 条件的净增置,第一年可按类别费率的 1.5 倍申报(相当于把半年规则的五折换成加成版),详见 §2.7。CCA 是否申报可以自行选择——不申报、或申报低于上限的金额都合法,留出更高的未折旧余额供以后年度使用;但一旦几件财产共用一个类别,同一年只能对整个类别选择一个申报额度,不能对类别内某一件多提、另一件少提。
2.6 乘用车的三道天花板:2024 → 2025 → 2026
这是本页最需要按年核对的一组数字,由财政部每年年底公布次年适用值,只对当年及以后新购置或新签约的车辆生效,已有车辆沿用购置当年的上限:
| 项目 | 2024 税年 | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| Class 10.1 乘用车资本成本上限 | 37,000 元 | 38,000 元 | 39,000 元 | 2026已宣布;ITR7307汇编仍38000,2024/2025已生效 |
| Class 54 零排放乘用车资本成本上限 | 61,000 元 | 61,000 元 | 61,000 元 | 已生效(同上) |
| 租赁费用月度扣除上限 | 1,050 元 | 1,100 元 | 1,100 元 | 已生效(同上) |
| 车辆贷款利息月度扣除上限 | 350 元 | 350 元 | 350 元 | 已生效(同上) |
四个数字都是联邦统一天花板,不设省级附加额度,超出部分永久不能计入 CCA 成本基础,也不能作为利息或租赁费用直接扣除——它们不是「打折计入」,而是彻底排除。零排放乘用车走 Class 54,享有明显更高的资本成本上限,这是联邦鼓励购置电动车的一条渠道,与省级的购车补贴是两件不相关的事(见 §四)。
2.7 加速投资激励与即时费用化:三态分清楚
这一块是 2026 税年变化最大的一组规则,必须分开三条来写,不能笼统说「已经恢复」:
| 措施 | 2024 税年 | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| AII / RIIP | 旧AII已进入退坡;2024末宣布恢复 | 2025起取得的RIIP按适用日期恢复,后经C15立法 | C15已御准;一般RIIP首年增强,特类各有公式 | 已生效;取得日与可用日分别核,laws-lois.justice.gc.ca(1、2) |
| Classes44/46/50生产性资产首年全扣 | 2024-04-16起取得且2027前可用的合资格资产,后来追溯立法 | 同一适用窗口 | C15已御准;合资格资产须2027前可用 | 已生效;并非2026才开始,laws-lois.justice.gc.ca |
| 制造加工建筑 100% 即时费用化 | 不适用 | 不适用(Budget 2025 提出) | 仍在 Bill C-31,抓取日处于众议院委员会审议阶段,尚未御准 | 已宣布,非现行规则 |
先核资产类别、取得日期、可供使用日期及排除条件,再使用对应首年公式。RIIP一般资产、Classes44/46/50生产性资产、制造机器设备和制造建筑是不同路径。前两项已实施;制造建筑提案仍须追踪C31,不能按法案名称相近混用(laws-lois.justice.gc.ca(1、2))。
2.8 处置时怎么收尾:追加折旧、期末亏损,以及 Class 10.1 的例外
类别期末UCC在年度增减调整后为负时,即使仍有其他财产留在类中,差额要作为追加折旧(recapture)计入当年收入;如果申报额不够、类别里已经没有财产但仍有未折旧余额,剩余部分可以作为期末亏损(terminal loss)全额扣除,且terminal loss 可以用来抵扣任何来源的收入,不像资本损失那样只能抵资本利得。
Class 10.1 是这条规则的例外:每辆超过上限的乘用车单独成类,处置时既不计算追加折旧,也不允许期末亏损(依据分别是 s.13(2) 与 s.20(16.1))——超出上限的那部分车价从一开始就没有进入过 CCA 系统,处置时自然也不会再冒出来;但处置当年,只要这辆车在上一年年末仍在 Class 10.1 里,仍可以申报正常费率一半的 CCA。这条规则常被误解为「Class 10.1 完全不能在处置年拿折旧」,实际是「拿一半,不追缴也不补亏」。
三、实务流程:一年下来该怎么走
第一步,车辆先算。 用行车日志算出全年经营使用比例,把现付费用(Chart A,落 line 9281)与车辆 CCA(Area A,落 line 9936)按这个比例入账;贷款利息与租赁费用先各自按月度上限封顶,再乘以经营比例。
第二步,再算其他经营费用与新增资本财产的 CCA。 按上一页(ca-business-01)讲过的现行/资本判断标准分类到正确的 CCA 类别,确认是否符合加速投资激励条件(§2.7),汇总落到 line 9936。
第三步,最后才算家庭办公室支出。 它受净收入限制(§2.3),必须先知道扣完前两步后还剩多少净收入。按面积(必要时再按时间)算出比例,汇总落到 T2125 Part 7,再转入 line 9945。
凭证清单:行车日志(六年)、车辆购置发票与贷款/租赁合同、房屋相关账单、物业税通知、按揭年度对账单(利息与本金分列)、面积证明、资本财产购置发票。CRA 抽中复核时走的是限期提交凭证的人工复核信;车辆最容易因日志不完整被整笔拒绝,家庭办公室最容易因净收入限制算错或结转跟丢而被要求补充说明。
四、联邦之外:BC 这条怎么走
家庭办公室、车辆费用与 CCA 三项规则全部是联邦层面的机制,BC 省税以联邦算出的应税所得为税基,不设独立的省级家庭办公室、车辆或 CCA 附加规则——这三件事在 BC 的算法与其他省份没有差异。
BC购车PST另按车辆性质和交易对手判定。GST注册商出售普通乘用车:低于55,000为7%;55,000至不足56,000为8%;56,000至不足57,000为9%;57,000至不足125,000为10%;125,000至不足150,000为15%;150,000起20%。ZEV前三个起点改为75,000、76,000、77,000;私人交易另有12%等税率,不可套经销商表(icbc.com)。PST、GST、豪华税与CCA成本上限分别判断。
🔧
买一辆超过 $100,000 的商用车,四层税负要分开算
Budget 2025 终止了豪华税里飞机与船舶的部分,车辆这一半没有变化,2026 税年仍然适用:税额是「总价 10%」与「超出 $100,000 部分的 20%」两者取较小值。这与 BC 的 PST 分档、联邦 CCA 的 Class 10.1 上限(§2.6)是三件独立的事:豪华税与 PST 都是购车环节一次性发生的税,CCA 上限则决定了这辆车此后每年能提多少折旧——三者互不冲抵,也互不替代。§六.1 用一个具体场景走一遍完整计算。
五、历史变革
家庭办公室:疫情期临时统一费率法从来不适用于自雇者。 2020 至 2022 三个税年,CRA 为雇员提供过一套不用凭证、按在家天数定额扣除的临时办法(配套简化表 T777S/T2200S),2023 税年起已全部作废,雇员恢复只能用详细法(CRA)。这条历史常被误传成「大家都能按天数扣」,但那套简化办法从一开始就只对雇员开放,自雇者始终必须用详细法、按面积与时间比例、凭票据申报——2023 年的这次变化对自雇者的申报方式没有任何影响。
车辆 CCA 加成经历了三代规则。 2018 年 11 月之前,新购财产统一适用半年规则(费率打五折);2018 年 11 月 20 日起,符合条件的新增置改用加速投资激励,享受 1.5 倍加成,随后立法排定从 2024 年起逐年退坡、原计划 2028 年前归零;Budget 2025 通过的 C-15(2026-03-26 御准)把这项退坡逆转,恢复为足额的 1.5 倍加成,并新增了此前从未存在过的「生产性资产」即时费用化类别(§2.7)。
Class 53 这一类到 2025 年年底截止新增。 这一类别原本覆盖 2016 至 2025 年间取得、用于加工制造的机器设备(50% 费率),2026 起同类新购设备改归 Class 43(30% 费率)——对大多数提供服务的自雇者用不上,但从事小型加工制造业务的自雇者需要留意这条时间分界。
豪华税只终止了一半。 Select Luxury Items Tax 自 2022 年 9 月生效以来,一直覆盖超过 $100,000 的乘用车、超过 $100,000 的飞机与超过 $250,000 的船舶。Budget 2025 提出、C-15 已立法终止的,只是飞机与船舶那两类(2025-11-04 之后不再产生税),车辆这一类从未被提议终止。把「豪华税整体废了」当成事实,是这一块最容易踩的历史性误解。
六、案例:三个本地场景(人名与数字均为示例)
6.1 本拿比的自雇水电承包商:买一辆商用皮卡,四层税一起算
情景:老陈在本拿比经营水电承包生意,从本地一家持牌经销商处购入一辆价值 $132,000(税前)的乘用皮卡车,专门用于往返客户现场,2026 年 3 月交车。
适用规则:① 联邦豪华税=「总价 10%」与「超出 $100,000 部分 20%」两者取较小值=min($13,200, $6,400)=$6,400;② BC PST——这辆车落在 $125,000–$149,999.99 那一档,按经销商购买适用 15%,即 $132,000×15%=$19,800;③ CCA 成本基础受 Class 10.1 上限约束,无论车价多高,只能以 $39,000 为基数(这是财政部为 2026 年取得的车辆宣布的上限;《所得税条例》s.7307 合订本至 2026-07-21 仍写 $38,000,申报前要核条例是否已改)按 30% 费率(第一年再乘以加速投资激励的 1.5 倍加成,见 §2.7)计算折旧;④ 联邦 GST 另计,且经营用途部分可申请进项税额抵免(ITC),细节见 ca-business-03(另篇)。
常见错报:把豪华税与省级 PST 当成「二选一」或以为缴了其中一个就不用缴另一个;以为 CCA 的折旧基数就是车辆实际购买价,把 $132,000 直接乘以 30% 申报,多扣了不该扣的部分。
6.2 温哥华的自由译者:唯一工作场所,家庭办公室触及净收入限制
情景:小林是一名自由口笔译者,全部工作在公寓一间专用书房完成,没有在别处租用任何场地,2026 税年扣除家庭办公室支出前的经营净收入为 $2,400;按面积比例算出的家庭办公室支出合计为 $3,100(含水电暖、按揭利息、物业税、房屋保险按比例分摊后的合计,不含 CCA)。
适用规则:这间书房是她经营业务主要经营场所,满足第一条门槛,不需要再证明当面会客。但扣除额受净收入限制(§2.3)——只能扣 $2,400,把净收入压到 $0;剩余 $700 结转到 2027 税年,只要她继续满足门槛即可使用。
常见错报:套用雇员规则里的按揭利息不能扣,白白少扣了这一项;或者反过来把 $3,100 全额扣掉,制造出 $700 的经营亏损——这两种错法一个少扣、一个违规。
6.3 列治文的独立理疗师:以为「常在家工作」就够格
情景:陈医师在一家诊所租用房间执业,那里才是她接诊的固定场所;晚上她会在家里的餐桌上整理病历、处理账务,平均每周花六到八小时。
适用规则:诊所是她事实上的主要营业地,不满足第一条门槛;她在家从未当面接待过病人,也不满足第二条。「经常在家处理一部分工作」不是判据,两条门槛都够不上,家庭办公室支出不能申报——尽管她确实投入了不少时间在家工作。她仍然可以申报的是往返诊所之外、探访病人或采购用品时产生的车辆经营用途部分;但从家直接开车去诊所属于通勤,不算经营用途,这一点与雇员的通勤限制是同一个道理。
常见错报:仅凭「花了很多时间在家工作」就申报家庭办公室支出,混淆了「花时间」与「满足资格门槛」这两件事。
七、常见错报与自查清单
- 套用雇员的家庭办公室规则,漏扣了自雇者本可以扣的按揭利息、房屋保险与物业税。识别方法:先确认自己是自雇(T2125)还是雇员(T777),两套清单不通用。
- 以为「常在家工作」就够格,忽略两道门槛要求的「唯一场所」或「专用且当面会客」。识别方法:问自己「除了这里,我还有没有其他固定经营场所」,以及「我有没有让客户实际走进过这个空间」。
- 车辆经营比例没有完整行车日志或基准年抽样支持,被审核时整笔被拒而不是打折认可。识别方法:日历上能不能翻出至少三个月连续、逐日记录的公里数。
- 把超过 Class 10.1 上限的乘用车分到 Class 10,试图规避资本成本上限。识别方法:核对车辆购置成本是否超过当年的法定上限(§2.6),超过就必须归入 10.1。
- 家庭办公室支出扣成经营亏损,且没有把超出净收入限制的部分登记为结转余额,几年后这笔钱悄悄消失。识别方法:每年核对是否有「未使用的家庭办公室支出」明细留在下一年度的申报里。
- 买超过 $100,000 的商用车时只算了 GST,没意识到联邦豪华税与 BC 省级 PST 分档会同时触发,现金流规划出错。识别方法:报价超过六位数就要分别核对这两层税,不能只看经销商报的「税后总价」。
- 把疫情期雇员专属的临时统一费率法当成自雇也能用的办法,这套办法从来没有对自雇者开放过。识别方法:只要是 T2125 而不是 T777,就完全不存在「按天数定额扣」这条路。
术语双语对照
| 英文 | 中文 | 一句机制 |
|---|---|---|
| business-use-of-home expenses | 家庭办公室支出 | 满足两道门槛之一才能按比例申报,受净收入限制且可结转 |
| principal place of business | 主要营业地 | 门槛之一:这里是经营业务主要经营场所 |
| Form T2125 | 营业或专业活动报表 | 车辆、CCA 与家庭办公室支出最终都汇总到这张表 |
| Line 9281 / Chart A | 车辆费用图表 | 按经营比例分摊后的车辆现付费用落在这里 |
| Line 9936 | CCA 申报行 | Area A 算出的各类别折旧总额落在这里 |
| Line 9945 | 家庭办公室支出行 | Part 7 算出的可扣额,受净收入限制后落在这里 |
| capital cost allowance (CCA) | 资本成本折让 | 资本性财产按类别、按固定费率分年折旧的税法机制 |
| undepreciated capital cost (UCC) | 未折旧资本成本余额 | 类别里尚未折完的成本,是下一年 CCA 的计算基数 |
| half-year rule | 半年规则 | 购置当年默认只按半年的费率折旧 |
| accelerated investment incentive (AII) | 加速投资激励 | 符合条件的新增置第一年按 1.5 倍费率折旧 |
| immediate expensing | 即时费用化 | 特定资产类别当年 100% 全额扣除,不分年折旧 |
| Class 10.1 | 30%(2026 税年;已生效;官方公布值) | 超过法定上限的乘用车,每辆单独成类,处置无追加折旧无期末亏损 |
| Class 54 | 30%(2026 税年;已生效;官方公布值) | 与 10/10.1 同费率,但资本成本上限明显更高 |
| recapture | 追加折旧 | 类别处置完毕后,历年折旧超出实际贬值的部分计入收入 |
| terminal loss | 期末亏损 | 类别处置完毕后,未折完的余额可全额扣除,可抵任何来源收入 |
| prescribed amount(乘用车资本成本上限) | 法定资本成本上限 | 财政部每年公布,只对当年新购车辆生效,超出部分永久排除 |
| base year method(车辆日志) | 基准年抽样法 | 记满一整年后,之后每年用三个月抽样验证比例仍在 10% 范围内 |
| Select Luxury Items Tax | 精选豪华品税 | 车辆超 $100,000 部分适用,与省级 PST、CCA 上限互不替代 |
| PST on vehicles (BC) | BC 车辆省销售税 | 按购车价分档计征,与联邦税种各自独立 |
| Income Tax Folio S4-F2-C2 | 所得税解释文件 S4-F2-C2 | CRA 对「当面会客」等家庭办公室资格用语的官方解释 |
来源
法条与条例(现行合订本):s.9 利润定义、s.18(1)(a)/(b)/(h) 扣除总限制(见 ca-business-01 的 加拿大联邦法规库/04)· s.18(12) 家庭办公室专门条款 · s.67.2 车辆利息上限 · s.67.3 车辆租赁费用上限 · s.13(7)(g)/(h) 乘用车资本成本上限的法定基础 · s.13(2) 与 s.20(16.1) Class 10.1 免追加折旧与期末亏损。
CRA 现行页面:家庭办公室支出资格与可扣项目清单(CRA)· 车辆记录与基准年抽样方法(CRA)· CCA 各类别费率(CRA)· 当面会客的解释性文件 Income Tax Folio S4-F2-C2(CRA)· 雇员家庭办公室临时统一费率法作废(CRA,跨篇对照)· 雇员车辆与家庭办公室现行值(CRA,跨篇对照)。
财政部与国会:2024/2025/2026 乘用车资本成本、租赁与利息上限公告(加拿大财政部、CRA、加拿大财政部)· Bill C-15 御准版摘要(Parliament of Canada)· Bill C-31 一读摘要(Parliament of Canada)· Budget 2025 措施文本(加拿大财政部)。
BC 省:PST on Vehicles 公告(Government of British Columb…)。