合伙企业不交税,合伙人交:s.96 穿透、有限合伙的风险额、负 ACB 与 T5013 到底谁要报(Partnerships and the T5013 Return)
核实日期:2026-09-13|现行口径:2026 税年(会计期间在 2026 年结束的合伙)|复核:2027-06-30(T5013 指南每年 6 月前后改版,申报条件是行政政策,可以不经立法改动) 法条依据指向《所得税法》(Income Tax Act, ITA) 现行合订本(Act current to 2026-06-21);申报条件与罚则指向加拿大税务局 (Canada Revenue Agency, CRA) 指南 T4068 现行版(页面日期 2026-06-01)。
两个人合伙开一家店,第一年报税时几乎一定会问三个问题:合伙企业要不要自己报一张所得税表?T5013 是什么、我们要不要报?两人之间写个协议把利润多分给收入低的那个人,行不行?这一页写给三种读者:在列治文、素里、多伦多和朋友或亲戚合伙做生意、或者合伙买出租房的家庭;公司课学到一半、发现合伙企业在公司与独资之间还夹着一层规则的学员;以及准备做小生意报税实务、要替客户判断「这到底算不算合伙」的从业者。读完你应该能做到三件事:说清合伙收入为什么落在合伙人自己的 T1 或 T2 上、落在哪一年;按 T4068 逐条判断一个合伙当年要不要报 T5013,报的话哪天截止、迟了罚多少;算出一个合伙人手上权益的调整后成本基数 (adjusted cost base, ACB),并判断它变成负数时会不会立刻被当成资本利得。
一、制度设计与底层逻辑:合伙是一个「算账单位」,不是纳税人
1.1 税法不定义合伙,只规定合伙怎么算
《所得税法》没有给「合伙」下定义。CRA 在所得税解释文件 Folio S4-F16-C1 里说得很直白:法律承认合伙存在、规定了合伙交易的税务后果,但一个安排算不算合伙,要回到所在省或地区的合伙法去判断;最高法院在三宗案件里确认了这一点,即便合伙是在加拿大境外设立的也一样(CRA)。所以税法这一侧只做一件事:规定合伙的收入怎么算、算完落到谁头上。
这件事写在 ITA s.96(1)。条文的结构是一连串「视同」:计算合伙人的收入时,把合伙当成一个在加拿大居住的独立的人,把合伙的税年当成它的会计期间,合伙的每一项活动(包括持有财产)都当成是这个「独立的人」在做,逐个来源算出收入或亏损(加拿大联邦法规库)。算出来之后,s.96(1)(f) 把合伙从某一来源得到的收入,按份额计入合伙人在合伙税年结束的那一个税年的收入里(加拿大联邦法规库)。
CRA 的小生意页面把这句法条翻成了一句人话:合伙本身不就经营结果缴纳所得税,也不提交年度所得税申报表;每个合伙人把自己那一份收入或亏损,报在个人、公司或信托各自的申报表上(CRA)。
1.2 「穿透」推出来的四个后果
第一,合伙没有自己的税率。个人合伙人按个人边际税率交,公司合伙人按公司税率交。同一家合伙店,两个合伙人适用的税率可以完全不同。
第二,分到的是收入份额,不是拿到手的钱。s.96(1)(f) 计入的是「份额」,不看合伙当年有没有把钱分出去。钱留在合伙账上,合伙人照样要交税;反过来,合伙人从合伙提走的钱(提款)本身不是收入,它影响的是权益的成本基数(第二节 2.3)。
第三,亏损也穿透。合伙的经营亏损按份额落到合伙人身上,个人合伙人可以用它抵自己的其他收入——这是合伙与公司最大的不同之一,也是有限合伙「风险额」规则存在的原因(1.4)。
第四,时间点跟着合伙的会计期间走。有个人合伙人的合伙,会计期间原则上不能晚于历年末结束(s.249.1(1)(b)),所以绝大多数华人家庭的小合伙,会计期间就是 1 月 1 日到 12 月 31 日。
1.3 三种合伙:普通、有限、有限责任
普通合伙 (general partnership) 是默认形态。Folio 的归纳是:除有限合伙与有限责任合伙等特定情形外,普通法下的合伙人对合伙经营中产生的债务一般承担连带责任 (jointly and severally liable);反过来,参与者对经营债务不承担连带责任,通常说明合伙并不存在(CRA)。CRA 小生意页面还补了一句实务上很要命的话:只要在通常经营范围之内,任何一个合伙人的行为都约束合伙(CRA)。
有限合伙 (limited partnership, LP) 是省法规定的一种特殊合伙,至少有一名普通合伙人承担无限责任,有限合伙人的责任以其出资为限。Folio 特别说明,有限合伙人是「参与程度决定是否为合伙人」这条一般规律的例外——有限合伙人本来就不参与经营(CRA)。
有限责任合伙 (limited liability partnership, LLP) 常见于专业人士。它与有限合伙在税法上的区别,关键在 s.96(2.4):一个合伙人如果按合伙所适用的法律责任受限,就是税法上的「有限合伙人」;但如果法规限制的只是「因其他合伙人或雇员的过失、不当行为而产生的债务」的责任,这种限制不算(加拿大联邦法规库)。所以 LLP 的合伙人一般不会因为「有限责任」四个字就被套上有限合伙人的风险额限制。至于某个 LLP 的合伙协议与省法规具体怎么写,要回省法与协议原文逐份核。
1.4 为什么要给有限合伙人一个「风险额」上限
亏损穿透给了一个明显的套利空间:用少量出资买进一个有限合伙份额,合伙借大量的钱做亏损,亏损按份额落到投资人身上抵高税率收入,而投资人最多只赔出资。s.96(2.1) 把这条路堵住:有限合伙人从经营(农业经营除外)或财产分到的亏损,只能在其风险额 (at-risk amount) 以内扣除(加拿大联邦法规库)。
风险额的定义在 s.96(2.2),结构是「加三项、减两项」:权益的 ACB,加上期末时本期分到的收入份额,再减去合伙人(或与其非公平交易的人)欠合伙的钱,以及任何用来减轻其亏损影响的保障、补偿、收入担保之类的利益(加拿大联邦法规库)。「减去保障」这一项是整条规则的牙齿——出资之外还签了回购承诺或补偿协议的,风险额会被压下去。
超出风险额、这一年扣不掉的部分,成为有限合伙亏损 (limited partnership loss, LPL)。T4068 的说明是:LPL 可以无限期向后结转,在以后该有限合伙人对这个合伙有正的风险额时扣除(CRA)。
1.5 谁与谁在博弈
第一个战场是收入分给谁。 合伙协议可以自由约定分配比例,税法原则上跟着协议走。但 s.103(1) 规定,分配比例的主要理由可以合理认为是减少或推迟税款的,每个合伙人的份额改按「在所有情况下合理」的数额计算;s.103(1.1) 更直接:互相之间非公平交易的合伙人(比如夫妻、父母子女),分配份额如果考虑到各自投入的资本、为合伙付出的劳动等因素不合理,就视同为合理的数额,「不论协议如何约定」(加拿大联邦法规库)。
第二个战场是 CRA 看不看得见。 合伙不交所得税,但 CRA 需要知道钱分给了谁。T5013 申报就是这张「分配清单」。它的申报门槛决定了哪些合伙对 CRA 是透明的、哪些只靠合伙人各自申报——这是第二节 2.1 的主题。
第三个战场是退出。 合伙人提款可以超过自己的出资加累积收入,权益的 ACB 就变成负数。税法对「积极参与的普通合伙人」和「有限合伙人、被动合伙人」处理不同:前者在处置权益时才算,后者每个会计期末都要算(2.3)。
1.6 错报的法律后果
T5013 迟报是按天罚的:s.162(7.1) 规定罚款为 $100 与「$25 × 迟报天数(最多 100 天)」两者取大,所以封顶 $2,500(加拿大联邦法规库)。这笔罚款是罚合伙本身,与合伙人个人报税是否迟交无关。屡犯另有 s.162(8)(2.2)。
CRA 对合伙可以作出合伙层面的决定 (determination):s.152(1.4) 允许 CRA 就合伙某会计期间的收入、亏损、扣除等作出决定,并向每一位当期合伙人发出决定通知;时限是申报期限或实际申报日(取较晚者)起三年,除非每一位合伙人都签了豁免(CRA)。这意味着合伙账错了,会一次性影响所有合伙人的报表。
二、2026 税年现行规则与数字
2.1 T5013 谁要报:逐条对 T4068
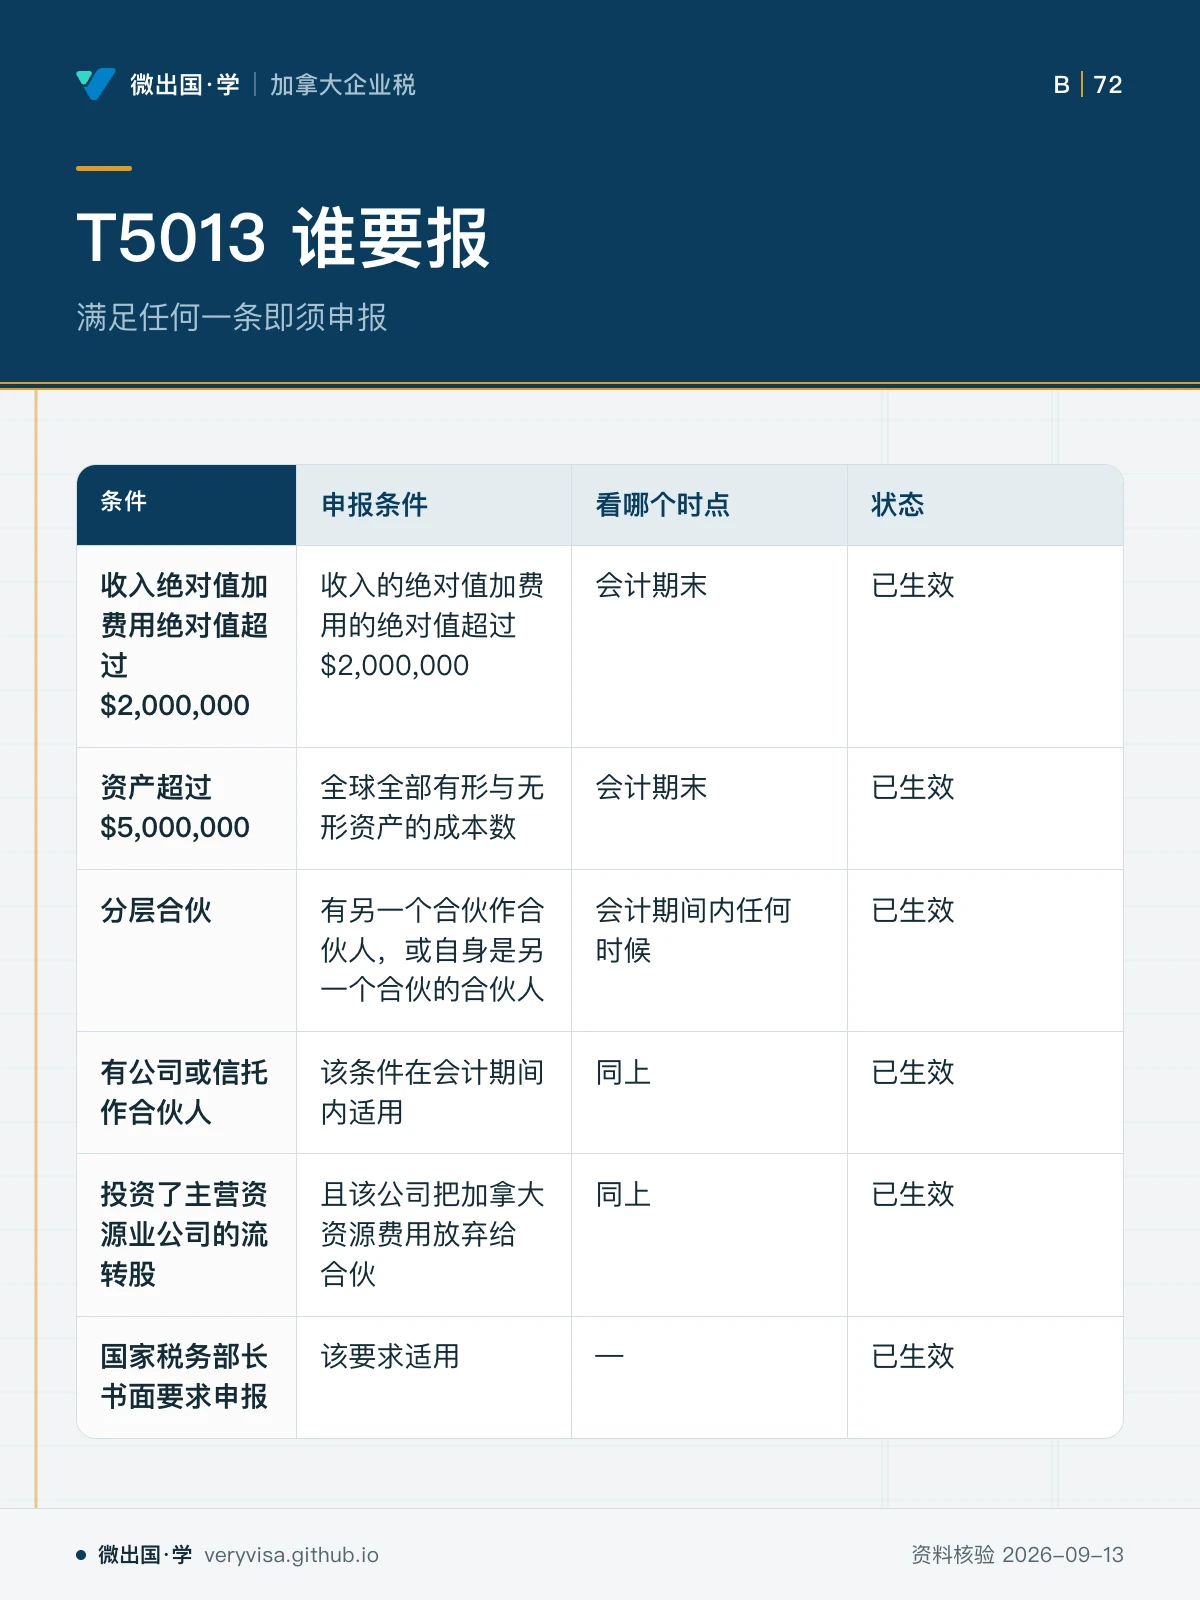
法定义务在 Income Tax Regulations 第 229(1) 条:凡在加拿大经营业务的合伙、加拿大合伙 (Canadian partnership)、以及指定投资流转合伙 (SIFT partnership),都要提交合伙信息申报。但 T4068 紧接着说,依 CRA 行政政策,其中一部分合伙不需要申报(CRA)。行政政策划出的「必须报」条件如下,满足任何一条即须申报:
| # | 条件(T4068 原文要点) | 看哪个时点 | 状态 |
|---|---|---|---|
| 1 | 收入的绝对值加费用的绝对值超过 $2,000,000 | 会计期末 | 已生效(行政政策+Reg 229(1),CRA) |
| 2 | 资产超过 $5,000,000 | 会计期末 | 同上 |
| 3 | 分层合伙:有另一个合伙作合伙人,或自身是另一个合伙的合伙人 | 会计期间内任何时候 | 同上 |
| 4 | 有公司或信托作合伙人 | 会计期间内任何时候 | 同上 |
| 5 | 投资了主营资源业公司的流转股,且该公司把加拿大资源费用放弃给合伙 | 会计期间内任何时候 | 同上 |
| 6 | 国家税务部长书面要求申报 | — | 同上 |
两个口径必须照原文做(CRA)。$2,000,000 那条是「加」不是「减」:把全球总收入与全球总费用的绝对值相加,而不是像算净利那样收入减费用。一家收入 $1,300,000、费用 $900,000 的合伙,净利只有 $400,000,但两者相加是 $2,200,000,已经过线。$5,000,000 那条用成本不用净值:全球全部有形与无形资产的成本数,不考虑折旧。
加拿大合伙的定义在 ITA s.102(1):所有合伙人在相关时点都是加拿大居民的合伙(法条原文,见 加拿大联邦法规库 所在的同一合订本)。
✕
「合伙人超过 5 人才要报」这句话在现行指南里找不到
坊间和一些中文资料仍把 T5013 的申报条件写成「合伙人超过 5 人,或有公司、信托合伙人」。现行 T4068 列出的全部条件里没有任何人数门槛。指南自己举的例子正好相反:一个有 10 名合伙人、全部是个人的新合伙,收入与费用绝对值合计不到 $2,000,000、资产不到 $5,000,000、不是分层合伙、没有公司或信托合伙人、没有流转股投资——不需要申报;而另一个只有两名合伙人的合伙,因为其中一名合伙人本身是合伙,必须申报(CRA)。判断时照 2.1 表逐条过,人数不是判据。
不需要申报的合伙怎么告诉合伙人各自的份额? T4068 给了两个选项:把当期财务报表交给每位合伙人;或者自愿提交申报并给每位合伙人开 T5013 单 (T5013 slip)(CRA)。不需要报 T5013,不等于合伙人不用报这笔收入——个人合伙人依然要在 T2125 上报自己那一份经营收入,并按 T4002 指南填写;收到 T5013 单的个人合伙人要把它附在 T1 上(CRA(1、2))。
2.2 申报期限、要交哪几张表、迟了罚多少
截止日看合伙人是谁,而且看的是整个会计期间,分层合伙要一路穿到最终的合伙人 (end members)(CRA):
| 会计期间内的合伙人构成 | 截止日 | 示例(会计期间 2026-12-31 结束) |
|---|---|---|
| 全部是个人(信托视同个人;以修正合伙方式申报的投资俱乐部同) | 会计期间结束所在历年的次年 3 月 31 日 | 2027-03-31 |
| 全部是公司 | 会计期间结束后五个月 | 2027-05-31 |
| 其他情形(混合) | 上面两个日子取较早者 | 2027-03-31 |
T5013 单要在截止日之前寄出、当面交付或以电子方式送达每位合伙人。合伙在正常期末之前停止全部业务的,所有未报的申报在「停业后 90 天」与「本来的截止日」之间取较早者(Reg 229(6),CRA)。
要交的表:T5013 FIN(合伙财务申报)与附表 T5013 SCH 1、SCH 50、SCH 100、SCH 125、SCH 141(投资俱乐部可免 SCH 141),适用时加 SCH 140,再加每位合伙人的 T5013 单和汇总表 T5013 SUM,全部是必交件。一个历年内提交超过五份信息申报(单)的,必须通过互联网提交(CRA)。
| 情形 | 罚款 | 依据 | 状态 |
|---|---|---|---|
| 合伙信息申报迟交 | 每天 $25,最低 $100,最高 $2,500 | s.162(7.1) | 已生效 |
| 合伙人未履行申报或其他义务(含迟发 T5013 单) | 每项失误每天 $25,最低 $100,最高 $2,500 | s.162(7) | 已生效 |
| 屡犯 | 另罚每名合伙人每月(不足一月按一月)$100,最多 24 个月 | s.162(8) | 已生效;三个条件同时成立才适用 |
| 未尽合理努力取得合伙人社保号或企业号 | 每次失误 $100(合伙与合伙人都可能被罚) | T4068 第 5 章 | 已生效 |
| 没有任何合伙人提交申报且被定罪 | 每名合伙人罚金 $1,000 至 $25,000,或罚金加最长 12 个月监禁 | s.238(1) | 已生效 |
屡犯罚的三个条件照 s.162(8) 原文:该期已被罚过迟报罚;CRA 已依 s.233 向合伙人正式送达申报要求;前三个会计期间中任何一期也被罚过迟报罚(加拿大联邦法规库)。「每名合伙人每月 $100」这个基数会随人数放大,这正是人多的合伙最怕的一条。
2.3 合伙权益的 ACB:加什么、减什么、什么时候变
合伙人手上的合伙权益 (partnership interest) 是一项资本财产,出售时要算资本利得。它的 ACB 从「取得权益的成本」起步,按 s.53 逐年调整(加拿大联邦法规库):
加项,s.53(1)(e):主要是合伙人在此前已结束的各会计期间里分到的收入份额(第 (i) 目),另有分到的资本股息、合伙收到的人寿保险赔款等份额。减项,s.53(2)(c):主要是此前已结束的各会计期间分到的亏损份额(第 (i) 目,但已计入 LPL 的部分除外),以及合伙人在该时点之前收到的利润或资本分配(第 (v) 目,即提款)。
措辞的时间差是本节最容易出错的地方。收入份额要等会计期间结束之后才加进 ACB,提款却在收到时就减。 所以一个在年中大额提款的合伙人,年内某个时点的 ACB 可能是负数,等期末一过、当期收入份额加进来又转正。
负 ACB 什么时候变成真金白银的资本利得,取决于你是哪一类合伙人:
s.40(3.1):会计期末时,如果合伙人是有限合伙人,或者自成为合伙人以来一直是「指定合伙人」(specified member),那么按 s.40(3.11) 公式算出的负数部分,视同在该会计期末处置权益的收益(1994 年 2 月 22 日已持有、且在期末属于「除外权益」(excluded interest) 的除外)(加拿大联邦法规库)。「指定合伙人」在 s.248(1) 定义:有限合伙人,加上那些既没有积极参与合伙非融资业务、也没有以个人身份定期持续大量从事同类业务的合伙人(加拿大联邦法规库)。
s.40(3.12) 给了一个对冲:之前因 s.40(3.1) 被视同产生过收益的,以后某个会计期末可以在不超过已确认收益的范围内,选择确认一笔视同亏损(加拿大联邦法规库)。
积极参与的普通合伙人不适用 s.40(3.1)。他的负 ACB 不会每年被拿出来课税,而是在处置权益时由 s.100(2) 收回:计算处置收益时,除 s.40(1) 算出的数外,另加上「减项总额超过成本加加项总额」的那一段(加拿大联邦法规库)。换句话说,负 ACB 不会消失,只是推迟到卖出或退出那一天。
2.4 有限合伙人的风险额:一张计算顺序表
| 步骤 | 做什么 | 法条 |
|---|---|---|
| ① | 算出本会计期间分到的经营或财产亏损(农业经营亏损另走) | s.96(1)、(2.1) |
| ② | 算期末风险额:ACB + 本期收入份额 − 欠合伙的钱 − 亏损保障类利益 | s.96(2.2) |
| ③ | 风险额先减去本期分到的投资税收抵免加回额、农业亏损份额、资源费用份额 | s.96(2.1)(b) |
| ④ | 亏损超过③结果的部分本年不得扣除,成为 LPL | s.96(2.1)(c)、T4068 |
| ⑤ | LPL 无限期结转,以后有正风险额时扣 | T4068 |
这张表是机制,没有年度数字,2024 至 2026 税年未见条文变化(本次只核了 2026-06-21 合订本,历年修订另核)(加拿大联邦法规库、CRA)。
三、实务流程:从「算不算合伙」到每个合伙人的报表
第一步,先判断是不是合伙。 普通法各省的合伙法把合伙定义为「以营利为目的、共同经营业务的人之间存在的关系」。最高法院据此归纳出三个基本要件:两人或以上经营业务、共同、以营利为目的(CRA)。Folio 同时列了法院参考过的要素:各方为共同事业投入金钱、财产、劳力、知识或技能;对标的有共同财产权益;分担利润与亏损;相互享有控制或管理权;以合伙名义报税;共同银行账户;以合伙名义与第三方往来(CRA)。没有一条是单独决定性的,法院的做法是综合所有事实去判断各方实际做了什么,是否与「共同营利经营」的意图一致。
三条「不算」同样出自省法(Folio 1.5,CRA):公司或社团不是合伙;联权共有、分权共有、共同财产或部分所有权,本身不会就其所持有之物构成合伙,不论共有人是否分享其使用产生的利润;分享毛收入本身不构成合伙。另外,合伙登记了不等于合伙存在——在合伙法里,这类声明不能压过实际事实(Folio 1.6)。CRA 小生意页面也提醒反方向:一个简单的口头协议就足以成立合伙(CRA)。
魁北克不适用普通法合伙法,而是《魁北克民法典》第 2186 条的合伙合同定义:两方或以上本着合作精神约定开展一项活动(包括经营企业),以财产、知识或活动出资,并分享由此产生的金钱利润(CRA)。
第二步,定会计期间与分配比例。 有个人合伙人的,会计期间原则上在历年末结束。分配比例看合伙协议,但要能经受 s.103 的检验(1.5)。
第三步,按合伙是「独立的人」算出每个来源的收入。 经营、专业、佣金、农业、渔业、出租、投资收入逐项分开计算(T4068 第 7 章的工作底稿要求,CRA)。
第四步,逐条过 2.1 表,决定要不要报 T5013。 要报的,按合伙人构成定截止日(2.2),准备 T5013 FIN 与全部附表、每人一张 T5013 单。不要报的,把财务报表发给每位合伙人,或自愿申报。
第五步,每个合伙人各自申报。 个人合伙人在 T1 上附 T2125(或农业、渔业对应表),公司合伙人在 T2 上报,信托在信托申报表上报(CRA)。有限合伙人按 2.4 表处理亏损。
第六步,每年期末更新每位合伙人的 ACB 台账。 期初数、上期收入份额加项、上期亏损份额减项、本期提款减项,逐人逐年记。是有限合伙人或指定合伙人的,期末 ACB 为负时按 s.40(3.1) 报视同收益。
第七步,GST/HST 单独判断。 见第四节。
CRA 会怎么核。 合伙层面的决定会同时发给全体合伙人;合伙人个人报的份额与 T5013 单或财务报表对不上,是最常见的核查触发点。T4068 要求保留为取得合伙人社保号所做努力的证据(例如挂号信的日期与名单),以便证明「已尽合理努力」(CRA)。
🔧
合伙协议最好写清六件事
分配比例(利润与亏损可以不同)、出资与提款规则、新合伙人入伙与退伙的计算方法、会计期间、谁负责申报与发单、合伙终止时财产怎么分。写清楚不是为了「让合伙成立」——口头协议已经足够——而是为了在 s.103 与 CRA 决定面前拿得出「这个比例合理」的依据。
四、联邦之外:GST/HST、省法与魁北克
4.1 GST/HST:合伙是「人」,登记的是合伙
所得税把合伙当算账单位,消费税不一样。GST/HST 备忘录 2-1 写道:《消费税法》(Excise Tax Act) s.123(1) 把「人」定义为个人、合伙、公司、遗产、信托以及各类团体;就 GST/HST 而言,合伙被视为一个人,这一点与所得税法不同。依 s.272.1(1),一个人以合伙人身份所做的事,视为合伙在其活动过程中所做;合伙从事商业活动的,登记的是合伙,不是各个合伙人(CRA)。CRA 小生意页面同样提醒:合伙作为独立的人,在加拿大提供应税供应的,可能需要登记并收取 GST/HST(CRA)。
小供应商门槛怎么算,要注意「关联」:同时以独资身份经营的个人合伙人,其独资业务的应税供应一般不与合伙的合并计算,除非该个人与合伙构成关联 (associate);依 s.127(3)(a),一个人连同其关联人有权分享的合伙利润超过一半的,即与合伙关联,关联人必须合并应税供应额来判断是否属于小供应商(CRA)。门槛金额与快速法等制度,见本课 ca-business-03 一讲。
还有一个细节:备忘录 2-1 在「商业活动」定义里,把全部成员都是个人的合伙在「没有合理营利预期」下进行的业务排除在外(CRA)。所以一个几乎不以营利为目的的家庭合伙,GST/HST 上未必构成商业活动——但这条的判断标准和所得税上的「以营利为目的」不是同一份文件,要分开核。
4.2 省法决定合伙存不存在
第一节已经说过,合伙是否存在要回省或地区的合伙法。卑诗、安大略等普通法省份各有合伙法规,用的是「以营利为目的共同经营业务」这个定义;魁北克用民法典第 2186 条(CRA)。同一个安排,在不同省的法律下结论可能不同,跨省合伙先问合伙协议适用哪个省的法律。有限合伙与有限责任合伙也都是省法产物,登记与责任限制的具体规则回省法原文。
4.3 合伙之外的「像合伙」:合营
Folio 另列了合营 (joint venture)。它同样不是法定概念,是否存在也回省法。税务法院在一宗案件中提出合营的三个特征:对标的有共同财产权益;相互享有控制与管理权;业务目标限于一项或少数几项事业(CRA)。与合伙相比,合营要求「相互控制」,而合伙即使只由一个合伙人管理,也不妨碍认定为共同经营。合营在所得税法上不是纳税人,不能有自己的会计期间,也不能自己申领 CCA(Folio 1.21)。
五、历史变革
解释文件的换代。 CRA 关于「什么是合伙」的现行口径是 Folio S4-F16-C1,2015 年 5 月 5 日首次发布时取代并废止了原解释公报 IT-90;现行版本自 2015 年 11 月 26 日起生效(CRA)。考试口径或旧资料引用 IT-90 的,内容方向大体延续,但引用时应改指 Folio。
负 ACB 规则的祖父条款。 s.40(3.1) 至今保留一处例外:合伙人在 1994 年 2 月 22 日已持有、且在会计期末属于「除外权益」(excluded interest) 的,不适用期末视同收益(加拿大联邦法规库)。这说明这条规则是在那个时点前后引入的;遇到持有三十年以上的老合伙份额,要单独核祖父资格。
有限责任合伙的责任限制被专门排除在「有限合伙人」之外。 s.96(2.4)(a) 的括号把「只限制因他人过失而生之责任」的法规排除(加拿大联邦法规库),说明立法者有意把专业人士的 LLP 与投资型有限合伙区别对待:前者的合伙人仍然实际承担自己经营的风险,不需要风险额这道闸。
T5013 申报条件是行政政策,可以随指南改。 法定义务在 Reg 229(1) 是「所有合伙都要报」,现行的 $2,000,000 / $5,000,000 等条件是 CRA 行政上的豁免范围(CRA)。坊间流传的「超过 5 人」说法,本页在现行官方页面找不到依据,它是否来自某个旧版行政口径待核;2026 税年一律按 2.1 表判断。也因为是行政政策,每年指南改版都要重看这一节——这就是本页复核日定在 2027 年 6 月底的原因。
六、案例
案例一 · 列治文两位朋友合伙开茶饮店:不用报 T5013,但照样要报税
情景(示例)。 小林和阿辉在列治文合伙开一家茶饮店,没有注册公司,只有一份两页的合伙协议:利润与亏损六四分,会计期间为历年。2026 年店里收入 $620,000,费用 $540,000,净利 $80,000;设备与装修的成本合计 $180,000。两人都是个人,没有其他合伙人。小林年初出资 $30,000,阿辉 $20,000;年内小林陆续提款 $55,000,阿辉提款 $25,000。
适用规则。 先判是不是合伙:两人共同出资、共同经营、分担盈亏、以营利为目的,符合省法的三要件(CRA)。再逐条过 T5013 条件:收入与费用绝对值合计 $1,160,000,未超过 $2,000,000;资产成本 $180,000,未超过 $5,000,000;不是分层合伙,没有公司或信托合伙人,没有流转股,CRA 也没有书面要求——2026 税年不需要报 T5013(CRA)。
算出的数。 小林的收入份额 $48,000、阿辉 $32,000,各自在 2026 年 T1 的 T2125 上申报,与两人各提了多少钱无关(s.96(1)(f),加拿大联邦法规库)。ACB:小林 2026 年底前是 $30,000 − $55,000 = −$25,000;会计期间结束之后,加上 2026 年收入份额 $48,000,变成 $23,000(s.53(1)(e)(i)、(2)(c)(v),加拿大联邦法规库)。小林是积极经营的普通合伙人,不是指定合伙人,期末那个负数不触发 s.40(3.1)(加拿大联邦法规库(1、2))。
变量一改,结论就翻。 如果阿辉为了「方便开发票」把自己的份额转给他名下的一家控股公司持有,合伙从此有了公司合伙人,不论规模多小,都要报 T5013;合伙人是一个个人加一家公司,属于混合情形,截止日取 2027 年 3 月 31 日与 5 月 31 日中较早者,即 2027 年 3 月 31 日(CRA)。如果晚交 40 天,迟报罚是 40 × $25 = $1,000(s.162(7.1),加拿大联邦法规库)。
常见错报。 以为「不用报 T5013 就不用报这笔收入」,或者按提款额而不是按份额报收入。
案例二 · 素里一对夫妻共同持有出租房:共有不等于合伙,协议也改不了分配
情景(示例)。 素里的周先生和周太太各持一半产权,共同持有一套出租的联排屋,2026 年租金收入 $36,000,费用 $22,000。朋友建议两人签一份「家庭合伙协议」,把租金收入的 90% 分给没有工作的周太太,省下周先生的高边际税。
适用规则。 第一层,这是不是合伙。Folio 援引的省法写明:共有产权本身不构成合伙,分享毛收入本身也不构成合伙(CRA)。夫妻只是共同持有一处出租物业、收取租金,不能仅凭共有与分租金就认定为税法上的合伙;而签一份协议、甚至去登记,也不能单独创造一个合伙——法院看的是实际经营事实(Folio 1.6、1.13)。是否构成合伙必须按具体事实个案判断,本页不替任何具体家庭下结论。
第二层,即便被认定为合伙,夫妻属于非公平交易关系,s.103(1.1) 规定分配份额若不考虑各自投入资本与劳动而不合理,就视同为合理数额,不论协议怎么写(加拿大联邦法规库)。两人各出一半产权、共同管理,90 比 10 的分法很难说合理。
算出的数。 按各自产权份额,净租金 $14,000 各计 $7,000,各自申报(出租收入的具体报法见个人课物业一讲)。
常见错报。 以为「写个合伙协议就能随意分收入」;或者反过来,因为「我们两个人一起收租」就去报 T5013、领合伙的企业号——共有物业通常不是合伙,贸然按合伙处理并不能让它变成合伙;Folio 还提示,不属于合伙财产的,与合伙财产相关的 CCA 规定不适用(Folio 1.22)。
案例三 · 多伦多一位有限合伙人:亏损扣到风险额为止,负 ACB 每年都算
情景(示例)。 多伦多的钱女士 2026 年初出资 $50,000 买进一个投资型有限合伙的份额,没有向合伙借钱,也没有任何回购、补偿或收入担保安排。合伙会计期间为历年,2026 年分给她的经营亏损是 $70,000。2027 年合伙没有收入,却向每位有限合伙人发放了分配,她收到 $8,000。
2026 年。 期末风险额 = ACB $50,000,加本期收入份额 0,减欠合伙的钱 0、减保障利益 0 = $50,000(s.96(2.2),加拿大联邦法规库)。本年可扣亏损 $50,000,其余 $20,000 成为 LPL,无限期结转(s.96(2.1)、T4068,CRA)。ACB 减去分到的亏损份额,但已计入 LPL 的 $20,000 不减,所以 2027 年初 ACB 是 $0 而不是 −$20,000(s.53(2)(c)(i),加拿大联邦法规库)。
2027 年。 收到 $8,000 分配时 ACB 即减为 −$8,000(s.53(2)(c)(v))。钱女士是有限合伙人,2027 年会计期末负 ACB $8,000 视同处置权益的收益,在 2027 年报资本利得(s.40(3.1),加拿大联邦法规库)。她 2026 年结转下来的 $20,000 LPL 此时仍然用不上,因为风险额不是正数。
常见错报。 把 $70,000 亏损全部扣掉;或者把 LPL 部分也从 ACB 里减掉,结果 2027 年把视同收益算成 $28,000。
七、常见错报与自查清单
- 给合伙企业单独报一张所得税表,或以为合伙「交过税了」。 识别方法:问一句「这笔收入在谁的 T1、T2 或 T3 上」。合伙本身不交所得税、不报年度所得税表(CRA)。
- 错误说法:用「合伙人超过 5 人」判断 T5013。 识别方法:底稿里只要出现人数门槛,整段按 2.1 表六条重判;10 个个人合伙人的小合伙可以不报,两人合伙也可能必须报。
- 把 $2,000,000 条件算成净利。 识别方法:看底稿是收入减费用还是收入加费用。原文是两个绝对值相加。
- 资产条件用账面净值。 识别方法:看是否扣了累计折旧。原文用全球全部资产的成本数。
- 有公司或信托合伙人的小合伙没报。 识别方法:会计期间内任何时候出现过公司、信托或另一个合伙作合伙人,就要报,与规模无关。
- 混合合伙人按五个月算截止日。 识别方法:只要不是「全部是公司」,截止日就不会晚于次年 3 月 31 日。
- 按提款额报收入。 识别方法:对照份额与提款两列数。报的是份额,提款只减 ACB。
- 有限合伙人亏损全扣。 识别方法:看有没有算期末风险额,保障、补偿、欠合伙的钱有没有减掉。
- ACB 台账把当期收入份额提前加进去。 识别方法:收入份额只能在会计期间结束之后加,提款在收到时就减。
- 给积极经营的普通合伙人每年报负 ACB 收益,或给有限合伙人漏报。 识别方法:先判是不是有限合伙人或一直是指定合伙人,再决定走 s.40(3.1) 还是等处置时的 s.100(2)。
- 以为夫妻签了合伙协议就能随意分配收入。 识别方法:非公平交易合伙人之间的分配要经 s.103(1.1) 按资本与劳动检验合理性。
- 每个合伙人各自登记 GST/HST。 识别方法:从事商业活动的合伙,登记的是合伙本身(CRA)。
- 把共有出租房当合伙处理。 识别方法:先问有没有「共同经营业务」,共有产权与分租金本身不构成合伙。
ℹ️
个案回原文、回持牌专业人士
合伙是否存在、分配是否合理、祖父条款是否适用,全部是事实问题。本页只给判断框架与官方原文依据;具体家庭或生意的结论,请回 CRA 指南 T4068、Folio S4-F16-C1、法条原文,并咨询持牌专业人士。
转入与转出合伙:只点到为止。 个人把资本财产、存货等转给自己作为合伙人的加拿大合伙时,可以与全体其他合伙人共同选择,按 s.85(1)(a) 至 (f) 的方式以选定金额转让(s.97(2),加拿大联邦法规库)。合伙把财产转给一家应税加拿大公司、对价包含公司股份的,可以用 s.85(2) 选择;如果合伙在转让后 60 天内清算、清算前除公司给的对价外没有其他财产,另有 s.85(3) 的规则(加拿大联邦法规库)。选择表的填法、选定金额的上下限与对价设计,放在公司课的 ca-corporate-04-shareholder-loans-s85-abil-windup 一讲;要不要从合伙改成公司,先读 ca-business-05-incorporate-or-not。
下一步练习:122
术语双语对照
| English | 中文 | 一句话机制 |
|---|---|---|
| partnership | 合伙 | 税法不定义,回省法判断;以营利为目的共同经营业务的人之间的关系 |
| general partnership | 普通合伙 | 默认形态,合伙人一般对合伙债务承担连带责任 |
| limited partnership (LP) | 有限合伙 | 省法产物;有限合伙人责任以出资为限,亏损受风险额限制 |
| limited liability partnership (LLP) | 有限责任合伙 | 只限制因他人过失而生的责任,一般不因此成为税法上的有限合伙人(s.96(2.4)) |
| limited partner | 有限合伙人 | 依合伙所适用法律责任受限的合伙人(s.96(2.4)) |
| specified member | 指定合伙人 | 有限合伙人,或不积极参与、也不以个人身份持续从事同类业务的合伙人(s.248(1)) |
| at-risk amount (ARA) | 风险额 | ACB 加本期收入份额,减欠合伙的钱与亏损保障(s.96(2.2)) |
| limited partnership loss (LPL) | 有限合伙亏损 | 超出风险额扣不掉的亏损,无限期结转 |
| adjusted cost base (ACB) | 调整后成本基数 | 合伙权益的税务成本;收入份额期末后加,亏损份额与提款减(s.53) |
| negative ACB | 负 ACB | 有限合伙人与指定合伙人期末视同收益(s.40(3.1));其他合伙人处置时收回(s.100(2)) |
| Canadian partnership | 加拿大合伙 | 全体合伙人在相关时点都是加拿大居民(s.102(1)) |
| tiered partnership | 分层合伙 | 有合伙作合伙人或自身是合伙人的合伙;无论规模都要报 T5013 |
| T5013 slip / T5013 SUM | T5013 单 / 汇总表 | 发给每位合伙人的份额清单与其汇总 |
| T5013 FIN | 合伙财务申报 | 合伙信息申报的主表,配 SCH 1、50、100、125、141 |
| Regulation 229 | 所得税条例第 229 条 | 合伙信息申报的法定义务;门槛是 CRA 行政政策 |
| determination (s.152(1.4)) | 合伙层面决定 | CRA 对合伙收入等作出决定,发给全体合伙人,三年时限 |
| joint venture | 合营 | 共同财产、相互控制、目标有限;不是纳税人,不能自己申领 CCA |
| co-ownership | 共有 | 共有产权本身不构成合伙 |
| person (ETA s.123(1)) | 人(消费税法) | GST/HST 上合伙是「人」,由合伙登记 |
| associate (ETA s.127(3)) | 关联人 | 连同关联人分享合伙利润过半即与合伙关联,小供应商门槛要合并计算 |
| section 97(2) election | 转入合伙选择 | 全体合伙人共同选择,按 s.85(1) 方式以选定金额转让财产给合伙 |
| section 85(2) / 85(3) | 合伙转公司 | 合伙以换股方式转财产给公司;60 天内清算另有规则 |
来源
法条(现行合订本,Act current to 2026-06-21):s.96(1)、(1)(f)、(2.1)、(2.2)、(2.4) 合伙收入穿透、有限合伙人亏损限制、风险额与有限合伙人定义(加拿大联邦法规库)· s.40(3.1)、(3.11)、(3.12) 负 ACB 视同收益与其后的选择亏损(加拿大联邦法规库)· s.53(1)(e)、(2)(c) 合伙权益 ACB 加减项(加拿大联邦法规库)· s.97(2) 转入合伙选择(加拿大联邦法规库)· s.85(2)、(3) 合伙转公司(加拿大联邦法规库)· s.100(2) 处置合伙权益时收回负 ACB(加拿大联邦法规库)· s.103(1)、(1.1) 不合理分配(加拿大联邦法规库)· s.162(7)、(7.1)、(8) 罚则(加拿大联邦法规库)· s.248(1) 指定合伙人(加拿大联邦法规库)。s.102(1)、s.249.1(1)(b) 引自同一合订本。
CRA:指南 T4068 合伙信息申报(页面日期 2026-06-01;须报条件、示例、截止日、罚则、T5013 FIN 附表、合伙层面决定)(CRA)· 小生意「合伙」页(页面日期 2026-08-17)(CRA)· 所得税 Folio S4-F16-C1「什么是合伙」(CRA)· GST/HST 备忘录 2-1 必须登记(页面日期 2026-06-12)(CRA)。