核实日期:2026-10-30|适用税年:2026|下一次复核:2026-11-30。本文把个人申报抵免翻译成公司可以执行的资料、工资和福利控制;抵免是否可用,仍由员工在 T1 按自己的家庭事实判断。
公司的人力资源团队经常遇到三类请求:员工要公司把配偶、父母或子女的照护费用列入福利;员工要公司确认自己“有残障额”;员工提交医疗、领养或社会援助资料,要求从工资预扣中直接扣税。正确的第一步不是把金额抄进工资系统,而是把雇主付款的性质与员工个人申报的抵免分开。雇主可以记录付款对象、服务日期、计划资格和 T4 处理;不能因为看见发票,就替员工判定受养人关系、净收入或医疗费用的合资格范围。
一、配偶额与合资格受养人额是申报人的计算格
2026 年的配偶或同居伴侣金额:申报人净收入不超过 181,440 加元时最高 16,452 加元,净收入达到 258,482 加元及以上时为 14,829 加元;配偶需要照护、可加照护者补充时,两档分别为 19,192 加元和 17,569 加元。合资格受养人额用的是同一组数字。它们不是公司福利上限,也不是“每位员工都能领取”的现金。计算要先看申报人的身份,再看配偶或受养人的净收入,最后判断是否有照护者补充;配偶收入越高,抵免基数可能越低。
因此,员工工资为 90,000 加元,并不能让 HR 推出“配偶额可用”。加拿大没有夫妻合并报税,配偶额要看配偶自己的净收入,配偶收入高了这一格就会被扣到很少甚至为零;员工也可能根本不满足合资格受养人的条件。公司在年末资料包中可以提供员工本人的应税工资、已报告福利和雇主付款证明;不得在工资单备注中写“已取得配偶额”,也不得把这些抵免参数变成公司的 dependent allowance。
给 18 岁以下需照护子女、需照护的配偶或合资格受养人加的照护者补充额,2026 年是 2,740 加元。补充额通常取决于被照护人的年龄、资格和收入,而不是员工是否在公司登记了“家属”。若公司为员工支付日间照护、护理或交通费用,必须先按福利与费用报销规则判定这笔付款是否构成员工收入、是否有专门排除;个人 T1 的照护者抵免是另一道判断。两边可以同时需要凭证,但不可以用同一张付款记录自动证明两边都合资格。
二、老年额、照护者额与残障额不能互相替代
2026 年联邦老年额是 9,208 加元,净收入超过 46,432 加元开始按 15% 递减。年满 65 岁的公司股东或员工,可能符合个人申报的老年额,但公司不能把“年满 65 岁”写进统一薪酬规则,向所有年满 65 岁者保证同一税后金额。收入递减使用的是申报口径的净收入;奖金、股息、退休金和配偶安排都可能改变结果。
照顾 18 岁以上失能亲属的加拿大照护者额,2026 年最高 8,773 加元,受抚养人净收入超过 20,601 加元开始扣减。这里的“成年”“失能”“受抚养”各有事实条件,不能由公司福利系统的“残障人士”标签替代。公司可以保留员工提交的计划资格文件,但不应在公共 HR 报告中复制诊断细节;财务只需要知道付款、福利和税表处理所必需的最少信息。
2026 年联邦残障金额是 10,341 加元;未满 18 岁者另有最高 6,032 加元的补充,但为其报销的照护和托儿费用超过 3,533 加元的部分要从补充里扣掉。残障金额不是雇主“额外免税工资”,未成年补充也不是公司按年龄自动发放的津贴。员工是否有有效的残障税收抵免证明、费用是否满足照护门槛,应由员工及税务专业人士按 T1 规则判断。公司付款若是工资、应税福利或合资格的福利计划支出,则按相应 payroll 规则处理,不因员工拥有残障证明而自动免税。
三、领养与医疗费用:凭证链比一个总数更重要
领养费用抵免每次领养最多按 19,972 加元合资格费用计算(2026 年)。公司若提供领养援助,必须把计划条款、付款日期、收款人和员工是否已获报销分别记录。员工在个人申报中使用领养抵免时,还要满足儿童、费用和时间条件;公司不能把“已报销”直接等同“员工仍可申报”。同一费用若已由雇主承担,员工应按规则确认是否仍属于自己承担的合资格费用,避免重复使用。
医疗费用抵免只算超过「净收入的 3% 或 2,890 加元两者较低者」的那部分(2026 年)。可退还医疗费用补充额 2026 年最高 1,534 加元,要求工作收入至少 4,478 加元,家庭净收入超过 33,960 加元开始递减。四个数字回答的是不同问题:医疗费用超没超过起算线、有没有补充、工作收入够不够、家庭收入是否过高。它们不是公司医疗保险的年度额度,更不是员工看诊时可以直接从工资中扣掉的免税金额。
四、困难补助与公司付款的边界
CRA 指数化表里有一个每月 450 加元(2026 年)的收入排除额,常被误读成「社会援助」或「困难补助」的免税额。它其实只适用于体育队队员或休闲项目参与者领取的食宿津贴,和公司给员工的困难补助毫无关系。公司向员工发紧急援助、预支工资、无息贷款或一次性补贴,应分别判断是工资、贷款、员工福利还是慈善性质付款;没有哪一个现成的「免税额度」可以给这些付款套上。财务底稿应写清付款依据和是否可追回,避免把可追回贷款与薪酬混在一起。
如果公司向遭遇重大生活困难的员工发放无息或低息贷款,根据所得税法第 80.4 条,必须按照 CRA 规定的推定利率(Prescribed Rate)核算并确认雇员利息福利(Deemed Interest Benefit)。这类福利必须通过工资系统体现在 T4 表格的 Box 14 及 Box 36 中。财务团队若误以为员工符合低收入或困难救助标准即可免予申报应税福利,将在雇主端工资税审计(Employer Payroll Audit)中面临补缴预扣税、CPP、EI 以及过失罚金的严重风险。
五、私人健康服务计划(PHSP)与医疗费用抵免的交接控制
在现代加拿大公司中,雇主往往通过第三方保险公司设立私人健康服务计划(Private Health Services Plan, PHSP)为雇员及其家属提供补充医疗与牙科保险。在这里,财会人员必须严格区分雇主保费支出与雇员个人自付部分:
- 雇主承担保费的税务性质:在除魁北克省以外的加拿大法域,雇主为全职员工支付的合资格 PHSP 保费属于非应税福利(Non-taxable Benefit),不计入 T4 的 Box 14。但这笔保费直接由雇主或保险公司支付,员工个人在申报 T1 医疗费用税收抵免(METC)时,绝对不得将雇主代为支付的保费重复列入抵免基数。
- 雇员自付保费与免赔额(Deductibles):员工通过工资扣款自行支付的补充医疗险保费,或者在保险报销后个人实际承担的共付额(Copay),属于合资格的医疗支出。雇主通常应在 T4 表格的 Box 85 中准确汇总该年度从员工薪资中扣除的 PHSP 保费金额,作为员工个人在税表 Line 33099 申报医疗抵免的一手官方证据。
- 报销款项的排他性审查:如果员工提交的某笔物理治疗或处方药发票已全额获得公司 PHSP 计划的报销,员工在个人税表中必须将其剔除。若公司在年终向员工出具包含总支出的汇总报表,必须在附注中明确区分「雇主赔付额」与「个人净自付额」,防止员工在 T1 申报时误将全额发票再次计入医疗费用,造成向税务局虚报费用的严重法律后果。
六、公司年末操作规程与合规交接清单
建立清晰的 HR 与财务交接闭环,需要严格落实四步法: - 第一步,建立员工福利付款台账:逐笔核实付款对象、支付日期、报销属性、计划资格以及 T4 映射关系。 - 第二步,出具免责性质的事实清单:向员工书面声明,公司出具的文件仅证明资金支付事实,并不构成员工在个人 T1 表格上合资格享受任何特定抵免的法定保证。 - 第三步,指导员工归档个人证明链:包括合格医生出具的 T2201 残障证明有效批准信、受养人法定监护证明、实际居住天数记录、自付医疗原始凭据与领养协议。 - 第四步,锁定 2026 年度官方参数标准:彻底清退过往旧版工资软件中的停滞数值,严格采用 2026 税年经 CRA 索引后的最新上限与递减门槛。
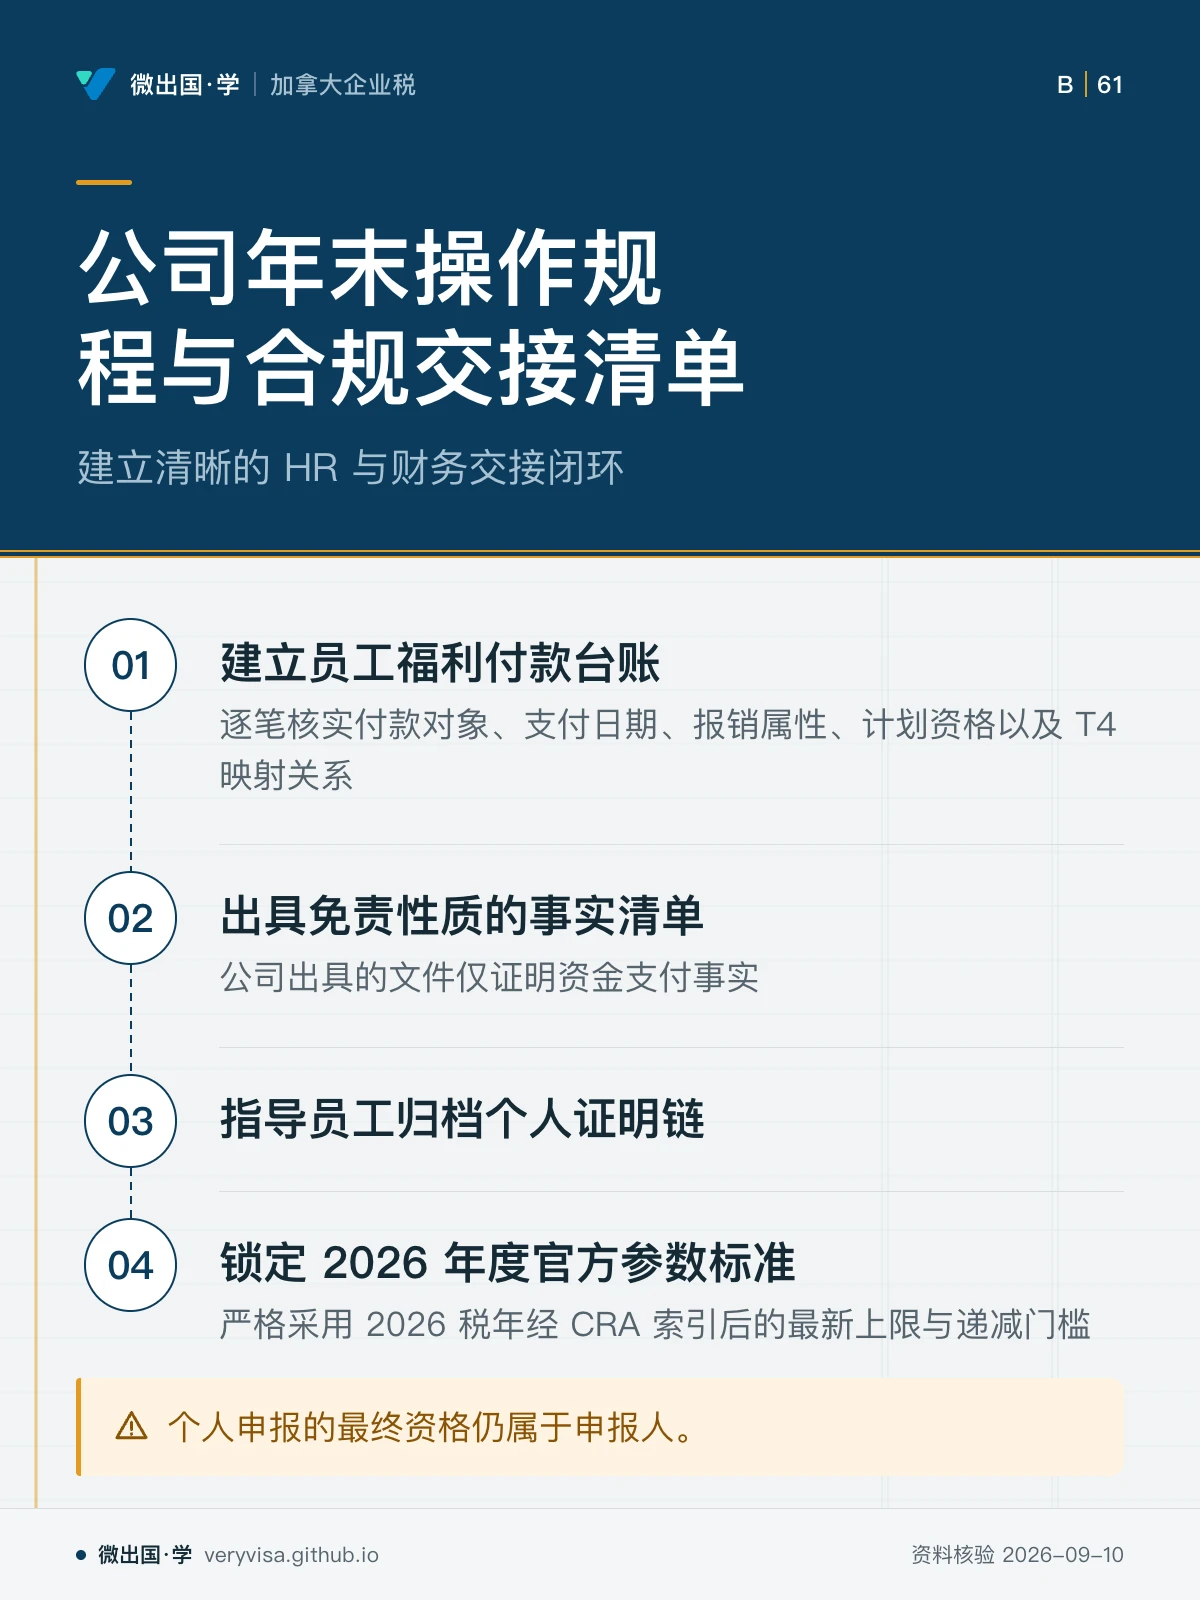
2026 年本页所有数值取自 CRA 指数化表(Adjustment of personal income tax and benefit amounts)2026 列,核实日为 2026-10-30,复核日为 2026-11-30。在季度与年度核算时,财会人员应重点自查:该笔支出属于企业应税福利还是免税补偿?对应参数是否已在适用税年中被正确执行?员工是否已充分知晓个人抵免责任?只有在企业付出成本与雇员自主申报之间构筑起严谨的证据隔离墙,才能确保公司在面对薪资稽核与劳资合规审查时从容无虞。
七、把复杂个案交给正确的人
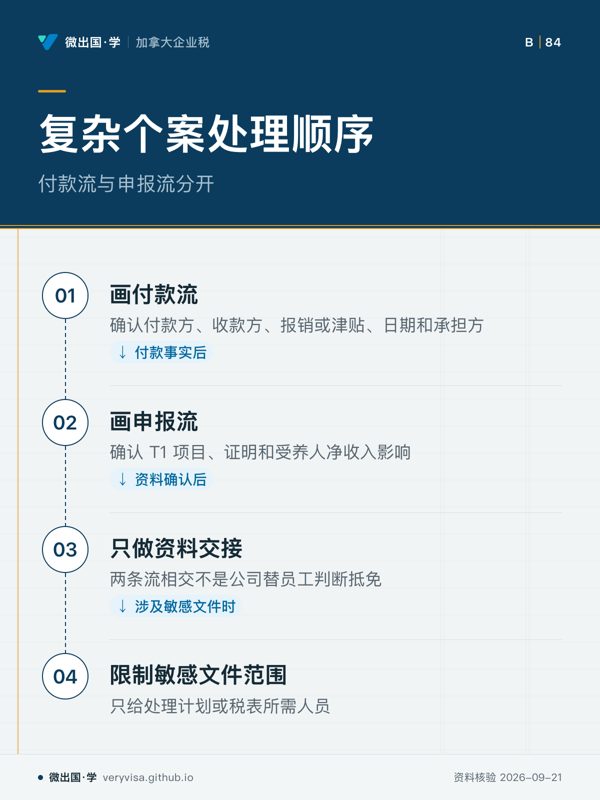
当员工同时提出照护、残障、医疗和领养请求时,HR 不应把多个参数合并成一张“可退税金额表”。应先画出付款流:谁向谁付款、付款是报销还是津贴、费用发生在哪个日期、是否由保险或其他计划承担。再画出申报流:员工要在 T1 申报什么、需要哪一份证明、哪一项金额取决于受养人净收入。两条流相交的地方只有资料交接,不是公司替员工作出抵免结论。
若员工提供残障或照护的敏感文件,接收人应限制为处理计划或税表所必需的人员,并记录文件保存期限。经理不需要知道诊断,财务不需要在总账写病名。对外沟通只说明“付款按计划处理”“个人抵免请按 CRA 规则核实”,避免在邮件中重复家庭关系、健康状态或受养人收入。这样既减少隐私风险,也避免员工把 HR 的一句估算当作报税承诺。
年度复核还应抽查更正:公司后来发现某项医疗报销本应列为应税福利时,要同步更正工资记录和适用表格,并把更正原因交给员工;不能只改内部台账而让员工继续使用旧摘要。相反,员工后来改变婚姻状态或取得新的残障证明时,公司不应倒改已经正确报告的工资,只需在允许范围内提供原始付款事实。企业控制的是可追溯和及时更正,个人申报的最终资格仍属于申报人。
延伸阅读
论坛全文:2026 加拿大照护者抵免:8,773 加元额度不是医疗费用抵免,DTC 也不是现金补贴
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
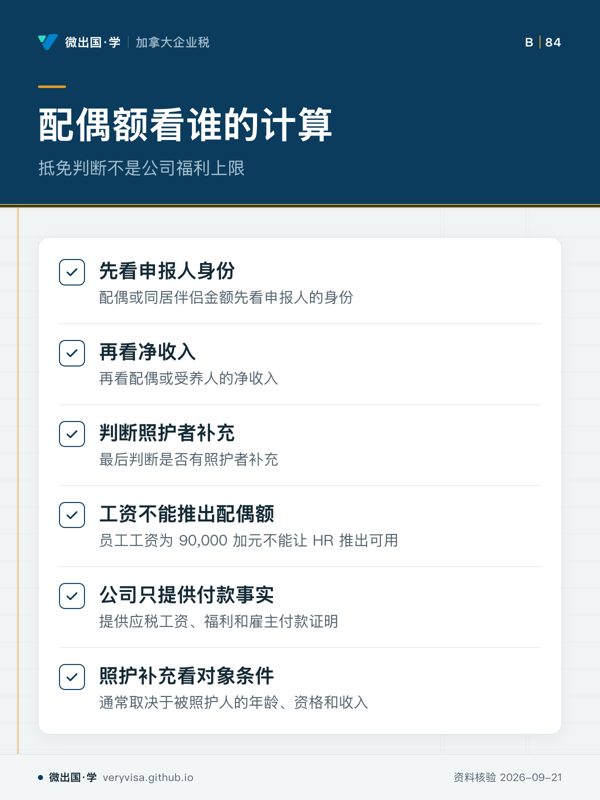
- 先看先看计算顺序,判断对象是谁而不是看公司付款
- 易漏员工工资和公司资料不能替代配偶收入、受养人资格等个人申报条件
- 下一步看讲解页,整理员工资料交接问题
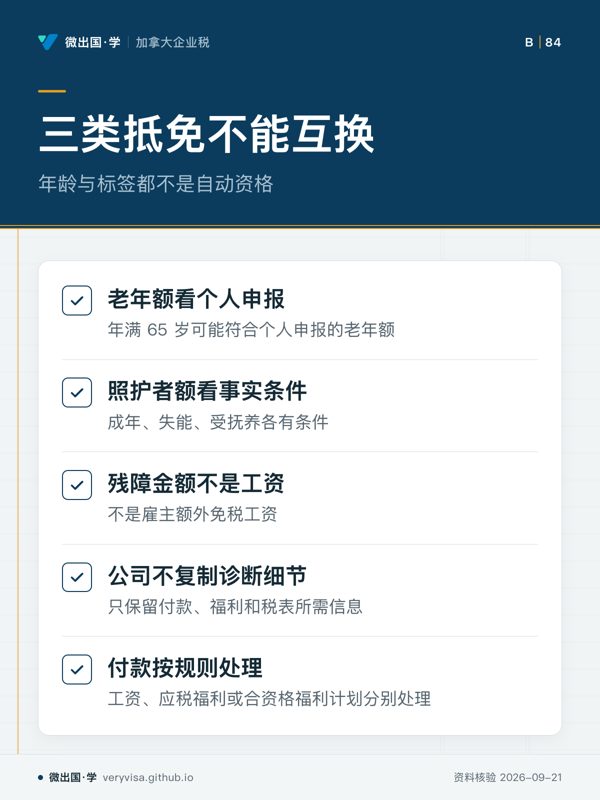
- 先看先看三类金额的适用对象,避免把资格混在一起
- 易漏员工证明和福利系统标签不能替代 T1 规则判断
- 下一步看知识卡,整理抵免资格问题
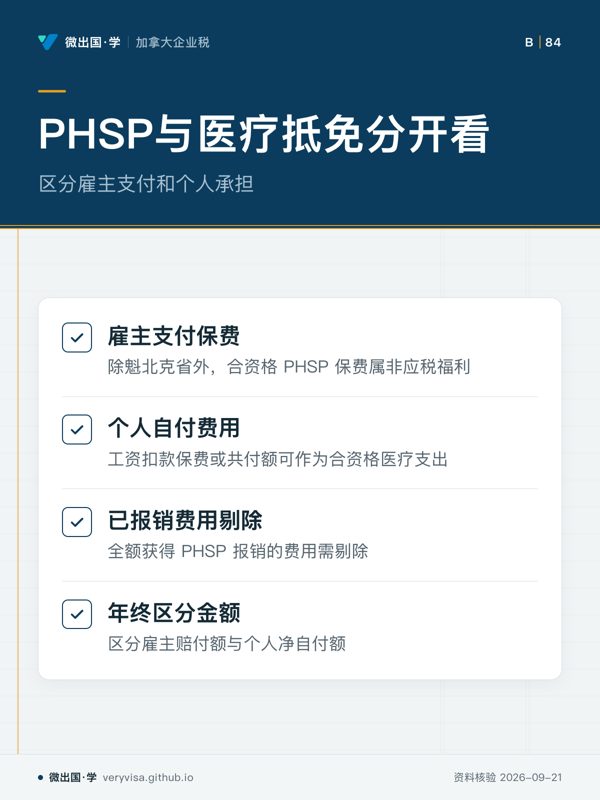
- 先看先看付款来源,判断是否属于个人医疗支出
- 易漏同一笔费用不能同时作为计划报销和个人抵免依据
- 下一步看讲义,核对医疗费用申报流程
- 先看先看流程起点,付款事实决定后续资料方向
- 易漏HR不应制作可退税金额表,经理无需知道诊断信息
- 下一步看路线页,处理复杂员工请求