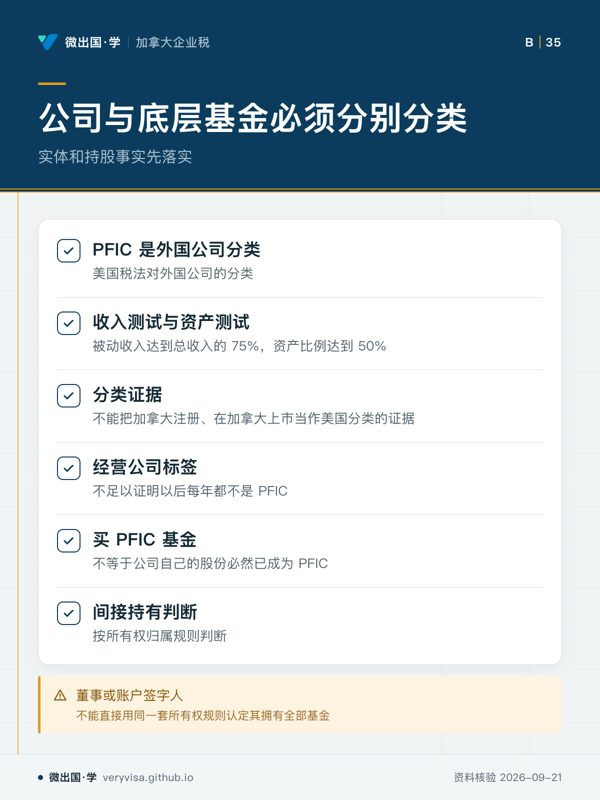
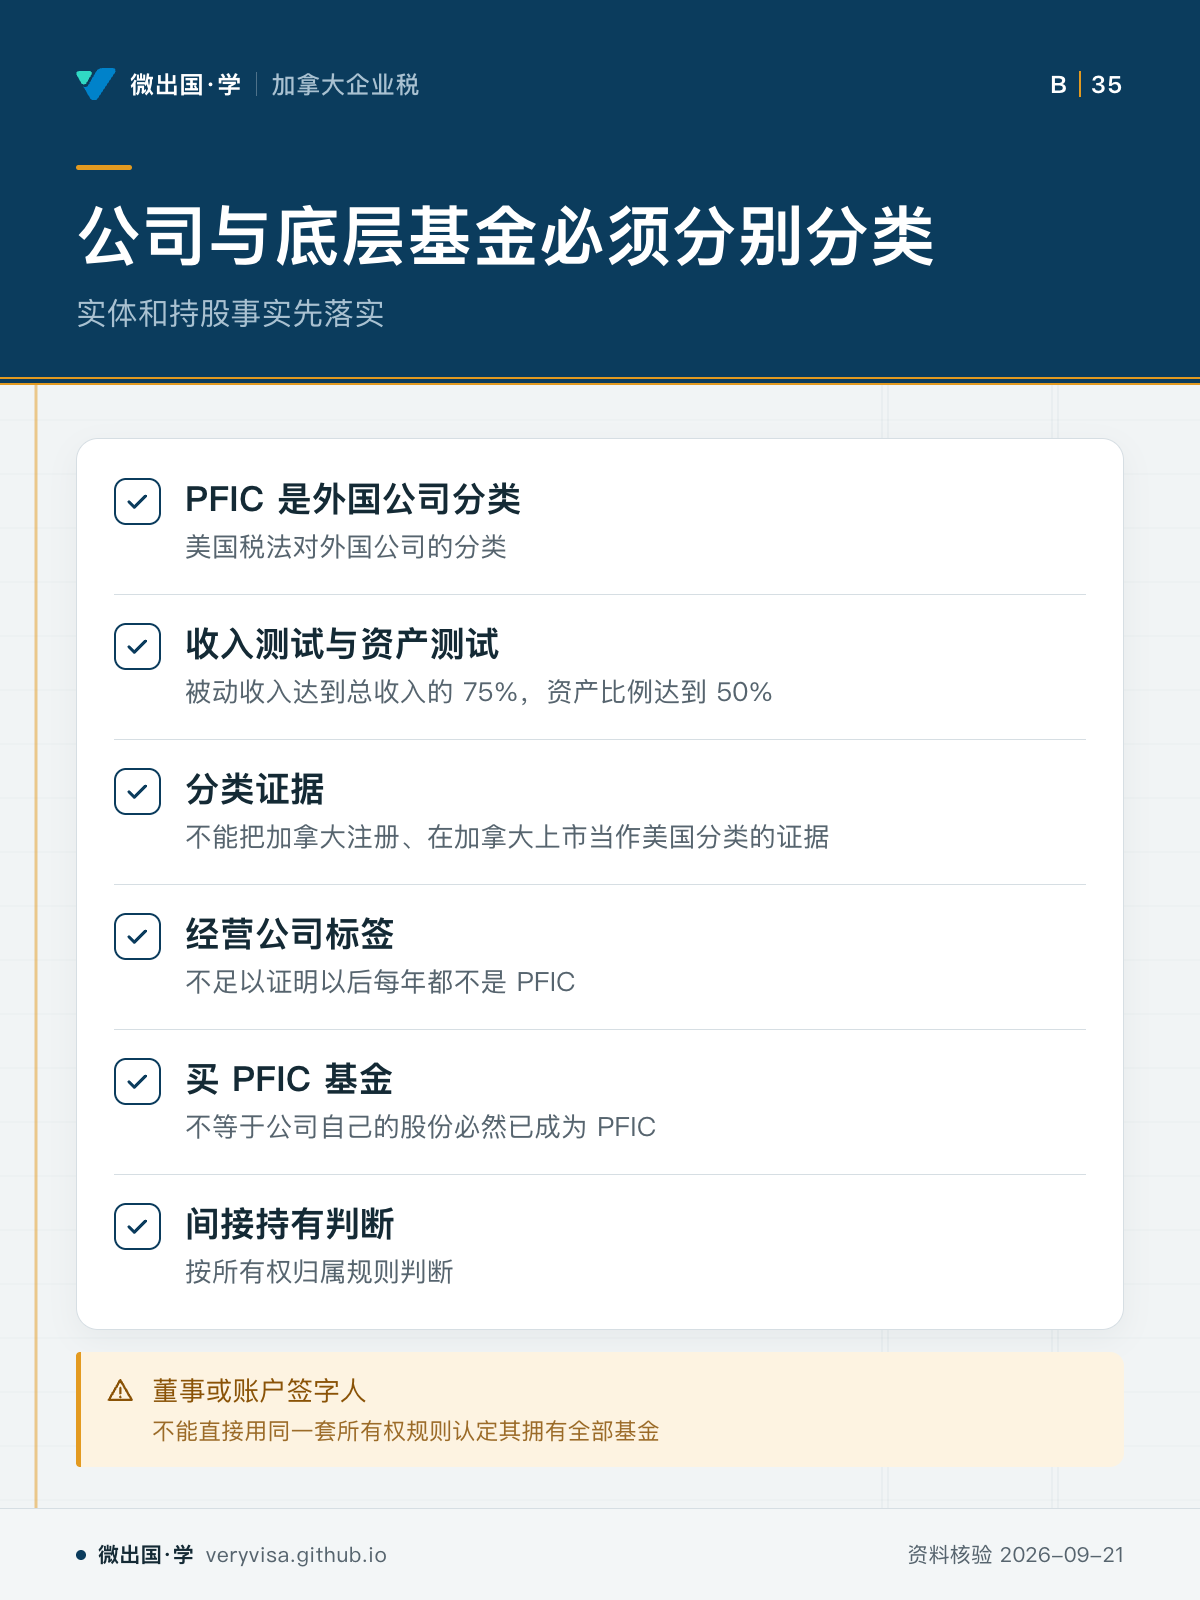
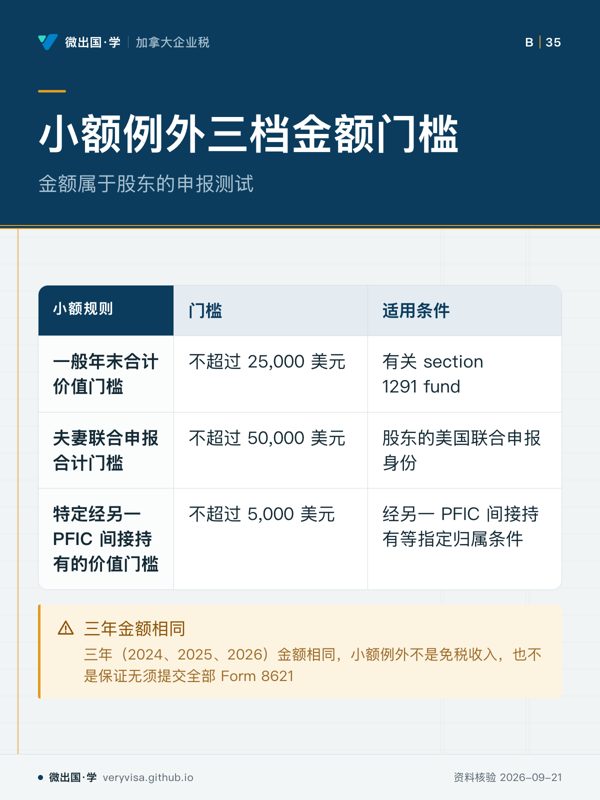
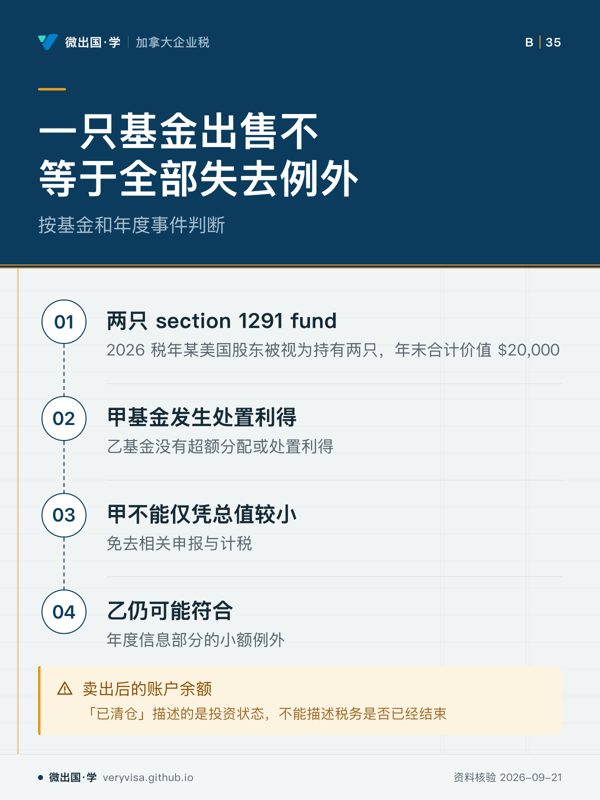
实体和持股事实先落实 公司与底层投资不能互相代替分类 先看先看收入测试和资产测试,两条通常满足其一即触发易漏加拿大注册、上市或名字里带「基金」不能当作完成美国分类的证据下一步去讲解页核对持股链,带所有权归属问题找持牌专业人士 回正文读这一节 下载原图 PNG 全部知识卡 ← 车辆礼品都要做状态标记小额例外三档金额门槛 → 卡上每个字都出自本页正文(资料核验 2026-09-21)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。