核实日期:2026-10-30|本页适用口径:2026 税年加拿大企业在不列颠哥伦比亚省(British Columbia, BC)为雇员制定育儿津贴、留才奖金、团体福利计划以及私营企业主(Owner-Manager)进行家庭薪酬分配时,涉及的卑诗省家庭福利(BC Family Benefit, BCFB)常态化回落机制、双阶段收入递减断层、单亲家庭法定补充参数及企业年终薪酬发放的税务协同控制。下一次复核:2027-01-31;BC 财政厅公布新一轮预算案或 CRA 调整福利发放公式时提前复核。本文涉及金额除特别注明外均为加元。
在知识密集型产业与高技术创新企业集聚的不列颠哥伦比亚省,中青年技术人才与资深管理骨干构成了企业的核心生产力。然而,高额的日托看护成本与子女成长开销,是困扰这一群体留任与长期发展的核心生活压力。为了提升雇主品牌吸引力并稳定核心团队,众多具有人文关怀的企业纷纷推出“育儿补助金”、“家庭津贴”或年终重磅绩效花红。
但现代企业薪酬顾问与财务管理者必须洞悉的是:加拿大的税制与社会转移支付是一个精密嵌合的传导体系。由加拿大联邦税务局(CRA)代为统一核算并发放的“卑诗省家庭福利(BC Family Benefit, BCFB)”,是一项全额免征所得税的按月省级现金福利。该福利的核定金额并非固定不变,而是直接与纳税人及其配偶的“调整后家庭净收入(Adjusted Family Net Income, AFNI,即税表 Line 23600 的合计数)”强绑定。当企业向有子女的雇员发放一笔大额年终现金奖金、或者控股股东一次性从企业提取大额股息时,名义收入的激增将触发 BCFB 的双阶段递减机制(Phase-out Clawback),导致原本稳获的政府免税福利被大面积削减。了解 BCFB 从历史加码期向常态化回落的真实参数轨迹,并建立基于净收入的薪酬发放模型,是现代企业税务与人力资源管理的核心课题。
一、BC 家庭福利制度演进:从 2024 一次性加码到 2025/2026 常态化回落
理解 BCFB 必须厘清其近年来的政策历史脉络。在应对 2023 至 2024 年全加通胀高企期间,卑诗省政府曾通过省预算案对 BCFB 推行了一项为期一年的短期临时刺激计划:
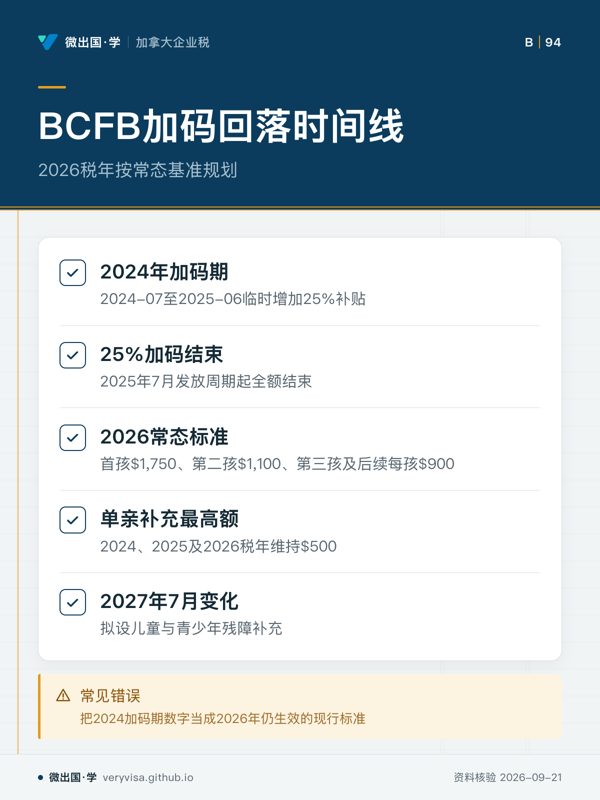
- 2024 年加码期(Bonus 期,2024-07 至 2025-06):省府在原有福利基准上临时增加了 25% 的加码补贴。在此期间,首孩年度最高额跃升至 $2,188,第二孩为 $1,375,第三孩及后续每孩为 $1,125(均为 2024–25 福利期数值)。
- 2025 年 7 月起的常态化回落:该项 25% 的 bonus 属于一次性加码政策,自 2025 年 7 月发放周期起已全额结束并回落至常态标准。在 2025-07 至 2026-06 以及 2026-07 至 2027-06 的支付周期中,BCFB 维持常态基准,并未延长加码。
- 未来立法动向前瞻:自 2027 年 7 月支付周期起,BC 省政府已宣布在 BCFB 框架下设立全新的“儿童与青少年残障补充(Children and Youth Disability Supplement)”,为抚养合资格严重身心障碍子女的家庭提供额外的靶向扶助。但在当前 2026 税年中,企业必须严格依据常态基准进行薪酬规划。
目前已公布的是 2026 年 7 月至 2027 年 6 月福利期的标准(按 2025 年家庭收入计算)。企业在 2026 年发的工资和奖金,影响的是 2027 年 7 月起的福利期,那一期的门槛届时会再按通胀调整。2026–27 福利期的最高标准如下:
- 首个孩子年度最高福利额:法定常态额度为 $1,750(按月发放约 $145.83)。
- 第二个孩子年度最高福利额:法定常态额度为 $1,100(按月发放约 $91.67)。
- 第三个孩子及后续每孩年度最高福利额:法定常态额度为 $900(按月发放约 $75.00)。
- 单亲家庭年度专属补充最高额:
- 为关爱独自承担抚养重任的单亲员工,BC 省税法为单亲家庭设立了法定单亲年度补充(Single Parent Supplement)。
- 在 2024、2025 及 2026 税年中,该项单亲补充最高额始终维持在 $500(按月计发约 $41.67)。
- 例如,对于一名抚养一个孩子的单亲技术员,其在 2026 税年的潜在全额法定省福利为首孩 $\$1,750 + \text{单亲补充} \$500 = \mathbf{\$2,250}$。
二、双阶段收入递减断层与 2026 税年关键门槛
BCFB 绝非简单按单一比例递减,而是设立了极为精巧的“双阶段收入递减(Two-tier Clawback)”结构。纳税人的家庭 AFNI 决定了其适用的递减速率与断层落点:
1. 第一阶段递减起点与机制
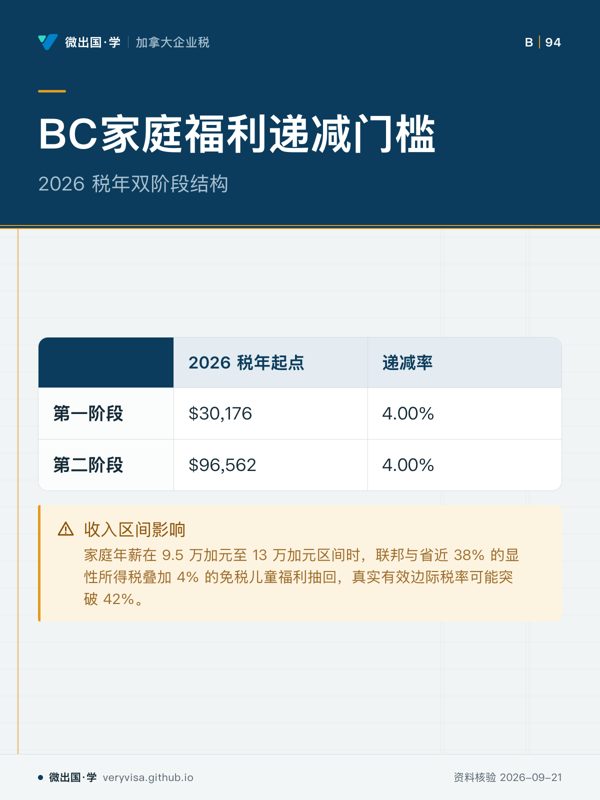
- 参数演进:第一阶段递减起点在 2024 税年曾设定为 $35,902;2025 税年随着加码期结束及制度校准调整为 $29,526;在 2026 税年,该起点微调指数化至 $30,176。
- 运行逻辑:当家庭 AFNI 超过 $30,176 时,超额部分按照 4.00% 的递减率开始第一轮削减。第一阶段削减的对象是“基本保障差额”,其扣减上限达到一定幅度后暂停,保留一个平稳的中产基础保护层,避免中等收入家庭过快丧失全部育儿支持。
2. 第二阶段递减起点与机制
- 参数演进:第二阶段递减起点在 2024 税年为 $114,887;2025 税年校准至 $94,483;在 2026 税年,该起点指数化微调至 $96,562。
- 运行逻辑:当家庭 AFNI 超过 $96,562 时,剩余的基础家庭福利将触发第二阶段削减。超额部分同样按照 4.00% 的速率逐级递减,直至最终福利金额全额削减至零。
这一“双阶段递减”对于企业年薪在 9.5 万加元至 13 万加元区间的中层骨干(如资深架构师、销售总监、财务主管)构成了显著的隐性税率阻尼。当员工家庭总收入触碰并超越 $96,562 时,每一笔额外的雇佣收入要交联邦 20.5% 加 BC 7.7%(应税收入超过 100,728 加元后为 10.5%),即 28.2% 至 31% 的所得税;再叠加 BCFB 的 4% 抽回,以及联邦儿童福利(CCB)第二段的递减(两个孩子时 5.7%),有效边际税率约在 38% 到 41% 之间。
三、雇主奖金发放对员工家庭福利的冲击测算
为了向企业薪酬决策层直观揭示忽略递减门槛的负面后果,我们模拟以下真实的薪酬核算场景:
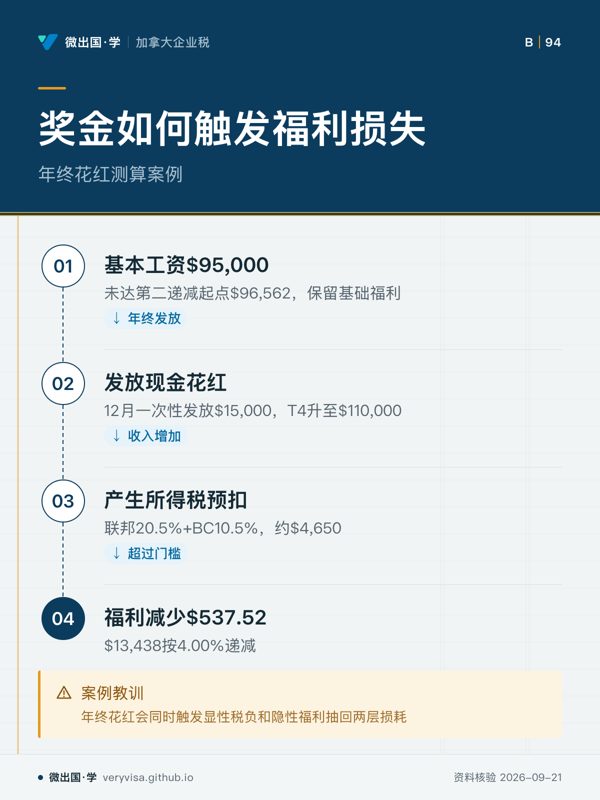
典型案例:李女士是某大温哥华私营科技公司的核心产品经理,育有两个孩子(分别为 5 岁与 8 岁)。李女士的配偶为全职照顾家庭的无收入人士。2026 税年,李女士的标准基本薪资为 $95,000。由于家庭 AFNI 为 $95,000,未达到第二递减起点 $96,562,第一阶段已经把两个孩子的 BCFB 从最高 $2,850 削到保底额:首孩 $775 加次孩 $750,合计 $1,525((95,000 − 30,176) × 4% ≈ $2,593,超过可削的 $1,325,所以停在保底额)。
年终,企业为表彰其突出贡献,决定在 12 月工资单中一次性向其发放现金业绩花红 $15,000,使其 2026 税年 T4 总收入跃升至 $110,000。
财务与税收穿透测算: 1. 显性工薪税负:$15,000 奖金全部落在联邦 20.5% 档;BC 部分,前 $5,728 落在 7.7% 档,超过 $100,728 的 $9,272 落在 10.5% 档。所得税合计约 $3,075 + $441 + $974 ≈ $4,490。李女士 $95,000 的工资早已超过 2026 年 CPP 第二上限 $85,000 和 EI 最高投保收入 $68,900,这笔奖金不再扣 CPP、CPP2 或 EI。 2. 家庭福利断崖抽回: - 李女士 2026 税年家庭 AFNI 变为 $110,000,全面穿透了第二递减门槛 $96,562; - 超出第二门槛的应税所得为:$\$110,000 - \$96,562 = \$13,438$; - 依照 4.00% 的第二阶段法定递减率,李女士家庭由 CRA 发放的免税 BCFB 将被强行扣减: 省级福利扣减额 = $13,438 × 4.00% = $537.52 - 这意味着,在来年 7 月开始的 12 个月内,李女士每个月收到的省儿童福利金支票将被悄然扣减约 $44.79,全年直接净损失 $537.52 的真金白银免税现金流。
四、企业薪酬工程与家庭关怀优化方案
企业在关怀员工家庭、制定激励机制时,完全可以通过合法合规的薪酬工程手段,规避不必要的福利损失:
- 引入团体注册退休储蓄计划(Group RRSP)匹配:
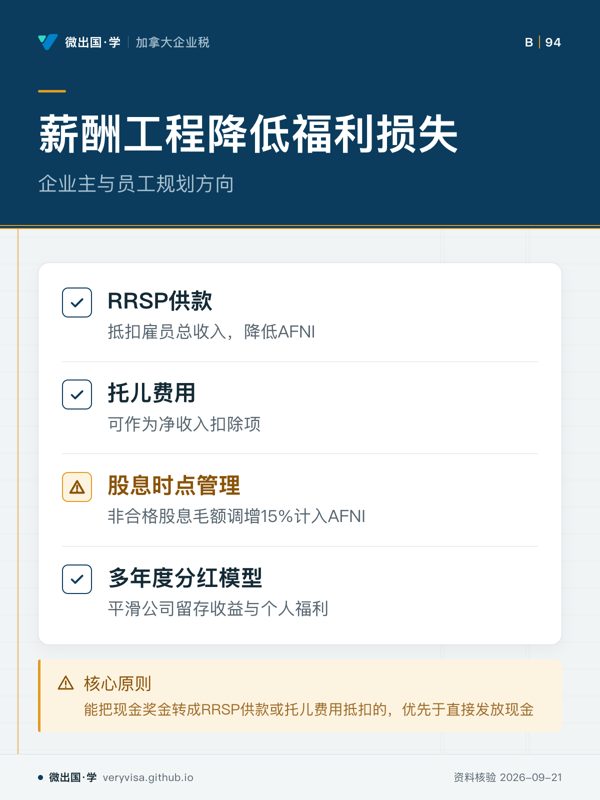
- 企业可将部分现金奖金转换为雇主匹配的 Group RRSP 供款,或者允许员工将年终奖直接指派存入其个人 RRSP 账户。根据 ITA 60(i),RRSP 供款直接抵扣雇员总收入(Line 20800),直接降低 Line 23600 的家庭净收入(AFNI)。在上述案例中,若李女士将 $13,438 存入 RRSP,其 AFNI 即刻重回 $96,562 安全线以下,全额保全 $537.52 的家庭福利,同时少交约 $4,050 的当期所得税(前提是她有足够的 RRSP 供款额度)。
- 用足合资格托儿费用(ITA 63 Child Care Expenses):
- 针对育有 16 岁以下子女的员工,企业应在年度内务宣导中积极普及 ITA 63 托儿费用的申报条件(学龄前儿童每人每年最高抵扣 $8,000,7 至 16 岁每人最高 $5,000)。托儿支出直接作为净收入扣除项,是双职工家庭抵御 BCFB 递减的最有效合法屏障。
- 私营企业主(CCPC)的分红时点与配偶分流控制:
- 对于 CCPC 控股企业主,若自身家庭同样享受儿童福利与单亲补充,切忌在单一年度盲目提取非合格股息(Non-eligible Dividends)。非合格股息在税法上享有 15% 的毛额调增(Gross-up),其计入 AFNI 的数额比实际拿到手的现金多出 15%,福利被削减得也更快。企业主应建立多年度分红平滑模型,实现公司留存收益与个人家庭福利的最优均衡。
通过全面把握 2026 税年 BC 家庭福利首孩 $1,750、次孩 $1,100、后续每孩 $900、单亲补充 $500,以及第一门槛 $30,176 与第二门槛 $96,562 的双阶段 4% 递减规律,企业方能把薪酬激励真正做进员工心坎,达成企业关怀与国家政策红利的高效协同。
延伸阅读
论坛全文:牛奶金与 BC 家庭福利 2026–27 总表:CCB、BCFB、ACCB、10 元托儿、以及取代 GST 退税的
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
- 先看先看2024加码与2026常态两格,确认适用年度。
- 易漏2025年7月起加码结束,2026税年企业规划按常态基准。
- 下一步查看知识卡并结合薪酬问题咨询专业人士。
- 先看先看两个起点,判断递减从哪里开始
- 易漏递减依据是家庭 AFNI,奖金等收入变化可能影响福利
- 下一步看讲解页,带收入规划问题找持牌专业人士
- 先看先看收入变化路径,理解奖金触发点。
- 易漏福利影响来自家庭AFNI变化,不只是工资预扣。
- 下一步查看讲解页并带奖金安排问题咨询专业人士。
- 先看先看RRSP与托儿费用两项调整路径。
- 易漏股息计入AFNI时可能高于实际拿到现金。
- 下一步查看路线页并整理薪酬安排问题。