公司特殊申报边界:NPO、雇主健康税与股东低息贷款
核实日期:2026-09-08|本页口径:2026 税年公司特殊申报与福利边界。本页先讲触发机制,再列知识单元中的现行数字;NPO 身份、雇主性质、工资总额和贷款事实必须分别核实;下一次复核:2027-01-31。
「免税」「没有工资税」「股东借钱」都是日常说法,不是足够完成申报的税务结论。非营利组织可能仍有信息申报;雇主健康税看的是雇主及合资格地点的工资总额;股东从公司取得资金,则要先判断是真正贷款、福利还是其他分配。三类问题表面都与公司现金流有关,法律机制却完全不同。
本页把它们并列,是为了训练同一项能力:看到一个结果先找触发条件,再找表格和税种,最后才读门槛数字。不要因为公司称自己是 NPO,就停止所有申报;也不要因为某项工资低于免税额,就说公司永远不用考虑 BC EHT;更不要把股东低息贷款的利率当成贷款本金或个人最终税额。
一、NPO 的「免税」与「要不要申报」是两问
1.1 先拆开所得税与信息申报
NPO 的 T1044 投资类收入严格超过门槛为 10,000;上一会计期末资产严格超过门槛为 200,000。这里的「严格超过」很重要:门槛不是看到等于数字就自动超过,也不是把本期资产与上一期资产混成一个数。应先确定适用期间,再分别检查投资类收入和上一会计期末资产。
一般 NPO 公司通常仍要考虑 T2;T1044 是另一项信息申报路径,触发条件不能用「组织免税」四个字代替。是否属于注册慈善组织、免税 Crown 或其他例外,也应单独记录。申报义务与最终是否缴所得税不是同一个问题:前者关注资料是否要交,后者关注所得是否应税。
1.2 为什么「严格超过」值得单独写进底稿
当投资类收入正好落在 10,000,或上一会计期末资产正好是 200,000 时,不能把「达到」改写为「严格超过」。税务人员应保存计算来源、日期和口径;如果数字超过门槛,还要确认是否触发 T1044 的其他条件。这个写法看似只是文字,实际上决定边界案件是否被错误扩大。
NPO 也不能把所有收入都叫作会费或捐赠来绕过分类。申报时需要识别投资类收入、资产、组织身份和会计期间;如果事实不足,就应把缺口列出来,而不是用免税标签填补。
二、BC 雇主健康税先问「谁是雇主」
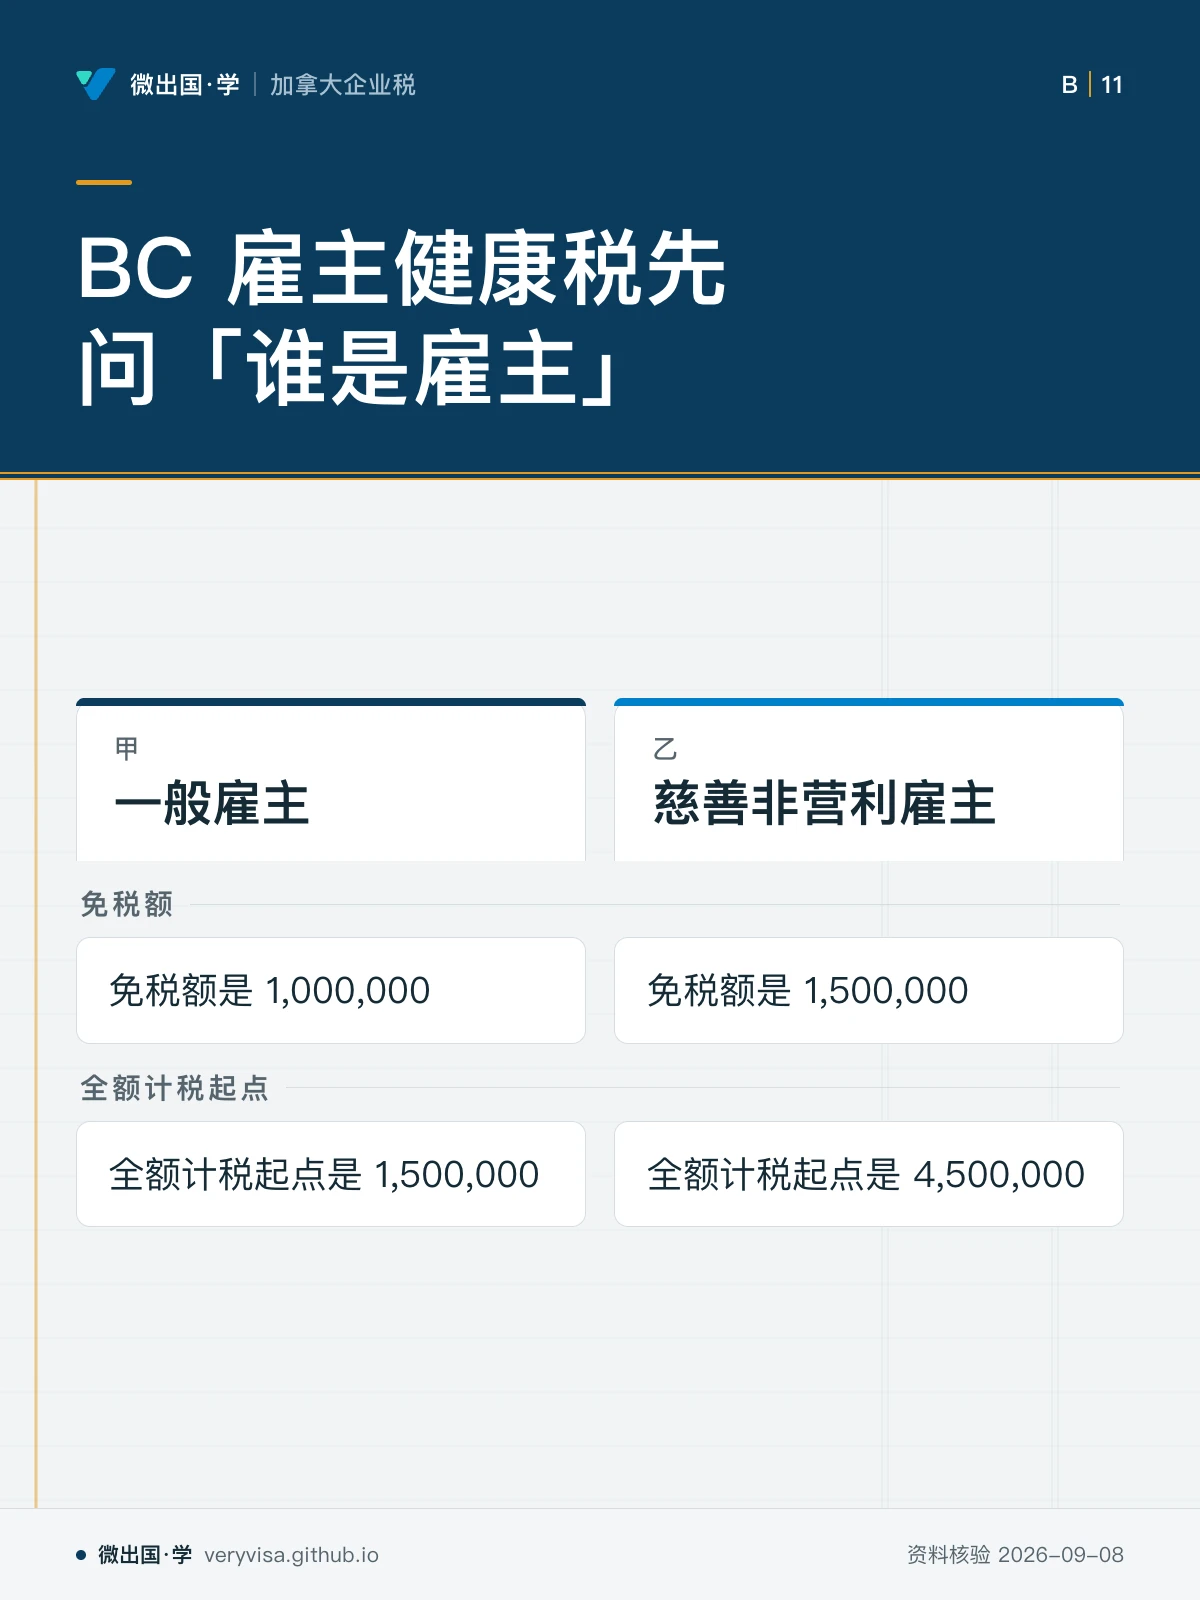
2.1 一般雇主的两段门槛
BC 一般雇主 EHT 免税额是 1,000,000;全额计税起点是 1,500,000。这两个数构成一个需要按工资总额判断的区间:免税额告诉你低于或达到相应范围时如何开始分析,全额计税起点告诉你不能把中间区间当作完全免税。具体申报仍要核实雇主身份、工资构成、合资格地点和适用年度。
「公司没有应交所得税」与「公司没有 EHT」没有逻辑必然关系。EHT 是雇主层面的另一种税,触发事实与公司利润、NPO 资格或股东分配不是同一组事实。工作底稿应把工资总额和公司应税所得分栏,不能从 T2 的所得结论直接推导 EHT 结论。
2.2 慈善和非营利雇主的独立规则
BC 慈善非营利 EHT 免税额是 1,500,000;全额计税起点是 4,500,000。这组数字与一般雇主的 1,000,000 和 1,500,000 不同,所以必须先确认雇主是否属于慈善或非营利适用类别,再选择正确的一组门槛。不能因为组织也是 NPO,就自动把 T1044 的资产或投资收入门槛套到 EHT。
同一组织可以同时面对不同制度:NPO 身份影响所得税或信息申报的判断;雇主身份和工资总额影响 EHT;如果组织还有股东或关联实体,还可能出现别的申报问题。每个制度都应写出自己的触发事实、门槛和表格。
三、股东低息贷款不是「公司先借给自己」
3.1 先看关系与经济实质
员工股东从公司取得一笔低息贷款时,不能只看董事会把文件叫作 loan。应检查借款人是否是员工、是否同时是股东、是否有还款义务、利率和还款安排是什么、资金是否实际用于个人用途。事实决定适用的福利分析,名称不能替代事实。
2026 税年,员工股东低息贷款福利计税年率为 3.0%。这不是贷款本金,也不是公司利息收入的统一税率,而是福利计算所使用的年度参数。把它直接乘在公司利润上,或把它当成股东最终边际税率,都会错位。
3.2 年度参数的历史不能抹掉
知识单元记录了同一主题在不同时间的参数变化:2024 年曾出现 6.0% 和 5.0% 的阶段记录,2025 年曾出现 4.0% 和 3.0% 的阶段记录,2026 年现行记录为 3.0%。这些历史值不应混入 2026 计算,但保留历史有助于解释为什么旧表、旧考试口径或旧工作底稿会出现不同数字。
因此,复核低息贷款时应先锁定福利发生的税年,再取该税年的参数。看到旧文件写着 6.0%、5.0% 或 4.0%,不能直接说文件一定错误;要先问它对应哪一个税年、哪一段期间和哪一种适用来源。年度数字的正确性依赖时间标签。
四、三类问题的共同工作法
第一步是识别主体:NPO、一般雇主、慈善非营利雇主,还是员工股东。第二步是识别触发事实:投资类收入、上一会计期末资产、工资总额、合资格地点、贷款关系与利息。第三步才是拿门槛或年度参数比较。第四步记录申报表、证据和复核日期。
这套顺序可以防止「数字先行」。如果先看 10,000,可能把 NPO 的投资收入门槛套到 EHT;如果先看 1,500,000,可能把一般雇主门槛套到慈善非营利雇主;如果先看 3.0%,可能忘记先判断贷款是不是员工股东福利。
五、考试口径与现行实务口径
这套考试口径常把 NPO 作为「免税组织」讲,把雇主税和股东福利分开列出。考试口径通常考三件事:免税不等于不用申报;门槛的比较方向;福利参数按适用年度变化。实务口径还必须问组织身份是否持续整年、资产是哪一个会计期末、工资发生在哪些合资格地点、贷款何时发生以及员工和股东身份如何成立。
所以,考试时可以用这套口径提供的结构快速定位;真实申报时不能只复制其中的类别分法。尤其是「严格超过」这类措辞、NPO 与慈善注册身份的区别,以及一般雇主与慈善非营利雇主不同的 EHT 门槛,都应在底稿中明写。它们不是写作细节,而是决定适用分支的事实。
六、三个小场景的判定路径
一个组织的投资类收入达到 10,000,但上一会计期末资产没有超过 200,000:不能因为第二项没有超过,就忽略第一项;应按 T1044 规则继续核对。一个一般雇主工资总额落在 1,000,000 与 1,500,000 之间:不能把它当成完全免税,也不能直接把全额计税起点当作实际税额,必须完成适用计算。一个员工股东在 2026 年取得低息贷款:先核实关系与贷款条款,再使用 3.0% 的年度福利参数。
这些场景的共同答案不是「背一个数字」,而是「数字属于哪条分支」。如果事实不完整,应在结论中写明缺少什么,而不是用最接近的门槛替代。
七、把特殊申报做成可维护的清单
年度复核时,先更新 NPO 的身份和会计期末数据,再核对 10,000 与 200,000 两个严格超过门槛;随后确认 EHT 雇主类别,选择一般雇主的 1,000,000/1,500,000,或慈善非营利雇主的 1,500,000/4,500,000;最后盘点员工股东贷款,按发生税年核对 3.0% 参数及其历史。
清单的最后一栏写「为什么这个制度适用」和「为什么其他相近制度不适用」。这一步能把 NPO、EHT 与股东福利从三个孤立的数字表,变成一套可追踪的决策链。下一年度数值变化时,只替换相应知识单元的年度快照,不把新数字散落在不相干的段落里。
八、文件证据要跟着触发事实走
NPO 申报的证据应包括组织章程、注册或免税身份、会计期间、投资类收入明细和上一会计期末资产报表。EHT 的证据则应包括雇主类别、工资清单、合资格地点和工资总额计算。股东贷款的证据应包括借款协议、放款日期、利息与还款记录、股东和员工身份,以及资金实际用途。三套证据不能因为都由同一家公司保存,就用同一张摘要表代替。
这也解释了为什么门槛比较必须保留原始数据。看到投资类收入是 10,000,需要知道它是哪个期间、哪些项目组成;看到资产是 200,000,需要知道这是上一会计期末而不是本期平均;看到工资是 1,500,000,需要知道它是否属于一般雇主、是否跨多个地点。数字本身没有上下文,就不能证明触发或不触发。
九、把相似词语拆成不同的结论
「免税」可以描述所得税待遇,却不能自动描述 T2、T1044 或其他信息申报;「非营利」可以描述组织目的,却不能自动选择慈善非营利 EHT 门槛;「股东借款」可以描述资金流向,却不能自动证明法律上存在合格贷款。每个词都要改写成可验证的问题:哪个主体、哪个期间、哪项收入或工资、哪个表格、哪一项法规条件。
学习时,可以把三类制度放在一张比较表里,但比较表的列应是触发事实、适用主体、门槛或年度参数、申报出口和复核日期,而不是只列三个数字。这样复习时记住的是判断链;年度更新时也知道该回看哪一个来源,而不会把不同制度的数值互相污染。