微出国 · 学

知识卡 · GST/HST:30,000 元门槛按人算不按生意算,两条触发路径 · 第 1 / 4 张

路线 › 知识卡 › GST/HST:30,000 元门槛按人算不按生意算,两条触发路径

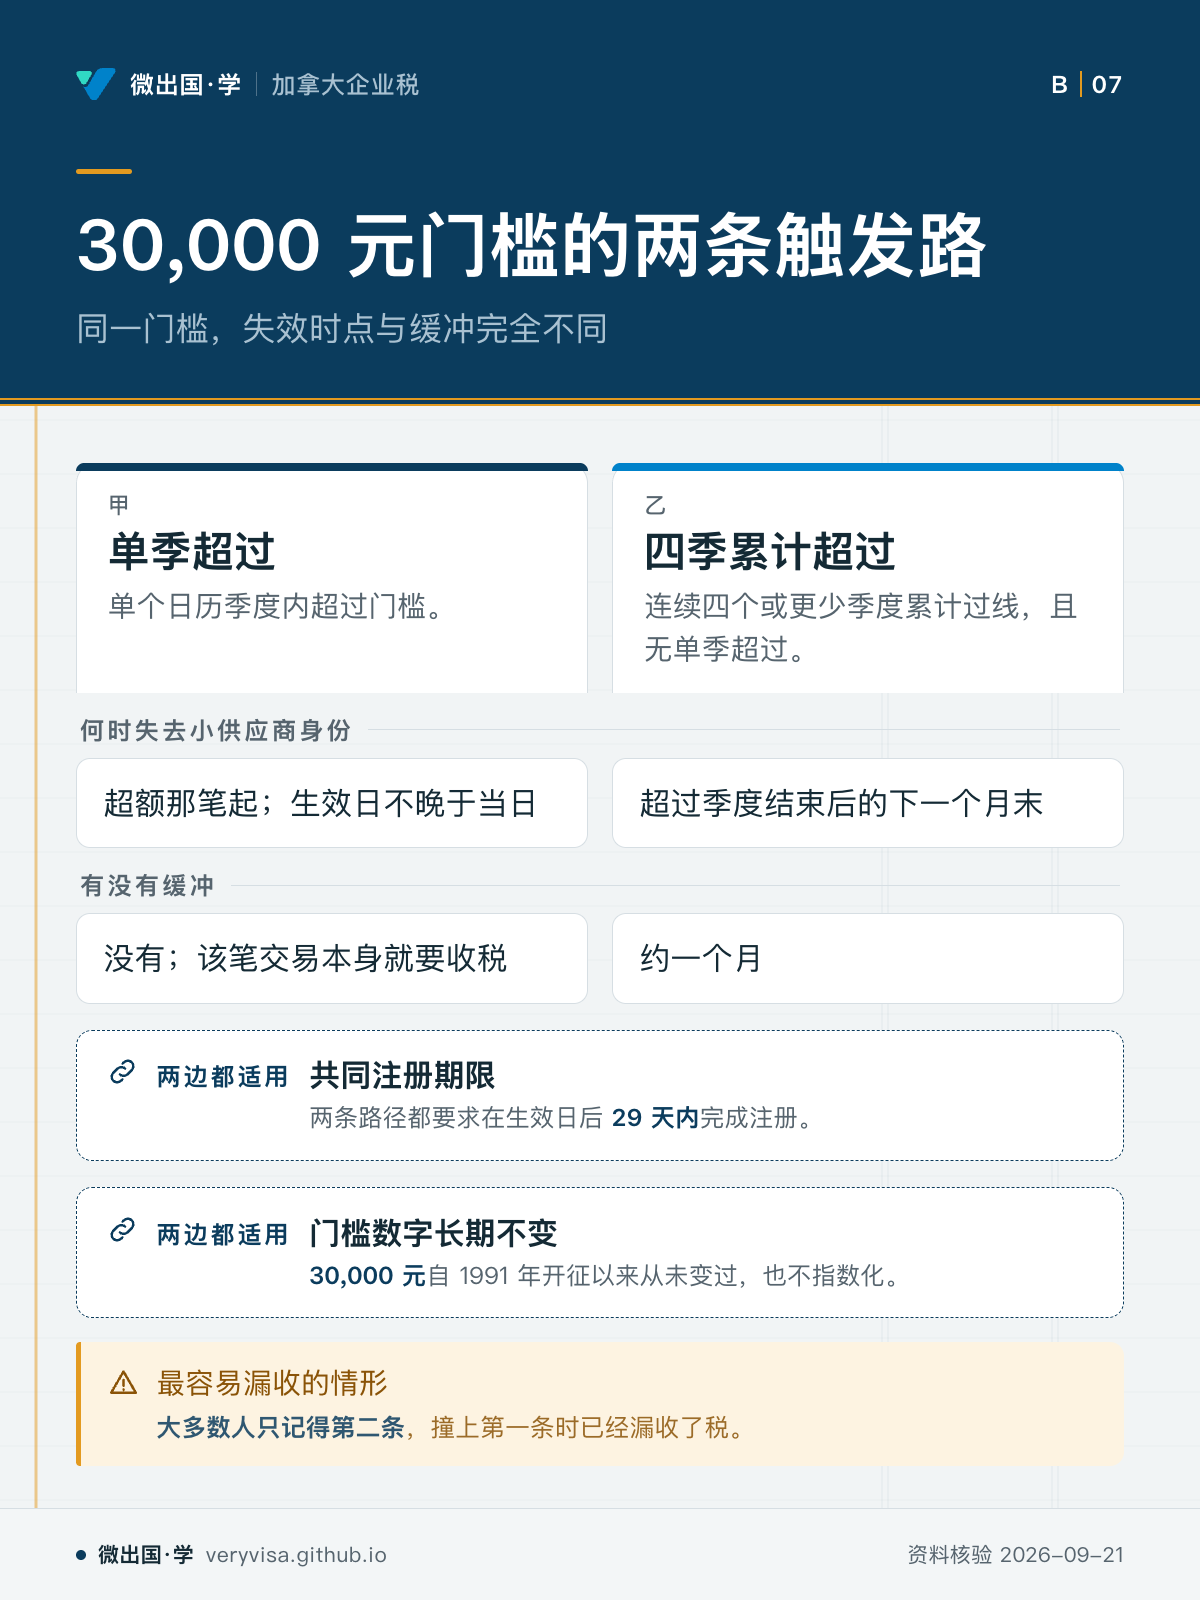
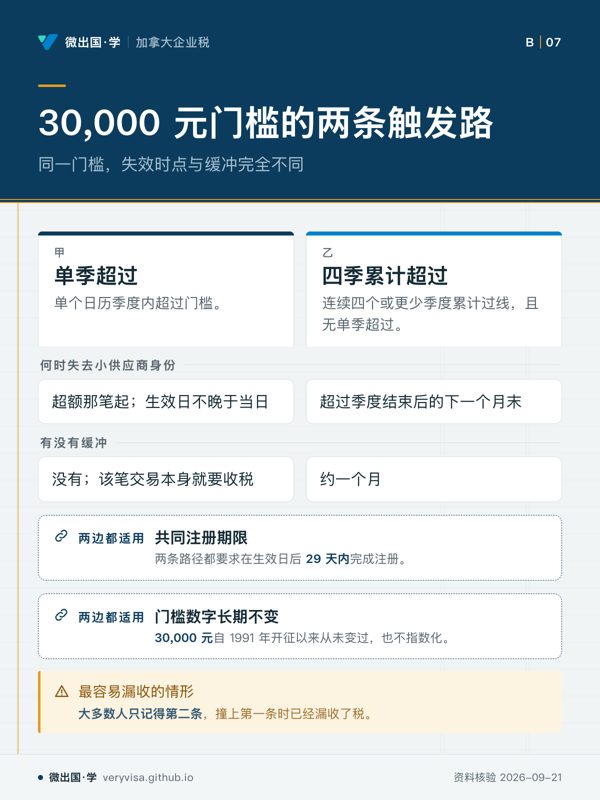
30,000 元门槛的两条触发路

单季跨线当笔生效;累计跨线次月末失效

30,000 元门槛的两条触发路;同一门槛,失效时点与缓冲完全不同;单季超过;四季累计超过;何时失去小供应商身份;超额那笔起;生效日不晚于当日;超过季度结束后的下一个月末;有没有缓冲;没有;该笔交易本身就要收税;约一个月;共同注册期限;门槛数字长期不变;最容易漏收的情形

同一门槛,失效时点与缓冲完全不同

单季跨线当笔生效;累计跨线次月末失效
  • 先看先比身份何时终止,再看是否能等到月末。
  • 易漏临界交易可能立刻改变收税义务,不能等季度收尾。
  • 下一步去练习,用两种跨线情形各判一次注册起点。

卡上每个字都出自本页正文(资料核验 2026-09-21)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。
「GST/HST:30,000 元门槛按人算不按生意算,两条触发路径」的其他卡