本页采用 2026 税年加拿大联邦口径;金额均为加元。核实日期:2026-09-10;复核日期:2026-11-30。主动披露的版本按 CRA 收到申请的日期判断,不能只看补报的是哪个税年。
一家加拿大公司把营业结余投入美国股票,财务人员已把股息记入公司收入,董事因此认为境外申报已经完成。这个结论少了一层:T2 计算所得税,T1135 则报告指定境外财产。公司即使亏损、没有本年应缴所得税,仍须独立判断信息表义务;股东自己的境外资产申报也不能替公司报。这一页讨论普通加拿大居民公司的直接持有资产及漏报处理,不把个人注册储蓄账户的优惠移植给公司。✅源:ITA s.233.3
先认清财产,再合并成本
T1135 的判断从法律所有人和资产性质开始。公司持有外国公司股票、境外银行存款或非居民所欠债权,可能进入指定境外财产清单;专门用于积极经营业务的财产、符合定义的外国关联公司股份或债权,则须研究相应排除。公司有经营收入,并不意味着它买的每一项投资都成为积极经营资产。尤其是把长期证券投资称作“将来扩张的备用金”,不能凭这个用途说明直接宣布免报。外国关联公司事项还可能需要另查 T1134,排除一种表格不等于排除全部信息义务。✅源:指定境外财产与排除项
门槛看的是合计成本额,最容易误判的是比较符号:年内任何有关时点超过 $100,000 才触发,不是达到该金额,也不是只检查年末。应先排除不属于指定境外财产的项目,再把公司自己持有的合格项目合并;不能给每个账户或每家券商分别分配一份门槛。市场下跌通常不会自动降低历史取得成本,市场上涨也不能直接取代成本测试。✅源:申报实体定义
建议在买卖发生时维护成本变动表,保留取得日期、原币金额、换算依据、处置数量和剩余成本。资产转入另一家券商时尤其需要保留旧机构资料:新结单的“账面价值”未必等于税法成本。若股东把私人投资转给公司,必须先核实交易及税务成本,再录入公司的资料;用股东当年报税表上的旧金额直接填公司表,会把两个纳税人的资产沿革混在一起。
报不报与怎样报,是两道不同的判断
第二道门槛:全年合计成本始终低于 $250,000、同时已经超过申报门槛的,可研究 Part A 简化申报;年内任何时点达到 $250,000,就走 Part B 详细申报。简化法仍须报告相关收入及处置利得或损失,并非只勾一格“有境外投资”即可。两道门槛的严格与包含边界不同,应在底稿中写出实际比较式。✅源:CRA 的 Part A 与 Part B 说明
| 判断项目 | 2024 税年 | 2025 税年 | 2026 税年 |
|---|---|---|---|
| 指定境外财产合计成本的申报触发点 | 超过 $100,000 | 超过 $100,000 | 超过 $100,000 |
| 必须采用详细申报的年内成本界线 | 达到 $250,000 | 达到 $250,000 | 达到 $250,000 |
上表按 2026-09-10 核实的法条及 CRA 指引列示,复核日为 2026-11-30。固定门槛未变,不代表账户明细、取得成本或适用资产类别也可以沿用旧年。
公司通过加拿大注册证券商或加拿大信托公司账户持有境外财产时,还可研究 Part B 第七类按国家汇总的报告办法。该办法使用规定的最高月末市值及年末市值等数据;它是详细申报中的一种列示方式,不能拿来替代前面的成本门槛。会计人员应先完成“需不需要报、选哪一部分”,再决定哪批持仓符合第七类,避免把所有境外账户都强行按国家合并。✅源:第七类汇总范围
加密资产不能凭钱包位置下结论
这里要防的是分类捷径。公司持有加密资产时,硬件钱包在办公室、交易平台总部在加拿大、或者资产由海外机构托管,都不足以单独构成统一的免报或必报结论。法条要求判定具体权利是否属于指定境外财产;其清单没有提供“钱包搬回加拿大便全部免报”的通用安全港。✅源:ITA s.233.3 财产定义
实务上应准备托管合同、账户法律主体、私钥控制、实际权利及交易记录,把确定的事实与尚待专业判断的所在地问题分开。如果分类暂未解决,可先完成收入与成本资料整理,同时说明该不确定性怎样影响门槛;不能因所在地难判就把整类资产从清单删除。这里的谨慎是对资料的要求,不是预设所有加密资产都要填 T1135。
发现漏报,先识别是哪一种错误
公司可能只漏 T1135,也可能同时漏了境外利息、股息或处置收益。前者涉及信息表,后者还会改变 T2 所得与税额。应按税年分别核对原始申报、实际资产及收入、已提交表格与 CRA 通知,整理差额说明。仅重交一张信息表,无法自动更正所得税数字;只修改 T2,也无法证明信息表已经送达。
普通迟报与明知或重大疏忽漏报的罚则不同。明知或重大疏忽未申报的加重月罚(s.162(10)):适用时每月 $500、最多 24 个月即 $12,000,并扣除相应已课罚款。收到 CRA 要求后仍明知或重大疏忽不申报是另一档:每月 $1,000、最多 $24,000,同样处理相应已课罚款。这两个上限在 2024、2025、2026 税年均相同;核实及复核日期同页首。它们不是普通迟报的自动账单,更不是任何案件的总罚款封顶;长期漏报与虚假陈述仍需核对各自条款。✅源:CRA 境外信息表罚则(论坛解读)
因此,公司不能把“最坏不过固定上限”写进补报预算,也不能把不同档次金额不加判断地累加。董事与报税代表需要知道每封通知针对哪个问题、何时送达,以及当时已有何种资料;这些事实影响适用路径,不能用事后重新命名账户补救。
主动披露的分类看通知内容与调查状态
2025-10-01 起收到的主动披露申请适用 IC00-1R7。关键是,未提示与被提示并非简单以“有没有收过 CRA 信件”划分。一般教育信只介绍申报义务,仍可能属于未提示;针对公司具体遗漏的通知,或 CRA 已收到指向具体不合规事项的第三方资料,可能属于被提示。如果相关审计或调查已经启动,则须先判断自愿性,不能直接把案件放入被提示档。✅源:IC00-1R7 第 16–20 段(论坛解读)
获准的申请通常可减免适用利息:未提示(unprompted)申请减 75%,被提示(prompted)申请减 25%。这里减的是适用利息,税款本金仍需处理;这些比例用于现行申请制度,不能反推旧版制度下的处理结果。完整性、相关逾期年度、罚息及付款安排等资格仍须先满足,递交申请不等于获得批准。✅源:IC00-1R7 资格与减免(论坛解读)
案例:年末余额低,仍须把全年补回来
以下是 2026 税年的教学假设,金额不是政策限额。某居民公司年初持有指定境外证券成本 $90,000,年中另投入 $170,000,年底卖出部分持仓后剩余成本 $80,000。年中合计达到 $260,000,因此不能因为年末不足十万元就略去 T1135,也不能使用要求全年低于二十五万元的 Part A。若相关资产符合第七类账户条件,可以继续研究该类汇总填报,而无需把它误叫作 Part A。
公司复核旧年时发现同类漏报,收到的却只是一封普及境外资产义务的教育信。正确做法是保存完整信件,核实有没有其他具体联系或相关调查,再让专业人员评估补报或主动披露路径;不要先承诺可获哪档减免。最终工作包应把各年资产表、T2 差额、T1135、通知时间线与提交回执放在一起,让接手人能逐年看清“资产是什么、漏了什么、如何纠正”。
换个角度再看两个问题:市值跌破门槛为什么不能直接证明免报?教育信为什么不能直接证明被提示?前者缺的是成本与全年时点,后者缺的是具体通信内容及调查事实。把这两条判断落实到公司的年度资料中,才算真正掌握这张表。
听、看、翻:公司境外资产与股东分开
AI 生成的中文讲解,经逐字稿核对;数字以本页正文与官方现行页面为准。
AI 生成的中文讲解,经逐字稿核对;数字以本页正文与官方现行页面为准。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
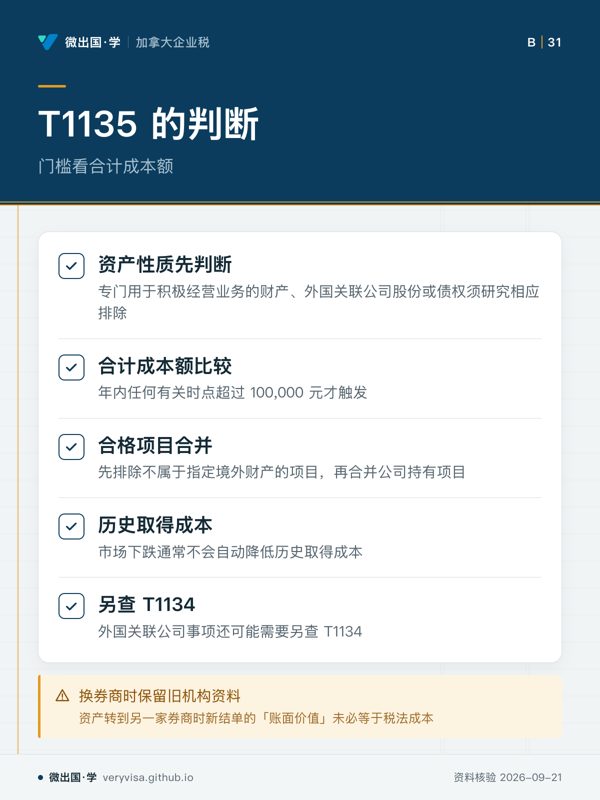
- 先看先看合计成本额,再看资产性质与排除项。
- 易漏公司有经营收入,并不意味着每一项投资都成为积极经营资产。
- 下一步去知识卡看相关判断,带成本资料找持牌专业人士。
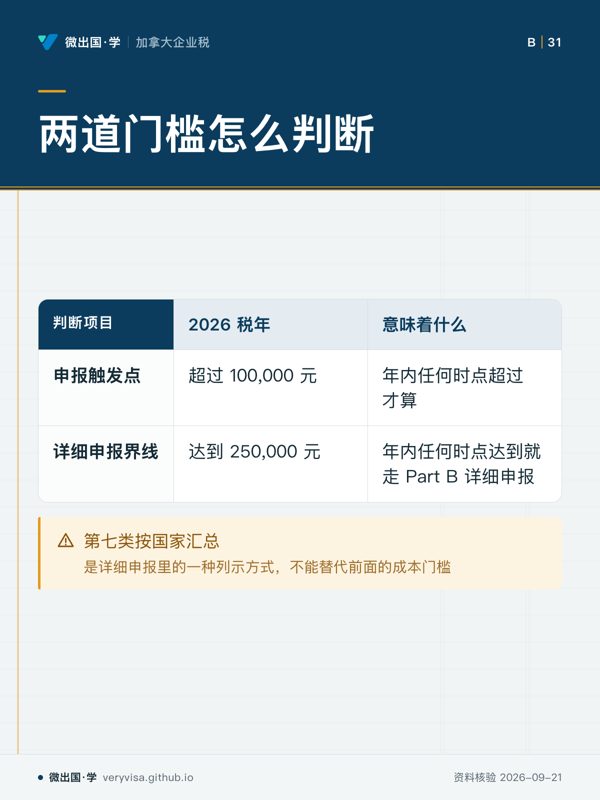
- 先看先看两行门槛,区分申报与详细申报。
- 易漏简化的 Part A 仍须报告相关收入及处置利得损失。
- 下一步去讲解看 Part A 与 Part B,带实际比较式找持牌专业人士。
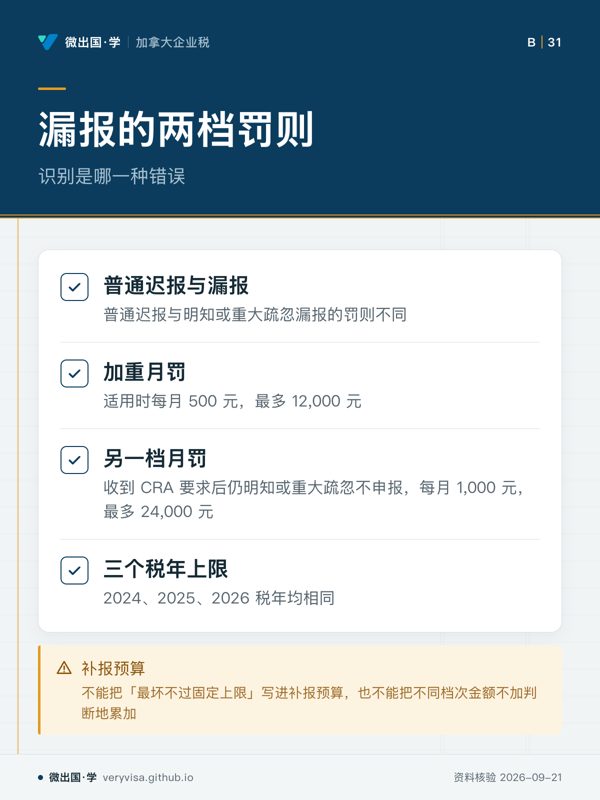
- 先看先看两档月罚对应的适用情形。
- 易漏它们不是普通迟报的自动账单,更不是任何案件的总罚款封顶。
- 下一步去讲解看补报预算,带通知资料找持牌专业人士。
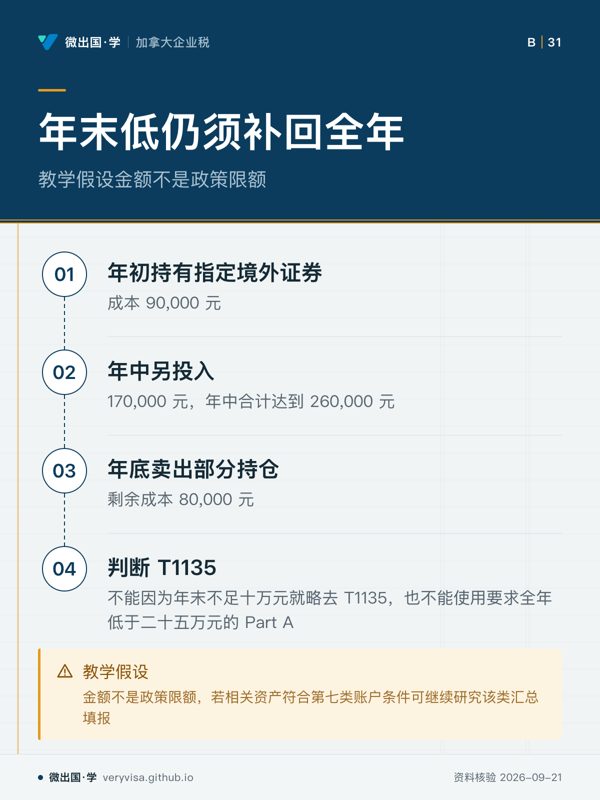
- 先看先看年内时点变化,不只看最后余额。
- 易漏金额是教学假设,不是政策限额。
- 下一步去练习看类似判断,带资产资料找持牌专业人士。