企业主个人财富与家族传承联动:LCGE 小企业股份利得、GRE 信托亏损回抵、AMT 机制与注册计划滚存
核实日期:2026-09-10|本页口径:2026 税年加拿大私人企业主合格小企业股份终身资本利得免税额(LCGE)、分级税率遗产(GRE)信托亏损回抵、替代最低税(AMT)计算级次、注册储蓄账户(RRSP/FHSA/RESP/TFSA)滚存与家族传承税收合规。下一次复核:2027-01-31。
在加拿大控制型私人企业(CCPC)的生命周期中,企业财务与企业主个人的家庭财富、股权转让及身后遗产规划深度交织。企业主不仅关注公司的日常税后留存利润,更关心如何在退出企业时充分利用终身资本利得免税额(LCGE)、在设立家族信托或遗产处置时避免替代最低税(AMT)的误伤、以及如何将公司薪酬与个人注册储蓄工具(RRSP、FHSA、RESP、TFSA)无缝协同。实务中,许多企业主与财税顾问对 2024 年以来的重大税法修正案缺乏系统跟进,例如误以为遗产信托依然享有 $40,000 的 AMT 免税额、误以为 GRE 亏损回抵只能限制在第一税年、或者混淆了注册计划收益转入时的税表申报级次。这些认知的断层往往导致数十万加元的税收损失与不可挽回的传承纠纷。
一、合格小企业股份 LCGE 额度演变与处置收益测算
对于 Canadian-Controlled Private Corporation(CCPC)的企业主而言,向第三方出售合格小企业股份(Qualified Small Business Corporation Shares, QSBC)时,最核心的税收优惠莫过于《所得税法》第 110.6 条项下的终身资本利得免税额(LCGE)。
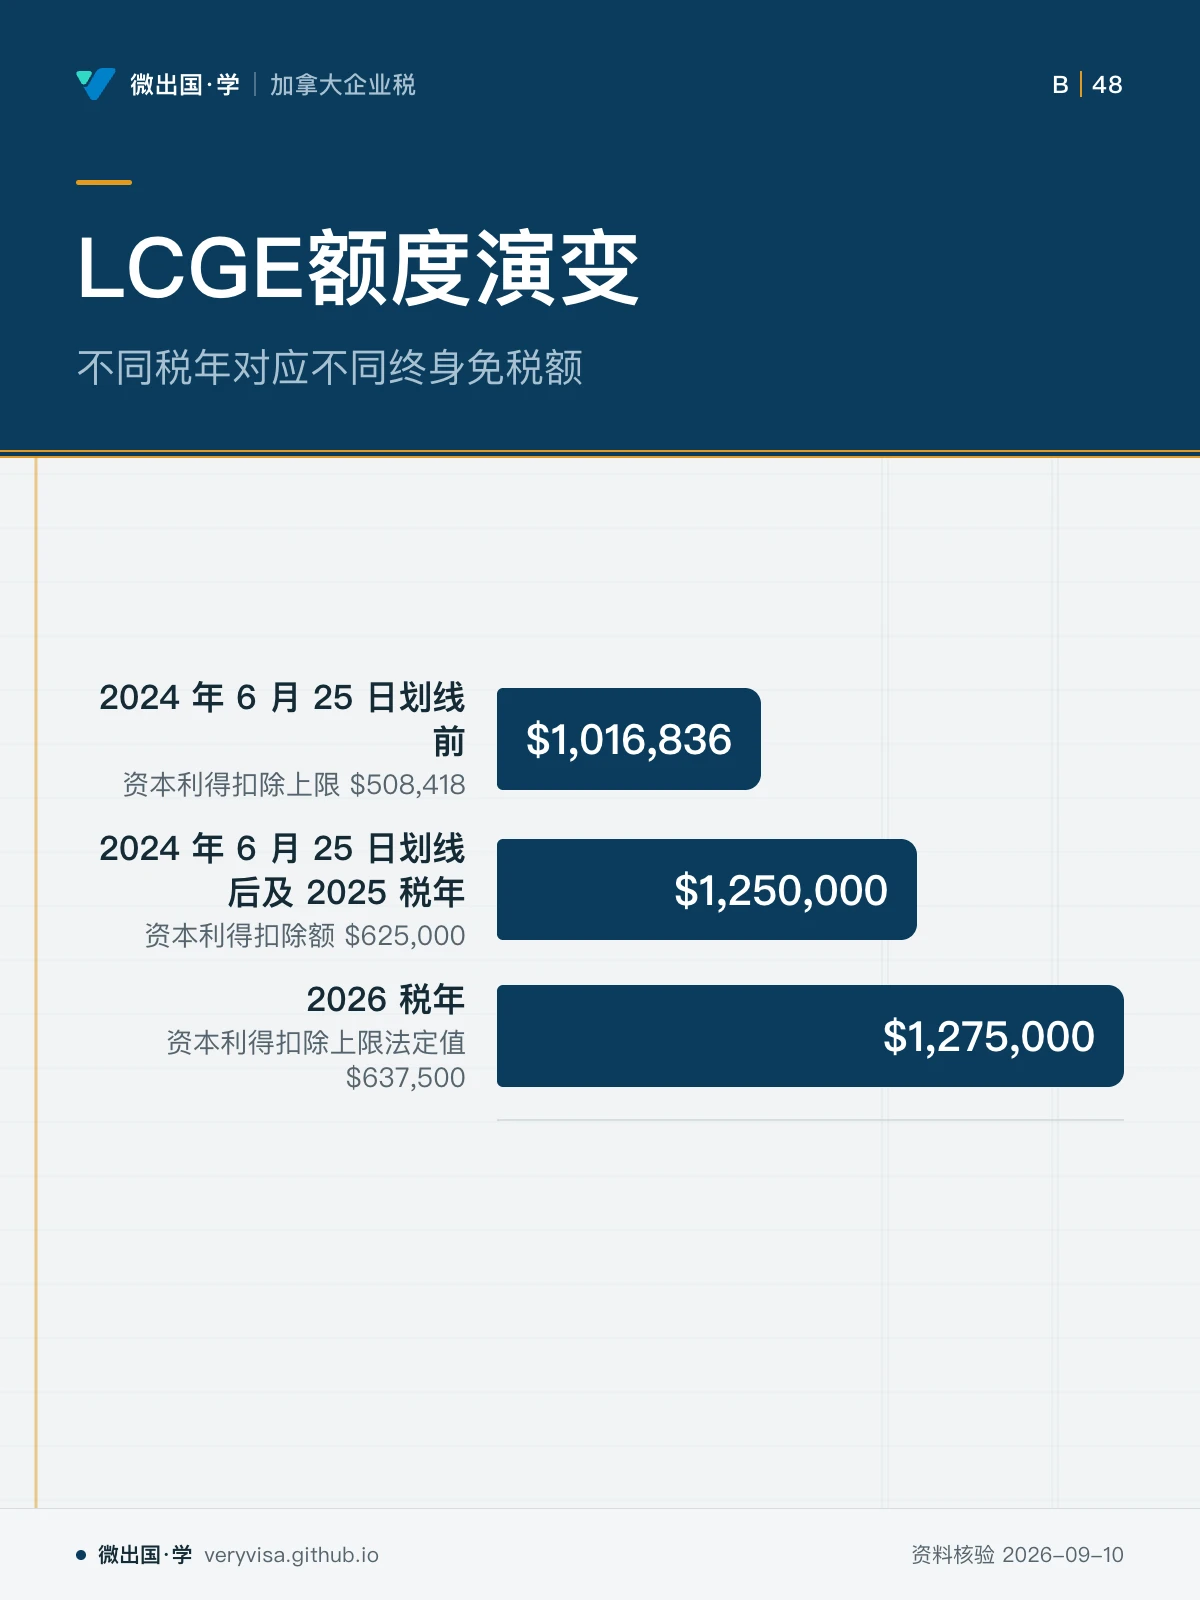
随着近年联邦预算案的调整,LCGE 历经了关键的分水岭: 1. 2024 年 6 月 25 日划线前:合格财产终身资本利得免税额为 $1,016,836(在二分之一的纳入率下,对应的资本利得扣除上限为 $508,418)。 2. 2024 年 6 月 25 日划线后及 2025 税年:联邦将 QSBC 股份的 LCGE 终身额度大幅上调至 $1,250,000(以 1/2 纳入率计,资本利得扣除额为 $625,000)。 3. 2026 税年现行法定指数化参数:自 2026 税年起,该项免税额恢复年度 CPI 指数化调整,合格财产总额增至 $1,275,000,对应的资本利得扣除上限法定值为 $637,500。
企业主在出售股权并申报 T1 Schedule 3 与 Form T657 时,必须严格核对股份是否满足持股 24 个月及 90% 以上资产用于在加拿大开展积极商业活动等严苛测试,并依据交易发生的具体税年对应相应的免税额上限。
二、家族传承与 GRE 信托:AMT 豁免分流与 s.164(6) 亏损回抵三年窗口
当企业主去世发生视同处置(Deemed Disposition on Death, ITA s.70(5))时,其身后成立的遗嘱信托或分级税率遗产(Graduated Rate Estate, GRE)承担着关键的税务清算职能。2024 年加拿大对替代最低税(AMT)与遗产信托规则进行了深度重构:
1. AMT 与信托适用的“分流二问”
考试口径常将“享有 $40,000 的 AMT 基本免税额”列为 GRE 信托的专属优势。然而在 2024 年 AMT 改革后,这一知识点已被彻底推翻,必须分为截然不同的两问: - 第一问:全年为 GRE 的遗产信托是否适用 AMT? 依据 ITA 第 127.55(f)(i) 条,对于在整个纳税年度内均保持 GRE 资格的遗产,整年完全不适用 AMT(Not subject to AMT at all)! - 第二问:普通信托(非 GRE 信托)的 AMT 待遇如何? 对于其他普通生前信托或超出 36 个月期限的遗产信托,AMT 依然适用,但依据 ITA 第 127.51(1) 元素 C,该类信托的基础免税额严格为零(Nil),并直接适用 20.5% 的最低税率(而个人纳税人在 2026 税年享有 $181,440 的高额免税额)。 因此,若将 GRE 误写为“适用 AMT 但有免税额”,或者将非 GRE 信托套用个人免税额,均属严重专业误判。
2. AMT 的法定计算顺序与外国税收抵免
在测算包含大额资本利得或股息的信托或个人 AMT 时,纳税人必须严格遵守 ITA 第 127.51 条的法定算式:$A \times (B - C) - D$。 - 算式要求:必须先在调整后应税收入 $B$ 中全额减去基础免税额 $C$,所得净额再乘以法定税率 $A$(20.5%),最后才能扣减非退还税收抵免 $D$。严禁在扣除免税额之前先乘税率,这会导致数学逻辑与税表填报的彻底崩溃。 - 特殊外国税收抵免(s.127.54(2)):在计算 AMT 项下的外国税收抵免时,税法严格取“第 126 条普通抵免总额”与“[法定外国税额与(20.5% × 法定外国所得)之较小者]”两者的较大值。必须严格对照法定定义核算,防止境外税源抵免不足。
3. ITA s.164(6) 亏损回抵期限的重大扩展
传统考试口径与既往税法均规定,GRE 在清算企业股权或投资产生资本亏损时,只有在“GRE 的第一个纳税年度”内产生的亏损,才能依据 s.164(6) 回抵到逝者生前最后一期税表(Final Return)中以冲减死亡视同处置产生的资本利得。 现行税法的重大突破: 加拿大《所得税法》现行合订本(Act current to 2026)已对 s.164(6) 做出法定扩展:对于在 2024 年 8 月 12 日或之后死亡的纳税人,其 GRE 产生亏损可回抵到最终申报的窗口期,由原先的第一年大幅拓宽为遗产的前三个纳税年度(First Three Taxation Years)! 在企业主身后处理复杂的非上市公司股权转让与资产清算往往耗时漫长,这一三年窗口的放宽,为执行人(Executor)充分运用 s.164(6) 避免企业双重征税提供了充裕的法律操作空间。
三、企业主薪酬参数与合规费用抵扣
在私人公司中,企业主兼具董事、高管与雇员多重身份。公司在发放工资薪酬时必须准确应用当期参数: 1. CPP 基本豁免与自雇 CPP2 上限:CPP 年度基本豁免额在 2024、2025、2026 税年均保持在 $3,500 未变。对于自雇形式运营的企业主,2024 年开启的 CPP 第二阶段供款(CPP2)在达到第二收益上限(YAMPE)时的全年自雇最高供款额逐年攀升:2024 税年为 $376,2025 税年为 $792,2026 税年法定上限达 $832(企业雇主与雇员各自承担一半,即雇员/雇主单侧上限 $416)。 2. 加拿大就业额(Canada Employment Amount):雇员在 T1 Line 31260 申报的就业抵免基数,2024 税年为 $1,433,2025 税年为 $1,471,2026 税年指数化至 $1,501。 3. 学徒工具扣除挂钩门槛:技工学徒购置合格工具费用的扣除门槛在法定公式中直接挂钩加拿大就业额,2024 税年为 $1,433,2025 税年为 $1,471,2026 税年同样同步调整为 $1,501。 4. 雇员居家办公详细法申报周数要求:当企业向居家办公的骨干员工或管理层出具 Form T2200 时,若采用详细计算法申报家庭办公室支出,雇员必须满足在办公空间内连续至少 4 周、且超过 50% 的工作时间在此完成的法定最低周期,方可按面积比例抵扣公用事业等合格支出。
四、企业主个人注册储蓄与个人财产法规制
企业主从公司分红或领取薪酬后,常利用多类注册计划构建家庭财富防御壁垒: 1. RRSP 额度生成与免罚缓冲:私人企业主每年通过领取工薪所产生的 RRSP 扣除额度,严格按上一年赚取收入(Earned Income)的 18% 计算。若因计算失误或自动扣款导致超额供款,税法为成年纳税人保留了 $2,000 的终身终结免罚缓冲额度,超过 $2,000 的部分将面临每月 1% 的严重罚金。 2. 首次购房储蓄账户(FHSA)与 HBP 规则演化: - FHSA 账户未用额度年度最高结转上限为 $8,000纳税人含结转在内的单年最高供款总额为 $16,000终身总供款上限为 $40,000。 - 购房者计划(HBP)限额提升:自 2024 年 4 月 16 日起,从 RRSP 提取 HBP 的合格上限从 $35,000 跃升至 $60,000,并在 2025 与 2026 税年保持这一 $60,000 的高额度。 3. 终身学习计划(LLP)提取限额:企业主或其配偶进行全日制职业进修时,LLP 单年合格提取上限为 $10,000一人一次参与的累计提取上限为 $20,000。 4. 个人用途财产(PUP)最低视同额法则:企业主个人出售首饰、艺术品等个人财产时,依据 ITA 第 46(1) 条,无论其实际调整成本基数(ACB)或处置变价收入多么低微,税法一律视同成本与变价收入的最低金额均为 $1,000从而豁免了小额私人杂项物品的繁琐利得计税。 5. 迟报主居所指定罚款上限:企业主出售个人房产时必须在 T1 报表上完成主居所指定(Form T2091)。若发生遗漏或迟报,CRA 依据 s.220(3.5) 按每个整自然月 $100 处以滞纳罚款,但该罚款设有法定上限,最高封顶为 $8,000。
五、家族财富传承深水区:RESP 转入、遗属年金与 TFSA 继承法权
在企业主的家族财富传承与遗产清盘中,注册账户的分配具有极强的法律技术性: 1. RESP 累积收益(AIP)转入 RRSP 的分栏申报实务:当子女未升学且 RESP 面临关闭时,认缴人(Subscriber)可将最多 $50,000 的累积收益(Accumulated Income Payments, AIP)转入自身或配偶有可用额度的 RRSP 中以避免 20% 的惩罚附加税。 实务填报重大陷阱: 在申报 T1 时,纳税人绝不能只在表上填报扣减后的净额!税法要求:AIP 的全部总额必须全额计入 Line 13000(其他收入),而转入 RRSP 的合格扣除必须在 Line 20800(RRSP 扣除)独立申报。未获合格扣除的差额部分,必须通过 Form T1172 计算 20% 的附加税。 2. CPP 与 QPP 死亡给付:自 2025 年起,加拿大养老金计划(CPP)对死亡一次性给付增设了符合两项法定条件(缺乏遗属抚恤等)可追加 $2,500 的扩充政策;但魁省 QPP 的死亡一次性给付上限固定为 $2,500,绝不随 CPP 政策自动翻倍。 3. 经济依赖子孙的注册计划继承路径:企业主去世后,其 RRSP 或 RRIF 余额通常只有滚存给配偶才能免税。若受益人为非残障的未成年受抚养子女或孙辈,税法绝不允许直接免税全额滚入孩子自身的 RRSP;唯一合法的递延路径是为其购买按期给付直至年满 18 岁的定期年金(Term-to-18 Annuity)。此外,判定是否存在经济依赖,必须调取逝者去世前一年的收入与该受抚养人同年的 BPA 进行严格证据比对。 4. TFSA 遗嘱与省继承法冲突防护:许多人以为在金融机构的 TFSA 开户卡上指定了收益人便万事大吉。实务中,TFSA 账户的继承效力严格受制于所在省份的继承法(Succession Law Reform Act 等)及婚姻财产法。若企业主生前立有有效遗嘱且条款与开户文件发生冲突、或者面临家庭法债权追索,法院可依据省继承法否定银行表格的默认指定。企业主在进行顶层股权与资产信托架构设计时,必须将所有注册账户的文书与全盘遗嘱保持高度一致。