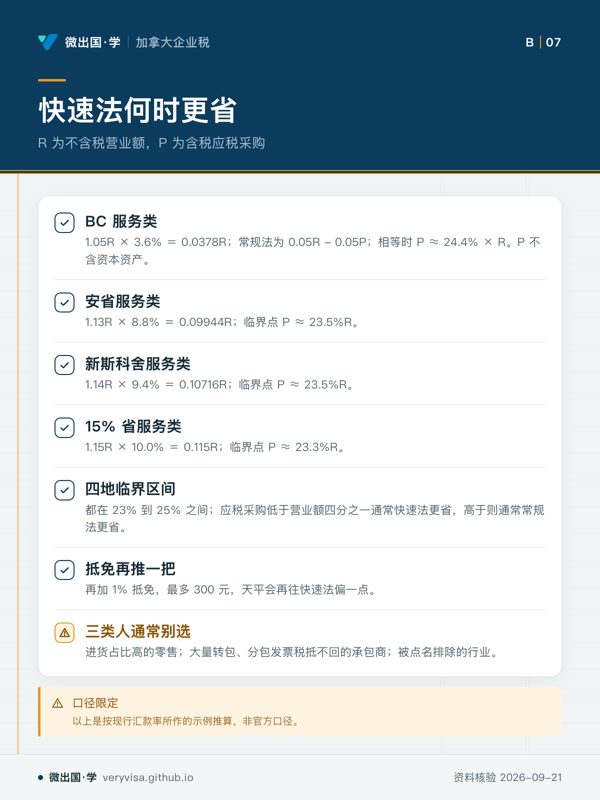
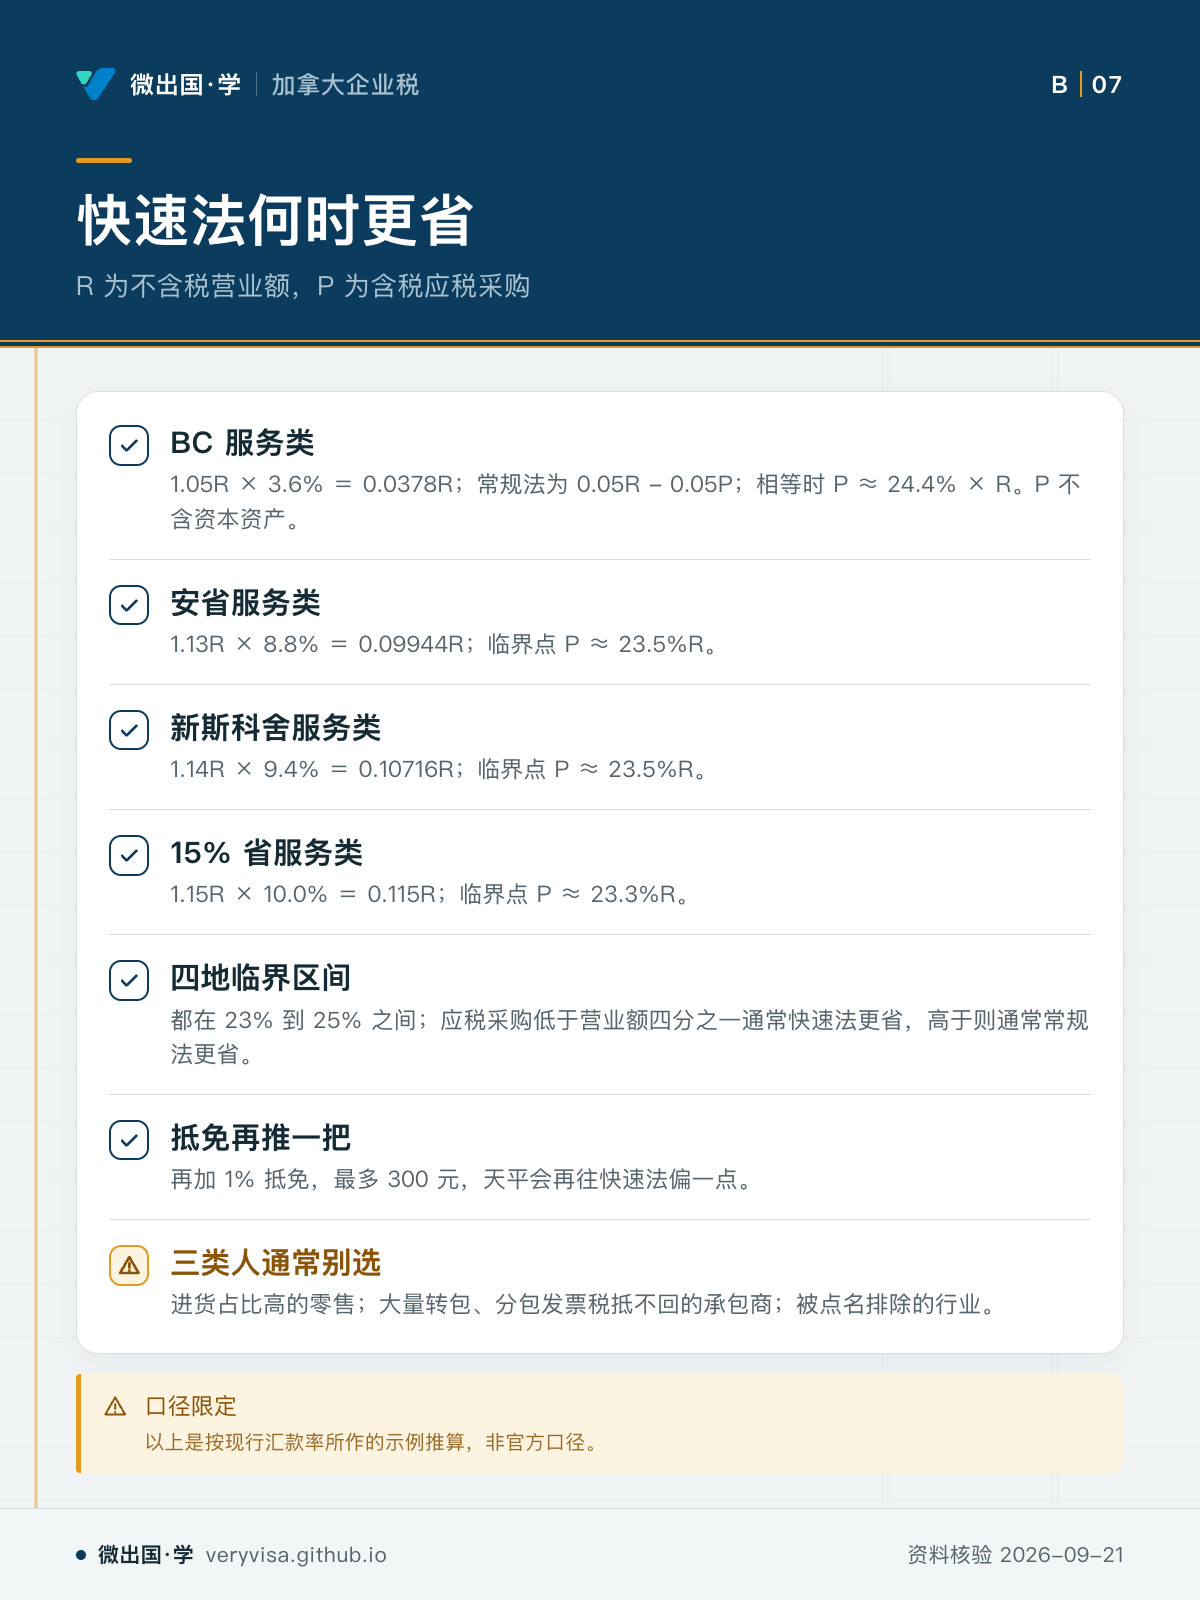
R 为不含税营业额,P 为含税应税采购 服务类采购低于四分之一通常偏快速法 先看先比较采购强度与临界区间,再看业务是否高度依赖进项抵扣。易漏转包多会放大常规法的抵扣价值;被排除行业没有选择资格。下一步去练习,用自己的采购结构重算两种方法。 回正文读这一节 下载原图 PNG 全部知识卡 ← 2026 各地销售税率分六组雇员身份与股东身份是两条路 → 卡上每个字都出自本页正文(资料核验 2026-09-21)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。