公司股东的美国业务边界:QBI、Section 179、退休账户与身份测试
核实日期:2026-09-10|本页口径:2026 税年加拿大公司与美国税务居民股东之间的业务、扣除及身份边界。美国联邦规则、加拿大公司记录和个人身份必须分栏;下一次复核:2027-01-31。
加拿大公司有美国客户、美国设备或美国股东时,管理层很容易把“公司业务”与“股东个人的美国申报”混成一张表。公司可以有美国来源收入,股东也可能有美国公民或居民身份;但 QBI、Section 179、退休账户和弃籍规则各自针对不同纳税人。判断顺序错了,即使数字算术正确,结论仍会落在错误的主体上。
一、先画纳税人和收入流
工作表第一列写加拿大公司,第二列写美国股东或管理人,第三列写其他实体。每笔收入标明付款人、合同主体、服务提供者、收款账户、发生地点和最终进入哪份申报。公司支付工资、股息或股东贷款时,不能因为同一人同时是董事和股东,就把三类付款合成“经营收入”。
美国端的业务扣除通常要回到美国税法下的收入和纳税人。加拿大公司报 T2 的主动经营收入,与美国股东个人可能申报的 pass-through、工资或投资收入,不是同一税基。跨境汇款只是资金流,不能单独证明收入属于哪一方。
⚠️
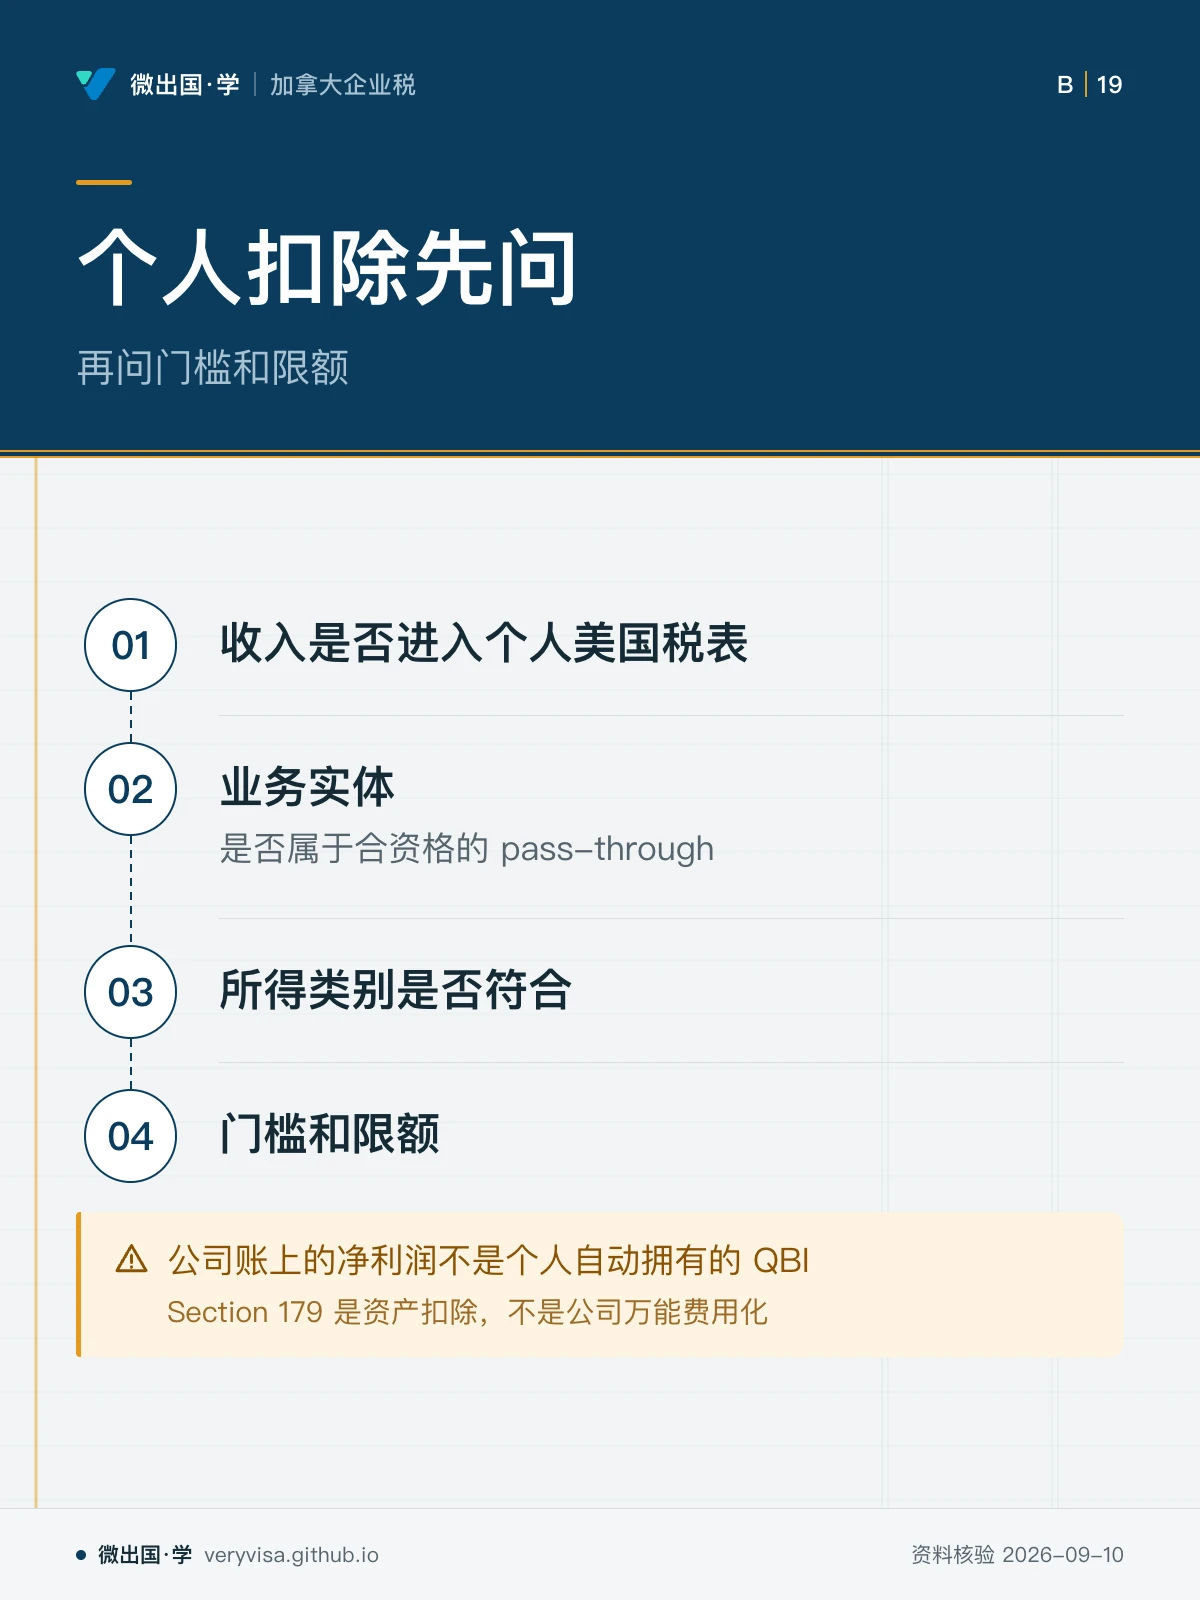
“公司赚到钱,股东就能直接拿个人扣除”
个人扣除先问收入是否进入个人美国税表、业务实体是否属于合资格的 pass-through、所得类别是否符合,再问门槛和限额。公司账上的净利润不是个人自动拥有的 QBI 或 Section 179 基础。
二、QBI 的限制不是“一刀切归零”
这一条的核心是区分指定服务业和非指定服务业。指定服务业在达到适用的应税收入递减终点后,QBI 扣除可能归零;非指定服务业并不是因此全部归零,而是继续受到工资和合资格财产基础等限制。把“服务业限制”扩大成“所有业务都没有扣除”,会误导经营者。✅源:IRS QBI:SSTB 与工资/资产限制(IRS)
公司与股东应建立 QBI bridge:从业务账面利润开始,扣除不属于合资格业务所得的项目,区分工资、保证付款、资本利得、股息和投资收入,再按美国实体分类判断哪些金额进入股东层面。加拿大公司缴纳的公司税不能直接当成美国个人 QBI 的减项,也不能把加拿大 T2 的会计分类原样搬入美国表。
本站核实 2026 年合报的 QBI 工资、资产和指定服务业限制从适用应税所得 $403,500 起进入递减区间。这个数是应税所得测试,不是营业总收入门槛。公司若只看销售额或毛利,就不能判断股东是否进入递减;必须先完成合报身份、应税所得、资本利得、扣除和其他收入的全表计算。✅源:Rev. Proc. 2025-32 §4.26:2026 QBI(IRS)
收入门槛是税年参数,工作底稿要注明 2026 税年和使用的申报身份。夫妻合报、分开申报和其他身份不能共用一列。若股东年内成为或失去美国税务身份,还要把身份变化日期与所得期间分开记录。
三、Section 179 是资产扣除,不是公司万能费用化
本站核实 2026 年美国 Section 179 合格资产即时费用化年度最高额为 $2,560,000,但该数字只是入口。投入资产金额递减、营业所得限制、资产是否投入使用、业务使用比例和特殊车辆限额都可能改变可扣金额。加拿大 CCA、美国 Section 179 和折旧体系不能用一个“设备费用”代码替代。✅源:Rev. Proc. 2025-32 §4.24:2026 Section 179(IRS)
公司采购设备时,应保存发票、交付日、投入使用日、地点、使用人、业务用途比例、融资合同和处置日期。若加拿大公司拥有设备却由美国股东个人使用,必须先处理使用权、租赁或福利性质,再讨论美国扣除。若美国实体租用加拿大公司的设备,付款方、资产所有人和折旧主体可能不同。
年度桥接表可分五行:加拿大会计折旧、加拿大 CCA、美国税法折旧、Section 179 选择、个人或实体层限制。每一行都注明税年、资产类别、基础金额和未用结转。不要因为当年利润低就假定所有扣除都消失,也不要把公司无法使用的扣除直接转给股东。
四、退休账户和公司退休计划要分两套规则
公司可以提供加拿大 RPP、DPSP 或其他计划,股东也可能在美国拥有 IRA、401(k) 或退休金。计划名称相似不代表税务待遇相同。公司供款的受益人、计划文件、供款年度、归属安排和雇佣身份要在加拿大工资和美国个人表之间核对。
跨境工作表至少加入:计划法域、法律持有人、供款人、雇主供款、员工供款、年度限额、是否允许扣除、提款年度和已缴预扣。加拿大公司支付的退休供款不能自动成为美国个人 IRA 的合资格供款;美国个人供款也不能自动减少加拿大公司的应税所得。
如果股东同时是雇员和董事,董事会决议与工资记录应说明供款是雇主福利、薪酬安排还是股东个人付款。没有文件时,年末把一笔转账重新标成“退休供款”会造成 T4、T5、美国工资或个人退休表互相不一致。
五、弃籍与长期身份不是普通离境
本站核实,美国前公民或长期居民的特别救济、覆盖人资格和净资产测试各有独立条件。净资产低于某线并不自动满足全部救济条件;是否曾以美国公民或居民身份申报、是否完成过去年度合规、是否达到六年等要求,都要逐项核对。✅源:IRS Form 8854:covered expatriate(IRS)✅源:IRS 前公民救济:完整资格条件(IRS)
这一条提醒,长期居民测试按合法永久居民身份覆盖的部分税年计数;保留绿卡但人在加拿大,并不因为当年没有在美国实际工作就当然不计入。条约待遇、放弃身份日期和美国移民记录必须分开保存。公司不能替股东以“人在加拿大”一句话作出美国居民或非居民结论。✅源:IRS Form 8854:长期居民定义(IRS)
弃籍分析的公司侧资料包括股权价值、期权、贷款、退休计划、未分配利润、公司估值和董事会记录。公司资产价值可能进入股东净资产或被视为持有权益的估值,但公司不是因为股东弃籍就自动重新计算所有加拿大税。先确定股东身份事件,再列受影响资产和表格。
六、跨境服务和条约报酬要看性质
这一条所指应是加美条约第十五条的雇佣所得(dependent personal services),不是独立承包服务。2026 税年仍须先区分雇员工资与独立业务收入:第十五条的 $10,000 报酬条件不能当成所有公司服务费的统一免税额;独立个人服务在 IRS 条约表中另列第七条。应先判断合同主体、雇佣关系、服务地点、成本承担及条约资格,再选择具体条款。✅源:IRS Treaty Table 2:Canada,VII 与 XV(IRS)
公司发给股东的工资、董事费、服务费和股息,分别有不同的来源地、预扣和信息表。跨境工作若一部分在美国、一部分在加拿大,应保留工作日历、出差记录、客户所在地、项目交付物和工资分摊方法。不能只按公司注册地址把全年收入归给一个国家。
七、案例:同一台设备与同一名股东
加拿大公司购买一台设备,股东在美国为客户提供服务,同时股东是美国长期居民并准备放弃绿卡。正确分析分三条线:公司先确认设备所有权、加拿大 CCA 和向美国业务提供设备的合同;美国业务再确认是否是公司收入、个人 QBI 或工资;身份线另核长期居民计数、净资产和合规历史。Section 179 不能跳过前两步直接由股东申报。
如果设备在加拿大公司账上、美国股东免费使用,可能需要研究福利、租赁或股东利益;如果公司向股东收取租金,要核合同、市场价格和收入确认;如果美国实体购买设备,则 Section 179 的纳税人和业务使用测试可能不同。四种安排的现金流可以相同,税务主体却完全不同。
八、结账清单
2026 年结账至少复核:公司与个人实体分类、QBI 所得桥、合报身份和 $403,500 递减起点、Section 179 $2,560,000 年度参数及业务所得限制、退休计划法域、服务地点、长期居民年数、弃籍日期、净资产估值和所有跨境付款。数字统一标注“2026 税年、2026-09-10 核实、2027-01-31 复核”。
最稳妥的表达是“该扣除或条约路径仍需按纳税人、实体和事实核对”,而不是“公司有美国业务所以股东可以扣”。公司记录越清楚,专业人员越能把加拿大 T2、美国公司申报和股东个人申报接起来;任何一层缺失,都不应靠一个熟悉的税务缩写补洞。