CRA 争议救济与企业合规:异议期限、季度规定利率与 2026 税制立法进度
核实日期:2026-09-10|本页口径:2026 税年加拿大企业与个人向 CRA 提出异议的时效窗口、季度规定利率变动机制、最低替代税(AMT)参数及 2025/2026 预算案立法生效状态。下一次复核:2027-01-31。
加拿大企业的财务主管与税务专业人士不仅要负责日常会计分录与 T2 所得税申报,还必须建立清晰的程序防御与税法变动追踪机制。在面对加拿大税务局(CRA)的重新评估通知书(Notice of Reassessment)时,不同纳税主体享有的法定异议救济期限截然不同;因争议欠税或分期付款不足而产生的罚息,受制于按季度动态调整的规定利率;而在规划跨期投资与员工福利时,税法修正案究竟是“已宣布但尚未御准”还是“已通过皇家御准并正式生效”,更是决定税务筹划合法性的生命线。若不加甄别地套用考试口径过时内容或混淆立法状态,企业将承担沉重的利息惩罚与不可逆的程序失权风险。
一、CRA 异议通知(Notice of Objection)的非统一期限法则
当纳税人对 CRA 的评估或重估结果持有异议时,第一步法定救济程序是向 CRA 申诉局提交正式的异议通知(Form T400A)。许多从业人员经常死记硬背一句口诀“收到评估后 90 天内提出异议”,然而这一简化记忆在实务中极其危险。
根据加拿大《所得税法》第 165(1) 条的明确分流: 1. 公司与其他纳税人:严格 90 天(ITA s.165(1)(b)):对于企业法人(Corporations)以及除特定遗产外的普通商业主体,提交异议通知的法定截止日严格为评税或重估通知书发出之日起的 90 天内。一旦超过 90 天,公司通常丧失直接异议权,只能在逾期后一年内依法向 CRA 申请延期(s.166.1)或在被拒绝后向加拿大税务法庭申请延期(s.166.2),申请门槛极高。 2. 自然人个人与分级税率遗产(GRE):双轨取晚者(ITA s.165(1)(a)):对于自然人个人(非信托)以及符合资格的分级税率遗产(Graduated Rate Estate, GRE),税法设立了更具人性化的保护机制:异议期限为“该纳税年度正常申报截止日之后的一年”与“评税通知书发出之日起 90 天”两者之中较晚的那一天(Later of the two dates)。
实务价值推论: 以个人纳税人张先生为例,他在 2026 年 3 月初提早申报了 2025 税年的个人税表,并在 2026 年 3 月 20 日收到 CRA 发出的重估通知书。如果按照“一律 90 天”的错误理解,其异议期似乎在 2026 年 6 月 18 日便已截止;但依照 ITA s.165(1)(a),张先生 2025 税年的正常申报截止日是 2026 年 4 月 30 日,“申报截止日之后一年”延伸至 2027 年 4 月 30 日!两者取晚,张先生实际享有的异议窗口长达整整十三个月。若顾问机械套用 90 天原则,将导致个人客户或企业主在面对复杂争议时白白丧失合法的取证与抗辩准备时间。
二、季度规定利率(Prescribed Interest Rate)的形成机制与利息管控
欠税利息是企业与 CRA 发生税务争议时最沉重的现金流负担。CRA 征收的欠税利息按日复利计算,且在企业所得税税前完全不可扣除。许多财务人员习惯在模型中写死一个固定利率,这必然导致预测严重脱节。因为根据《所得税条例》第 4301 条,规定利率是按季度动态调整并公布的制度化数值。
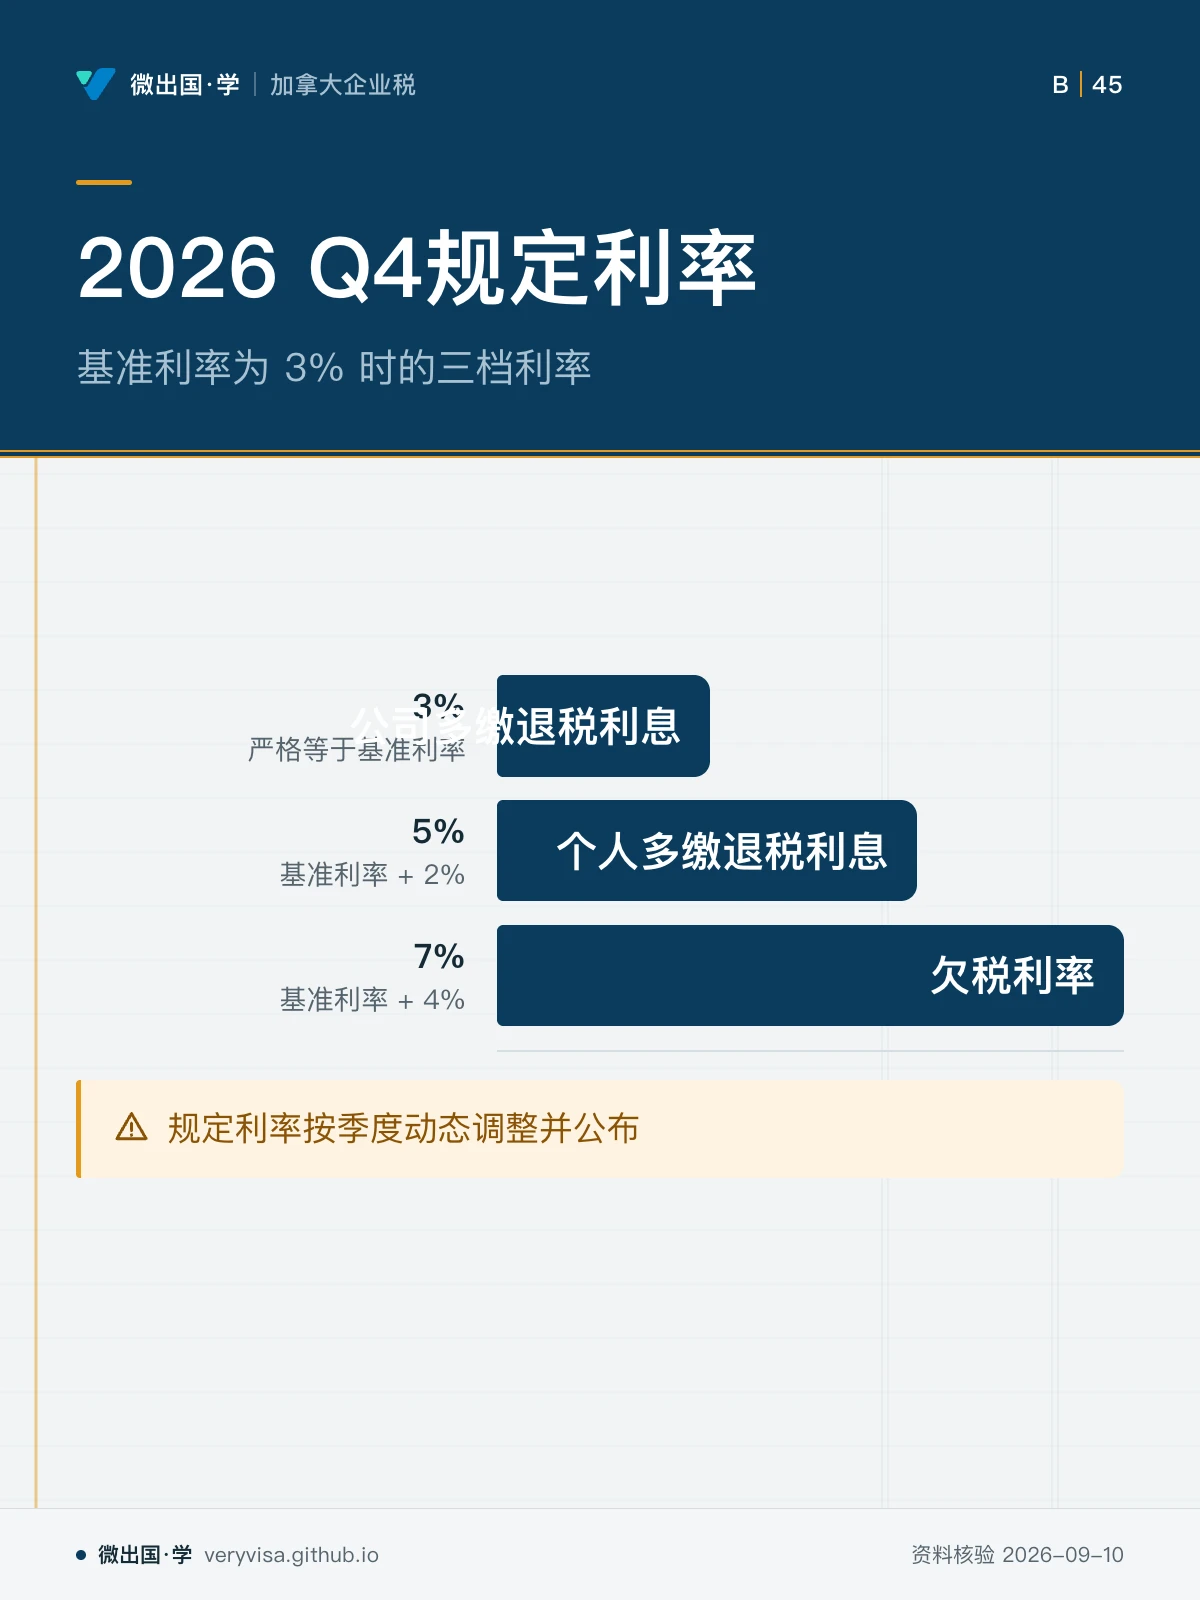
法定基准形成机制: 规定利率的核心是“季度基准利率”(Base Rate),它按照上一日历季度第一个月内,加拿大政府发行的三个月期国库券(Treasury Bills)的平均收益率,向上取整至最接近的整百分点计算。在此基准之上,分流出三类法定利率: - 欠税罚息利率(Debtor Interest Rate):基准利率 + 4%。适用于企业和个人未按期缴纳税款、分期预缴不足(Instalment Shortfall)及延迟汇缴的款项; - 个人多缴退税利息(Creditor Interest Rate for Individuals):基准利率 + 2%; - 公司多缴退税利息(Creditor Interest Rate for Corporations):严格等于 基准利率(+ 0%); - 特定受控外国公司海外投资贷款(PLOI)利率:在 2026 年第 4 季度为 6.29%。
以 2026 年第 4 季度(10 月 1 日至 12 月 31 日)的官方公布参数为例:基准利率为 3%,由此推导出的欠税利率高达 7%,个人退税利息为 5%,而公司多缴退税利息仅为 3%。这意味着公司多缴税款给税务局只能获得 3% 的单薄补偿,而一旦被 CRA 审计调增补税,面临的则是高达 7% 且不可税前列支的复利重压。在提出异议期间,尽管税款催缴可以暂停,但利息时钟绝不停转。企业在发起异议争议时,若胜诉把握不足,应当考虑先行“附带异议预缴保证金”,以及时锁定并掐断复利滚存。
三、三态纪律:2025/2026 联邦预算案立法进度台账
在加拿大税制剧烈变革的当下,企业必须建立严格的“三态纪律”:即区分“已公布/已宣布(Announced)”、“已提案进入法案审议(In Bill)”与“已通过皇家御准正式成为法律(Enacted / Royal Assent)”。
根据 2026 年度官方立法进度台账,关键法案的法律地位划分为两个严谨阵营: 1. 已获皇家御准(正式法律,可直接作为报税与筹划依据): - 法案 C-4(S.C. 2026 c.2):于 2026-03-12 御准,正式确立联邦最低个人所得税率从 15% 阶梯式下调(2025 年 14.5%、2026 年 14%); - 法案 C-19(S.C. 2026 c.1):于 2026-02-12 御准,正式确立生活必需品福利调整; - 法案 C-15(S.C. 2026 c.3):于 2026-03-26 御准,落实 2025 年预算案第一号实施法案中关于多项抵免改革的条款; - 法案 C-30(S.C. 2026 c.22):于 2026-06-18 正式获得皇家御准,这是 2026 春季经济声明(Spring Economic Update 2026)的实施法案,涵盖多项关键税改的生效落地。 2. 尚未御准(严禁作为既定事实,必须明确标识为“已宣布”): - 法案 C-31(Budget 2025 Implementation Act, No. 2):截至 2026 年秋季,该法案仍处于众议院委员会审议阶段,尚未完成全部立法程序,未获得御准。
CRA 代为报税(Automatic Tax Filing)的真相: 许多媒体与培训材料将“CRA 自动为低收入者报税”宣传为已落地的现实政策。然而法律真相是:该提案虽然在 Budget 2025 中再次提出,但其授权条款包含在尚未御准的 Bill C-31 之中,目前仍然属于已宣布但未生效的政策意向。其拟议的框架要求严格限制为:① 应税收入低于联邦与省基本个人金额的较低者;② 收入全部来源于已有信息单(如 T4/T5);③ 前三年至少有一年未报;④ 申报截止后 90 天内仍未申报。CRA 即使未来启动,也必须向纳税人发出预填信息并给予 90 天的审阅与退出(Opt-out)窗口。专业人员切不可在正式咨询中将其当作现行法律事实对待。
四、C-30 落实关键税收红利:技工劳动力流动扣除与 HBP 宽限期
随着法案 C-30 于 2026-06-18 正式御准生效(S.C. 2026 c.22),企业与技工纳税人迎来了两项实实在在的制度红利:
4.1 技工劳动力流动扣除(Labor Mobility Deduction)大幅拓宽
为支持跨区域建设与熟练技术工人流动,自 2026 税年起,符合资格的技工(Eligible Tradesperson)适用的劳动力流动扣除上限从原先的历史限额 4,000 加元一次性大幅提升至 10,000 加元,且自 2027 年起随通胀指数化。 - 距离测试关键修正:纳税人的主要固定居所到临时工地的物理距离,必须比其临时住所到相同工地的物理距离至少多出 120 公里(C-30 将原先严苛的 150 公里门槛缩窄至 120 公里)。必须强调:这是住所与临时居所到工地两段距离的差额,而不是两处住所之间的直线距离! - 凭证纪律:纳税人必须离家至少连续 36 小时,维持本人的主要居所随时可供使用且未出租给他人,且单次扣除额严格以该次临时工作赚取的净雇佣收入的 50% 为上限。企业在为流动技工开具 T4 或提供差旅支持时,需引导员工建立完整的工期与租房凭证链。
4.2 购房者计划(HBP)还款宽限期再度延展
注册退休储蓄计划购房者计划(HBP)提款限额在 2024 年调增至 60,000 加元后保持不变。然而,法案 C-30 带来了一项极富实务价值的现金流宽限: - 针对在 2026-01-01 至 2028-12-31 之间首次从 RRSP 提取 HBP 的纳税人,税法正式将 15 年法定还款期的起始时点,从提款后的第 2 年推迟到第 5 年。 - 例如,纳税人在 2026 税年首次提取 60,000 加元 HBP 购房,其第一个必须向 RRSP 偿还份额的年份被推迟到 2031 税年。这项政策极大地缓解了跨国青年雇员与新购房人员在职业生涯前期的流动性压力,但企业财务应提醒员工:15 年的还款总期与 60,000 加元总额未减,宽限期仅改变了还款周期的起点。
五、最低替代税(AMT)2026 现行参数与注册投资规则前景
在资本利得、大额免税额与跨期财富规划中,两项深层机制决定了高净值股东与企业的长期合规:
5.1 联邦最低替代税(AMT)现行参数
AMT 的改革法案(S.C. 2024 c.17)早于 2024-06-20 正式御准,全面适用于 2024、2025 及 2026 税年。部分考试口径与旧网页由于引用了提案阶段的“Proposed”字样而产生误导,实务中必须按已生效的现行法定参数执行: - 法定税率:保持为统一的 20.5%(对应联邦第二个人税阶税率); - 基础免税额:法律直接引用 ITA s.117(2)(d) 所规定的联邦第四个人税阶门槛,随通胀逐年调整,在 2026 税年正式确定为 181,440 加元(2024 年为 173,205 加元,2025 年为 177,882 加元); - 扣除与抵免限制:根据 ITA s.127.52 与 s.127.531,资本利得纳入率在 AMT 体系下被强制要求按 100% 计入,且绝大部分非退还税收抵免(包括慈善捐款抵免)在 AMT 测算时只能按 80% 比例折算。高收入股东在进行大额慈善捐赠或资产处置时,必须提前开展常规所得税与 AMT 的双轨测算。
5.2 资本利得纳入率考试口径勘误
在处理股权转让与资产增值时,培训件与考试口径存在严重的内在自相矛盾:在同一本考试口径的不同章节中,文字叙述部分断言纳入率已全面变为 66.67%,而其后附的模拟报税表样张中“Inclusion Rate”一栏却依然印刷着 50%。这种现象源于考试口径编写正逢立法拉锯期。实务团队应当明确:法案与官方规则以税法适用条款为准,凡涉及个人年度 25 万加元门槛分流及公司资产转让,必须以官方颁布的有效技术说明为准,不盲信考试口径的单一图表。
5.3 注册计划合格投资规则 2027 大改的前瞻预警
Budget 2025 提议从 2027-01-01 起对七类注册计划(RRSP、RRIF、TFSA、RESP、RDSP、FHSA、DPSP)的合格投资规则进行全面整合与简化。核心方向包括:保留第一套小企业投资规则并扩大至 RDSP,废除原第二套限制合伙与小企业投资信托规则,并改革注册投资登记制。然而,该项全面修订同样包含在尚未御准的 Bill C-31 中。在当前规划中,顾问应提前梳理客户在非上市公司中的持股结构,做好 2027 年平稳过渡准备,但对外说明时必须恪守“已宣布未御准”的严谨口径。
六、注册计划年度参数的机制确定性
与需要等待立法审议的政策不同,注册退休储蓄计划(RRSP)与免税储蓄账户(TFSA)的参数遵循着高度确定性的数学与法律联动机制: 1. RRSP 上限的一年提前可知机制:依据《所得税法》,当年 RRSP 货币上限(Dollar Limit)在法律机制上严格等于上一年度的货币购买限额(Money Purchase Limit)。因此,CRA 官方公布的 RRSP 额度表中,不仅确定了 2024 年 $31,560、2025 年 $32,490、2026 年 $33,810,甚至连 2027 年度的 $35,390 也已经由法定机制提前锁定。 2. TFSA 连续三年稳定在 $7,000:TFSA 年度供款额度在 2024、2025 及 2026 税年连续三年维持在 7,000 加元不变。自 2009 年设立以来一直具备资格且从未供款的加拿大居民,到 2026 年初其历史累计可用供款额度已达到 109,000 加元。 3. FHSA 首套房账户参数稳定:首年参与限额 8,000 加元与终身 40,000 加元上限在 2026 税年完全保持不变,“参数未变”同样是不可遗漏的重要合规结论。
七、企业税务合规与立法监控操作清单
面对动态变迁的税收法规,跨国企业与税务专业机构应设立标准的合规执行清单: 1. 异议期限分轨建档:收到 CRA 评税通知时,公司主体严格以 90 天为最后期限发起异议(s.165(1)(b));个人及 GRE 主体则以“申报期后一年”与“评税后 90 天”取晚者建档(s.165(1)(a)),杜绝救济权利早抛; 2. 规定利率动态测算:跟踪按季公布的规定利率(2026 Q4 欠税 7%、公司退税 3%),评估税款预缴与保证金质押策略,切断高额不可抵扣复利; 3. 法案生效状态双向检索:严格区分 C-4/C-15/C-30(已御准生效)与 C-31(审议中),将 CRA 自动报税与 2027 注册投资合并方案严格标记为“已宣布”; 4. 流动扣除与购房宽限落地:指导技工准确执行 120 公里距离差额测试以申领高达 10,000 加元的劳动力流动扣除,为 2026 年首次提取 HBP 的员工锁定 2031 年开始还款的 5 年缓冲红利; 5. 高额所得与注册计划精算:对大额资本利得及慈善捐款进行 20.5% 税率与 181,440 加元免税额的 AMT 测算,并借助 RRSP 提前锁定额度(2026 $33,810 / 2027 $35,390)与 TFSA 109,000 加元累计池做好跨境股东财富配置。