微出国 · 学

知识卡 · 公司分配与跨境股东:加拿大股息抵免、两层判断、78 加计与 960(d) · 第 2 / 5 张

路线 › 知识卡 › 公司分配与跨境股东:加拿大股息抵免、两层判断、78 加计与 960(d)

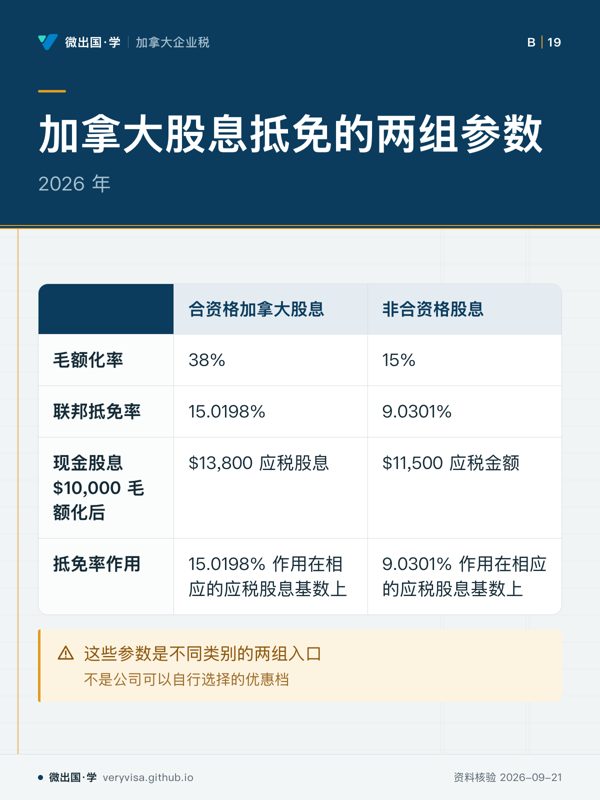
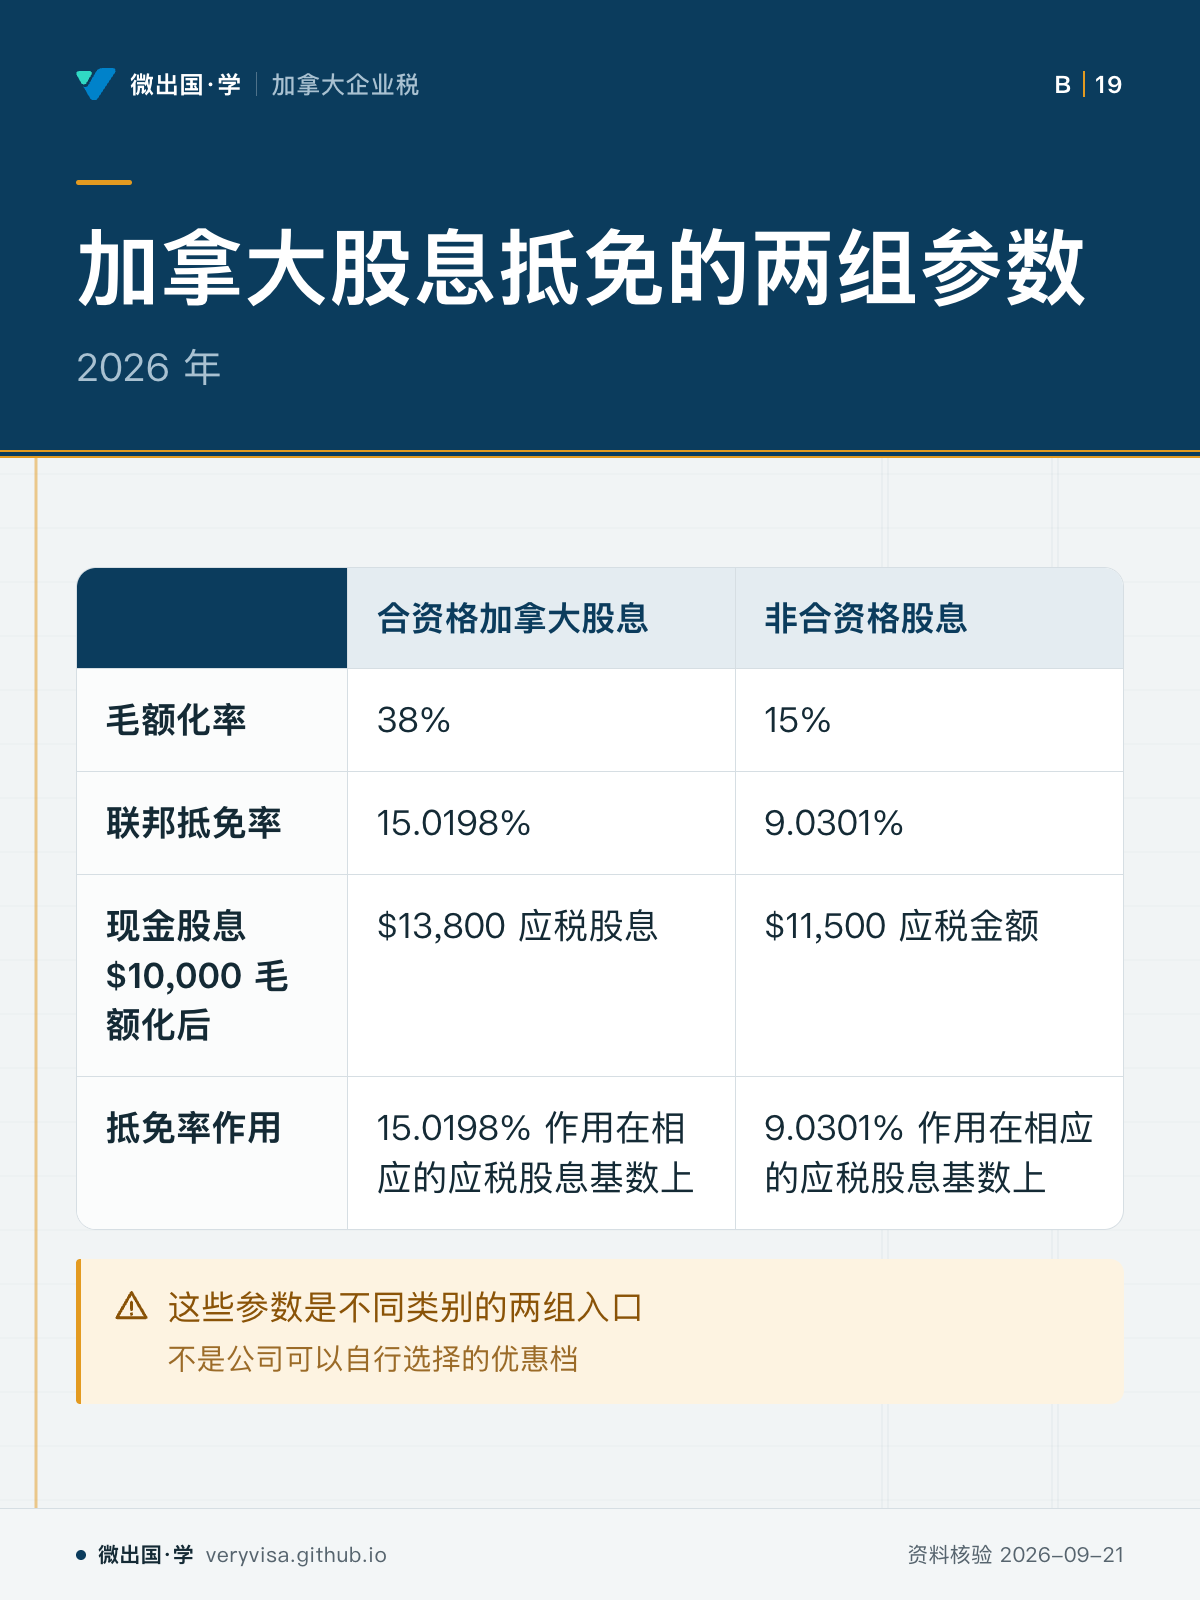
加拿大股息抵免的两组参数

现金足够支付不等于税务上可以把付款标成某一类股息

加拿大股息抵免的两组参数;2026 年;合资格加拿大股息;非合资格股息;毛额化率;38%;15%;联邦抵免率;15.0198%;9.0301%;现金股息 $10,000 毛额化后;$13,800 应税股息;$11,500 应税金额;抵免率作用;15.0198% 作用在相应的应税股息基数上;9.0301% 作用在相应的应税股息基数上;这些参数是不同类别的两组入口

2026 年

现金足够支付不等于税务上可以把付款标成某一类股息
  • 先看先对照例子的两个应税金额,确认计算结构不是同一路径。
  • 易漏不能用「利润来自主动经营,所以所有股息都是合资格」作为结论;会计利润、现金余额和合资格股息池是三件不同的事。
  • 下一步去练习,拿付款事实反查股息类别和计算结构。

卡上每个字都出自本页正文(资料核验 2026-09-21)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。

「公司分配与跨境股东:加拿大股息抵免、两层判断、78 加计与 960(d)」的其他卡