核实日期:2026-10-30|本页适用口径:2026 税年加拿大公司、雇主和公司股东兼雇员的工资、退休安排及 T4 资料控制。下一次复核:2027-01-31;CRA 年度 payroll guide、CPP 参数或表格代码改版时提前复核。
公司税务控制不应从“本月发了多少钱”开始,而应从“这笔钱的法律和工资性质是什么”开始。工资、雇主供款、退休计划、雇员福利、期权、死亡福利和股息会进入不同的申报路径;同一笔付款即使对公司是费用,对员工也可能是应税福利,或者只是一个需要在另一张表披露的资料。年度参数不能只放在工资软件的隐藏配置里,财务负责人应能从台账追到适用税年、主体、公式、来源、核实日期和复核日期。
先建立雇员事实,再套数字
2026 税年应为每名雇员保存身份、工作地点、受雇期间、付款频率、退休计划、福利计划和是否兼任股东或董事。T2200 是否需要由具体扣除类别决定,不能因为员工在家工作,就把 T2200 当作所有 Line 22900 扣除的通行证:追讨工资的合格法律费用、合格技工的劳动力流动扣除(2026 年起每年最多 10,000 元,普通住所到工地的距离要比临时住处到工地远至少 120 公里)都不需要 T2200。公司能够证明工作安排和必要支出,并不等于员工自动拥有某一项扣除;雇员仍需满足个人申报规则,申报人也需确认付款是否已由公司报销。
加拿大就业额(Canada employment amount,2026 年上限 1,501 元)的收入入口不能简单写成“只有 T4 工资”:它按 Line 10100 与 Line 10400 的合格雇佣收入合计与上限取小,没有 T4 的其他雇佣收入也可能产生这项抵免,自雇收入则不产生。工资系统在 2026 年做年终检查时,应区分雇佣收入、佣金、福利、报销和其他收入类别,保留原始表单及其代码。内部报表可以为了管理方便汇总,但向 T4 或个人报税人交付的资料必须回到法定类别。否则,员工看到一个“年度收入总额”,却无法判断其中哪部分可用于特定抵免,风险会在报税时才暴露。
CPP 参数是分层的,不是一个费率
2026 年 CPP 第一层(CPP1)雇员费率 5.95%,其中基础段 4.95%、第一增强段 1%,按 3,500 元 基本豁免到 YMPE 74,600 元 之间的收入计算,雇员全年最多 4,230.45 元(基础段 3,519.45 元、第一增强段 711 元)。第二层(CPP2)按 YMPE 到 YAMPE 85,000 元 之间的收入收 4%,雇员全年最多 416 元;雇主各层同额匹配。雇员的第一增强段与 CPP2 合计(满额 1,127 元)在 T1 上作扣除,基础段作抵免。EI 方面,2026 年魁省外雇员费率 1.63%,最高可保收入 68,900 元,雇员全年最多 1,123.07 元,雇主一般按 1.4 倍即 1,572.30 元。公司不应在表格中只保留“CPP 费率”一个字段。至少要有年度、基础段、第一增强段、雇员全年上限、已扣金额、雇主匹配额和停止扣缴日期。员工在年中入职、换雇主或领取奖金时,累计额不能靠本次工资单单独判断。
对公司股东兼雇员,股东身份不会自动把工资变成股息;对董事或高收入雇员,也不能因为全年预计收入很高就提前停止扣缴。2026 年参数变化应先进入工资引擎,再用逐月累计测试回放一名低收入、一名跨越第一增强段、一名年中离职和一名兼任股东的样本。若软件只显示最终扣款,没有“为什么本月转段”的解释字段,年终纠错会很困难。
这套控制也能防止把员工 CPP 与公司所得税扣除混在一起。雇员扣缴是代收代缴资料,雇主部分是公司工资成本;两者虽在同一 remittance 流程出现,台账仍应分栏。任何手工调整必须注明调整月份、原计算、修正原因、审批人和是否已更正 payroll remittance。不要用一个负数把多个月的错误相互抵销。
期权、福利和身故付款要回到付款性质
证券期权要分清福利、扣除和代码:一般合格期权的扣除是应税福利的 50%;T4 上的代码 39、41 填的已经是算好的扣除额,员工抄到 Line 24900 时不能再乘 50%。2026 年只用代码 38、39、41,2024、2025 年的过渡代码不要沿用。公司在期权行权、股份出售和员工离职时,应分别记录授予、归属、行权、出售和扣缴日期,明确哪些数值来自雇主记录,哪些需要员工在个人申报中确认。行权价值、应税福利和可能适用的扣除不是三个同义词;年终表格若只保留一个“期权金额”,后续无法解释。
雇员身故福利有一个容易漏掉的边界:同一逝者的全部雇主、全部年份、全部受益人共用一个 10,000 元 的免税额,不是每位受益人各有一万元;CPP/QPP 身故给付也不适用这项免税。公司不能看到“每位受益人都没有超过内部阈值”就结束检查。2026 年档案应保存逝者、付款人、受益人、付款日、适用税年和已知其他付款;无法取得其他付款资料时,要把限制写成资料缺口而不是默认为零。
加拿大股息的税务资料也必须按性质分开。2026 年合资格股息毛额化 38%、联邦股息抵免为应税股息的 15.0198%;非合资格股息毛额化 15%、联邦抵免 9.0301%。公司董事会决议、T5、股东总账和实际付款应使用同一股息分类。公司不能因为现金都从公司账户付出,就把所有股息套用合资格率;也不能把毛额化后的应税额当作股东实际收到的现金。
退休计划的控制是“限额加资料”,不是只看供款
雇主提供注册养老金计划时,2026 年定额供款(money purchase)计划的年度供款上限为 35,390 元(注意它与 2027 年 RRSP 上限同值,税年错开一年)。工资台账应列出员工供款、雇主匹配、计划类型、供款期间、工资基础和年度累计。若员工同时有多个雇主或跨境计划,公司只知道本公司部分,不能替员工承诺“尚有多少个人空间”。对公司而言,正确交付是完整的供款凭证、扣缴记录和计划声明;个人可用空间由员工及其报税人员按全部事实确认。
每年 1 月复核时,把参数表与工资引擎、福利政策和年终表格逐项对照:数字是否带有 2026 税年;是否注明金额、费率或上限的单位;是否区分雇员和雇主;是否保存来源与核实日期;是否设置 2027-01-31 的复核提醒。若 CRA 在年中发布更正,应追加版本而非覆盖旧值,因为旧工资单仍需按当时适用版本解释。
年终交付清单
第一,按雇员逐笔抽查工资、福利、期权、退休供款和股息是否进入正确账户;第二,按 2026 税年检查 CPP 两层累计和停止扣缴逻辑;第三,把 T4、T5、退休计划声明和公司总账互相勾稽。若有手工修正,保留原值和新值。
第四,给员工的说明只承诺公司能证明的事实,不替员工判断个人抵免、家庭资格或跨境结果。第五,任何年度参数都写明“2026 税年、核实日期、2027-01-31 复核”,并在 CRA 新指南发布时提前触发复核。这样,数字变化时改的是有身份的一行记录,而不是在多个员工文件里盲目搜索常数。
用抽样回放证明控制真的有效
年度审阅不应只检查表格是否有数字,还要用真实但去标识化的工资样本回放。至少选一名只领取工资的雇员、一名领取福利的雇员、一名兼任股东的雇员,以及一名在年中达到 CPP 某一层上限的雇员。对每个样本重算 2026 税年累计额,记录输入、转段日期、雇主部分、雇员部分和最终表格代码。若结果与工资系统不同,先判断是规则版本、资料缺口还是软件配置,不要直接改最终数字。
抽样还应覆盖异常情形:员工离职后重新入职、同一公司支付多种性质的款项、期权在不同日期归属和行权、身故福利跨受益人支付。每种异常都要有一项“不能由公司决定”的提示,例如个人扣除、家庭资格或其他雇主供款。2026 年参数的复核日期为 2027-01-31;抽样底稿也要保存这两个日期,方便下一年度判断旧控制是否仍适用。
审阅人还应签名确认“已查来源、已看适用税年、已区分公司和个人”,并把未解决项目列入下一次复核清单,而不是用备注掩盖。这样,工资系统的正确性才有可供第三人重做的证据链。
复核记录还应注明抽样范围、负责人和完成日期,确保下一轮年度更新可以沿着同一方法比较。
延伸阅读
论坛全文:加拿大公司2026发薪:CPP2、EI、期权与身故给付
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
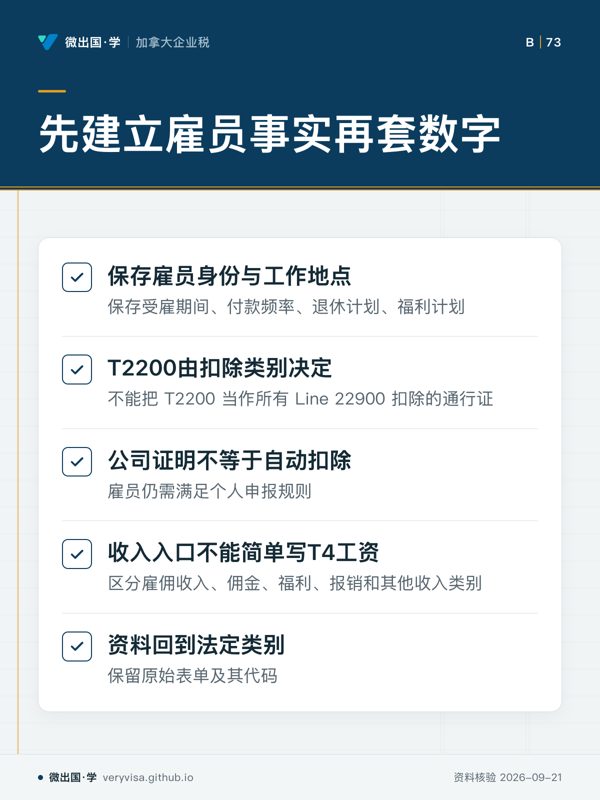
- 先看先看 T2200 这一格,判断扣除边界。
- 易漏员工在家工作不等于拥有某一项扣除,个人申报规则仍需确认。
- 下一步去讲解,带扣除问题找持牌专业人士。
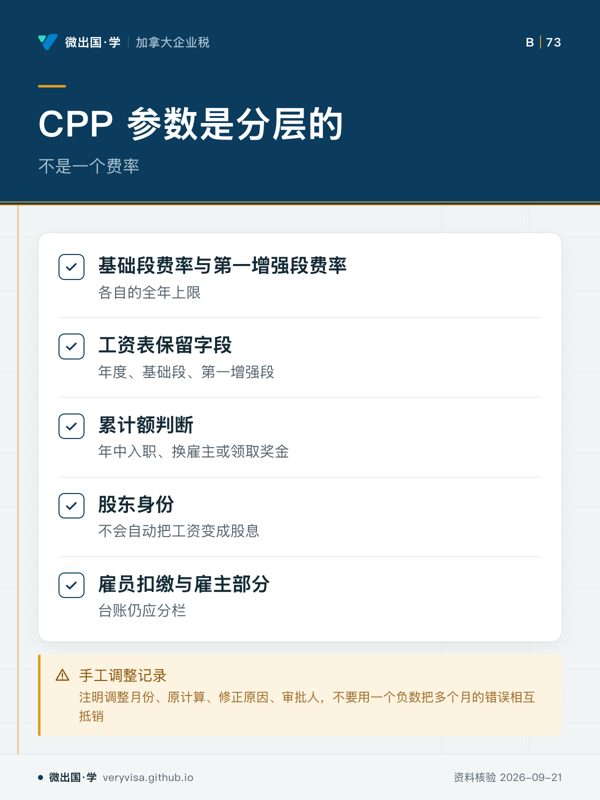
- 先看先看分层字段,判断是否保留不同参数。
- 易漏高收入雇员也不能提前停止扣缴,股东身份有边界。
- 下一步去知识卡,带累计额问题找持牌专业人士。
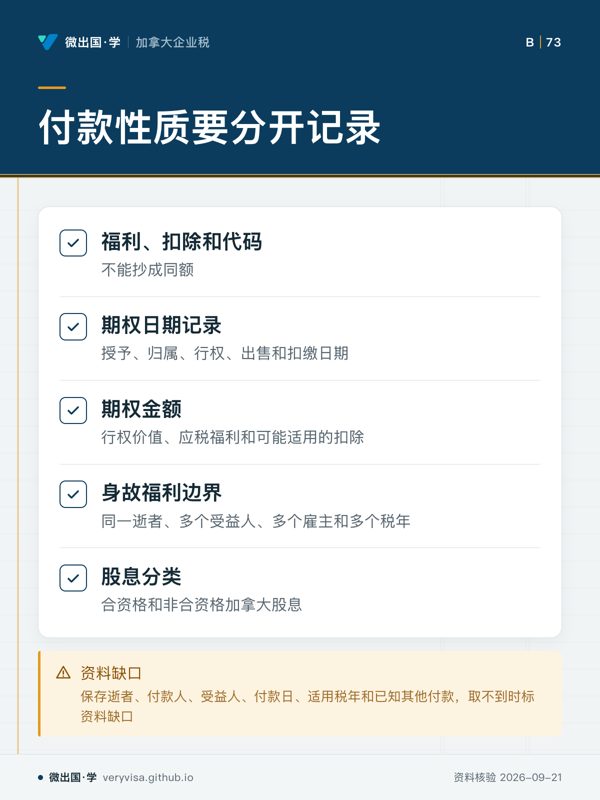
- 先看先看付款分类,抓住不同性质的记录。
- 易漏多个付款情形可能需要合计,资料不足时不要默认为零。
- 下一步去讲解,带付款分类问题找持牌专业人士。
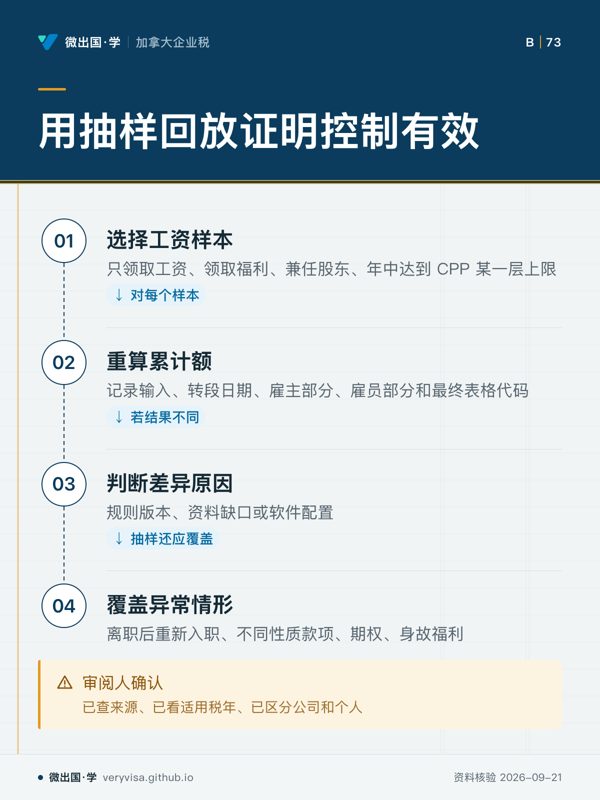
- 先看先看样本路径,理解回放如何展开。
- 易漏异常情形需要标注不能由公司决定的提示。
- 下一步去练习,带抽样问题找持牌专业人士。