安大略私营公司股东薪酬与高阶税负:未指数化阶梯、联邦五档税阶与分红工资边界
核实日期:2026-09-10|本页适用口径:2026 税年安大略省加拿大控股私营公司(CCPC)股东兼高管(Shareholder-Manager)在规划年度管理层薪酬、股息分配及被动投资收益提取时的税率边界与省附加税联动。下一次复核:2027-01-31;安省财政厅或联邦财政部发布年度通胀调整与税率修订时提前复核。本文涉及金额除特别注明外均为加元。
安大略省是加拿大私营企业与专业服务公司(Professional Corporation)最为集中的省份。每年年末,安大略省的企业主与其注册会计师或税务顾问都会面临一个经典却极其敏感的决策:究竟是以 T4 工资(Salary/Bonus)的形式将税前公司利润悉数发给股东,还是将利润留在公司缴纳企业所得税后以 T5 股息(Dividends)形式派发。
要做出最优的薪酬组合决策,单纯依赖理论上的“税收整合完美假说”(Perfect Integration)往往会导致严重的规划失误。在现实申报中,安大略省的个人所得税体系蕴含着全加拿大最为独特的两项制度设计:一是底层税阶与高阶税阶的分流指数化陷阱(前两档税阶按通胀逐年上调,而高额区间的关键阶梯却长年冻结);二是叠加在省基本税之上的两级安省附加税(Ontario Surtax)。当这些省内规则与联邦自上而下的五档所得税阶梯(尤其是 26%、29% 与 33% 的高阶税率)剧烈碰撞时,企业主一旦跨过关键门槛,边际税率就会陡然跃升。
一、宏观传导:联邦指数化率与五档高阶税率结构
在分析安大略省的局部细节之前,必须先将整个测算框架锚定在联邦宏观参数的基座之上。
加拿大联邦税法每年依据全国居民消费价格指数(CPI)核算年度通胀因子,并将其自动应用至联邦税阶门槛与绝大多数非退还性税收抵免。根据 的官方参数记录:联邦年度指数化率在 2024 税年为 4.7%,在 2025 税年降至 2.7%,在 2026 税年则进一步回落至 2.0%。
这一指数化率直接影响着企业主薪资在联邦层面的税阶空间扩张速度。然而,更为关键的是联邦高档税阶的边际税率本身。在 2026 税年,联邦个人普通所得税实行五档累进制度,其后三档的高阶税率参数长青且保持稳定: - 联邦第 3 税阶税率:在 2024 税年、2025 税年与 2026 税年均严格保持为 26%。企业主应税收入越过第二档边界后,每一元新增薪资在联邦端须先行承担 26% 的基本税负。 - 联邦第 4 税阶税率:在 2024 税年、2025 税年与 2026 税年均保持为 29%。 - 联邦第 5 税阶税率:在 2024 税年、2025 税年与 2026 税年保持为最高档的 33%。 需要特别厘清的是:虽然替代性最低税(AMT)在修订后也使用了 20.5% 的计算率,但普通所得税的边际税率表属于完全独立的计税轴线;20.5% 的第二档税率与 AMT 参数只是数值偶合,绝不能在测算公司股东的常规薪酬时混为一谈。
二、安省隐形陷阱:指数化断层与长年冻结的 15 万与 22 万阶梯
当联邦以 2.0% 的温和节奏推进 2026 税年参数时,安大略省的省级税阶体系却呈现出严重的“结构性分裂”。安大略省通过其《所得税法》(Ontario Income Tax Act)对不同税阶实行截然相反的指数化策略。
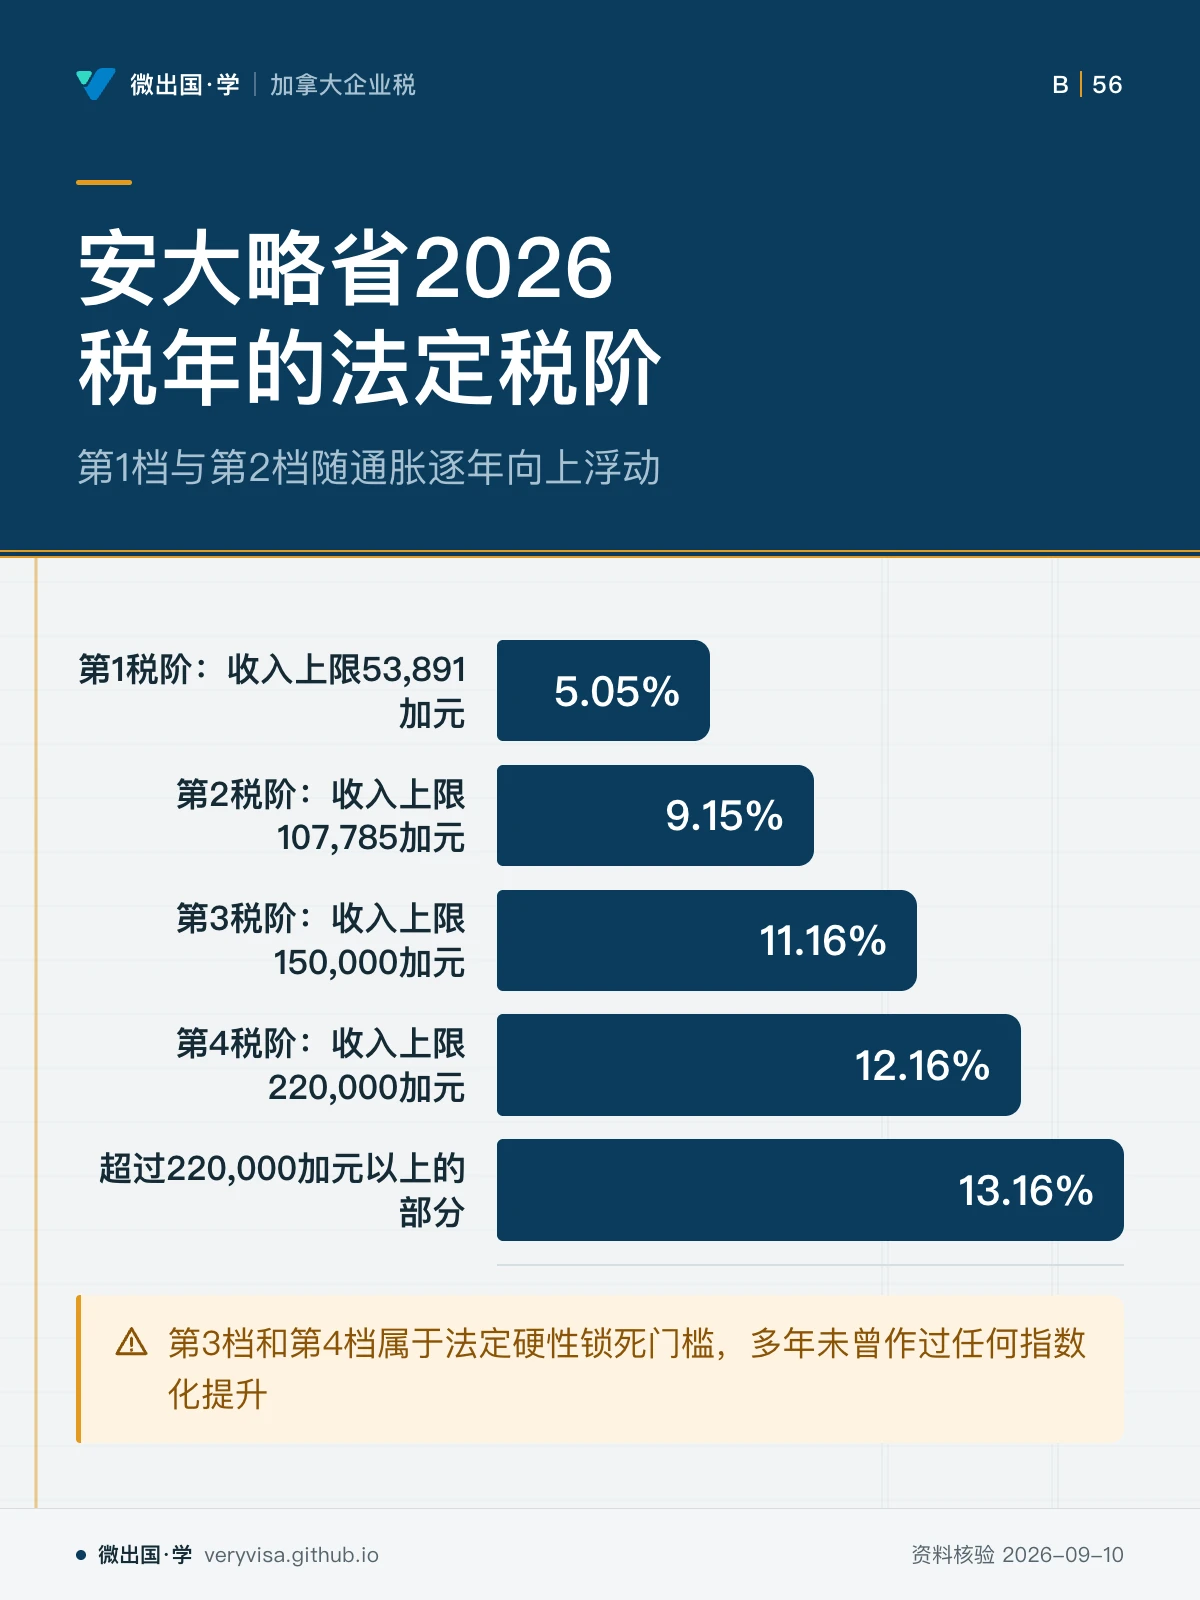
根据官方台账,安大略省 2026 税年的法定税阶与税率参数如下: - 第 1 税阶: - 收入上限:2024 税年为 51,446 加元;2025 税年指数化至 52,886 加元;2026 税年指数化至 53,891 加元。 - 边际税率:2024、2025 及 2026 税年保持 5.05%。 - 第 2 税阶: - 收入上限:2024 税年为 102,894 加元;2025 税年指数化至 105,775 加元;2026 税年指数化至 107,785 加元。 - 边际税率:2024、2025 及 2026 税年保持 9.15%。 - 第 3 税阶: - 收入上限:2024 税年为 150,000 加元;2025 税年为 150,000 加元;2026 税年依然严格冻结在 150,000 加元! - 边际税率:保持 11.16%。 - 第 4 税阶: - 收入上限:2024 税年为 220,000 加元;2025 税年为 220,000 加元;2026 税年依然严格冻结在 220,000 加元! - 边际税率:保持 12.16%。 - 第 5 税阶: - 超过 220,000 加元以上的部分,法定边际税率保持 13.16%。
这一税制结构为企业主带来了所谓的“税阶蠕变”(Bracket Creep)陷阱。请注意:第 1 档(53,891 加元)与第 2 档(107,785 加元)随通胀逐年向上浮动,为普通雇员提供了通胀保护;然而,第 3 档(150,000 加元)和第 4 档(220,000 加元)属于法定硬性锁死门槛,多年未曾作过任何指数化提升。
这意味着,随着名义收入和公司营业额因通胀而增长,企业主从公司发放的薪酬哪怕购买力毫无增加,也会以更快的速度被推过 150,000 加元与 220,000 加元的警戒线,被迫落入 11.16%、12.16% 乃至 13.16% 的高额税率带。
三、附加税(Surtax)乘数放大效应与 53.53% 极值边际率
单纯看安大略省税表上的名义税率(最高 13.16%),似乎远低于魁北克或 BC 省。但这正是许多外省企业主乃至新手顾问极易忽视的技术盲区——安省拥有全加独一无二的激进附加税机制(Surtax)。
在安大略省 428 表上,纳税人在算出基础省税后,必须进行两段附加税核算: 1. 当省基础税额超过第一道门槛时,对超出部分征收 20% 的附加税; 2. 当省基础税额超过第二道门槛时,对超出部分再征收 36% 的附加税(两者复合累计达到 56%)。
在附加税的杠杆放大作用下,安大略省法定的每一档名义边际税率,实际都要乘以 1.56 的有效放大倍数: - 名义 11.16% 档位,实际有效省税率跃升为约 $11.16\% \times 1.56 = 17.41\%$; - 名义 12.16% 档位,实际有效省税率跃升为约 $12.16\% \times 1.56 = 18.97\%$; - 名义 13.16% 档位,实际有效省税率直接飙升为: $$13.16\% \times 1.56 = 20.53\%$$
将这一经过附加税放大后的 20.53% 省级极值税率,与 2026 税年联邦顶档税率 33%相加,安大略省高收入企业主在薪酬层面的综合普通边际税率高达: $$33\% + 20.53\% = 53.53\%$$
超过 220,000 加元之后的每一百加元新增工资,超过一半将直接流向税务部门(尚未计入最高 900 加元的安省健康保费 OHIP Premium 以及 CPP2 缴费)。
四、私营公司薪酬策略的实务落地边界
面对 2026 税年安大略省被冻结的高阶税梯与联邦 33% 顶峰税率,私营公司在年度报税与利润提取时应严格把握以下三道风控关卡:
第一,工资的最佳甜点区间(Sweet Spot)控制。在 107,785 加元至 150,000 加元之间,联邦税率为 26%,安省法定税率为 9.15%。此时发放工资不仅能最大化当年的 RRSP 供款空间(2026 税年 RRSP 上限已达 33,810 加元,对应年薪约 187,833 加元),还能在不触发最高 53.53% 极值边际税率的前提下,为公司经营扣除税前成本。但一旦年薪冲过 150,000 加元并向 220,000 加元逼近,附加税的边际阻力将迅速压倒发放工资的边际收益。
第二,股息税收抵免与被动投资联动(SBD Grind)。安大略省对符合小生意扣除(SBD)的合格收入征收 12.2% 的综合公司所得税(联邦 9% + 安省 3.2%)。公司税后净利润按非合格股息(Non-eligible Dividends)派发给股东时,个人端虽有 115% 的毛膨胀(Gross-up)和对应的股息抵免,但在 220,000 加元以上高净收入区间,非合格股息的综合边际税率依然逼近 47.74%。更关键的是,如果企业主将大额利润保留在公司控股架构内进行被动投资,一旦调整后总投资收入(AAII)跨越 50,000 加元门槛,每超出一元将导致公司 500,000 加元的小生意优惠额度缩减 5 加元,直至 150,000 加元被动收入时 SBD 完全归零,迫使公司营业利润由 12.2% 跃迁至 26.5% 的一般公司税率。
第三,工薪预扣、CPP2 附加供款与社保福利回收(OAS 与 EI Clawback)统筹。在 2026 税年,为企业主及家族成员安排 T4 薪酬或 T5 分红不能只看名义所得税本身,还必须将现金流预扣与联邦社会福利的回收阀门一体化联动: - CPP2 附加供款:由于控股股东同时作为雇主与雇员,其发放的高于最高养老金可计收益(YMPE)直至第二收益上限(YAMPE)区间的薪酬,都必须如实扣缴 4% 的雇员 CPP2 与 4% 的雇主 CPP2。尽管高额薪资带来了所得税前扣除,但公司账户上的现金净流出以及次月 15 日前向 CRA 汇缴工资源头预扣款(Payroll Remittance)的硬性时间表,对企业运营资金构成了刚性制约。 - OAS 老年金回收门槛:对于年满 65 岁仍在控股公司任职或提取分红的资深企业主,其全来源净收入一旦超过回收线,将触发 15% 的 OAS 养老金追索(Recovery Tax)。在官方参数中,OAS 回收门槛从 2024 税年的 90,997 加元、2025 税年的 93,454 加元上调至 2026 税年的 95,323 加元。实务中需特别注意:CRA 指数化参数公布 2026 税年门槛为 95,323 加元,而 ESDC 付款页面正文若仍标注 2025 年收入口径(93,454 加元),实为两部门在回答不同年份问题(2025 年收入决定 2026 年 7 月起的实际扣减),遇到口径差异先核实年份,绝不能在规划 2026 税年分红时错用旧年限额。 - EI 就业保险福利回收门槛:对于在企业任职的非控股家庭雇员,如果其在年度内领取过 EI 福利,当全来源净收入超过法定阈值时,超额部分需按 30% 退还已领福利。该回收门槛是一项法定挂钩值(=1.25 × 当年最高可保收入 MIE)。由于 2026 税年 MIE 官方已公布为 68,900 加元,按比例精确推算 2026 税年 EI 回收门槛为 86,125 加元(68,900 × 1.25,此为依据法定挂钩机制的推算值,待 CRA 在 2027 年初 T1 指南中正式发布)。在为兼职家庭雇员规划奖金与薪酬时,必须避开 86,125 加元这道意外的福利追讨线。
第四,合规申报文件与董事薪酬决议。企业主在年末确认 T4 薪酬与 T5 股息时,必须在次年 2 月底前完成 T4 Summary 及 T5 Summary 的正式申报,并将董事会关于薪资分红分配的正式决议(Directors' Resolutions)完整归入企业合规档案。绝不允许在财年结束后根据个人所得税试算结果倒签日期编造工资或股息分录,以防止在面临 CRA 薪酬合理性审查(Reasonableness Test)时丧失凭证真实性支持。此外,对于同时持有安省合格股息(Eligible Dividends)一般所得税率累积池(GRIP)的公司,必须注意合格股息虽享有更高的联邦与省级股息税收抵免,但在股东高收入阶段(超过 220,000 加元),由于总额膨胀(Gross-up)高达 138%,会极大地垫高股东个人的调整后净收入(Net Income),进而对家庭层面的其他联动福利或附加税基础产生意外的抬升效应。