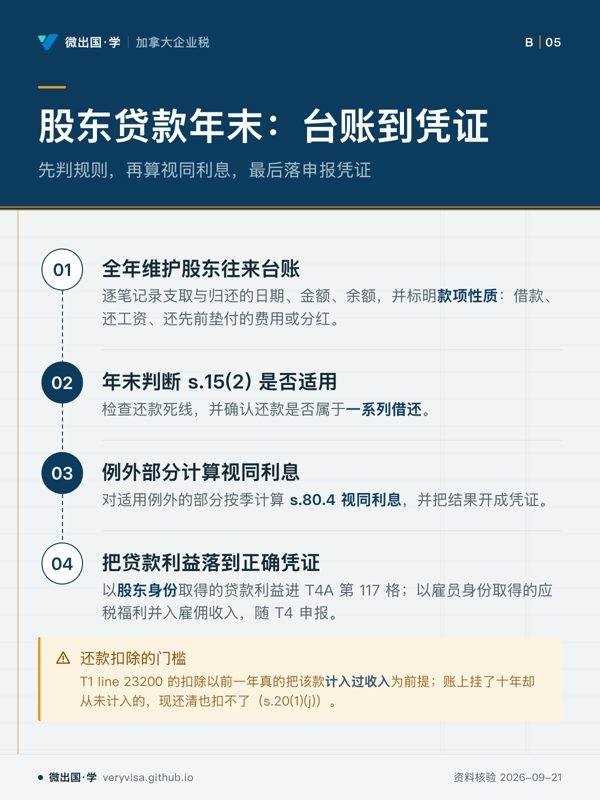
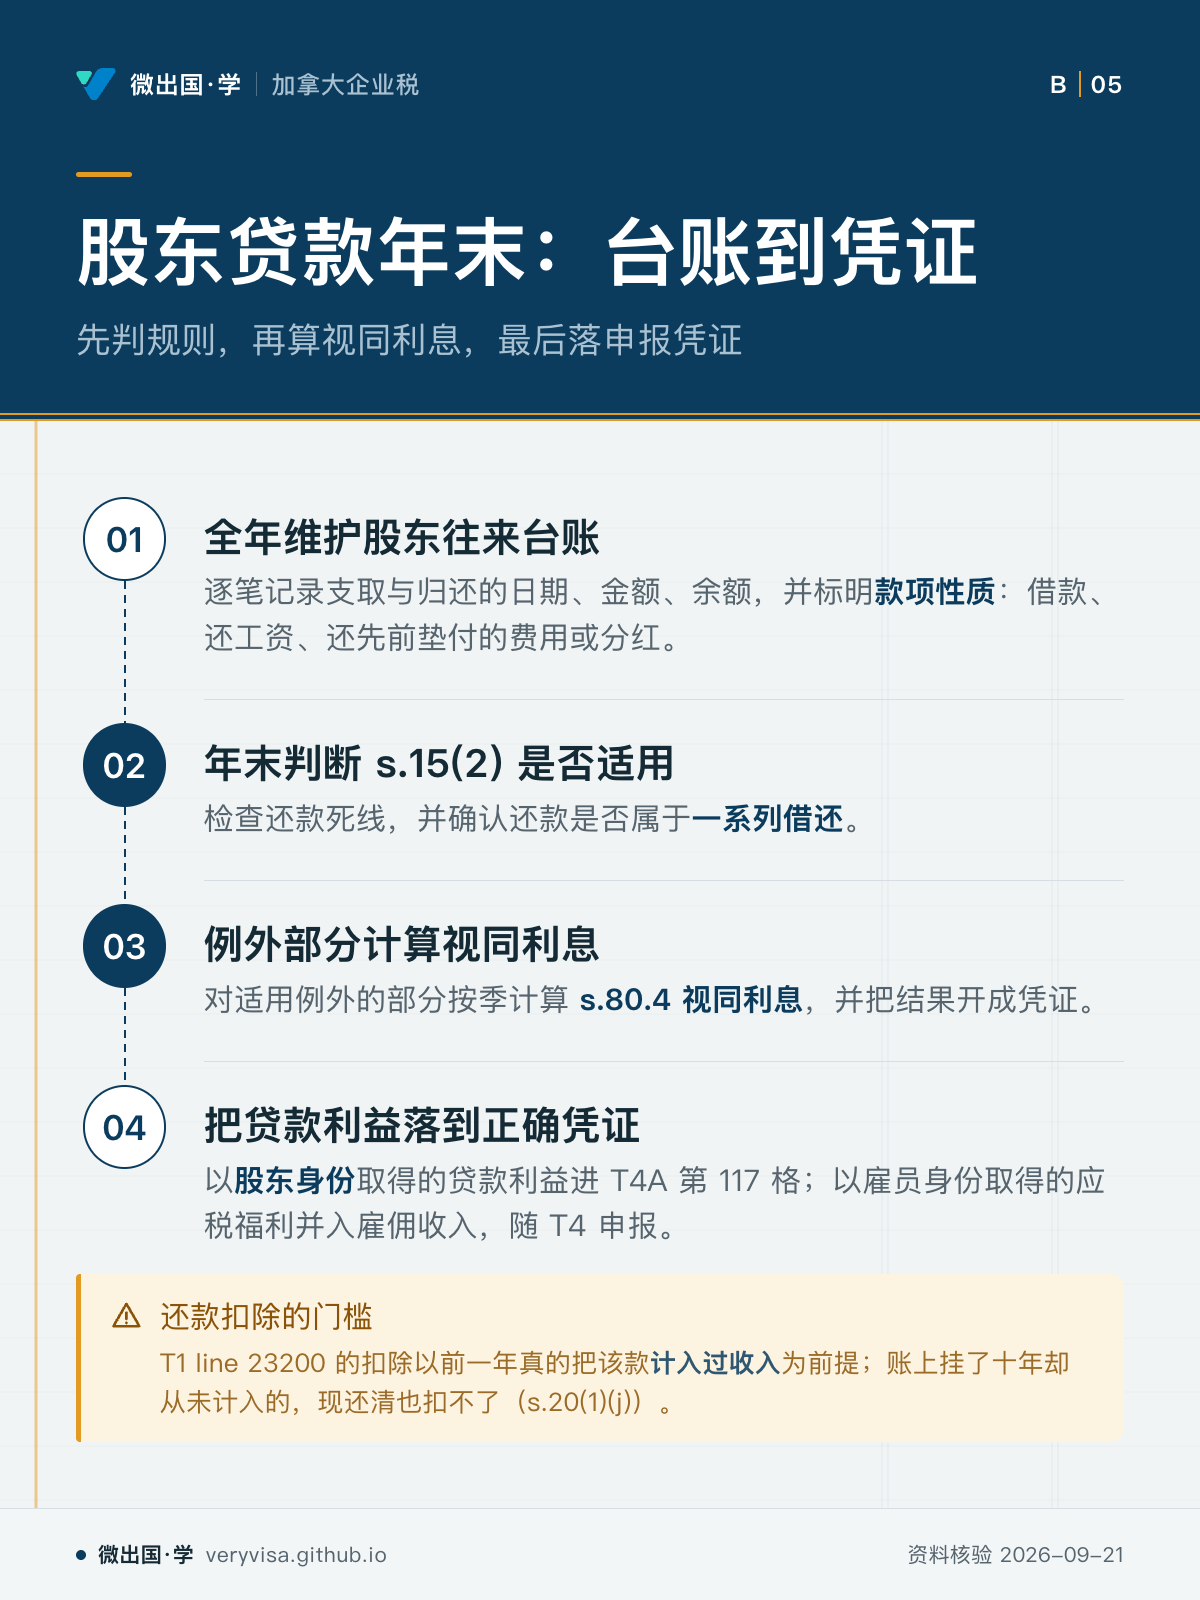
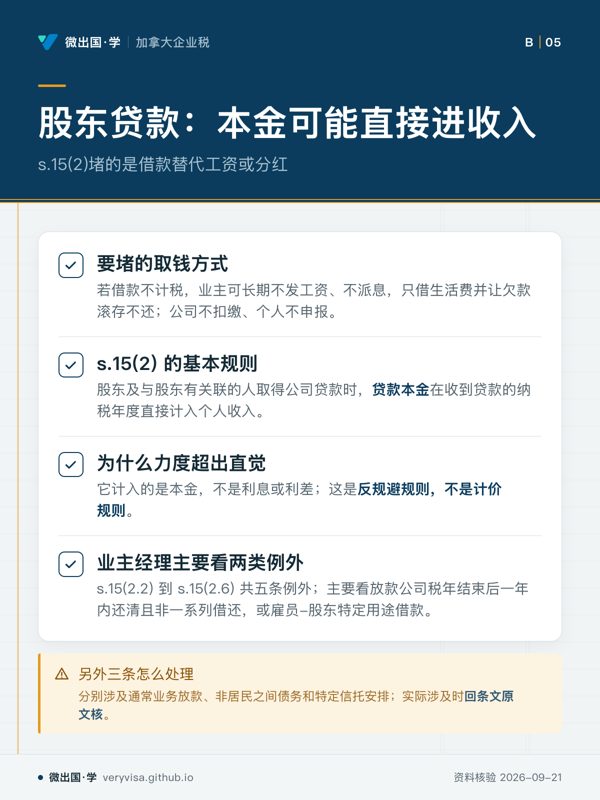
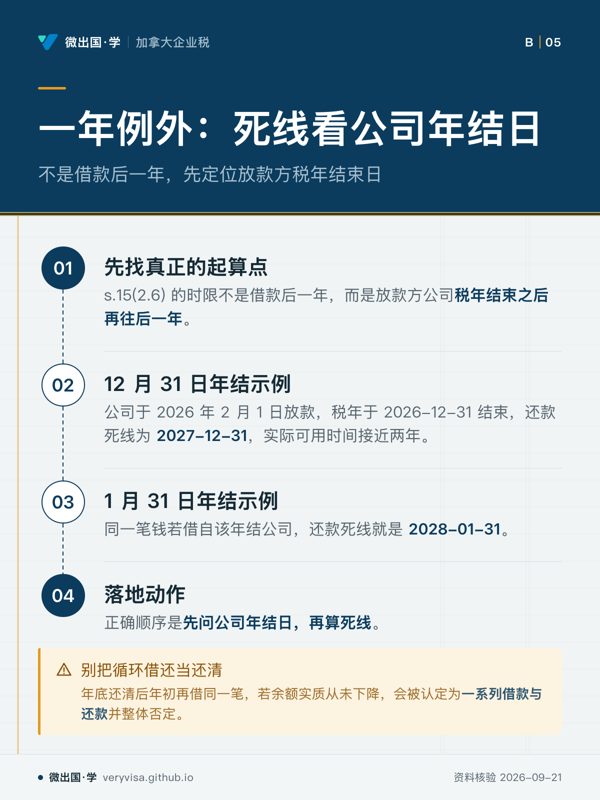
先判规则,再算视同利息,最后落申报凭证 台账同时支撑规则判断、计息和凭证归类。 先看按工作顺序读:先把往来记全,再判断、计息,最后归入申报凭证。易漏个人侧能否扣回取决于历史处理,不取决于今天是否已经还钱。下一步去练习,用一份往来记录把每笔款项分到对应申报位置。 回正文读这一节 下载原图 PNG 全部知识卡 ← 雇员股东例外先过两道前置雇员还是自雇,看四组事实 → 卡上每个字都出自本页正文(资料核验 2026-09-21)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。