微出国 · 学

知识卡 · 跨境信息申报:所有权图、TFSA 不等于 PFIC、外国赠与门槛与罚则控制 · 第 2 / 5 张

路线 › 知识卡 › 跨境信息申报:所有权图、TFSA 不等于 PFIC、外国赠与门槛与罚则控制

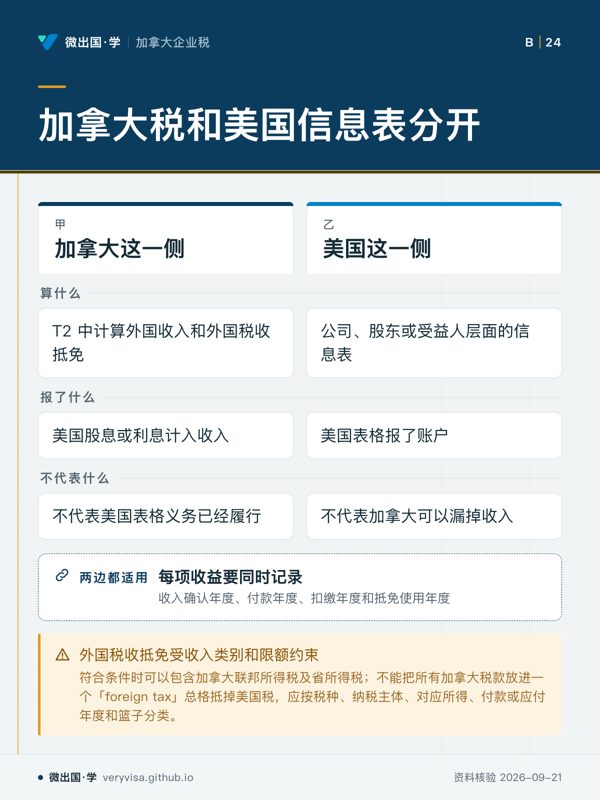
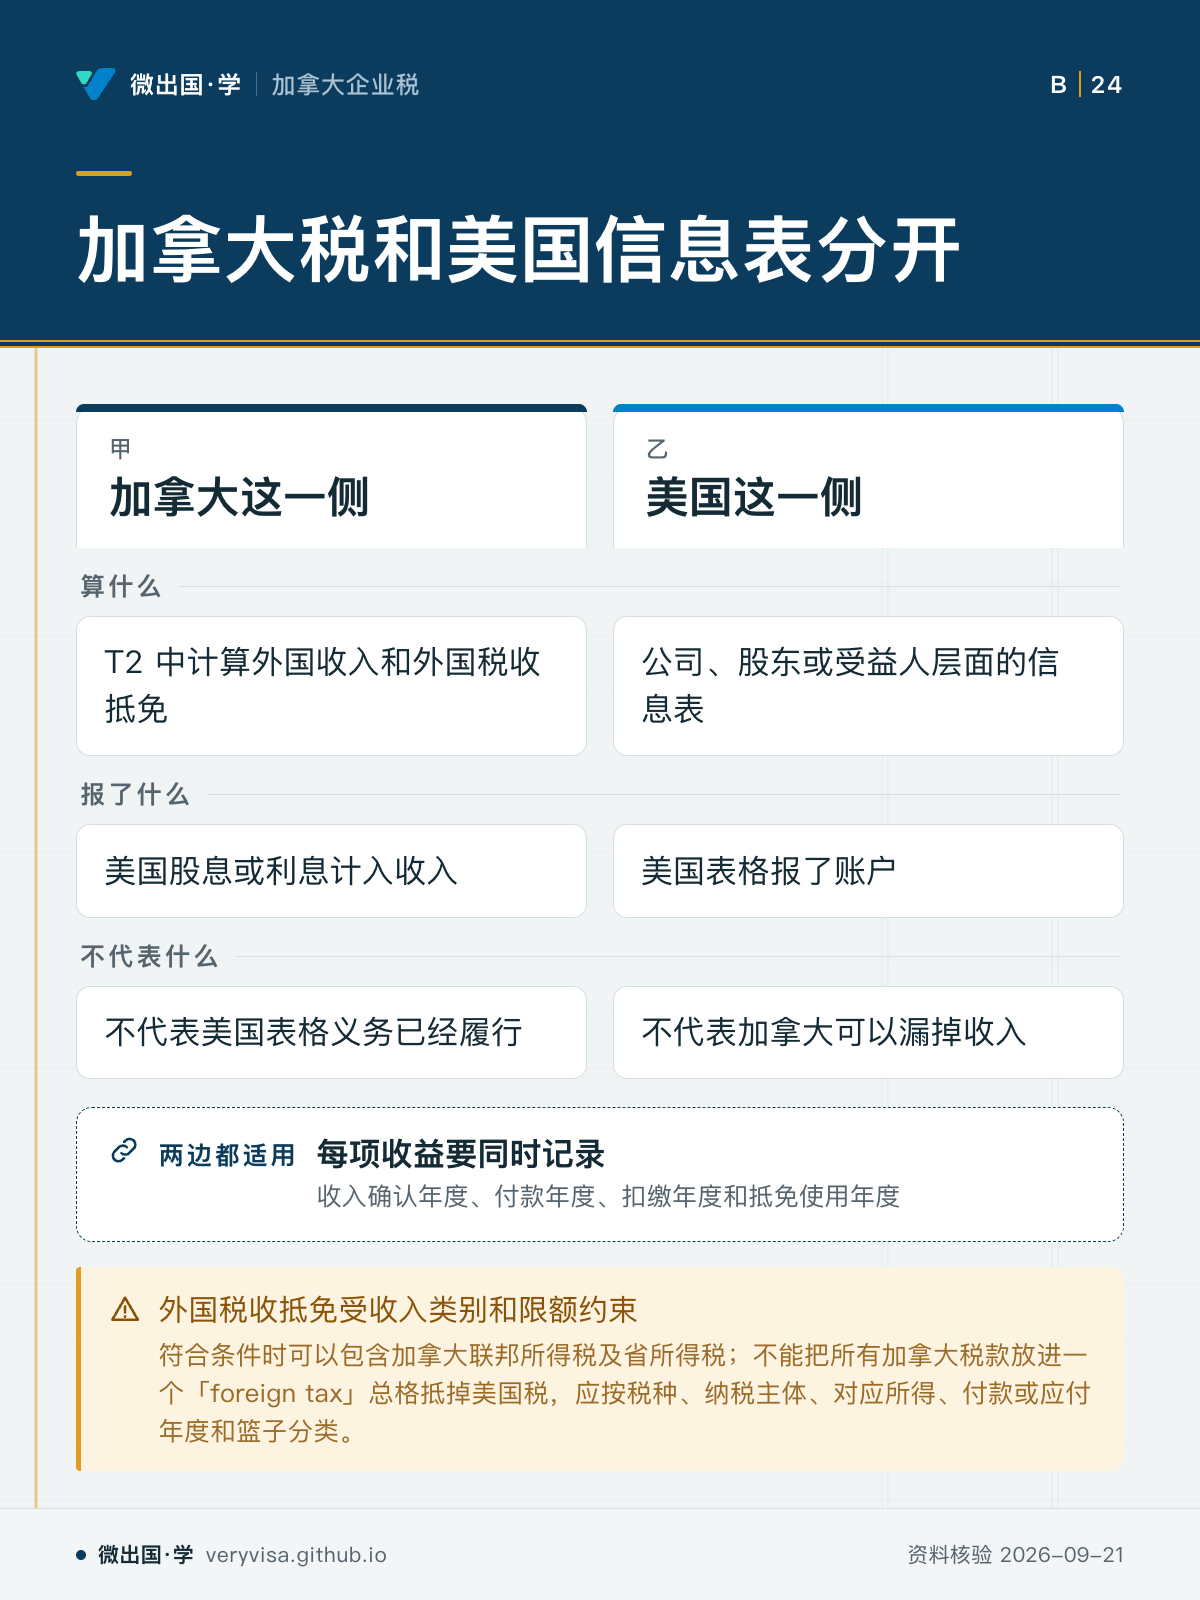
加拿大税和美国信息表分开

加拿大税和美国信息表回答不同问题,申报要分开判断。

加拿大税和美国信息表分开;加拿大这一侧;美国这一侧;算什么;T2 中计算外国收入和外国税收抵免;公司、股东或受益人层面的信息表;报了什么;美国股息或利息计入收入;美国表格报了账户;不代表什么;不代表美国表格义务已经履行;不代表加拿大可以漏掉收入;每项收益要同时记录;外国税收抵免受收入类别和限额约束
加拿大税和美国信息表回答不同问题,申报要分开判断。
  • 先看先看否定这一行,避免把一边的申报当成另一边已经完成。
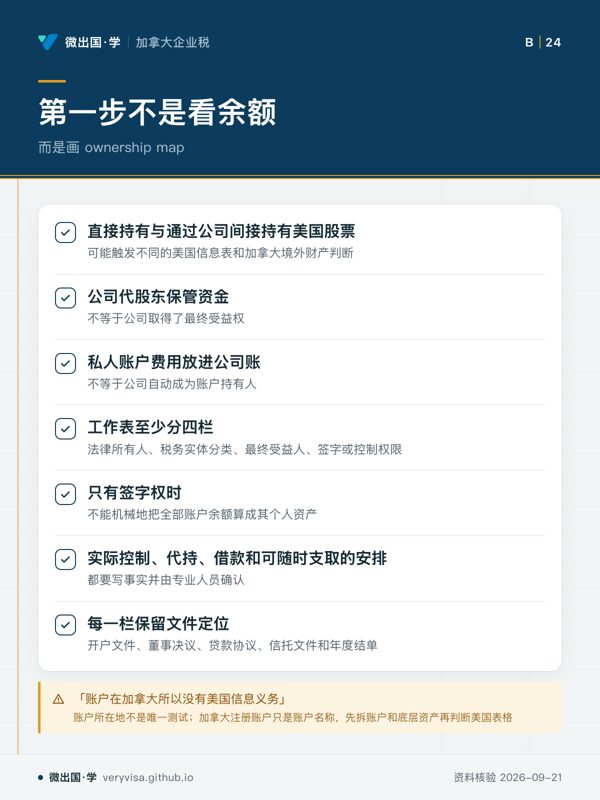
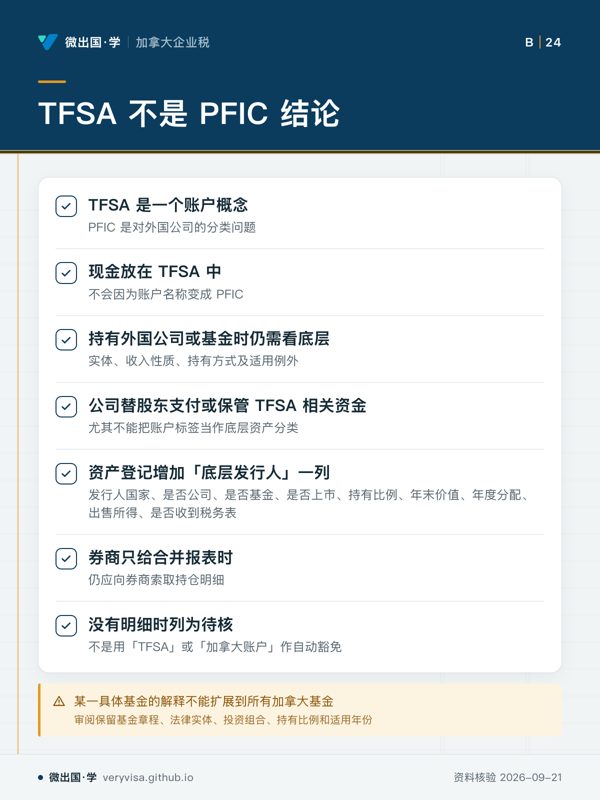
  • 易漏美国表格采用自己的定义,加拿大申报中的某个视同或排除不会全面决定美国实体分类,别只凭银行对账单上的名称填表。
  • 下一步去讲义核对所有权图,再带实体分类问题找专业人员确认。

卡上每个字都出自本页正文(资料核验 2026-09-21)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。

「跨境信息申报:所有权图、TFSA 不等于 PFIC、外国赠与门槛与罚则控制」的其他卡