本课覆盖自雇、小生意与加拿大公司税。先学自雇收入与支出、GST/HST 和是否注册公司,再学公司申报、小企业扣除、股东与公司之间的资金往来。每个模块提供八题、十二分钟的复习自测,允许重复已练题,用于找出遗漏,不预测任何持牌考试的通过率。复习题只从本课所属模块抽取。
怎样复习
先在讲解页厘清纳税主体,再做同模块练习。答错后读完解析,返回对应讲解,确认错误出在主体、税年、计算顺序还是例外条件。自雇和公司税的申报边界不同,把同一个经营活动的收入分别放进个人与公司情形对照,比只记表格名称更容易发现混淆。
年度数字与共同基础
本课使用2026税年口径,历史考试口径数字仅作对照。会变的税阶、额度和费率由个人税课年度数字总表统一维护。阅读数字时同时看税年、状态和适用主体;处理具体申报前回到主管机构的现行文件。准备人责任题属于本课职业规范练习,不计入两个业务模块的抽题数。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
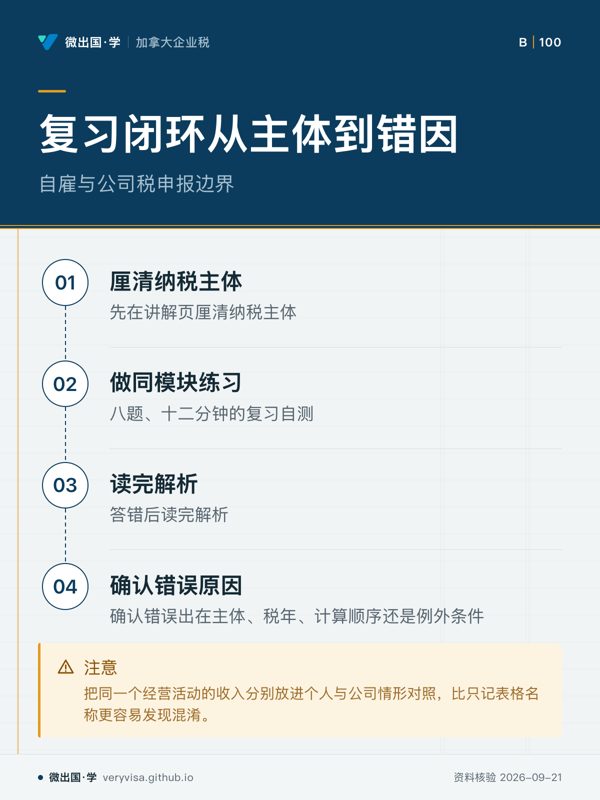
- 先看先看流程末端的错误原因,定位混淆来源。
- 易漏复习题只从本课所属模块抽取,重复已练题用于找出遗漏。
- 下一步去讲解页确认纳税主体,再看练习与解析。
本站依据官方原文自撰 · 出处见正文链接