公司与股东之间的四种交易:股东贷款、s.85 转让、ABIL 与清算解散(Shareholder Loans, Section 85 Rollovers, ABILs, Wind-ups)
核实日期:2026-09-05|现行口径:2026 税年|复核:2027-01-31(本页更新最快的一格是规定利率,每季度重新公布一次;表格版次与终身资本利得豁免额每年 1 月同步) 法条依据指向《所得税法》(Income Tax Act, ITA) 现行合订本(Act current to 2026-06-21);数值与表格版次指向加拿大税务局 (Canada Revenue Agency, CRA)、加拿大公司局 (Corporations Canada) 与卑诗省注册处的现行页面。
ca-corporate-01-t2-intro-sbd 讲公司自己交多少税,ca-corporate-03-salary-vs-dividend 讲利润怎么发给你。这一页处理的是剩下那一大类:钱和资产在公司与股东之间来回搬的时候,税法怎么看。四件事——从公司借钱(ITA s.15(2)、s.80.4)、把资产搬进公司(s.85)、投进去的钱赔光了怎么抵(ABIL)、公司不做了怎么收摊(s.88(2) 与解散)——分别落在 T1 的 line 23200 与 line 21700、单独递交的 T2057、以及最后一张 T2 的第 078 行上。读完这页你应该能做到三件事:判断一笔股东借款要不要在借款那年全额计入个人收入,并算出低息部分的视同利息利益;说清 s.85 选举金额的上限、下限与拿票据(boot)的代价;把一家小公司从"决定不做了"到"营业号关闭"的顺序排对,不把最贵的那一步顺序做反。
一、制度设计与底层逻辑:一个人,两个纳税主体
1.1 公司是独立的人,所以"自己给自己"这句话在税法上不成立
业主经理最难扭过来的一个观念是:公司不是你的钱包,它是一个独立的纳税主体,有自己的税年、自己的申报表、自己的账。你和它之间的每一笔往来——借钱、转资产、投钱、分钱、清盘——在税法上都是两个人之间的交易,都要各自定性、各自计税。四件事的全部技术细节,都是从这一句推出来的。
推论之一:从公司拿钱出来,只有三条合法路径,走哪条决定了税怎么算。第一条是工资(公司可扣,个人按雇佣收入交税);第二条是分红(公司不可扣,个人按股息交税,靠毛额化与抵免做整合);第三条是还钱(公司把欠你的钱还给你,双方都不产生所得)。借款不是第四条路——它只是把问题往后推,而税法专门写了一条规则堵住这个推法。
1.2 股东贷款:立法者堵的到底是什么
如果借钱不计税,业主经理的最优解会变成:一辈子不发工资、不派息,每年从公司"借"生活费,账上挂一笔越滚越大的股东欠款,永不归还。公司这边不用扣缴、个人这边不用申报,一整套个人所得税就这么消失了。
所以 ITA s.15(2) 给出的答案非常粗暴:股东(以及与股东有关联的人)从公司拿到的贷款本金,在收到贷款的那个纳税年度直接计入个人收入(加拿大联邦法规库)。注意它计的是本金,不是利息,也不是利差——这是一条反规避规则,不是一条计价规则,所以它的力度远远超出直觉。
粗暴的规则必须配例外,否则正常的商业行为会被误伤。s.15(2.2) 到 s.15(2.6) 一共五条例外,业主经理真正用得上的是两条:放款那个公司税年结束后一年内还清,且这次还款不属于"一系列借与还"中的一环(s.15(2.6),加拿大联邦法规库);以及雇员-股东为了特定用途借的款(s.15(2.4))。另外三条分别处理以放贷为常业者在通常业务过程中的放款、非居民之间的债务与特定信托安排,与业主经理关系不大,用到时回条文原文核。
1.3 利息那一层:为什么还要有第二条规则
堵住了本金,还剩一个漏洞:真的在一年内还清的那些借款,等于白用了公司的钱一年。所以 s.80.4 补了第二刀——低息或无息借款,按规定利率算出的那笔"你本该付而没付的利息",也是一项应税利益(加拿大联邦法规库)。
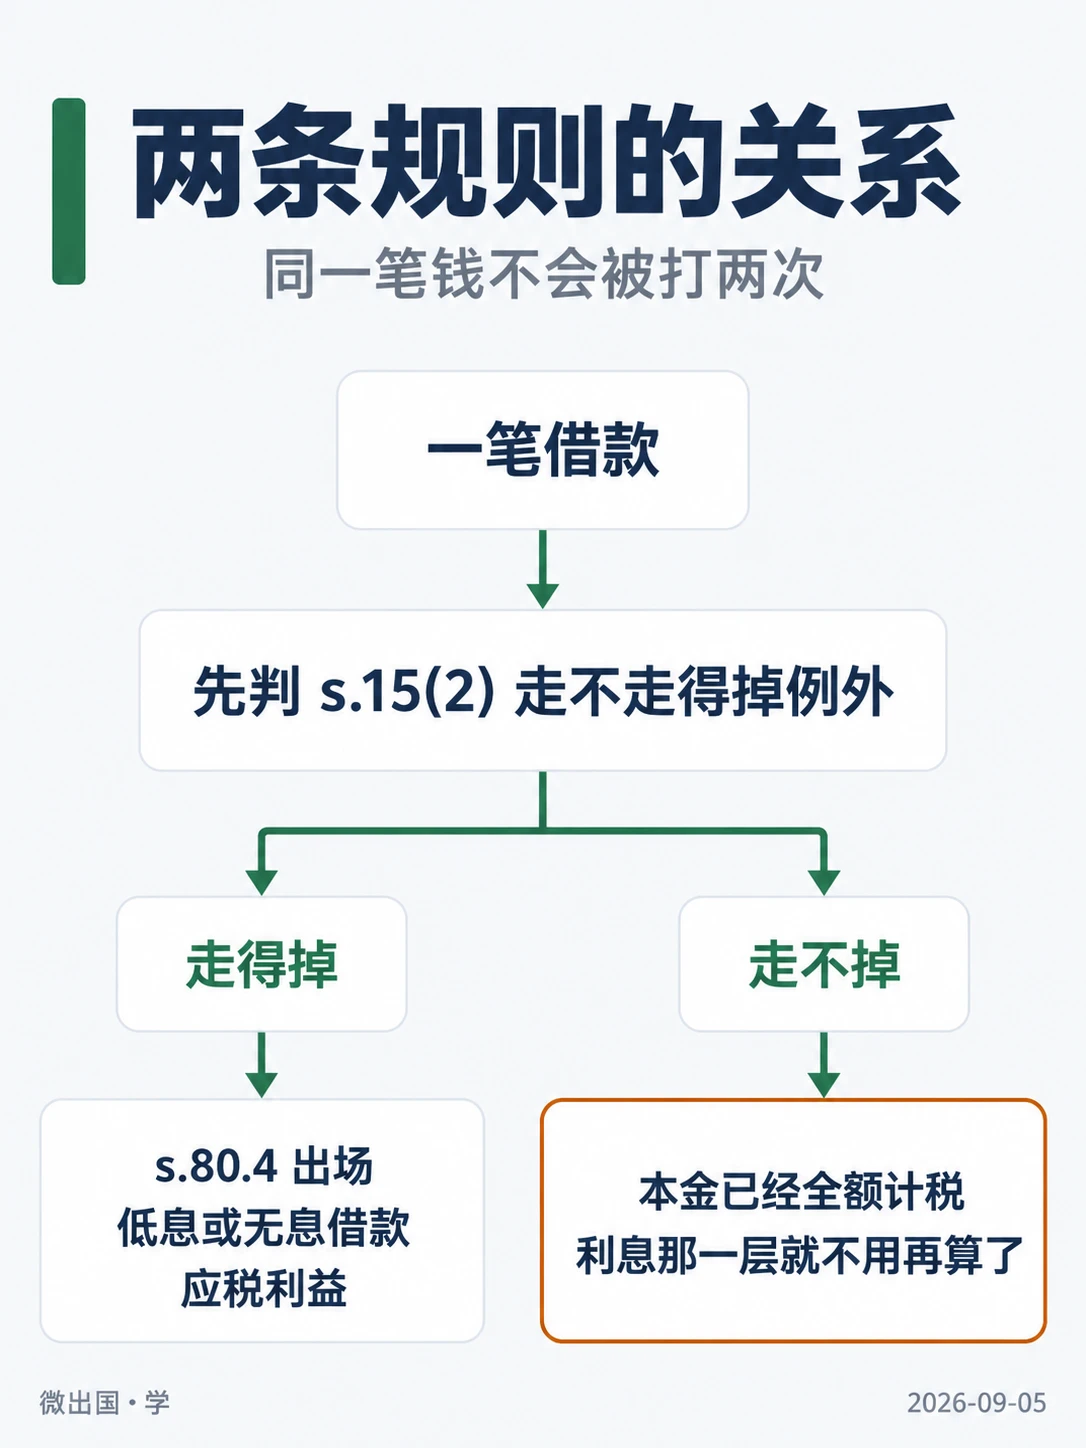
两条规则的关系写在 s.80.4(3)(b):同一笔钱不会被打两次。本金已经按 s.15(2) 计入收入的贷款,不再另算视同利息利益(加拿大联邦法规库)。这句话的实务含义是:一笔借款先判 s.15(2) 走不走得掉例外,走得掉才轮到 s.80.4 出场;走不掉的话,本金已经全额计税,利息那一层就不用再算了。
1.4 s.85:为什么法律愿意让你不交税
前面两件事是"堵",s.85 是"放"。逻辑是:一个自雇木工把自己的工具、客户合同和存货装进一家新公司,他手里的经济利益一点没变——资产从"直接持有"变成了"通过持有股份间接持有",只是换了个法律外壳。如果这一刻就按公平市值视同处置、把多年积累的增值一次性课税,那么"该不该公司化"这个纯商业决定会被税收扭曲,很多本该发生的重组不会发生。
所以 s.85 允许双方联合选举一个介于税基与公平市值之间的转让价,把增值递延到将来真正变现的那一天。代价是四个硬条件必须同时成立:受让方是应税加拿大公司、转让的是合格财产、对价必须包含该公司的股份、双方共同在期限内选举(加拿大联邦法规库)。少一个,整个递延就不成立,按公平市值课税。
1.5 ABIL:给失败开的一个口子
资本损失的常规待遇是"只能抵资本利得"。这条通则对小企业投资人特别不友好:你把一辈子的积蓄投进一家本地小公司,公司倒了,损失只能等到你将来卖出别的增值资产时才抵得掉;而你可能这辈子都没有别的资本利得。
营业投资损失 (business investment loss, BIL) 就是给这种情况开的口子:小企业公司的股份或债权上的资本损失,其可扣部分(ABIL)可以拿去抵任何收入——工资、生意利润、养老金都行(加拿大联邦法规库、CRA)。政策意图很直白:鼓励人把钱投给在加拿大真正做生意的小公司,输了国库陪你分担一半。
也正因为待遇特别好,它被三道闸门夹着:小企业公司的定义很严(s.248(1))、与终身资本利得豁免互相冲减(s.39(9) 与 s.110.6)、结转期比普通亏损短(s.111)。这三道闸门是本节技术含量最高的地方,第二节逐条展开。
1.6 清算:国库要的是排在你前面的位置
公司一旦被注销,就没有主体可以再向它追税了。所以 ITA s.159(2)(3) 把顺序钉死:法定代表人在把公司财产分给股东之前,必须先向部长申请并取得清税证明书;没取得就分了钱的,在已分配财产价值的范围内自己掏腰包赔上公司欠的税、利息与罚金(加拿大联邦法规库)。
这是整页里法律后果最重的一条,也是最容易被顺序做反的一条。清盘的人多半是公司的董事,同时也是拿钱的股东——先把钱分了再去补手续,是最自然的动作,也是最贵的动作。
1.7 做错了会怎么样
四件事的错法与后果各不相同,值得先列清楚:股东贷款漏报,CRA 复评时把本金整笔加回借款年的收入,补税之外还有利息,而且当年该扣的税没扣,公司这边还有源头扣缴的责任;s.85 选举迟报,最长可以补到三年内,代价是罚金(s.85(7)、(8)),超过三年就要部长酌情同意,不是当然受理(s.85(7.1),加拿大联邦法规库);ABIL 报错最常见的不是罚款而是"白报"——不符合小企业公司定义的股份被当成 ABIL 抵了普通收入,复评时改判成普通资本损失,那些年抵掉的工资税全部补回;清算做错顺序,则是上一节说的个人责任。
二、2026 税年现行规则与数字
2.1 股东贷款:一年例外怎么数,才不会数错
s.15(2.6) 的时限不是"借款后一年",是放款方(公司)那个税年结束之后再往后一年(加拿大联邦法规库)。所以同一天借的钱,公司年结日不同,还款死线可以差出十一个月:
一家 12 月 31 日年结的公司,2026 年 2 月 1 日放款,公司的这个税年在 2026-12-31 结束,还款死线是 2027-12-31——借款人实际有将近两年时间。同一笔钱如果借自一家 1 月 31 日年结的公司,税年在 2026-01-31 之后的下一个年结(2027-01-31)结束,死线就是 2028-01-31。先问公司年结日,再算死线,是这一条唯一不容易错的做法。
第二个陷阱在"一系列借与还"上。条文明确写了:还款要能被证明不是一系列借款与还款中的一环(加拿大联邦法规库)。年底还清、次年年初再借出同一笔钱,形式上每笔都在一年内还清,实质上余额从没下降过——这种安排会被整体否定,本金照样计入收入。CRA 在个人扣除那一侧也埋了同一条口径:属于一系列借还的,还款年只能扣当年债务余额的净减少额,而不是还款的面值(CRA)。
2.2 雇员-股东的四类专属例外:先过两道前置
s.15(2.4) 给雇员身份的股东留了四类用途:购买供本人居住的住宅、购买履行职务所需的机动车、认购公司新发行的股份、以及借给非"指定雇员"的雇员(加拿大联邦法规库)。
四类都要先过两道前置条件,缺一不可:一是这笔借款因雇员身份而非持股身份取得——同等条件下公司会不会借给一个不持股的普通员工,是这道题的实际判准;二是放款当时就已有在合理期限内还款的真实安排,有书面借据、利率、还款时间表最好,事后补的说明说服力有限(加拿大联邦法规库)。
"指定雇员"这个门槛卡在 s.248(1):直接或间接持有公司任一类别已发行股份 10% 或以上的人是指定股东,身为指定股东的雇员就是指定雇员(加拿大联邦法规库)。所以第四类例外对典型的业主经理没用——他自己就是指定雇员;他能用的是前三类。
⚠️
买房那一条不看你借去买什么房,看它是不是给"你自己住"
条文写的是取得供本人居住的住宅(加拿大联邦法规库)。借公司的钱去买一套用来出租的房子,不在这条例外里;买第二套自住与出租混用的房子,界线由事实决定,不由用途声明决定。
2.3 视同利息利益怎么算:三列表一(规定利率逐季值)
计算式只有一句话:按规定利率、逐段乘以该段实际未偿余额,算出全年利息,减去在日历年结束后 30 天内实际支付的利息,差额计入收入(加拿大联邦法规库)。三个细节决定算得对不对:利率按季变、余额按天变、抵减的利息必须在次年 1 月 30 日之前真的付掉。
| 期间 | 2024 税年(考试口径那一学年的背景值) | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| 第一季度(1–3 月) | 6.0% | 4.0% | 3.0% | 已生效 |
| 第二季度(4–6 月) | 6.0% | 4.0% | 3.0% | 已生效 |
| 第三季度(7–9 月) | 5.0% | 3.0% | 3.0% | 已生效 |
| 第四季度(10–12 月) | 5.0% | 3.0% | 3.0% | 已生效 |
| 全年能否用单一年率 | 不能,年中降过一次 | 不能,年中降过一次 | 可以,四季同为 3% | — |
这张表是本页最有价值的一格。2026 税年恰好四个季度同值,于是"用一个年率乘一遍"这种偷懒算法今年碰巧不会算错——而 2024 与 2025 都会算错。碰巧对,不等于方法对;这个率每季度重新公布一次,明年可能又变。凡是把 3% 写死进模板的算法,都会在它变动的那一季静默出错。
购房与搬迁类借款另有两条特殊规则:利率以放款当时的规定利率封顶,之后规定利率涨了也不跟涨(s.80.4(4));期限超过五年的,第五年末的余额视同一笔新的购房贷款,重新按那一刻的规定利率锁一次(s.80.4(6),加拿大联邦法规库)。所以这类借款在利率下行期不划算——锁的是高利率;在利率上行期反而占便宜。
ℹ️
借来的钱如果拿去赚收入,视同利息可能反手扣回来
视同利息利益在特定条件下会被当作"已支付的利息"处理,从而按利息扣除的一般规则去抵它所产生的收入。这条不在 s.80.4 本身,落在紧邻的另一条上;本页不展开,用到时回条文核。
2.4 s.85:上限、下限,与拿了票据的代价
选举金额(elected amount)不是随便填的数,它被夹在一个区间里:
上限=所转让财产的公平市值。填得比公平市值高,法律直接视同就是公平市值(s.85(1)(c),加拿大联邦法规库)。想借高填价格把成本做上去,做不到。
下限=所收非股份对价(boot)的公平市值。填得比 boot 低,法律直接视同就是 boot 的公平市值(s.85(1)(b),加拿大联邦法规库)。这一条是整个 s.85 里最需要背下来的:你从公司拿走多少现金或票据,就至少要在这个数上确认收益。存货与非折旧资本财产另受 s.85(1)(c.1) 的"公平市值与税基取小"下限约束;折旧资产还有自己的一套下限规则,本页不展开。
于是"零税负转让"的配方就出来了:把 boot 控制在所转资产的税基以内,选举金额填等于税基。此时选举金额既不低于 boot、又不高于公平市值,转让方确认的收益为零,而增值全部通过股份的低成本基础递延下去。boot 一旦超过税基,超出部分立刻变成当年的应税收益。
对价里必须有股份,哪怕只有一股(加拿大联邦法规库)。同时 s.85(2.1) 会把新发股份的实缴资本 (paid-up capital, PUC) 压到"选举金额减去 boot"的水平——税法不允许你用一次递延转让凭空创造出可以免税取回的 PUC。这条削减在多年以后清算或减资时才显出威力,届时能免税取回的本金就是这个被压低后的数。
合格财产的边界记一条就够用:存货里的不动产不是合格财产(加拿大联邦法规库)。房地产开发商手里当存货持有的地块,不能用 s.85 转进公司。
期限与罚金:选举必须在双方各自报税截止日中最早的那一天之前完成(s.85(6))。转让方是个人(截止日 4 月 30 日或 6 月 15 日)、受让公司是 6 月 30 日年结(截止日为年结后六个月),取最早的那个。迟报三年内属可补范围(s.85(7)),罚金是两个数取小:(公平市值 − 选举金额) × 0.25% × 月数,以及 $100 × 完整月数、封顶 $8,000(s.85(8),加拿大联邦法规库)。超过三年就落到 s.85(7.1) 的部长酌情里,不再是当然受理。
✕
罚金的第一档挂在"填低了多少"上,不挂在"晚了多久"上
(公平市值 − 选举金额) × 0.25% × 月数这一档,选举金额填得越低、罚金基数越大。一笔公平市值 $2,000,000、选举金额填 $100,000 的转让,仅这一档每月就是 $4,750,两个月就把 $8,000 那一档顶穿——最终取小,罚满 $8,000。"反正封顶八千"这句话只对小额转让成立。
2.5 ABIL:三道闸门与三列表二
第一道闸门是小企业公司 (small business corporation, SBC) 的定义:加拿大受控私人公司,且绝大部分资产的公平市值(实务口径约 90%)用于在加拿大主要经营的活跃业务(s.248(1),加拿大联邦法规库)。这里有一条对现实很友好的宽限:判 ABIL 时,只要处置前 12 个月内的任何一个时点符合小企业公司定义就行——公司倒闭前把设备卖光、账上只剩现金,并不会因此让 ABIL 泡汤(加拿大联邦法规库)。
第二道闸门是触发处置的方式:要么是 s.50(1) 的视同处置选举,要么是与非关联方的真实处置(s.39(1)(c),加拿大联邦法规库)。把烂股份"卖"给自己的配偶不产生 ABIL。
第三道闸门是与终身资本利得豁免 (lifetime capital gains exemption, LCGE) 的双向冲减。往前看:以前年度用掉的豁免额,按两倍冲减本年的营业投资损失(s.39(9),加拿大联邦法规库)。往后看:本年认列的 ABIL 会压低 s.110.6 的年度利得限额与累计利得限额,将来卖合格小企业公司股份时可用的豁免额同样减少(加拿大联邦法规库)。这两条是同一件事的两个方向:国库不允许同一块钱既享豁免、又抵普通收入。
| 项目 | 2024 税年(考试口径) | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| 资本利得纳入率 | 考试口径写 2024-06-25 起 66.67% | ½ | ½(加拿大联邦法规库) | 考试口径那一版从未生效,提案已撤销 |
| ABIL 占营业投资损失的比例 | 实际仍是 ½ | ½ | ½(CRA) | 已生效;CRA 写成"乘以当年纳入率"而非写死 50% |
| 终身资本利得豁免额 | $1,016,836(6-25 前)/$1,250,000(6-24 后) | $1,250,000 | $1,275,000(CRA) | 已生效,2026 恢复指数化 |
| 对应的扣除限额(豁免额 × ½) | — | $625,000 | $637,500(换算) | 已生效 |
这张表里藏着本课最大的单点错误:考试口径整套按 66.67% 纳入率推导的算法,在任何一个税年都没有生效过。凡是拿考试口径例题练 ABIL 计算的人,答案会系统性偏大三分之一。现行一律用 ½。
结转期是最后一个坑。普通非资本亏损可以往前抵 3 年、往后结转 20 年;而由 ABIL 形成的那一部分只能结转 10 年,第 10 年之后没用掉的,转成净资本亏损(s.111,加拿大联邦法规库)。转过去之后可以无限期结转,但从此只能抵应税资本利得,再也不能抵工资或经营收入——ABIL 最值钱的那个特权,第十年之后自动消失。
s.50(1) 的选举让你在不卖掉的前提下把一笔投资清零:在当年的报税表里选举,即视同以零对价处置、并在年末之后立即以零成本重新取得(加拿大联邦法规库)。股份要满足四个条件,且必须在年末同时成立:公司资不抵债、公司及其控制的公司都已停止经营、股份公平市值为零、且可合理预期公司将被解散或清算而不会重新开业(加拿大联邦法规库)。债权那一侧的条件不同,判的是"该笔债在本年内成为坏账"。
⚠️
触发年份只有一年,而且经常已经过去了
这四个条件是在某一个年末同时成立的,成立的那一年就是唯一可以选举的年份。公司 2023 年停业、2024 年被债权人申请清算,到 2026 年才想起来报 ABIL——正确年份早就过去了,只能走迟报选举那条路(s.220(3.2),窗口是税年结束后十个日历年,罚金为 $8,000 与 $100 × 完整月数取小,加拿大联邦法规库)。
2.6 清算:三步算清楚股东手上的税
第一步,s.84(2) 的视同股息。 清算分配中超过该类别股份实缴资本的部分,全额视同一笔股息(加拿大联邦法规库)。这一步用的是 PUC——公司层面按类别平均的数,不是你个人的调整成本基础 (adjusted cost base, ACB)。
第二步,把视同股息从处置对价里剔出去,再算股份的资本利得或损失。 不剔的话同一笔钱会被课两次税。剔完之后,股份处置对价往往正好等于 PUC;如果你当初买股份花的钱高于 PUC(例如从别人手里溢价买来的),差额在这一步变成资本损失。PUC 与 ACB 分道扬镳,是清算算错的头号原因。
第三步,把能免税的部分从视同股息里切出来。 资本股息账户 (capital dividend account, CDA) 余额以内的那部分清算股息,被视同一笔独立的股息,可以单独对它作 s.83(2) 的资本股息选举,不必另行宣派(s.88(2),加拿大联邦法规库)。选举成功,这部分股东不计入收入(加拿大联邦法规库)。
s.88(2) 另外两个后果要一并记住:为计算资本股息账户等科目,视同税年在清算前一刻结束;分给股东的每一项财产按公平市值视同处置,公司当年要认收入回收、折旧回收与资本利得(加拿大联邦法规库)。所以"把车和电脑直接过户给股东"不是零税事件,公司要按市值认收入。
两条时限是硬的。资本股息选举必须在股息应付日当天或之前(或首次实际支付日,孰早)作出,且必须就股息全额选举(加拿大联邦法规库)——公司一旦被注销就不存在了,没有主体可以再作这个选举,所以 CDA 必须在注销之前用掉。选举金额超过 CDA 余额的部分,公司要缴 3/5 的第三部分税;救济是在超额评税通知书发出后 90 天内再作一次选举,把超额部分改按应税股息处理(s.184,加拿大联邦法规库)。宁可少报也不要多报,是这一条唯一安全的做法。
三、实务流程:表、行号、凭证与顺序
3.1 股东贷款:一份台账胜过事后解释
公司这边全年维护一份股东往来台账:每笔支取与归还的日期、金额、余额,以及每笔的性质(借款、还工资、还先前垫付的费用、分红)。年末做三件事:判 s.15(2) 是否适用(看死线与是否属一系列借还);对适用例外的部分按季算 s.80.4 视同利息;把结果开成凭证。
凭证落点:股东以股东身份取得的贷款利益,个人这一侧对应的是 T4A 第 117 格(贷款利益)(CRA);以雇员身份取得的应税福利并入雇佣收入,随 T4 申报。还款那一年,个人在 T1 line 23200(其他扣除) 把当年归还、且先前确曾按 s.15(2) 计入过收入的部分扣回来(s.20(1)(j),加拿大联邦法规库、CRA)。
🔧
扣除挂在"曾经计入过"上,不挂在"还了钱"上
line 23200 这个扣除的前提是前一年真的把它计入过收入。有些账上挂了十年的股东欠款,当年从没有人把它加进个人收入,现在还清了也扣不了——不是漏报的对冲,是两件独立的事(加拿大联邦法规库)。
3.2 s.85:T2057 是一张与 T2 分开走的表
T2057 由转让方与受让公司联合填报(现行版次 t2057-25e,页面 2026-03-13 更新,CRA)。三个实务要点:它不随 T2 一起递交,是单独递交的一张表;合伙企业向公司转让另用别的表号,本页只处理最常见的这一张;截止日取双方申报期限中最早的那一个,不是取转让方自己的(加拿大联邦法规库)。
配套文件里有两样容易被省掉、事后又最救命的:一份写明标的、对价构成与选举金额的买卖协议;协议里的一条价格调整条款——如果 CRA 事后否定了你对公平市值的估值,这条条款让对价自动跟着调整,从而避免"选举金额低于 boot"这类连锁后果。转让固定资产、存货、应收账款、商誉时,每一类资产各有各的选举金额,表上按类别分行填,不是整包填一个数。
3.3 ABIL:先做选举,再报两行
个人报 ABIL 的落点是两行:line 21699 填营业投资损失的毛额、line 21700 填可扣部分(CRA)。随报一份说明,内容 CRA 列得很细:小企业公司名称、股份类别与数量或债权类型、资不抵债/破产/清算的日期、取得日期、处置对价、调整成本基础、处置费用与亏损金额(CRA)。
顺序是:先确认触发年份 → 在该年的报税表里作 s.50(1) 选举(如果走的是视同处置这条路)→ 算 BIL → 按 s.39(9) 扣掉以前用过的豁免额的两倍 → 剩下的乘 ½ 得 ABIL → 填两行 → 附说明。说明不是可选项:没有它,CRA 几乎必然发信要材料,而那时候公司往往已经注销、记录已经散掉。
⚠️
无息借给自己公司的钱,损失可能一开始就被削成零
资本损失的一般规则里有一条:为非赚取收入目的而取得的债权,其损失按零计算。业主经理无息借钱给自己的公司,字面上不产生利息收入,所以要主张 ABIL,就必须说清这笔钱是为了保住某一项收入来源(例如公司未来的股息或你自己的雇佣收入)。有书面借据、有商业理由的记录,与什么都没有,在这一步差别极大。这条限制不在 s.39 里,用到时回条文与相关判例核。
3.4 清算与解散:这一段的价值全在顺序上
① 股东决议(联邦要特别决议,卑诗省要普通决议)
② 变现资产、还清债务、注销合同
③ 报最后一张 T2:第 078 行勾"是",税年结束日 = 解散日
④ 用 TX19 申请清税证明书,附三份材料
⑤ 收到清税证明书
⑥ 才开始把剩余财产分给股东(此时才作 CDA 选举)
⑦ 用 RC145 关闭营业号下各程序账户
第 ③ 步:最后一张 T2 在第 078 行答"是",解散日以解散条款/解散证书上的日期为准(T4012 第一章,CRA)。
第 ④ 步的三份材料:董事或股东决议(确认解散意图与日期)、最终 T2 的评税通知书(须包含显示资产如何分配的 Schedule 100 资产负债表信息)、以及截至清算日的资产分配表与分配方案(CRA)。TX19 现行版次是 tx19-26e(页面 2026-06-01 更新)——这张表今年刚换过版(CRA)。
第 ⑤⑥ 步之间那条线就是 s.159(2)(3) 的执法点:拿到证书之后才能开始分财产(CRA、加拿大联邦法规库)。
第 ⑦ 步的内部顺序也是定的:先把工资源头扣缴缴清、报完最后一批信息申报并把 T4/T4A 发给前雇员,再关 GST/HST 账户,最后凭解散证书与 RC145(现行版次 rc145-19e,CRA)关公司税账户(CRA)。
✕
没解散、或解散了没通知,公司在税务上就还活着
CRA 说得很直白:没有向注册机关申请解散的公司,税务上视为仍然存在,每年仍要报 T2——哪怕一分钱税都不用交(CRA)。这是小公司收摊最常见的烂尾形态:生意 2019 年就停了,账户没关、公司没注销,七年后想申请个人贷款时才发现名下挂着一家欠了七年申报的公司。
四、联邦之外:卑诗省怎么走
解散的门槛,联邦与卑诗省不一样。 联邦《加拿大商业公司法》(Canada Business Corporations Act, CBCA) 要特别决议授权;卑诗省《商业公司法》(Business Corporations Act, SBC 2002 c.57) 第 10 部第 2 分部的自愿解散只要普通决议(Corporations Canada (ISED)、BC Registries and Online Ser…)。同一句"股东同意解散",在两个法域下要过的票数门槛不同。
卑诗省的自愿解散另加两个前提:公司没有资产,且没有负债、或已为每一笔负债作出充分安排;董事宣誓的宣誓书存入公司记录办公室而不是随申请递交(BC Registries and Online Ser…)。程序上,解散申请通过省注册处的在线系统电子提交,生效时点可以选在提交当时,也可以选在提交日之后不超过十天内某一日的太平洋时间 0:01;公司还必须处于良好存续状态才能提交(BC Registries and Online Ser…)。那个"不超过十天"的窗口在实务上很有用——它让你把公司的法律存续日与税年结束日对齐到一个方便的日子。
联邦这一侧:有财产或负债的公司,可以先清算完再申请解散,也可以先领意向解散证书(提交意向声明表格)再清算,最后在线提交解散条款换取解散证书;两张证书都不收申报费;已破产的公司不能自愿解散(Corporations Canada (ISED))。
ℹ️
考试口径印的表号与现行不符
考试口径在解散流程里给出的两个表号是 4019 与 4017。现行的加拿大公司局商业公司解散指南用的是意向声明表(Form 19)与解散条款(Form 17)(Corporations Canada (ISED))。4019/4017 这组号码在现行商业公司解散指南里找不到,疑似属于加拿大公司局另一部法下的表系(待核)。按现行指南上的表号走,别照考试口径填。
其余税务后果不因省而异:视同股息、CDA、清税证明书都是联邦规则,卑诗省的省税跟着联邦应税收入走,具体税率见 ca-corporate-01-t2-intro-sbd。
五、历史变革:这一页的规则里,哪些动过
资本利得纳入率那一场未遂改革,把 ABIL 也拖下了水。 2024 年 4 月的预算提案要把纳入率从 ½ 提到 2/3,拟议 2024-06-25 生效;2025 年 1 月推迟到 2026-01-01;随后撤销。ITA s.38(a) 的现行合订本里只有 ½,条文根本没被改过去(加拿大联邦法规库)。因为 ABIL 是"营业投资损失 × 当年纳入率",纳入率若真的改成 2/3,ABIL 会一夜之间变成损失的 2/3——这也是 CRA 把它写成公式而不写死 50% 的原因(CRA)。考试口径是在提案已按拟议执行、尚未撤销的那个窗口里付印的,所以它教的是一套从未生效的算法。
终身资本利得豁免则是真的动了。 2024 上半年 $1,016,836、2024-06-25 起 $1,250,000(这一项直到 2026-03-26 才随预算实施法案正式成法)、2026 年恢复指数化后 $1,275,000(CRA)。对 ABIL 的影响是直接的:豁免额涨了,与之互抵的额度也跟着涨。处置日期比金额更关键——2024-06-20 与 2024-06-30 两笔同样的处置,可用豁免额相差二十三万。
规定利率的这一轮下行,从 2024 年初的 6% 一路降到 2025 年下半年的 3%,并在 2026 全年保持 3%(本页 2.3 三列表)。它没有改任何规则,但把股东借款的成本改变了一倍:同样一笔 $100,000 的无息借款,在 2024 上半年的口径下一年产生 $6,000 的视同利息利益,2026 税年只有 $3,000。考试口径例题里的利率背景值是过时的,算法不过时。
六、案例
案例一:借钱装修自住房(示例人物:列治文的陈女士)
陈女士全资持有一家 12 月 31 日年结的公司,本人在公司领工资、担任唯一董事。2026 年 3 月 1 日她从公司支取 $80,000 装修自住房,无息,年内没有归还,2027 年 11 月全额还清。
第一步判 s.15(2):放款发生在公司 2026 税年内,该税年 2026-12-31 结束,一年例外的死线是 2027-12-31。她在死线前还清,且这是唯一一笔支取,不属于一系列借还——本金 $80,000 不计入 2026 年的收入。
第二步判 s.80.4:本金既然没有按 s.15(2) 计入收入,视同利息利益就要算(加拿大联邦法规库)。2026 税年四个季度均为 3%(CRA(1、2)),未偿期为 3 月 1 日至年末共 306 天:$80,000 × 3% × 306/365 ≈ $2,012。她若在 2027 年 1 月 30 日之前实际向公司支付这笔利息,可以把利益抵为零;不付,$2,012 计入 2026 年收入。
第三步看那条例外能不能用:s.15(2.4) 里"购买供本人居住的住宅"指的是取得住宅,装修不在其中;何况她持股 100%,是指定雇员,第四类例外也用不上。结论:例外用不上,靠的是一年内还清这条路。
假如她把还款拖到 2028 年 1 月,结果完全不同:$80,000 全额计入 2026 年的收入(不是 2027 年),补税加利息,2028 年还款那年才能在 line 23200 扣回来(加拿大联邦法规库)。两年之间的税率差与现金流差,全部由她承担。
案例二:把个体户装进公司(示例人物:素里的赵先生)
赵先生做了八年装修承包,一直以自雇身份报 T2125(见 ca-business-01-t2125-self-employment)。2026 年他决定公司化(是否值得,见 ca-business-05-incorporate-or-not)。他手上要转进公司的是:工具与设备(公平市值 $60,000,未折旧资本成本 $22,000)、存货(公平市值 $30,000、成本 $30,000)、自建的客户名册与商誉(公平市值 $90,000,税基为零)。合计公平市值 $180,000,税基合计 $52,000。
他想从公司拿一张 $52,000 的票据出来(将来公司有钱了免税还给他),其余对价拿股份。
选举金额按类别分别填,合计 $52,000:设备填 $22,000、存货填 $30,000、商誉填 $0。boot 合计 $52,000 恰好等于税基合计,每一类的选举金额都不低于分配到该类的 boot,也都不高于公平市值——转让当年确认的收益为零(加拿大联邦法规库)。
如果他贪心,把票据开到 $80,000:超出税基的 $28,000 部分把选举金额顶上去(下限=boot 的公平市值),当年立刻产生 $28,000 的应税收益,其中商誉那一块还要按其自身规则定性。多拿的这 $28,000 不是免费的现金,是提前实现的收益。
新发股份的 PUC 会被 s.85(2.1) 压到"选举金额减 boot",本例为零。这意味着将来公司清算时,他能免税取回的股份本金是零——所有回流都要走视同股息那条路(本页 2.6)。递延不是免除,它只是把税挪到了以后,并且把挪走的部分记在了 PUC 这个账上。
期限:他个人的 2026 年报税截止日是 6 月 15 日(有自雇收入),公司若选 2027-05-31 为首个年结日,其申报截止日是 2027-11-30。取最早的那个:2027-06-15。T2057 必须在那之前联合递交(CRA)。
案例三:收摊(示例人物:温哥华的林先生)
林先生的咨询公司 2026 年停止营业。清算前的账面:现金 $300,000(已变现所有资产、还清所有债务);他持有的普通股 PUC 为 $1,000,他自己的 ACB 是 $61,000(当年从一位退出的合伙人手里溢价买了一半股份)。公司的 CDA 余额 $40,000(来自往年卖掉一处物业的免税那一半)。另外,他早年借给公司 $50,000 周转,公司还不上了。
股东侧第一步,视同股息:$300,000 − $1,000 = $299,000 视同股息(s.84(2),加拿大联邦法规库)。
第二步,切出免税部分:其中 $40,000 在 CDA 余额以内,视同一笔独立股息,作 s.83(2) 选举后不计入收入(加拿大联邦法规库(1、2))。剩下 $259,000 按非合资格股息计税(毛额化与抵免见 ca-corporate-03-salary-vs-dividend)。选举必须在这笔股息应付日当天或之前作出,且必须赶在公司注销之前。
第三步,算股份的资本损益:处置对价 $300,000 减去视同股息 $299,000 = $1,000;ACB $61,000 → 资本损失 $60,000。这就是 PUC 与 ACB 分家的后果:他溢价买股份的那六万,在这一步才回来,而且只能是资本损失。
股东贷款那 $50,000:公司是小企业公司、他与公司是关联方,所以要走 s.50(1) 视同处置选举(加拿大联邦法规库),在四个条件同时成立的那个年末作。营业投资损失 $50,000,若他从未用过终身资本利得豁免,则 s.39(9) 无冲减,ABIL = $50,000 × ½ = $25,000,填 line 21699 与 line 21700,可抵他当年的任何收入(CRA)。
若他 2019 年曾用掉 $30,000 的豁免额,则按 s.39(9) 冲减 $60,000,$50,000 的营业投资损失被削成零——那笔损失退回普通资本损失,只能抵资本利得(加拿大联邦法规库)。恰好本例还有 $60,000 的股份资本损失可以合并考虑。先查历年豁免使用记录,再决定 ABIL 报多少,顺序不能反。
顺序:股东决议 → 变现与清偿(已完成)→ 最后一张 T2(第 078 行勾"是")→ TX19 附三份材料 → 拿到清税证明书 → 才把 $300,000 分出来、同时作 CDA 选举 → RC145 关户(CRA(1、2))。他若在拿到证书之前就把钱分了,作为法定代表人要在 $300,000 的范围内对公司未缴税款个人负责(加拿大联邦法规库)。
七、常见错报与自查清单
一、用"借款日 + 一年"算还款死线。 正确的起点是放款公司那个税年的结束日,再往后一年(加拿大联邦法规库)。识别法:凡是没先问公司年结日就报出死线的,一定错。
二、年底还清、年初再借。 形式上每笔都在一年内还清,实质上余额从未下降,会被按一系列借还整体否定;个人扣除那一侧也只认当年债务余额的净减少额(CRA)。识别法:看余额曲线,不看单笔流水。
三、用一个年率乘一遍算视同利息。 规定利率按季度公布,2024 与 2025 都在年中变过(本页 2.3)。识别法:算式里只出现一个百分数,就是错的——除非该税年四季同值,而这要逐季核过才知道。
四、s.85 的 boot 拿超过税基。 超出部分当年立刻变成应税收益(加拿大联邦法规库)。识别法:把所有非股份对价加总,与所转资产的税基合计比一次;超了就是收益。
五、拿考试口径的 66.67% 纳入率算 ABIL。 现行一律 ½,那套算法从未生效(加拿大联邦法规库)。识别法:任何出现 66.67% 或 2/3 纳入率的算式,直接作废重算。
六、忘了 ABIL 只能结转 10 年。 第 10 年之后未用掉的部分转成净资本亏损,从此只能抵资本利得(加拿大联邦法规库)。识别法:看亏损年份,超过十年的余额不要再按"可抵任何收入"规划。
七、先分钱、后办清税证明书。 法定代表人在已分配财产价值范围内个人承担公司欠税(加拿大联邦法规库)。识别法:问一句"证书拿到了吗",没拿到就一分钱都不能分。
八、CDA 留到公司注销之后。 公司不存在就没有主体可以作 s.83(2) 选举,账上那笔免税额度直接作废(加拿大联邦法规库)。识别法:解散日程表里必须有一行写着"分配前完成资本股息选举"。
九、以为解散了就不用报税了。 没通知 CRA、没关营业号的公司,税务上仍然存在,年年都要报 T2(CRA)。识别法:手里有没有解散证书,以及 RC145 有没有交。
十、照考试口径上的表号填现行表。 表号会换版(TX19 现行 tx19-26e,T2057 现行 t2057-25e,联邦解散用意向声明表与解散条款而非考试口径印的 4019/4017)。识别法:填表前先看一眼官方表格页上的版次后缀。
练习题见本板块题库(122)。
八、术语双语表
| English | 中文 | 一句机制 |
|---|---|---|
| shareholder loan | 股东贷款 | 股东从公司借的钱;本金默认计入借款年收入(ITA s.15(2)) |
| deemed interest benefit | 视同利息利益 | 低息/无息借款按规定利率算出的利息,减去年后 30 天内实付的部分(s.80.4) |
| prescribed rate | 规定利率 | CRA 每季度公布的计税利率;2026 税年四季均为 3% |
| specified shareholder | 指定股东 | 直接或间接持有任一类别已发行股份 10% 及以上的人(s.248(1)) |
| specified employee | 指定雇员 | 身为指定股东的雇员,或与公司非关联交易的雇员;被排除在雇员贷款例外之外 |
| series of loans and repayments | 一系列借款与还款 | 借还相扣、余额不降的安排;例外与扣除都会被整体否定 |
| section 85 rollover | 第 85 条转让 | 向应税加拿大公司转让财产时联合选举转让价,递延增值 |
| eligible property | 合格财产 | s.85(1.1) 圈定的可转让财产;存货中的不动产不在其中 |
| elected amount | 选举金额 | T2057 上填的转让价;上限为公平市值,下限为 boot 的公平市值 |
| boot (non-share consideration) | 非股份对价 | 股份以外的对价(现金、票据、承担的债务);它决定选举金额的下限 |
| paid-up capital (PUC) | 实缴资本 | 公司层面按股份类别平均的税务本金;可免税取回的上限 |
| adjusted cost base (ACB) | 调整成本基础 | 股东个人层面的税务成本;与 PUC 不是一回事 |
| business investment loss (BIL) | 营业投资损失 | 小企业公司股份或债权上的资本损失(s.39(1)(c)) |
| allowable business investment loss (ABIL) | 可扣营业投资损失 | BIL × 当年纳入率(现行 ½);可抵任何收入,填 line 21699 / 21700 |
| small business corporation (SBC) | 小企业公司 | CCPC 且绝大部分资产用于在加拿大主要经营的活跃业务(s.248(1)) |
| lifetime capital gains exemption (LCGE) | 终身资本利得豁免 | 2026 税年 $1,275,000;与 ABIL 双向冲减 |
| subsection 50(1) election | 第 50(1) 条选举 | 不卖出也能把坏账或无价值股份视同以零对价处置 |
| non-capital loss | 非资本亏损 | 可抵任何收入的亏损;前抵 3 年、后转 20 年,ABIL 部分只转 10 年 |
| net capital loss | 净资本亏损 | 只能抵应税资本利得;无限期结转 |
| winding-up | 清算 | 变现资产、清偿债务、把剩余分给股东的过程(s.88(2)) |
| deemed dividend | 视同股息 | 清算分配中超过 PUC 的部分,按股息课税(s.84(2)) |
| capital dividend account (CDA) | 资本股息账户 | 记录可免税分配额度的税务账户;分配需作 s.83(2) 选举 |
| clearance certificate | 清税证明书 | 分配财产前必须取得;未取得者个人承担公司欠税(s.159(2)(3)) |
| legal representative | 法定代表人 | 清算人、遗嘱执行人、董事等代为处置财产的人 |
| articles of dissolution | 解散条款 | 换取解散证书的申请文件;联邦与省的表号不同 |
| special resolution / ordinary resolution | 特别决议/普通决议 | 联邦解散要前者,卑诗省自愿解散要后者 |
| T2057 | 第 85 条选举表 | 转让方与公司联合填报,与 T2 分开单独递交 |
| TX19 | 清税证明书申请表 | 遗产、企业、财产三类共用;现行版次 tx19-26e |
| RC145 | 关闭营业号程序账户申请表 | 拿到最终评税通知书之后用它关户 |
| line 078 (T2) | T2 第 078 行 | 最终申报勾选栏;税年结束日 = 解散日 |
| T4A box 117 | T4A 第 117 格 | 贷款利益;还款年在 T1 line 23200 反向扣除 |