跨境离境与居民身份判定:视同居民、加美条约 Tie-Breaker 与清税担保
核实日期:2026-09-10|本页口径:2026 税年跨境居民身份测试、加美税收条约 Tie-Breaker、加拿大离境税担保及 FIRPTA 预扣。下一次复核:2027-01-31。
在加美跨国企业的所有者、高级管理人员以及跨国派遣人员的税务管理中,最根本且最昂贵的合规环节莫过于“居民身份”(Tax Residency)的判定与“跨国迁移”(Emigration / Immigration)引发的离境清税责任。跨境人员常常在两地购置房产、开立账户、设立公司并频繁往返。许多纳税人与初级财务人员往往存在致命误区,例如:“只要一年在加拿大住满 183 天就自动享有某省税率”、“只要按税收条约判为加拿大居民就不用再向美国报任何表”、“离境时没有卖掉资产就不产生任何纳税义务”。这些观念混淆了国内法与国际税收条约的层级关系,低估了资产清税申报与跨境扣缴的法律刚性。
一、加拿大事实居民与视同居民的分流:S.120 附加税真相
在加拿大所得税法体系下,判定一个人是否为加拿大税务居民存在两条截然不同的法定路径: 1. 事实居民(Factual Resident):核心依据普通法判例与事实联系(Residential Ties)。包括首要居住联系(在加拿大拥有的居所、配偶或同居伴侣、受抚养子女)以及次要居住联系(加拿大银行账户、信用卡、驾照、医疗保险、个人财产与社交联系)。如果一个人维持着这些重大联系,哪怕整年都在境外工作,依然属于加拿大的事实居民,并依法归属于其维持联系的特定省份(如安大略省或卑诗省),缴纳联邦所得税及该省的省级所得税。 2. 视同居民(Deemed Resident,ITA s.250(1)):当一个人在事实层面并不属于加拿大居民(即未建立重大居住联系),但在一个日历年度内在加拿大停留累计达到或超过 183 天时,税法将其“拟制”为该年度全年的加拿大税务居民。
省税后果的重大误区: 实务中极为普遍的错误观点认为“既然视同居民在加拿大没有省籍,就一律不交省税,从而只交联邦税”。这一理解大错特错。根据加拿大《所得税法》第 120(1) 条规定,对于在税年最后一天不归属于任何特定省份设立常设机构、或者不属于任何省份事实居民的纳税人,其所获得的加拿大应税所得,必须全额征收一项非省内所得联邦附加税(Federal Surtax on Income Not Earned in a Province)。 在 2026 税年,该附加税的法定系数严格设定为基本联邦个人所得税(Basic Federal Tax)的 48%。这笔 48% 的联邦附加税直接取代了各省自设的省级所得税。因此,视同居民不仅免不了类似于省税的额外负担,其综合税负在很多情况下甚至高于某些低税省份。企业在为跨国临时技术人员或派驻高管规划居留天数时,必须将这一 48% 的联邦附加税纳入成本测算。
二、实质居留测试(SPT)vs 加拿大 183 天:候鸟人群的阶梯式逃生
与加拿大单年累计 183 天的物理天数测试不同,美国税法对非美籍人士的“实质居留测试”(Substantial Presence Test, SPT)采用了一套复杂的三年加权回溯公式: - 当年实际停留天数不少于 31 天; - 并且按照三年加权计算:当年停留天数 + 前一年天数 × 1/3 + 前二年天数 × 1/6 ≥ 183 天。
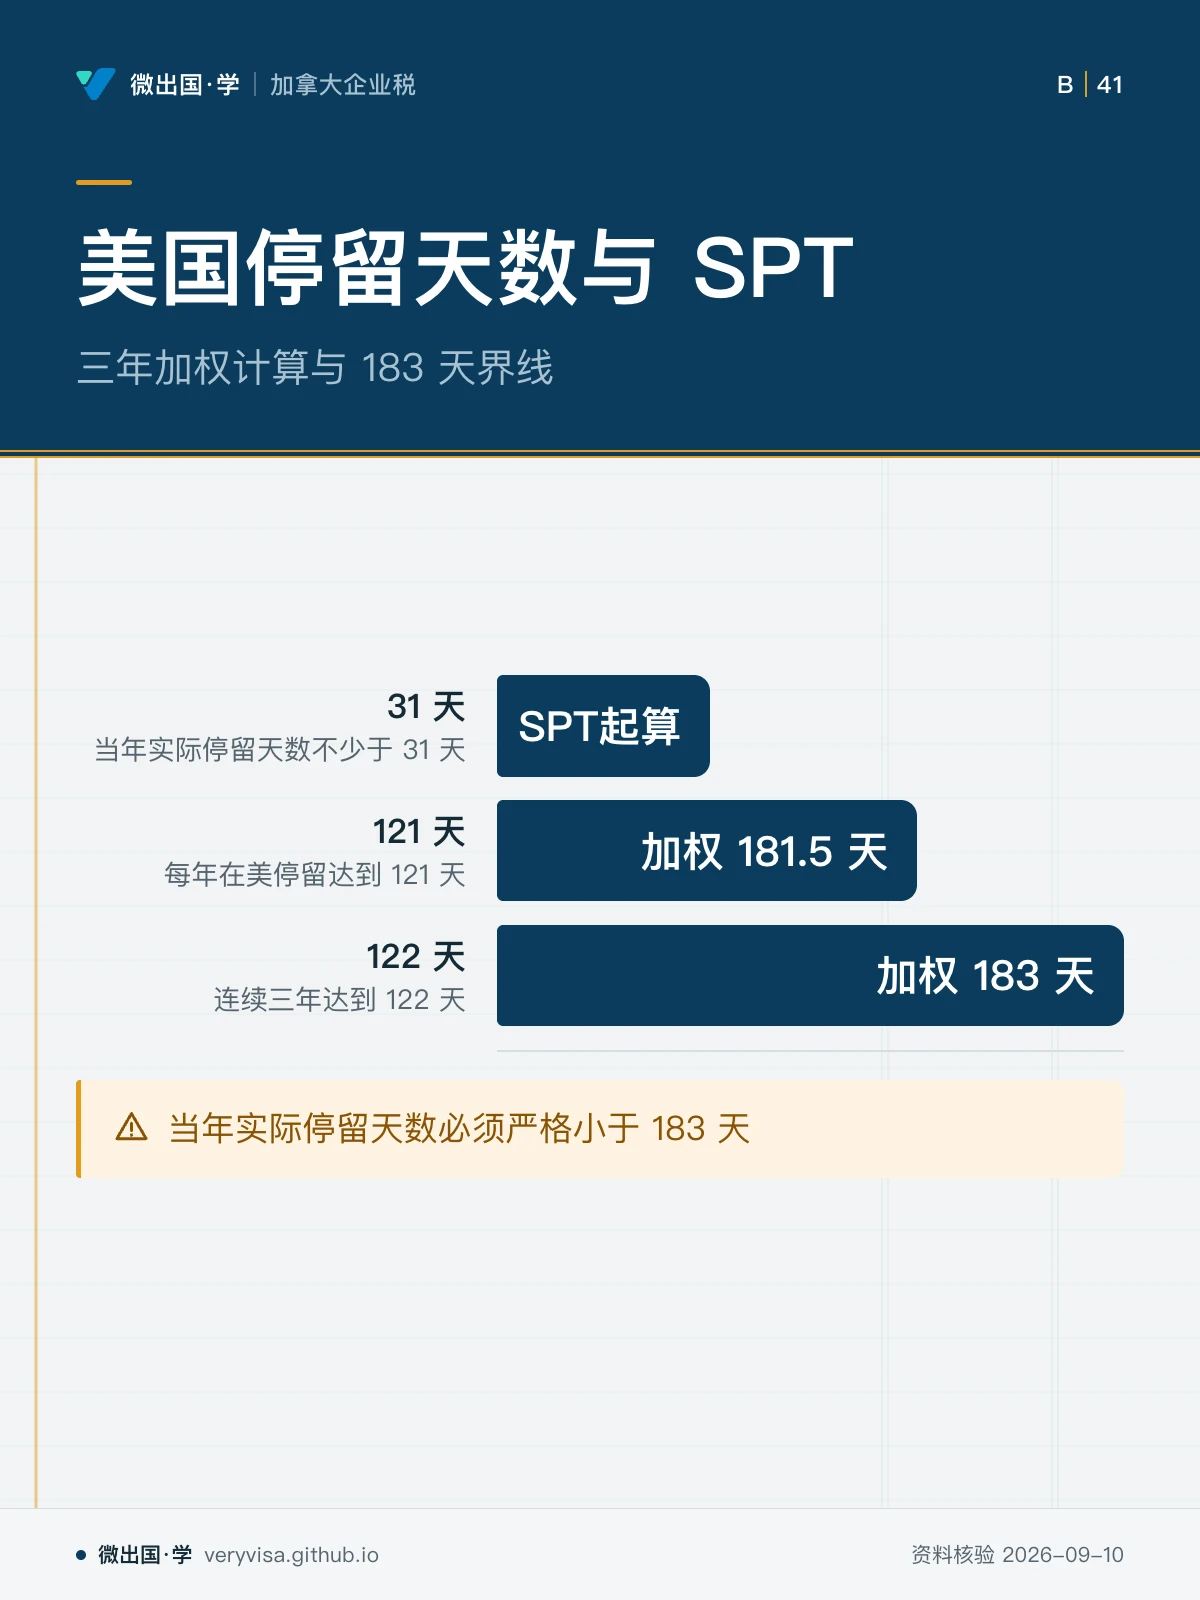
在加美两国往返的“候鸟人群”(Snowbirds,即冬季赴美度假、夏季返回加拿大的企业主)极易在此踩雷。例如,如果一名加拿大公民每年固定在美停留 120 天,其三年加权总天数为: $$120 + 120 imes rac{1}{3} + 120 imes rac{1}{6} = 120 + 40 + 20 = 180 ext{ 天}$$ 加权值恰好为 180 天,未突破 183 天界线,因此不构成美国税务居民。但是,只要每年在美停留达到 121 天,三年加权即达 181.5 天;连续三年达到 122 天,加权总和即突破 183 天($122 + 40.67 + 20.33 = 183$ 天),从而触发美国全球征税居民身份!
针对越线风险,税法设定了具有先后顺序的两级逃生阶梯,绝非并列可选: 1. 第一级台阶:Form 8840 紧密联系例外(Closer Connection Exception)。其享有的绝对硬红线是:纳税人在当年度内的实际物理停留天数必须严格小于 183 天(< 183 天)。只要当年实际住满了 183 天,无论与加拿大有多么深厚的社会经济联系,8840 豁免资格被法律直接剥夺; 2. 第二级台阶:加美税收条约 Tie-Breaker + Form 8833。只有当纳税人因当年住满 183 天而丧失 8840 资格、或者未能证明与加拿大有更紧密联系时,才被迫启动国际税收条约的争端解决机制,提交 Form 8833 与非居民税表(Form 1040-NR)主张条约非居民待遇。
三、加美税收条约第四条 Tie-Breaker 的严格有序四级测试
当纳税人同时符合加拿大国内法与美国国内法的居民身份定义时,即产生双重税务居民(Dual Resident)冲突。此时必须强制依循《加美税收条约》第四条第 2 款的“分居规则”(Tie-Breaker Rules)进行裁决。
必须严正澄清的是:Tie-Breaker 是严格的由上至下的有序四级阶梯测试,绝不是将四个因素放在一起“综合权衡、四选一”: 1. 第一级:永久住所(Permanent Home)。首先看纳税人在哪一国拥有随时可供其本人居住的永久性住房(无论是自有还是长期租赁)。若仅在加拿大拥有永久住所而在美国仅住酒店或短期短租,判定直接在此终结,确立为加拿大居民。 2. 第二级:重要利益中心(Center of Vital Interests)。如果纳税人在两边都拥有永久住所(实务中最常见,例如多伦多与佛罗里达各有一处住宅),判定立刻进入第二级,考察其人身、家庭与经济关系更为密切的国家(配偶子女所在地、主要雇主与核心企业总部、投资账户、日常社交圈等)。上一级若两边皆有,直接由第二级裁决,不看后文。 3. 第三级:惯常居所(Habitual Abode)。若重要利益中心仍无法确定,则考察纳税人通常在哪个国家度过更多时间。 4. 第四级:国籍(Citizenship)与主管当局协商(Competent Authority)。最后考察国籍;若纳税人兼具两国国籍或均无国籍,则由两国税务主管当局通过相互协议程序协商解决。
极为致命的实务推论: 主张条约判定为加拿大居民的纳税人,必须依法向 IRS 提交 Form 8833 进行条约立场披露(IRC §6114)。若疏于披露,依据 IRC §6712 将面临每次 1,000 美元的民事罚款。更关键的是:税收条约改变的只是“按谁的国内法计算所得税税款”,但绝对改变不了“要不要向美国提交涉外信息申报表”! 一名被条约判为加拿大居民的美国公民或绿卡持有人,其境外的金融账户对账(FBAR / Form 8938)、控股外国公司申报(Form 5471)以及境外信托申报(Form 3520)依然负有完整的法定报送义务。轻信“条约判定为加拿大居民就不用向美国报表”往往导致数十万美元的海外资产信息申报巨额罚款。
四、加拿大离境税机制:视同处置、T1161 门槛与担保免除线
当加拿大企业主或高管决定永久离开加拿大、终止加拿大税务居民身份时,加拿大《所得税法》第 128.1 条将启动极其严厉的离境税(Departure Tax)机制。税法视同该纳税人在离境前一刻,以当时的公允市场价值(FMV)处置了其持有的绝大部分全球资产(包括全球私人公司股权、未上市股票、合伙企业权益、海外不动产等),并随即以相同价值重新取得。由此产生的未实现账面增值必须全额计入离境当年的所得税表中课税。
为了防止离境人员隐匿资产,CRA 配套设置了资产信息申报表 Form T1161: 1. T1161 合计市值门槛 25,000 加元:在离境当年,纳税人必须对其拥有的全部财产进行盘点。在排除特定豁免财产(如现金、养老金、RRSP/TFSA 注册计划等)后,如果应申报财产的总公允市值超过 25,000 加元,纳税人必须强制向 CRA 提交 Form T1161 详尽列明资产清单。未申报将面临每日 25 加元、最高 2,500 加元的迟报罚款。 2. 单件自用财产(PUP)免列上限严格低于 10,000 加元:在填写 T1161 清单时,纳税人的个人自用财产(Personal-Use Property,如家用车辆、珠宝、艺术品、家具等),如果单件公允市值严格低于 10,000 加元,依法无须在表格中逐件单独列明细节。但该单件免列规则绝不影响前述 25,000 加元的总市值合并计算。
离境税延期缴纳与担保门槛: 离境人员往往面临“资产并未真正卖出,因而没有现金缴税”的流动性困境。CRA 允许纳税人提交 Form T1244 申请将视同处置产生的离境税延期至资产未来真正实际处置时再行缴纳。然而,延期纳税是否需要向税务局提供资产抵押担保,存在精密的法定阈值: - 常规联邦免担保门槛 16,500 加元:如果纳税人申请延期缴纳的联邦离境税净应纳税额不超过 16,500 加元,纳税人可直接享受无息延期,无需向 CRA 提供任何形式的资产抵押担保。只有超过 16,500 加元的部分税款,才必须提供足额的合资格银行保函或资产抵押。 - 原魁北克省居民联邦担保门槛 13,777.50 加元:如果纳税人在离境前为魁北克省税务居民,由于魁省独立征收省所得税且享有 16.5% 的联邦魁省减税(Quebec Abatement),联邦税局依法将其免担保阈值进行同比例联动折算: $$\$16,500 imes (1 - 16.5\%) = \$16,500 imes 0.835 = \$13,777.50$$ 因此,原魁省居民向联邦申请离境税延期时,其无需向联邦提供担保的临界线为严格的 13,777.50 加元。超过该数额的联邦税款必须向联邦提供担保,而其魁省自设的省离境税担保需另行向魁北克税务局(Revenu Québec)申请办理。
五、跨境房产处置 FIRPTA 预扣与养老金税收待遇
跨国人员在处置跨境资产或退休流动时,还有两项具体的实务要点必须严谨对照。
5.1 加拿大人出售美国房产的 FIRPTA 预扣
依据美国《外国投资房地产税法》(FIRPTA),非美国税务居民处置位于美国境内的不动产权益时: - 总售价预扣 15%:法定预扣税率为 总交易金额(Amount Realized)的 15%,绝对不是按资本利得预扣。即便加拿大业主亏损出售一套 800,000 美元的公寓,买方依法仍必须从购房款中强行扣减 120,000 美元($800,000 × 15%)并直接上缴 IRS! - 买方(Transferee)是法定扣缴义务人:若买方未依法代扣,IRS 有权直接向买方本人全额追缴税款并加征罚息,因此买方法律代表在过户时代扣态度极为坚决; - 救济途径:卖家若预计实际资本利得税远低于 15% 总售价(甚至无利润),必须在不动产实际过户交割之前,正式向 IRS 提交 Form 8288-B 申请预扣证明(Withholding Certificate)以合法降低或免除预扣金额。在加拿大端,纳税人需将实际利得计入加拿大 T1 税表,并通过外税抵免(FTC)避免双重课税。
5.2 加拿大公共养老金(CPP/QPP/OAS)的跨境条约专属性
对于移居美国的加拿大居民或居住在加拿大的美籍人士,IRS 现行明确指南规定:居住在加拿大的美国公民或合法永久居民领取的加拿大养老金计划(CPP)、魁北克养老金计划(QPP)以及老年安全保障金(OAS),依据加美税收条约第十八条第 5 款,仅在加拿大境内课税。美国在税收层面上对此类给付不予征税。企业在为跨境高管准备税务底稿时,切不可将其盲目并入美国总所得纳税后再通过复杂的 FTC 去繁琐抵免,而应直接在税表上作条约排除处理。
六、跨境遗产与赠与税的统筹协调
在跨国高净值所有者的财富代际传承中,加美税制的不对称性尤为显著。加拿大无独立遗产税,仅通过去世时视同全额处置资产计征资本利得;而美国联邦层面则开征高昂的遗产税与赠与税。
在 2026 美国税年,相关关键参数确立如下: 1. 年度赠与排除额 19,000 美元:美国赠与税每年按每位受赠人享受 19,000 美元的免申报排除额。 2. 美国公民或遗产税居民基础免税额 15,000,000 美元:在《工薪家庭税收减免法案》(OBBBA)修正后,原先 TCJA 设定的“2026 年免税额腰斩”预期已被彻底取消,免税额大幅抬升并指数化达到创纪录的 15,000,000 美元。 3. 加美条约第 XXIX B 条的比例统一抵免额:对于非美籍且非美国遗产税居民的加拿大居民,美国法定遗产税免税额通常仅有微不足道的 60,000 美元。然而,《加美税收条约》第 XXIX B 条赋予了加拿大居民一项特殊的法宝:允许加拿大居民按照其拥有的美国境内不动产或特定资产占其全球总资产的比例,分摊享受美国公民所独享的巨额统一抵免额(Unified Credit,基于 2026 年的 15,000,000 美元基础计算)。 例如,某加拿大居民去世时全球资产总值为 3,000,000 美元,其中包括一套价值 600,000 美元的美国度假房产(占比 20%)。依据条约,其可分摊享受的抵免额相当于 $15,000,000 × 20% = $3,000,000 对应的税收抵免额,远超该 60 万美元房产应纳的美国遗产税额,从而实现实际无需缴纳一分钱美国遗产税! 程序前置条件:该项条约优惠不会自动赋予,继承人必须向 IRS 正式提交 Form 706-NA(非居民外籍人士遗产税申报表)并附带 Form 8833 声明适用条约第二十九 B 条,方可依法激活这一抵免。若遗漏申报,房产产权转让将面临严重的跨国清税阻碍。
七、跨境居民合规与资产清税综合核查清单
跨境企业主与财务管理团队在处理涉外人员与资产流动时,必须严格执行以下尽职核查: 1. 居民身份两步走:审查加拿大境内居住联系与 183 天停留记录,准确归类事实居民或视同居民,严格核算 48% 的 S.120 非省内所得联邦附加税; 2. 候鸟居留与条约阶梯:以 121 天/年为敏感界线监控美国 SPT 加权天数,优先在当年 < 183 天时使用 Form 8840 逃生;越线时启动加美条约四级严格顺序测试并填报 Form 8833,同时保持 FBAR/5471 等海外信息表申报; 3. 离境清税与延期担保:盘点全部全球财产公允价值,达标 25,000 加元时提交 T1161,单件自用资产低于 10,000 加元免列明;延期纳税时对照联邦 16,500 加元与原魁省 13,777.50 加元免担保门槛; 4. 资产处置与代际传承:美国房产出售按总价 15% 严密防范 FIRPTA 扣缴风险,必要时提前申请 8288-B;利用加美条约第十八条排除加拿大养老金在美纳税,并在涉美遗产处置中通过 706-NA 激活基于 1,500 万美元免税额的比例抵免权。