核实日期:2026-10-30|本页适用口径:2026 税年加拿大企业在不列颠哥伦比亚省(British Columbia, BC)设立常设机构(PE)、派驻高级管理人员或雇佣技术运营团队时的跨省薪酬核算、工薪税预扣(Payroll Remittance)、雇主健康税(EHT)历史交接及企业名下物业税务合规。下一次复核:2027-01-31;BC 财政厅或 CRA 发布新一轮扣税公式指南时提前复核。本文涉及金额除特别注明外均为加元。
不列颠哥伦比亚省(BC 省)作为加拿大太平洋沿岸的经济龙头与科技创新枢纽,吸引了大量跨国企业、联邦控股集团以及跨省扩张的中小企业在此设立常设机构(Permanent Establishment)。然而,在卑诗省开展经营并管理雇员,企业财会与人力资源税务团队面对的是一套在全加独树一帜的税收监管环境:个人所得税执行细密的七档累进梯度,雇主端承担着替代原个人医疗保费的雇主健康税(Employer Health Tax, EHT),而在大温哥华地区涉及高管住所或公司持有住宅时,还必须穿透多层市政与省级的空置物业税监管。
如果财务人员仅凭对安省或阿省税制的经验套用 BC 省的用工薪酬核算,极易在底档税率调整、顶档高管年薪预扣、EHT 申报分界以及企业物业申报中产生偏差。理顺 BC 省的七档税阶、历史健康保费债务追索以及特定物业税免税机制,是跨省企业在 BC 省合规运营的必修功课。
一、BC 省个人所得税七档税阶体系与 2026 税年关键参数演进
BC 省推行的是七档累进税制,档数在各省中居前(纽芬兰八档,阿尔伯塔、PEI 六档)。该体系在低收入端维持较低边际税率以保障基层劳工,而在中高收入端则逐步加密爬升,并在超过 26.5 万加元的高薪区间设立 20.5% 的顶格省税率。
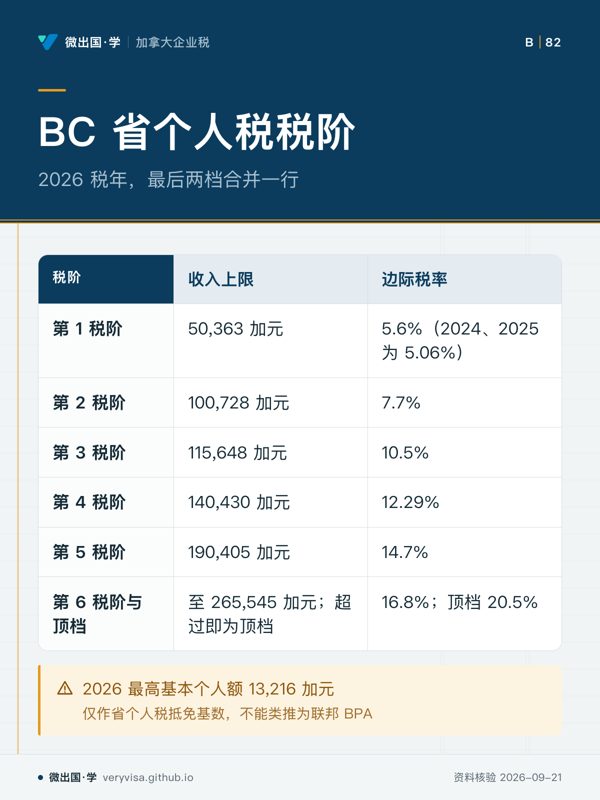
根据 BC 省税法及 CRA 官方核定参数,2026 税年 BC 省适用的法定七档税阶及其三年演进明细如下: - 第 1 税阶: - 收入上限:2024 税年为 47,937 加元;2025 税年指数化至 49,279 加元;2026 税年指数化调整为 50,363 加元。 - 边际税率:2024 与 2025 税年均为 5.06%;2026 税年法定调整为 5.6%。 - 年度报税与月度扣缴要分开看:5.6% 是 2026 税年申报用的全年税率;工薪扣缴方面,BC 于 2026-02-17 宣布调整,上半年扣缴仍按 5.06%,为补足差额,CRA T4032BC 与 T4127(2026 年 7 月版)规定自 7 月第一次发薪起按比例折算的 6.14% 扣缴。所以 7 月起的工薪软件应填 6.14%,年度税阶表写 5.6%,两者不能互相代替,也不能再沿用 5.06%。 - 第 2 税阶: - 收入上限:2024 税年为 95,875 加元;2025 税年为 98,560 加元;2026 税年指数化至 100,728 加元。 - 边际税率:跨年稳定维持在 7.7%。 - 超过 50,363 加元后,边际税率温和上升至 7.7%,这使得年薪在 10 万加元以内的技术员工在 BC 省享有极具竞争力的省税环境。 - 第 3 税阶: - 收入上限:2024 税年为 110,076 加元;2025 税年为 113,158 加元;2026 税年指数化至 115,648 加元。 - 边际税率:上升至 10.5%,跨年均保持 10.5% 不变。 - 第 4 税阶: - 收入上限:2024 税年为 133,664 加元;2025 税年为 137,407 加元;2026 税年指数化至 140,430 加元。 - 边际税率:调整为 12.29%,跨年均保持 12.29% 不变。 - 第 5 税阶: - 收入上限:2024 税年为 181,232 加元;2025 税年为 186,306 加元;2026 税年指数化至 190,405 加元。 - 边际税率:提升至 14.7%,跨年均保持 14.7% 不变。 - 第 6 税阶: - 收入上限:2024 税年为 252,752 加元;2025 税年为 259,829 加元;2026 税年指数化至 265,545 加元。 - 边际税率:跨入 16.8%,跨年均保持 16.8% 不变。 - 部门总监与核心合伙人的薪酬多落在此档。 - 第 7 税阶: - 边际税率:凡超过 265,545 加元的高额应税所得,均适用 20.5% 的省顶格税率(跨年均保持 20.5% 不变)。 - 在叠加联邦 33% 的顶档个人税率后,BC 省高管的综合边际税率达到 53.5%,企业在进行年末红利或股权激励结算时须精准控制预扣深度。
在基本个人额方面,BC 省 2026 税年最高基本个人额(BPA)为 13,216 加元(2024 税年为 12,580 加元,2025 税年为 12,932 加元)。雇主在配置表格 TD1BC 时,必须以此 13,216 加元为基础免税计算基准。必须谨记,该额度仅作为省个人税抵免基数,不能类推为联邦 BPA(联邦采用高低双轨递减制),更非免申报门槛。
二、从个人 MSP 到雇主健康税(EHT):用工成本的税负位移与历史清算
在考察 BC 省雇主人力成本时,绝不能忽视该省在医疗筹资体制上的重大历史制度变革。
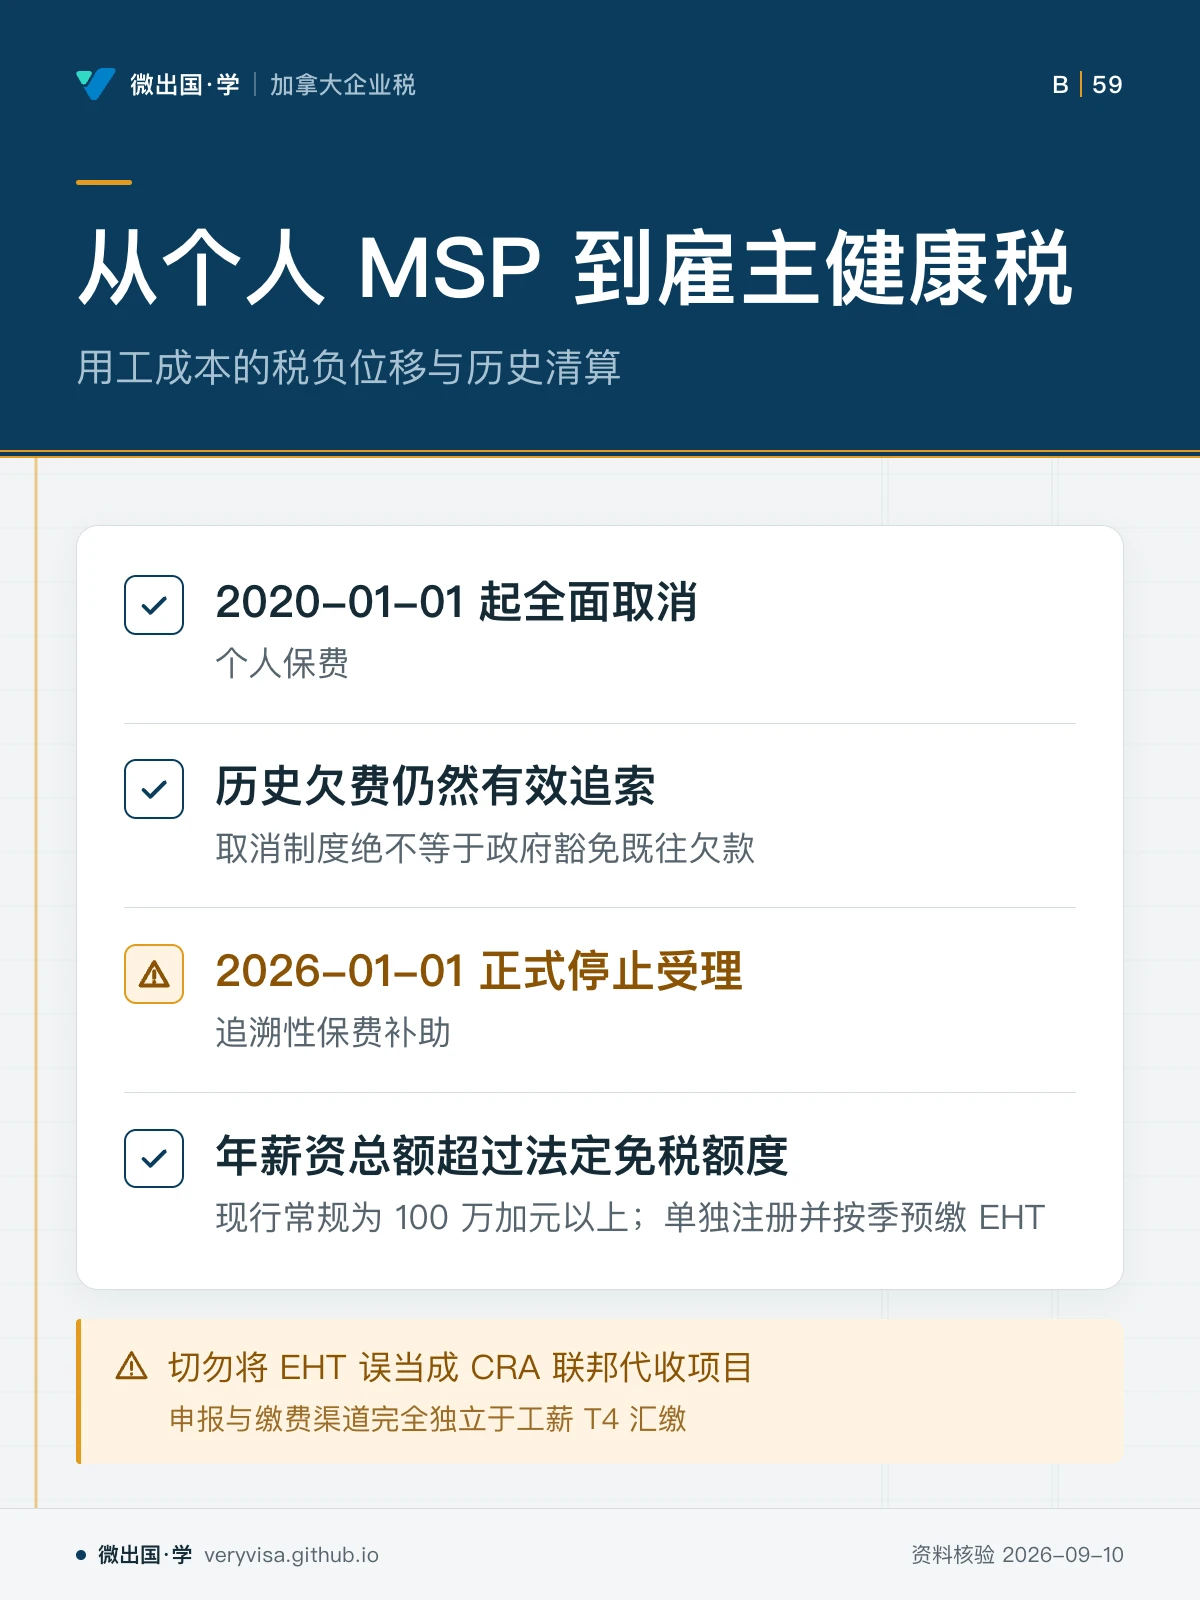
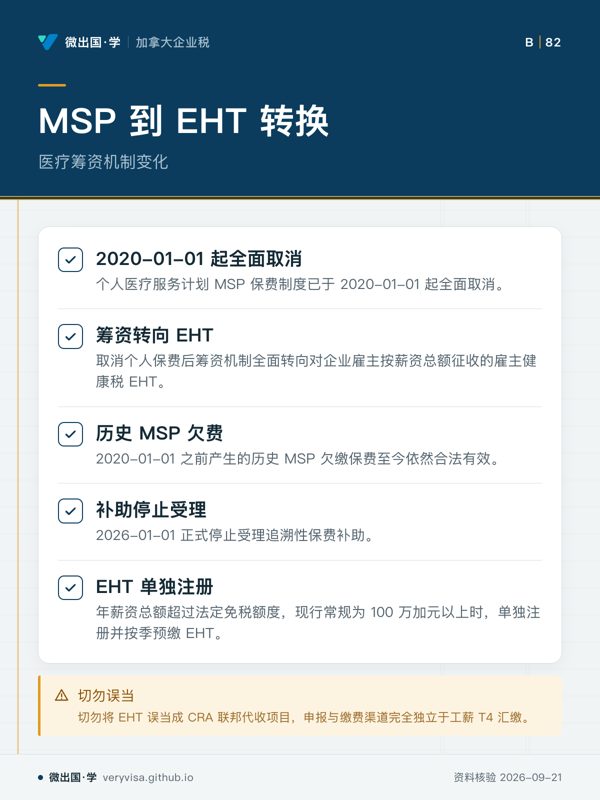
卑诗省曾是加拿大全境唯一按人头收取省级医疗服务计划(Medical Services Plan, MSP)保费的省份。该项制度已于 2020-01-01 起全面取消。然而,取消个人保费并不意味着政府放弃筹资,而是将筹资机制全面转向对企业雇主按薪资总额征收的雇主健康税(Employer Health Tax, EHT)。这是一次深刻的「税负从个人彻底搬到雇主」的制度转换。
对于跨省扩张设立 BC 常设机构的企业,在应对这一体制时必须严守两条法律底线: 1. 历史欠费仍然有效追索:2020-01-01 之前产生的历史 MSP 欠缴保费至今依然合法有效,取消制度绝不等于政府豁免既往欠款。若新雇佣的高管或员工在过往历史中存在个人 MSP 欠费,省税务部门依然有权进行行政追索或拦截退税款。 2. 追溯性补助申请通道彻底关闭:针对历史欠费的追溯性保费补助(Retroactive Premium Assistance)已于 2026-01-01 正式停止受理!这意味着雇员或企业主无法再通过补交过往收入证明来回头追溯减免历史欠费。企业财务与法务部门在处理历史遗留薪资核算或并购 BC 本地公司尽职调查时,必须确保历史负债已彻底出清。
同时,企业在 BC 省的年薪酬总额超过 100 万加元免税额时,必须向 BC 省财政厅单独注册 EHT:100 万至 150 万加元之间按 5.85% ×(BC 薪酬 − 100 万)计税,超过 150 万加元则按全部 BC 薪酬的 1.95% 计税(例如薪酬 155 万加元,EHT 为 30,225 加元);薪酬较高的雇主还要按季预缴。切勿将 EHT 误当成 CRA 联邦代收项目,其申报与缴费渠道完全独立于工薪 T4 汇缴。
三、公司名下物业与高管居住安排:温哥华空置税与 BC 投机税交叉监控
在 BC 省(尤其是大温哥华地区),许多私营企业与控股公司会购买公寓或联排物业用作派驻高管的周转宿舍、外派专家住所或企业不动产投资。在此类安排下,企业将面临极具惩戒性的两级不动产空置税监管:
-
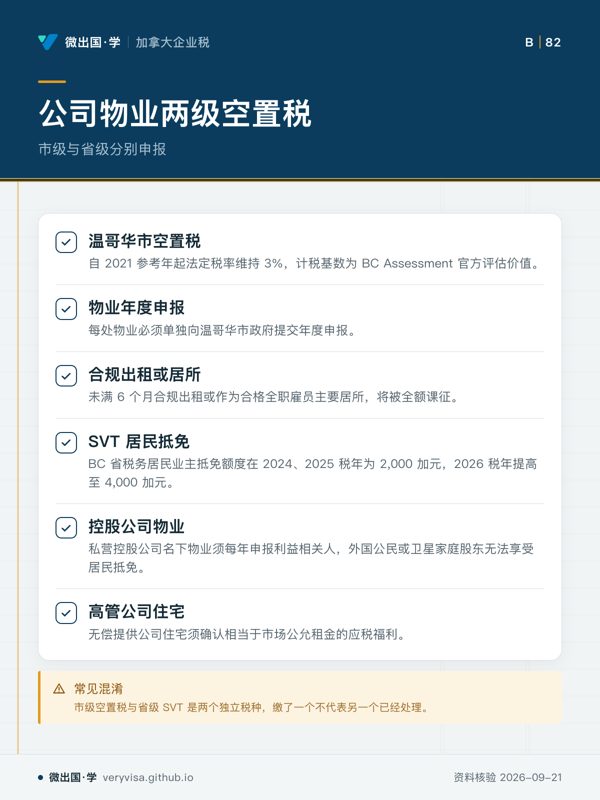
温哥华市空置房屋税(Empty Homes Tax, EHT-City): 温哥华市 Empty Homes Tax 自 2021 参考年起现行法定税率稳固维持在 3%,计税基数为合格应税物业的官方评估价值(BC Assessment Value)。 必须严格区分的是:温哥华市空置税属于市政独立税种,每处物业必须单独向温哥华市政府提交一份年度申报。即便物业为公司名下持有,若该年度内既没有累计出租满 6 个月(每段租期至少连续 30 天),也不是业主、住户等合格人士的主要居所(Principal Residence),又不符合其他豁免,企业将被全额课征相当于房产估值 3% 的巨额税款(例如估值 200 万加元的公寓,年税额高达 6 万加元)。
-
BC 省投机与空置税(Speculation and Vacancy Tax, SVT): 除了温哥华市税外,BC 省级还在指定地区推行 SVT。在 SVT 申报中,属于 BC 省税务居民的业主最高可享受税收抵免。抵免额度在 2024 与 2025 税年为 2,000 加元,而在 2026 税年法定提高至 4,000 加元。 公司持有住宅时,SVT 税率按公司利益持有人(Corporate Interest Holders)中适用的最高税率判断,不能仅凭经理或住户的国籍决定。2026 税年,外国业主及未纳税全球收入者适用 3%;不属于未纳税全球收入者的加拿大公民或永久居民适用 1%。是否有豁免或抵免须另按对应条件核定,不能把个人居民抵免自动用于公司。这里的 2026 税年指物业在 2026 日历年的使用情况,相关税款在次年到期;2019–2025 年的 2% 与 0.5% 不能继续作为 2026 税率。
-
高管福利(Taxable Benefit)与企业所得税调整: 若企业为外派高管无偿提供公司拥有的温哥华住宅,根据联邦所得税法第 15(1) 条或第 6(1)(a) 条,高管个人必须在 T4 上确认相当于市场公允租金(Fair Market Rent)的应税福利;若高管为控股股东,则可能被视作股东借款或利益输送直接计入个人收入且公司不得抵扣。企业必须在设立居所、签订租赁协议与完成市/省两级双重空置申报之间建立联动审查台账,避免引致多重税务惩戒。
总结而言,BC 省的营商税务并非仅局限于公司税率本身,掌握该省细致的七档个人税阶(尤其是 2026 年底档 5.6% 与顶档 20.5%)、彻底认清从 MSP 到雇主 EHT 的历史债务交割红线,并审慎处理企业高管房产的市级 3% 空置税与省 SVT 申报,是企业跨省精细化财税治理的关键基石。
延伸阅读
论坛全文:BC 企业2026税务:发薪、雇主健康税和高管住房分别怎么算
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
- 先看先看第 1 档税率:2026 年起不再是 5.06%。
- 易漏5.6% 用于年度报税;7 月起工薪扣缴按折算的 6.14%。
- 下一步去讲解页看 EHT 与空置税,它们是另外两条线。
- 先看先看制度转换项,理解个人保费到企业税负的变化。
- 易漏历史欠费与追溯性补助规则不同,取消制度不代表既往欠款消失。
- 下一步去知识卡查看 EHT 申报,整理历史欠费问题找持牌专业人士。
- 先看先看市级与省级两项规则,区分适用范围。
- 易漏公司持有物业还涉及利益相关人与高管福利条件。
- 下一步去讲解查看物业安排,带申报资料找持牌专业人士。