微出国 · 学

知识卡 · 收到 CRA 复评之后:时效、VDP、亏损决定与争议路径 · 第 1 / 6 张

路线 › 知识卡 › 收到 CRA 复评之后:时效、VDP、亏损决定与争议路径

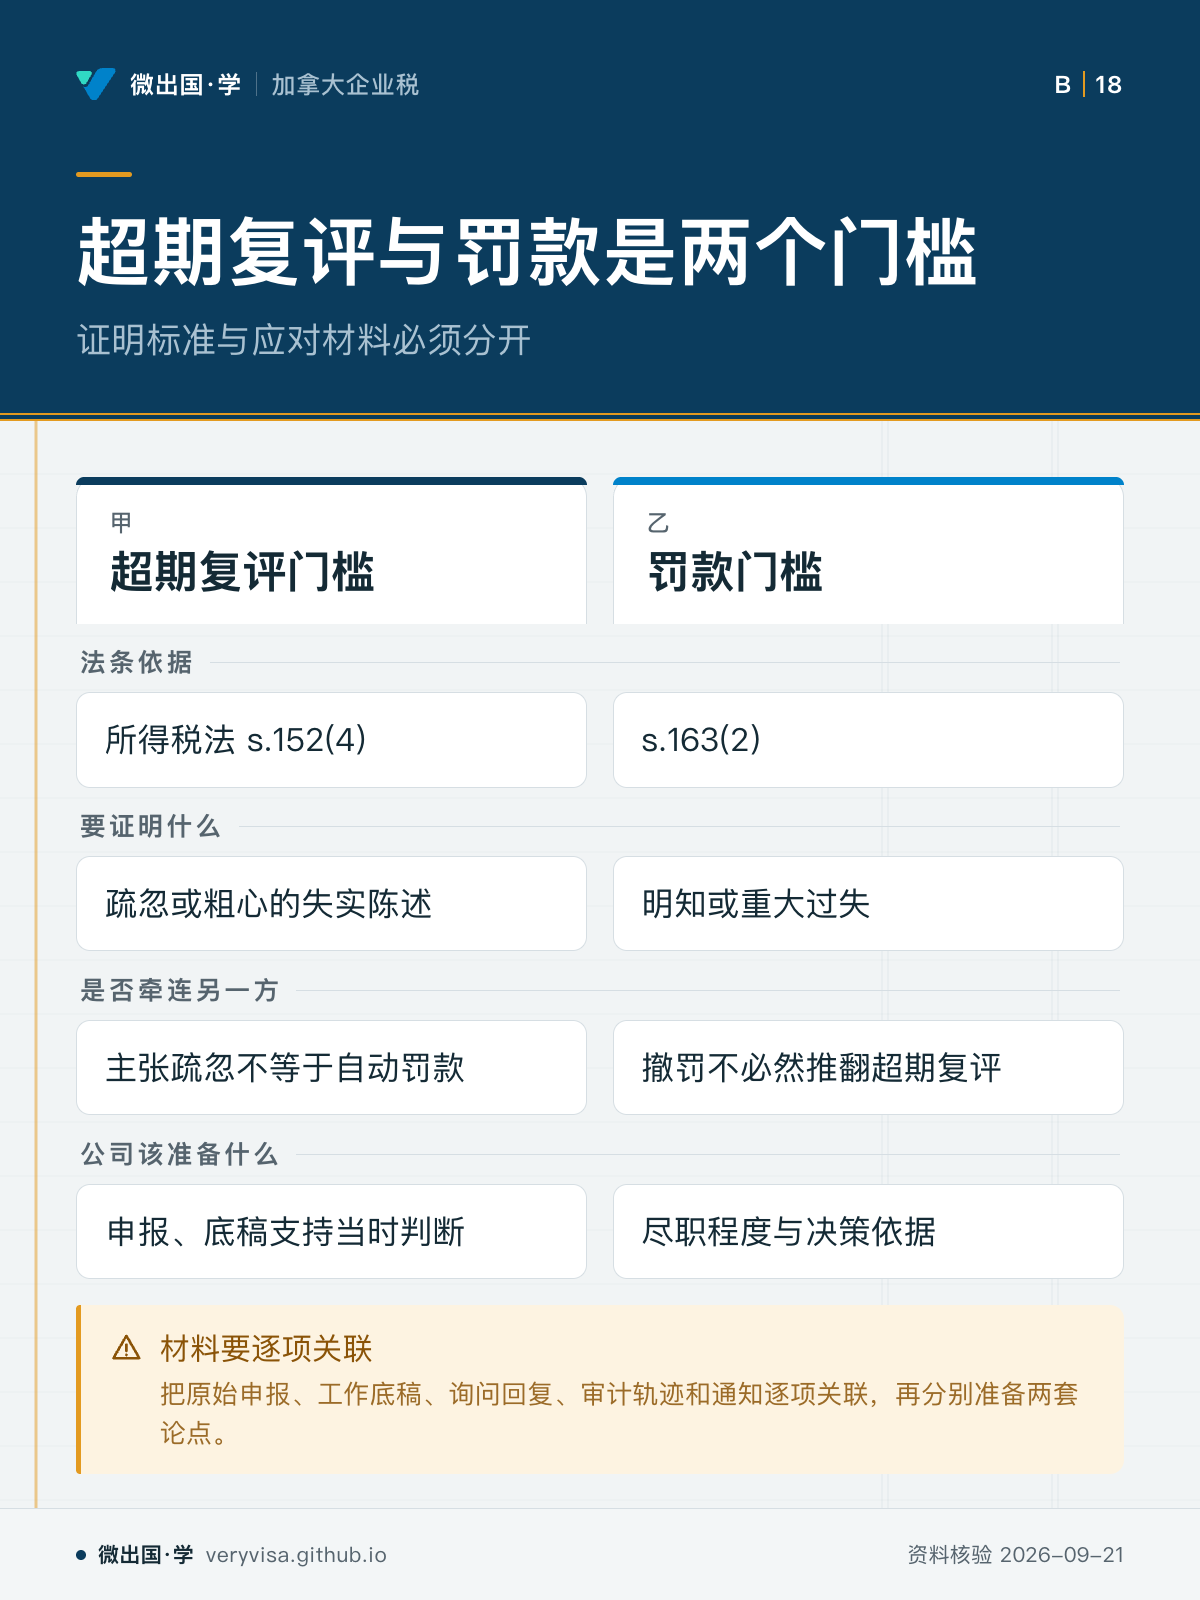
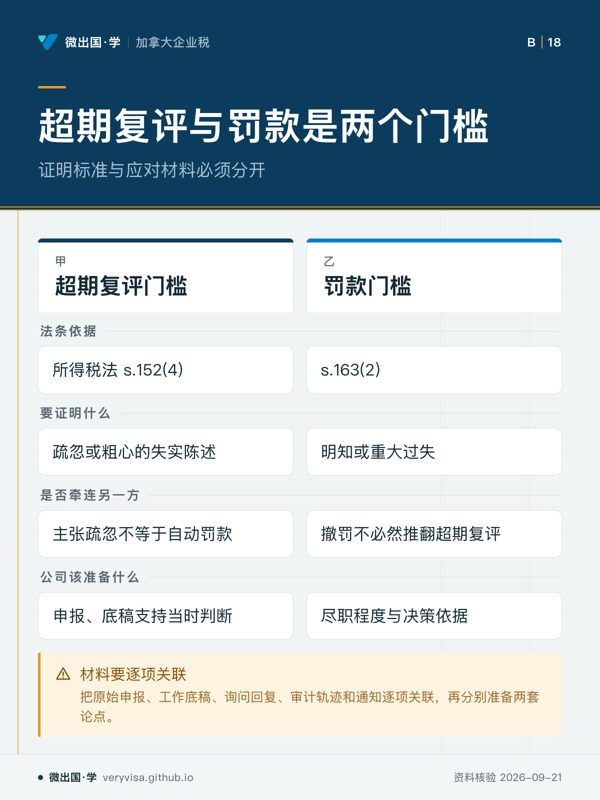
超期复评与罚款是两个门槛

超期复评与罚款必须分别论证。

超期复评与罚款是两个门槛;证明标准与应对材料必须分开;超期复评门槛;罚款门槛;法条依据;所得税法 s.152(4);s.163(2);要证明什么;疏忽或粗心的失实陈述;明知或重大过失;是否牵连另一方;主张疏忽不等于自动罚款;撤罚不必然推翻超期复评;公司该准备什么;申报、底稿支持当时判断;尽职程度与决策依据;材料要逐项关联

证明标准与应对材料必须分开

超期复评与罚款必须分别论证。
  • 先看先比较两种证明标准,再看为什么一种结果不能替代另一种判断。
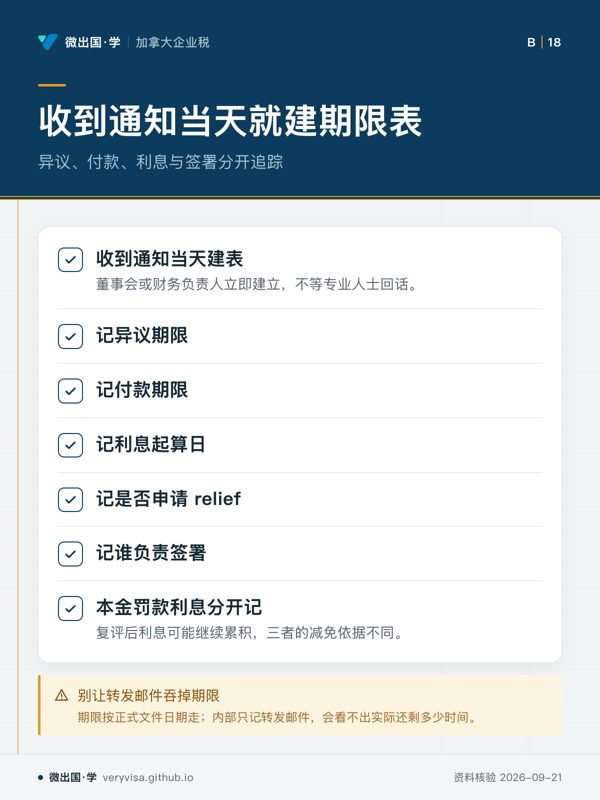
  • 易漏通知日以正式文件和账户记录核对,不能用会计师转发邮件日期代替。
  • 下一步去讲义整理证据链,带两套论点找持牌专业人士核对。

卡上每个字都出自本页正文(资料核验 2026-09-21)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。
「收到 CRA 复评之后:时效、VDP、亏损决定与争议路径」的其他卡