适用:2026 税年、在加拿大运营公司(CCPC)且自身或配偶具有美国税务居民/公民身份的企业主、跨国高管与跨境家庭。核实日期:2026-10-30;复核日期:2027-01-31,美国联邦税改执行细则或加美税收协定发生调整时提前复核。本文涉及金额除特别注明外均为美元。
当加拿大企业的创始人、控股股东或核心高管兼具美国纳税人身份(US Person)时,企业层面的薪酬分配、分红提取和留存收益决策,绝不能仅仅局限于加拿大 T2 与 T1 的税后整合(Integration)。在美国联邦税收体系下,任何大额个人所得的实现,都会立刻撞上美国个人所得税的两大制度重器:州及地方税扣除限额(SALT Cap)与替代最低税(Alternative Minimum Tax, 简称 AMT)。
近年来,美国国会通过的“美国家庭减税法案”(Working Families Tax Cuts,法案全称 One Big Beautiful Bill Act,简称 OBBBA)对原《减税与就业法案》(TCJA)的关键条款进行了全面重塑。OBBBA 一方面永久化并调高了基础标准扣除,在 2025 至 2029 年设立了动态递增的 SALT 上限窗口;另一方面却大幅调低了 AMT 免税额的递减起削点。这两项改革方向相反:更高的 SALT 扣除拉低了常规税(Regular Tax),但 SALT 在 AMT 中要全额加回,再叠加更低的免税额递减起点,一部分高收入纳税人可能重新落入 AMT。会不会真的多交税,要把常规税与 AMT 两套算式都算出来比较,不能凭直觉下结论。
标准扣除的永久化与 2024—2026 税年台账
在 TCJA 原先的立法架构中,2017 年设立的高额标准扣除原定于 2025 年 12 月 31 日日落(Sunset),并在 2026 年 1 月 1 日骤降回旧法水平。这一预期在很长一段时间内主导了跨境财务资料里的算例。
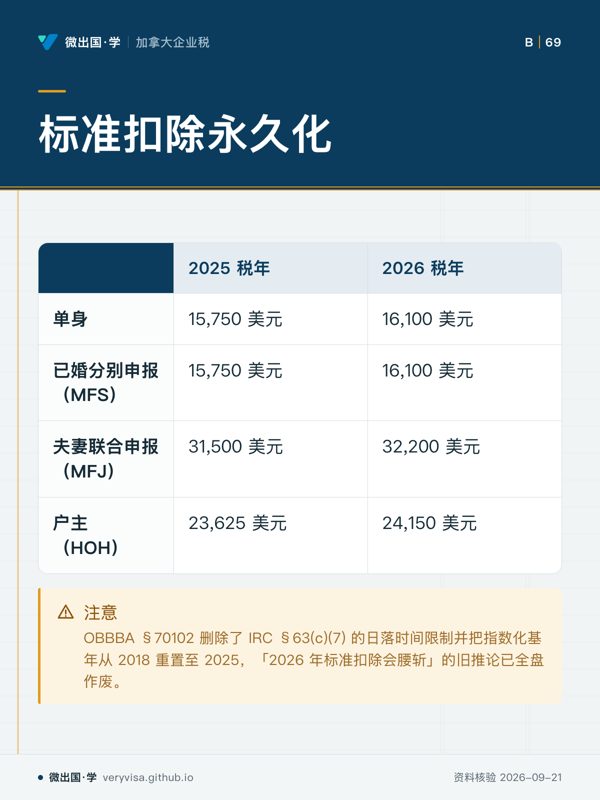
OBBBA §70102 带来了根本性逆转:国会不仅彻底删除了 IRC §63(c)(7) 中的日落时间限制,实现了标准扣除的永久化,而且在立法中直接抬高了基数,将通胀指数化基年从 2018 年重置至 2025 年。因此,“2026 年标准扣除会腰斩”的旧推论已全盘作废。
报税人员与财务主管必须严格按照以下官方确立的三税年参数更新台账: - 单身申报人(Single):2024 税年为 14,600 美元,2025 税年调升至 15,750 美元,而在 2026 税年正式确立为 16,100 美元。 - 已婚分别申报人(Married Filing Separately, MFS):与单身相同,2024 税年为 14,600 美元,2025 税年为 15,750 美元,在 2026 税年为 16,100 美元。 - 夫妻联合申报人(Married Filing Jointly, MFJ):2024 税年为 29,200 美元,2025 税年为 31,500 美元,在 2026 税年正式达到 32,200 美元。 - 户主申报人(Head of Household, HOH):2024 税年为 21,900 美元,2025 税年为 23,625 美元,在 2026 税年确立为 24,150 美元。
对于在加拿大领取高管薪酬的美籍高管,如果当年没有大额美国州税、房产税或可扣除利息,32,200 美元(合报)或 16,100 美元(单身)的标准扣除构成了极其扎实的安全垫。但如果高管在美国高税州拥有居所或保留不动产,其往往需要选择列举扣除(Itemized Deductions),这就不得不面对 SALT 的全新规则。
SALT 上限的 2025—2030 动态时间表与削减地板
TCJA 时代饱受诟病的“一刀切 10,000 美元 SALT 封顶”在 OBBBA 下被彻底重构。现行 SALT 上限既不是单一年份的临时补丁,也不是常规通胀指数化的产物,而是一张直接写入联邦成文法、精确锁定至 2030 年的动态法定时间表。
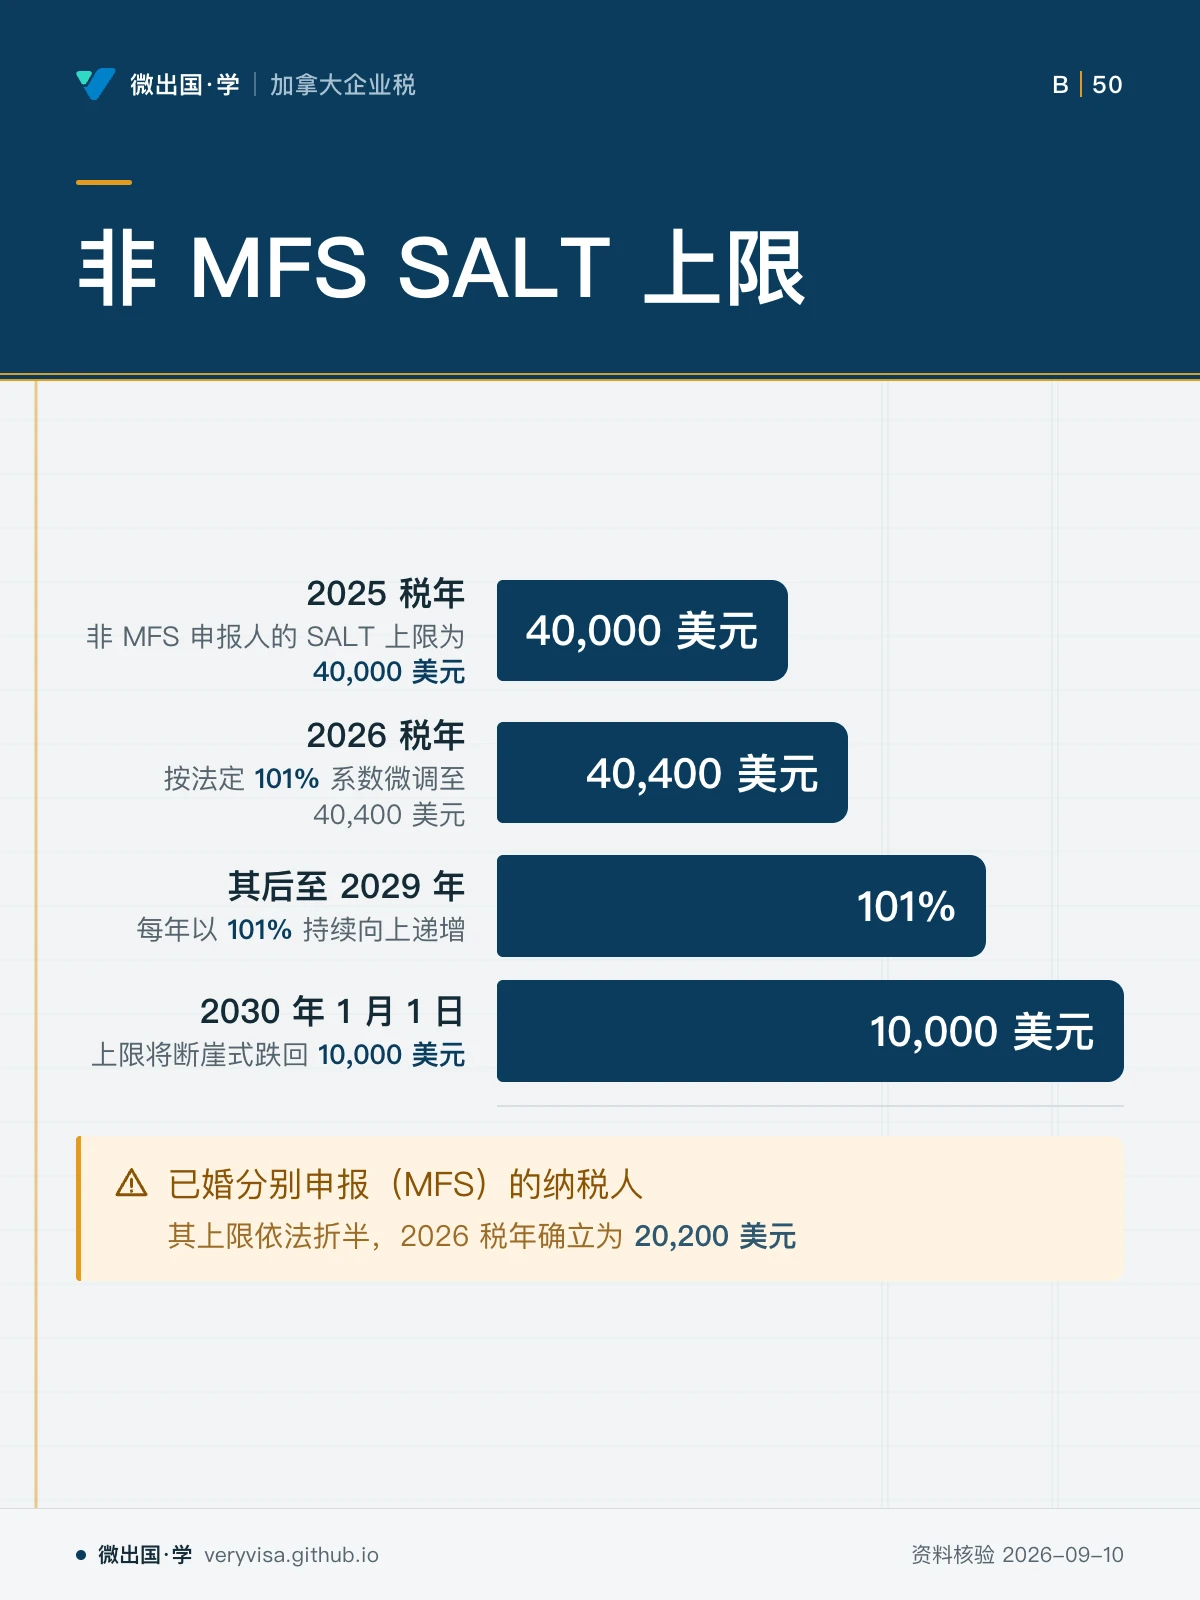
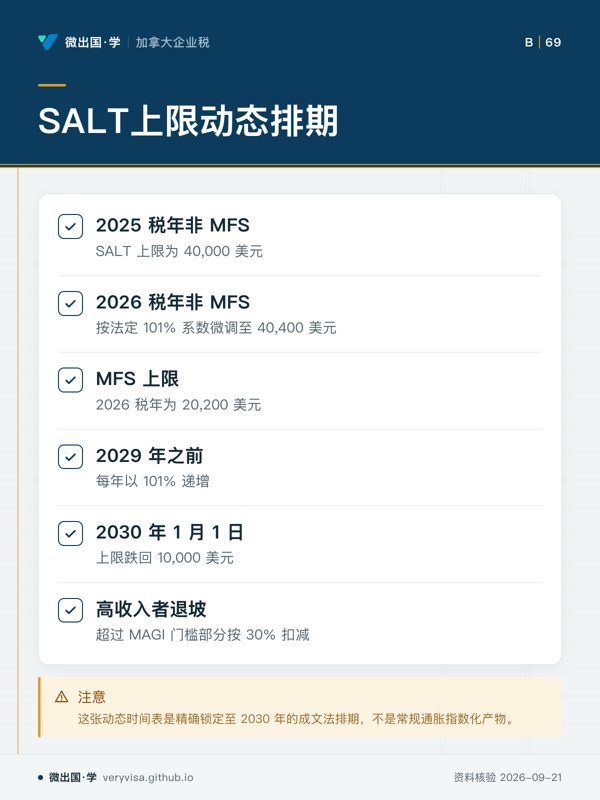
该时间表具有三大严密层级: 1. 基础上限演进: 2025 税年非 MFS 申报人的 SALT 上限为 40,000 美元;2026 税年按法定 101% 系数微调至 40,400 美元。对于已婚分别申报(MFS)的纳税人,其上限依法折半,2026 税年确立为 20,200 美元。其后至 2029 年,每年以 101% 持续向上递增。而在 2030 年 1 月 1 日,该时间表到期归零,上限将断崖式跌回 10,000 美元。 2. 高收入者的 30% 退坡机制: 针对高净值纳税人,法条设立了基于调整后总收入(MAGI)的削减公式。在 2026 税年中,非 MFS 纳税人(包括单身、合报与户主)的递减起点为 MAGI 505,000 美元(2025 年为 500,000 美元);而已婚分报者的递减起点为 MAGI 252,500 美元。纳税人 MAGI 超过该门槛的部分,将按 30% 的比例直接扣减其当年的 SALT 允许扣除限额。 3. 10,000 美元的法定扣除地板(Floor): 与许多逐步递减直至归零的税收优惠不同,成文法明确规定:即便纳税人的 MAGI 极高,按 30% 算得的削减金额极大,当年的 SALT 限额无论如何不会被削减至 10,000 美元以下(MFS 不低于 5,000 美元)。也就是说,10,000 美元是不可穿透的法定安全底线。
对于在加州、纽约州有跨国派驻或房产的加拿大企业主,2025 至 2029 年这五年是一个宝贵的抵扣窗口期。例如在 2026 税年,一名合报企业主若 MAGI 为 560,000 美元,超出门槛 55,000 美元,按 30% 削减 16,500 美元;其原本 40,400 美元的限额削减后仍享有 23,900 美元的列举扣除空间,远优于过去的 10,000 美元限制。
AMT 的双重夹击:免税额压低与递减陷阱
然而,税务筹划的魔鬼永远隐藏在系统互动之中。许多顾问只看到 SALT 上限提升至 40,400 美元能够显著减少常规应税所得,却完全遗忘了替代最低税(AMT)这一隐形杀手。
这里两种相反方向的政策会相互作用:在过去,由于 SALT 被严格卡死在 10,000 美元,纳税人在 Schedule A 上可扣除的州税极少,使得其常规应税所得与替代最低应税所得(AMTI)差距不大,极少触发 AMT。但当 2026 税年允许扣除高达 40,400 美元的 SALT 时,纳税人的常规税大幅下降;而在计算 AMT 时,IRC §56(b)(1)(A)(ii) 明确规定州及地方税扣除属于绝对偏好项,必须全额加回(Add-back)到 AMTI 之中!
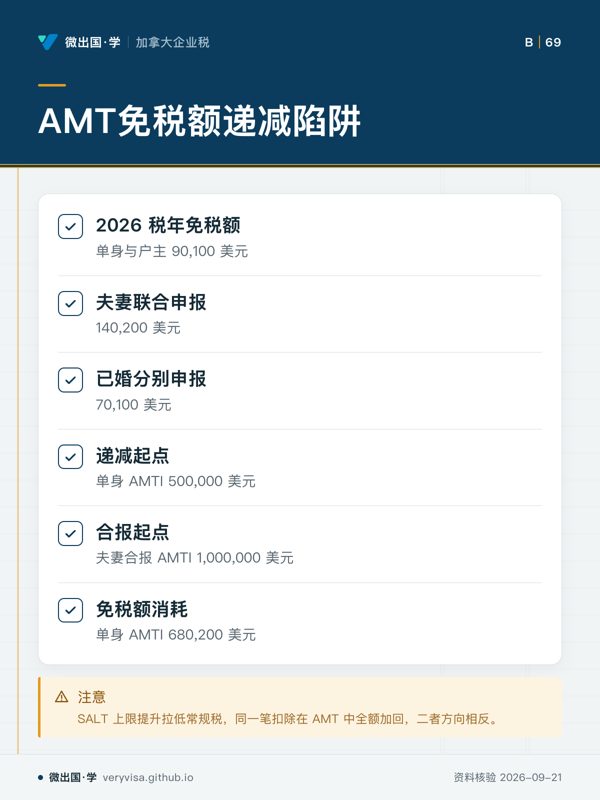
更严峻的是,OBBBA §70107 在维持了相对较高的 AMT 免税额的同时,大幅拉低了免税额的递减起削点: - 2026 税年 AMT 免税额(Exemption Amount):单身与户主为 90,100 美元;夫妻联合申报为 140,200 美元;已婚分别申报为 70,100 美元。 - 递减起点的制度回落:TCJA 后期单身 AMT 免税额递减起点曾一度攀升至近 60 万美元,合报超过 120 万美元。但 OBBBA 将单身起削点直接拉回至 AMTI 500,000 美元,夫妻合报起削点拉回至 AMTI 1,000,000 美元。 - 50% 的极陡递减率:成文法明确,AMTI 超过起削点的每一美元,免税额将以 50% 的速度急剧缩水。这绝非 AMT 的所得税率,而是免税基数的灭失速率。 - 单身免税额归零点:由于起削点为 500,000 美元且递减率为 50%,单身纳税人的 90,100 美元免税额在 AMTI 达到 680,200 美元 时将彻底消耗殆尽(计算公式:$500,000 + $90,100 ÷ 0.50 = $680,200)。超过此收入水平的高管,在 AMT 项下将没有任何免税额庇护。 - AMT 28% 阶梯税率:在免税额扣除后,非 MFS 纳税人超出 26% 基础档阈值的部分,将全面适用 28% 的高额 AMT 税率。
当高额 SALT 加回推高了 AMTI,同时又在 500,000 或 1,000,000 美元处迅速削减甚至剥夺了 AMT 免税额时,纳税人算出的 AMT 临时最低税额(Tentative Minimum Tax, TMT)将轻而易举地反超常规税,强制产生实质性 AMT 纳税义务。
加拿大公司分红、股权变现与 FTC 联动防线
对于加拿大控股公司的美籍股东,这一机制在公司分配环节具有高度的破坏力。
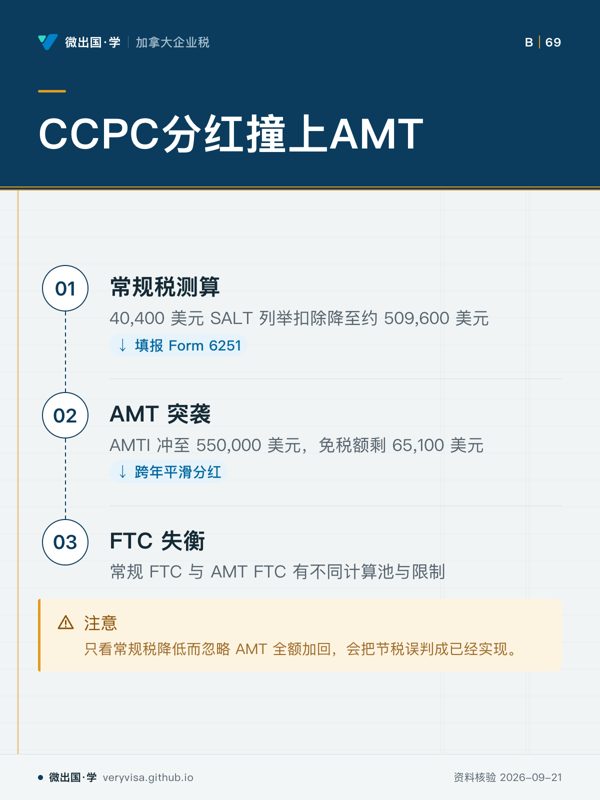
下面用一个完整算例说明两套算式怎样比较。假设王先生是美国公民、住在加州,单身申报,2026 年从美国子公司领取的工资等普通所得为 550,000 美元(MAGI 同为 550,000 美元),当年缴纳州所得税 45,000 美元,没有其他列举扣除:
- SALT 上限先被削减:MAGI 超过 505,000 美元的 45,000 美元按 30% 削减上限 13,500 美元,当年可扣 SALT 为 40,400 − 13,500 = 26,900 美元(高于 10,000 美元地板),高于 16,100 美元的标准扣除,因此选择列举。应税所得为 550,000 − 26,900 = 523,100 美元。
- 常规税:按 2026 年单身税率表,58,448 + 35% ×(523,100 − 256,225)≈ 151,854 美元。
- AMT:26,900 美元 SALT 全额加回,AMTI 为 550,000 美元;免税额 90,100 − 50% ×(550,000 − 500,000)= 65,100 美元;AMT 计税基数 484,900 美元;暂定最低税 = 26% × 244,500 + 28% ×(484,900 − 244,500)= 63,570 + 67,312 = 130,882 美元。
- 比较:暂定最低税 130,882 美元低于常规税 151,854 美元,这一年不产生 AMT。收入已经落在 35% 常规税率档的人,单靠 SALT 加回通常不足以触发 AMT;真正容易触发的是激励性股票期权(ISO)行权价差、私人活动债券利息等大额调整项,或收入在 20 万至 70 万美元之间、同时有大额加回的情形。
如果王先生拿到的是加拿大公司派发的股息:作为美国居民,加拿大按加美条约一般预扣 15%;美国侧若符合合格股息条件,在常规税和 AMT 下都按 0%/15%/20% 的优惠税率计算,不会被 28% 的 AMT 税率吃掉。预扣的加拿大税通过 Form 1116 抵免,常规税与 AMT 的外国税收抵免要分别计算限额,未用完的部分可以按规则结转。
跨境企业主的风控操作准则
为防范 OBBBA 框架下的 AMT 与 SALT 剪刀差,企业财务决策者与跨境顾问应在 2026 税年严格贯彻以下四条操作准则:
- 摒弃旧日落预期:在企业估值模型与高管长期薪酬包中,全面更新单身 16,100 美元、合报 32,200 美元的永久化标准扣除参数,彻底剔除已作废的“2026 年标准扣除减半”模型。
- 用好 2025—2029 SALT 窗口期:2026 税年非 MFS 申报人可扣 40,400 美元(单身、合报、户主相同;MFS 为 20,200 美元),同时监控 505,000 美元的 MAGI 30% 递减线;2030 年起上限回到 10,000 美元,跨年安排州税缴纳或物业处置时要把这一点算进去。
- 大额分配前把两套税都算一遍:加拿大公司向美籍股东派发股息或变现股权资产前,同时计算常规税和暂定最低税;单身 500,000 美元、合报 1,000,000 美元是 AMT 免税额开始以 50% 速度递减的位置,单身到 680,200 美元免税额归零。是否需要分年提取,以两套算式的实际差额为准,不以这几条线本身为准。
- 并列跑通两套 Form 1116:在编制报表时,必须同时运行常规税与 Form 6251 AMT 项下的外国税收抵免计算,确认加拿大已纳税款在两套算式下各能抵免多少、哪些需要结转。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
- 先看先看两列变化,确认参数是否已更新。
- 易漏旧法下的日落预期已改变,跨境台账需按新参数。
- 下一步去知识卡复核申报类型。
- 先看先看时间节点,判断当前适用档位。
- 易漏递减机制有 MAGI 门槛,MFS 规则另行适用。
- 下一步去讲解复核退坡条件。
- 先看先看起点与免税额,判断递减是否发生。
- 易漏AMT 中州及地方税扣除属于全额加回项目。
- 下一步去讲解复核 AMT 计算。
- 先看先看流程中税基变化的位置。
- 易漏FTC 受计算池与限制影响,跨年处理须核对。
- 下一步去讲解复核分红安排。