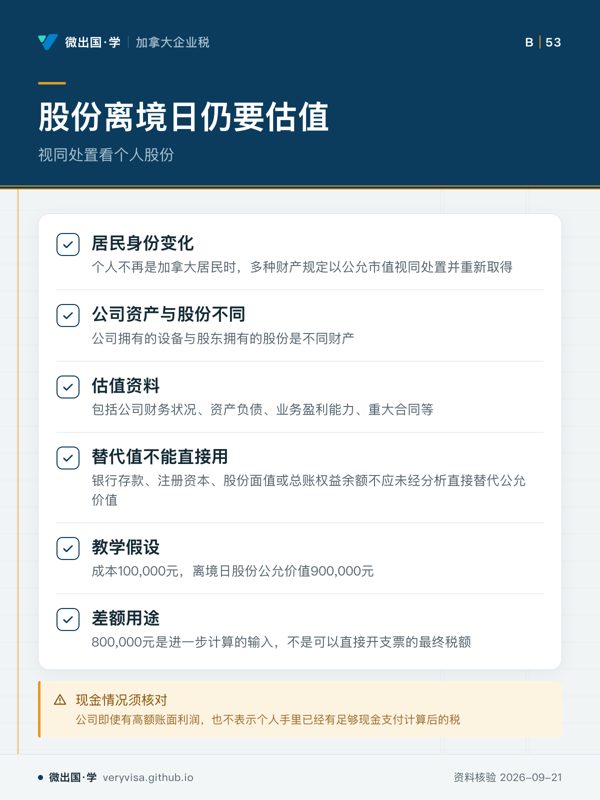
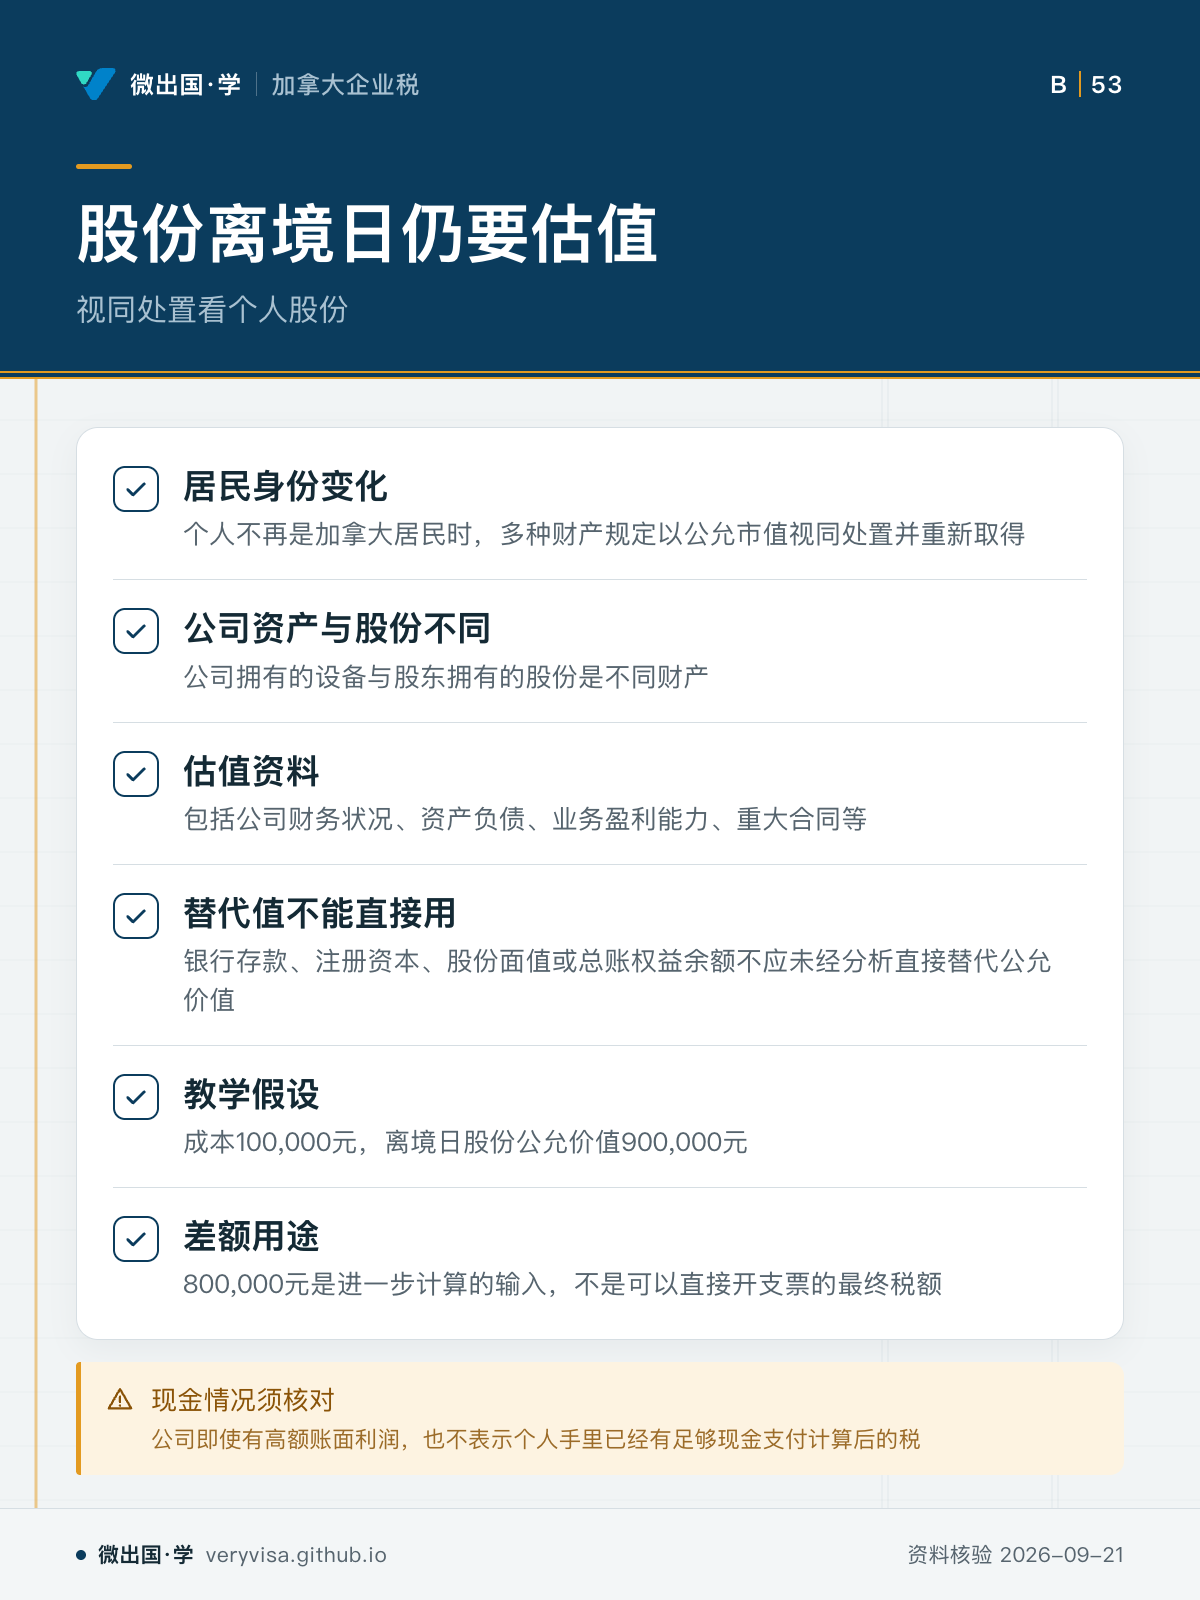
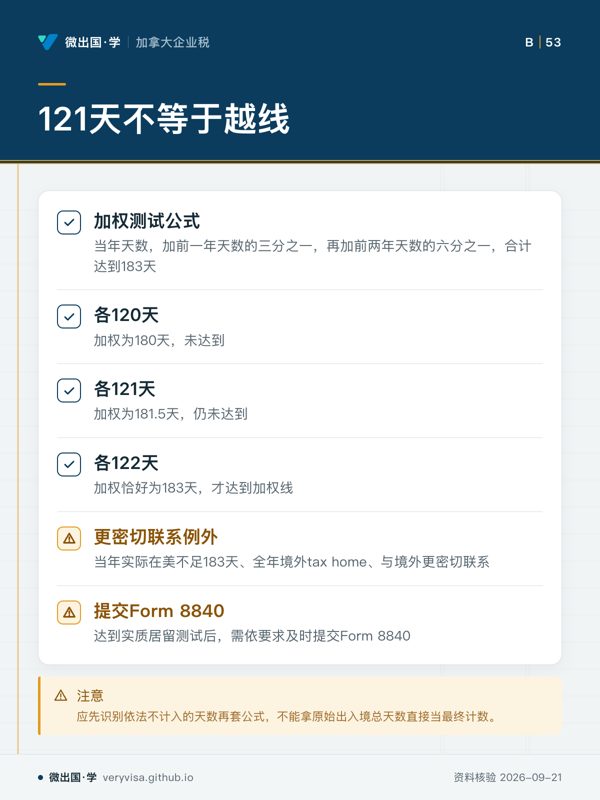
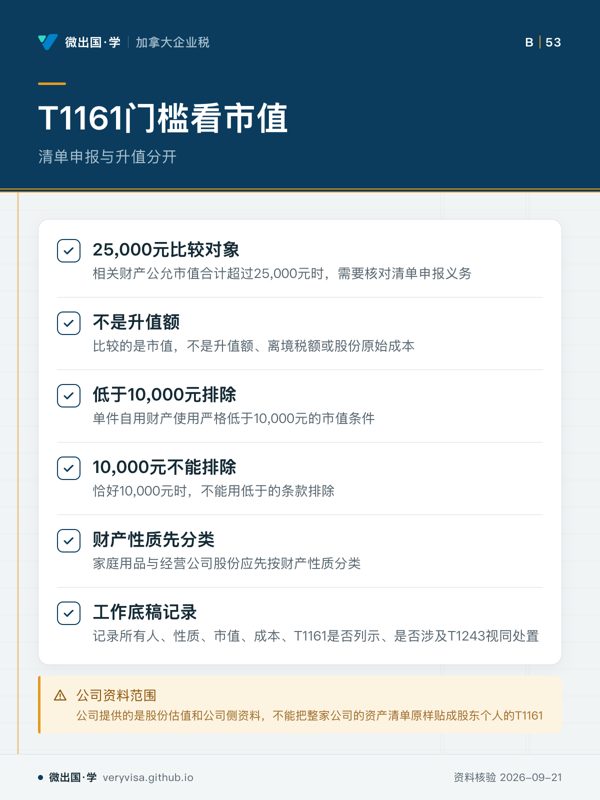
视同处置看个人股份 股份未出售仍可能需要离境日公允价值 先看先看股份与公司财产的区别易漏估值资料应围绕适用日期准备,例外要按具体条款判断下一步去知识卡,带股份资料找持牌专业人士 回正文读这一节 下载原图 PNG 全部知识卡 ← 121天不等于越线T1161门槛看市值 → 卡上每个字都出自本页正文(资料核验 2026-09-21)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。