核实日期:2026-09-10|本页口径:2026 税年跨境企业处理美国申报期限、罚款、外国税额抵免和报税代理控制。金额及资格需按事件年度复核;下一次复核:2027-01-31。
逾期案件常见的错误不是完全不知道规则,而是把不同的钟混成一个钟:申报到期日、缴税到期日、退税期限、外国税额抵免期限、通知后的补件期限、代理资格期间和罚款适用年度各自起算。加拿大公司如果把所有日期都写在一个“美国报税截止日”栏,之后很难解释为什么某项罚款或抵免被错算。
一、超过 60 日的逾期申报先分固定额与未付税上限
结构是:逾期申报罚款一般按未付税额每月(不足一月按一月)5% 计,累计最高 25%;逾期超过 60 日的,最低罚款取 IRS 表列最低额与未付税 100% 两者中较低的一个。最低额按报表依法应在哪一年提交取数:依法应在 2025 年提交的为 510 美元,2026 年为 525 美元(IRS Failure to File Penalty 页);依法应在 2027 年提交的为 535 美元与报表应列税额 100% 两者中的较低者(Rev. Proc. 2025-32 第 4.52 节,刊于 IRB 2025-45)。60 天从含延期的到期日起算。这个最低额是下限规则,不是罚款总额的上限。工作表应记录法定到期日、实际提交日、逾期天数、未付税、延期是否有效、已付金额和事件年度。
不要用会计系统的付款日期替代申报日期,也不要用“会计师已经开始准备”替代提交证明。若公司是多主体集团,要按每个申报主体和每个表格拆行。取数看的是报表依法应提交的年份,不是税年:2026 税年的所得税申报依法应在 2027 年提交,适用 535 美元这一档,不能把 IRS 通用罚款页上 525 美元那一档(给 2026 年应提交的报表用)直接复制过来。
二、6695g 是尽职调查类别,不是普通迟交罚款
6695g 尽职调查罚款按每类别、每份申报看待;在 2027 年实际提交的报表或退款申请,每次失败 665 美元,没有年度总额上限(Rev. Proc. 2025-32 第 4.54 节)。企业内部应列明谁准备了申报、涉及哪些抵免或身份类别、是否完成尽职调查、保存了什么证明、谁复核以及申报发生在哪一年。不能因为代理人签了申报,就推断所有尽调文件都存在;也不能因为客户没有申请某一抵免,就把整套核查记录删除。
客户资料包应有“取得日期”和“适用年度”,原始文件只读保存,补交文件追加版本。发现证明不足时,状态写“待补件”而不是“已尽调”。公司作为资料提供方,也要记录向代理人提供了什么、何时提供、哪些项目由客户本人确认。这样能把事实缺口与代理责任分开。
三、PTIN 与代理范围是资格控制
有效 PTIN 每年都要申请或续期并缴费,过期即不能有偿准备申报。AFSP(Annual Filing Season Program)又要区分课程、考试、豁免、签名准备和代理范围:一般须完成 18 小时继续教育(含年度复习课程与考试),符合豁免的为 15 小时。公司不能只看到某人的名片或上一年度签字,就把其视为 2026 年有同样权限。供应商入场清单应保留 PTIN 状态、年度、课程或豁免依据、签字范围和是否可以代表客户处理通知。
AFSP 课程小时数和两年度资格条件也不能被“参加过培训”一句话替代。代理人只能在其权限范围内承诺工作。公司若需要回复通知,应在委任书中写清主体、税年、表格、代理范围和截止日;超出范围的事情转交有相应资格的人。
四、重大少报与退税期限回答不同问题
个人的“重大少报税额”是少报额超过应纳税额的 10% 与 $5,000 两者中较大者(IRC 6662(d)),适用 20% 准确性罚款;它不是公司可以用来评价所有逾期案件的通用阈值。公司只提供工资、股息、贷款、报销和账户流水等事实,不能从一个内部比例直接给股东贴上“重大少报”标签。任何阈值计算都要保留事件年度、适用法条和计算输入。
退税期限与缴税回溯要分开。一般 3 年或 2 年的退税期限,不会替代缴税回溯规则;提前申报或预扣通常也不把原到期日改成实际提交日。案件时间线至少要有原到期日、提交日、付款日、预扣日、发现日和通知日,并在每个日期旁标“决定什么”。
五、FTC 十年特殊期只影响相关金额
重点是,外国税额抵免或从扣除转为抵免的相关金额可能有特殊十年期限,但这不是所有申报内容都自动延长十年。工作表应把外国税额来源、国家、所得类别、原申报年度、抵免或扣除选择、结转方向和拟修正项目分列。公司不能因为某一笔 FTC 有特殊期限,就把同一年度的其他退税或申报事项一并延长。
加拿大公司交付给美国顾问时,应提供付款凭证、外国税收评估、汇率、抵免使用记录和未用余额。加拿大企业所得税与美国个人或公司申报的 FTC 归属可能不同,不能只把总税额放入一个“foreign tax paid”栏。每笔资料标主体和所得来源,避免把股东个人税与公司税混在一起。
六、延期不免欠税利息,补件通道也有边界
申报延期通常不改变缴款到期日,因此延期申报不等于延期缴税或免除欠税利息。公司财务日历要有两个提醒:提交申报的日期和支付税款的日期。银行付款失败、支票退回或支付金额不足,都要保留发生日和重新付款日。
境外地址不能使用 IRS 的 Where’s My Amended Return(WMAR)查询;电子申报和查询的可用历史年度范围也可能不同。加拿大公司的地址资料不能直接套用美国境内客户流程。案件开始时确认邮寄地址、电子申报资格、当前和历史年度、授权方式及是否需要纸件附件;不能因为网上查询能看到某年,就推断该年可以通过同一渠道修正。
七、AEP 不取代所有 FTA
控制点是 AEP 适用于指定原表和特定罚款类型,仍有其他合资格年度或未被 AEP 覆盖的情形要使用 FTA。公司应在补救矩阵中列出原表名称、年度、罚款类型、通知状态、是否落入 AEP、是否仍需 FTA,以及顾问依据。把“有自动减免计划”写成所有年度都已解决,会导致未覆盖部分漏掉。
八、利益冲突与事件年度保存
Circular 230 要求及时取得利益冲突的书面同意(一般在知悉冲突后合理期间内、不晚于 30 日确认),并在代理结束后至少 36 个月保存。公司和代理人应记录冲突检查日期、披露内容、客户同意、代理开始与结束日、文件位置和销毁日。冲突同意不是永久授权;当同一顾问同时服务公司和股东,新增事项应重新评估。
6695g 按实际提交年取数(2027 年提交为每次 665 美元),而 6651 的最低额按依法应提交年取数(2027 年应提交为 535 美元与应列税额 100% 中较低者)。所有罚款表格都必须有“事件年度”和“适用年度”两栏。申报在 2026 年完成,不代表所有罚款参数都按 2026 年;关键在于法律规定的触发事件。
案例:一家公司在 2026 年发现旧年度漏报并申请延期。正确顺序是分开计算提交与付款期限,确认 2026 年代理资格与 PTIN,逐表判断 AEP/FTA,单列 FTC 特殊期限,最后按申报年和法定到期年选择罚款参数。考试口径是“延期不免利息、退税与缴税回溯分开、AEP 不全面替代 FTA、罚款按事件年”;实务口径还要附回执、授权、冲突记录和 2027-01-31 复核日。
九、把控制做成日历而不是口头提醒
公司可以为每个主体建立年度日历,但日历的每一格都要指向证据。第一格是法定申报日,第二格是实际缴款日,第三格是延期申请和批准,第四格是代理资格检查,第五格是回执归档,第六格是复核日。任何一格没有文件,就标成待核,不要用“已经提醒过”当作完成。跨年案件还要把原到期年和实际提交年并列,防止系统按当前年度自动套参数。
月末由财务、税务顾问和业务负责人各看一遍自己能证明的部分。财务证明付款和总账,顾问证明适用规则与权限,业务负责人证明交易和日期。三方意见不一致时保存争议版本并记录决定人。这样下一年度复核可以从分歧开始,而不是重新猜测当时为什么把一项罚款归到某个年度。
论坛解读
美国公司报税四条时钟:7004 只延申报,2027 年提交的最低罚款 535 美元:按实际办理顺序阅读说明,并查看文末官方原文。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
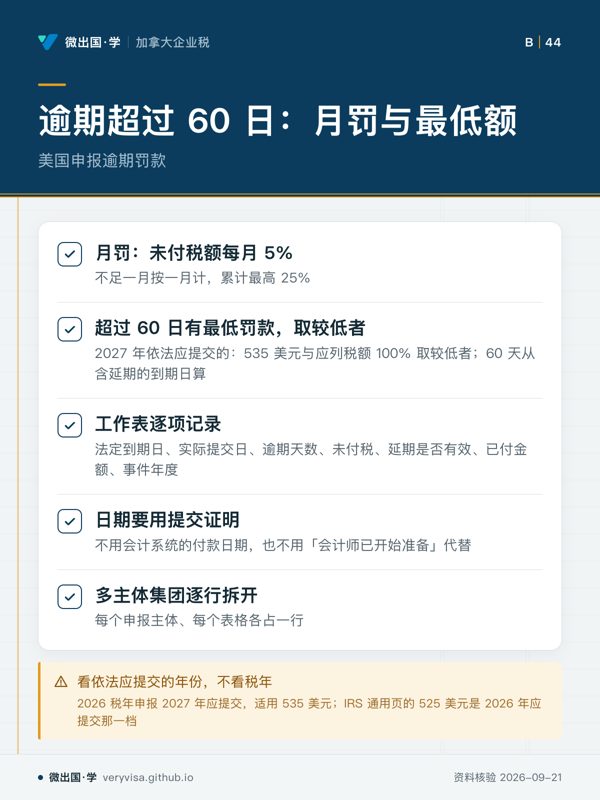
- 先看先算月罚,再按依法应提交的年份取最低额。
- 易漏最低额是下限规则,不是罚款总额的上限。
- 下一步去讲解页看尽职调查罚款与事件年度。
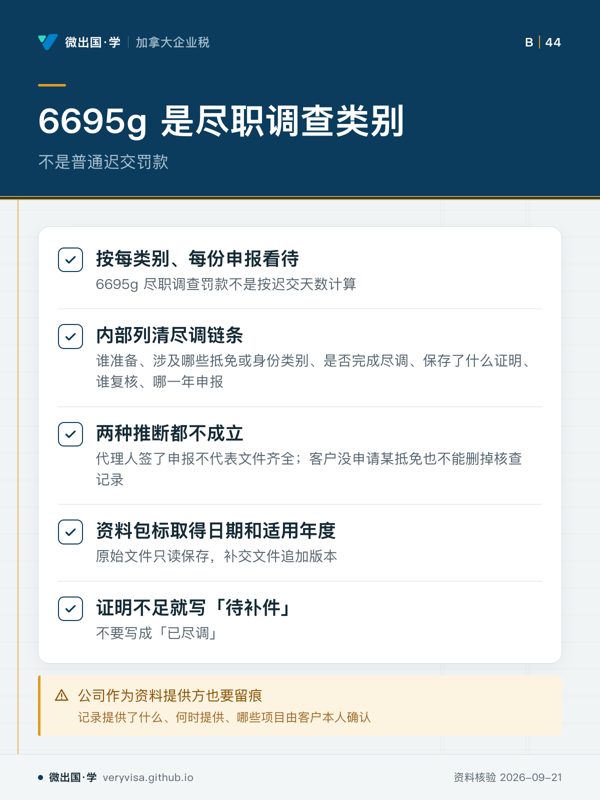
- 先看先分清这是尽调罚款还是迟交罚款。
- 易漏签了字不等于尽调文件都在,缺件要如实标记。
- 下一步去讲解页看利益冲突与事件年度的保存规则。
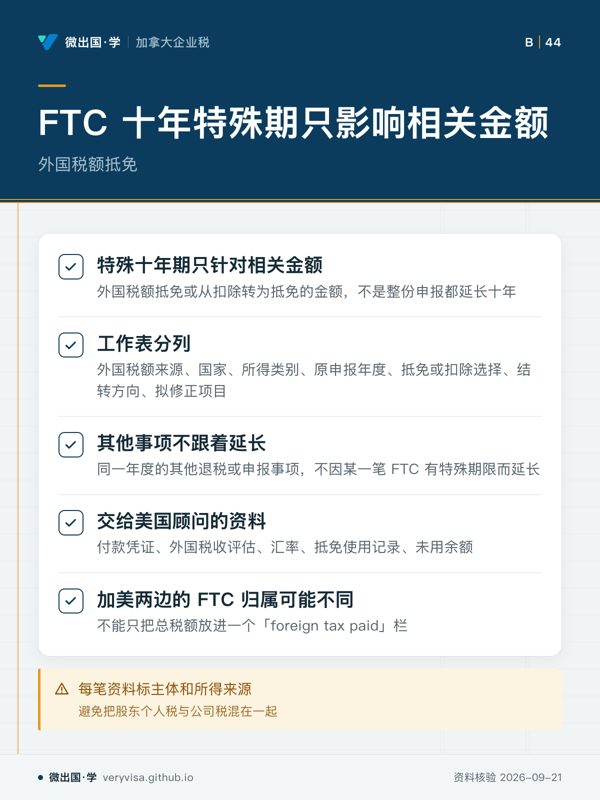
- 先看先问要改的那一笔属于哪一类。
- 易漏同年度的其他退税,照旧按一般期限处理。
- 下一步去讲解页看更正申报的其他期限。
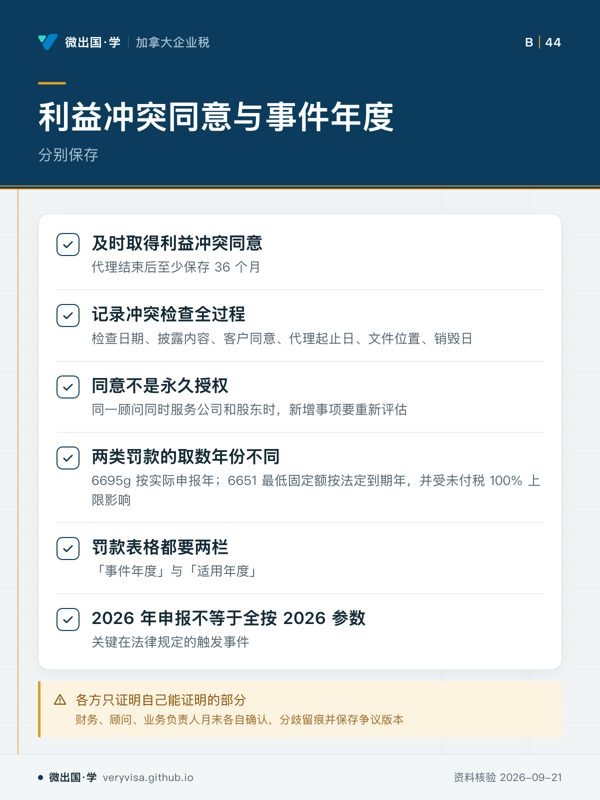
- 先看先区分同意记录和罚款年份这两件事。
- 易漏申报年份和适用参数的年份可能不同,按触发事件判断。
- 下一步去讲解页看逾期申报罚款的计算。