微出国 · 学

知识卡 · 公司分配与跨境股东:加拿大股息抵免、两层判断、78 加计与 960(d) · 第 4 / 5 张

路线 › 知识卡 › 公司分配与跨境股东:加拿大股息抵免、两层判断、78 加计与 960(d)

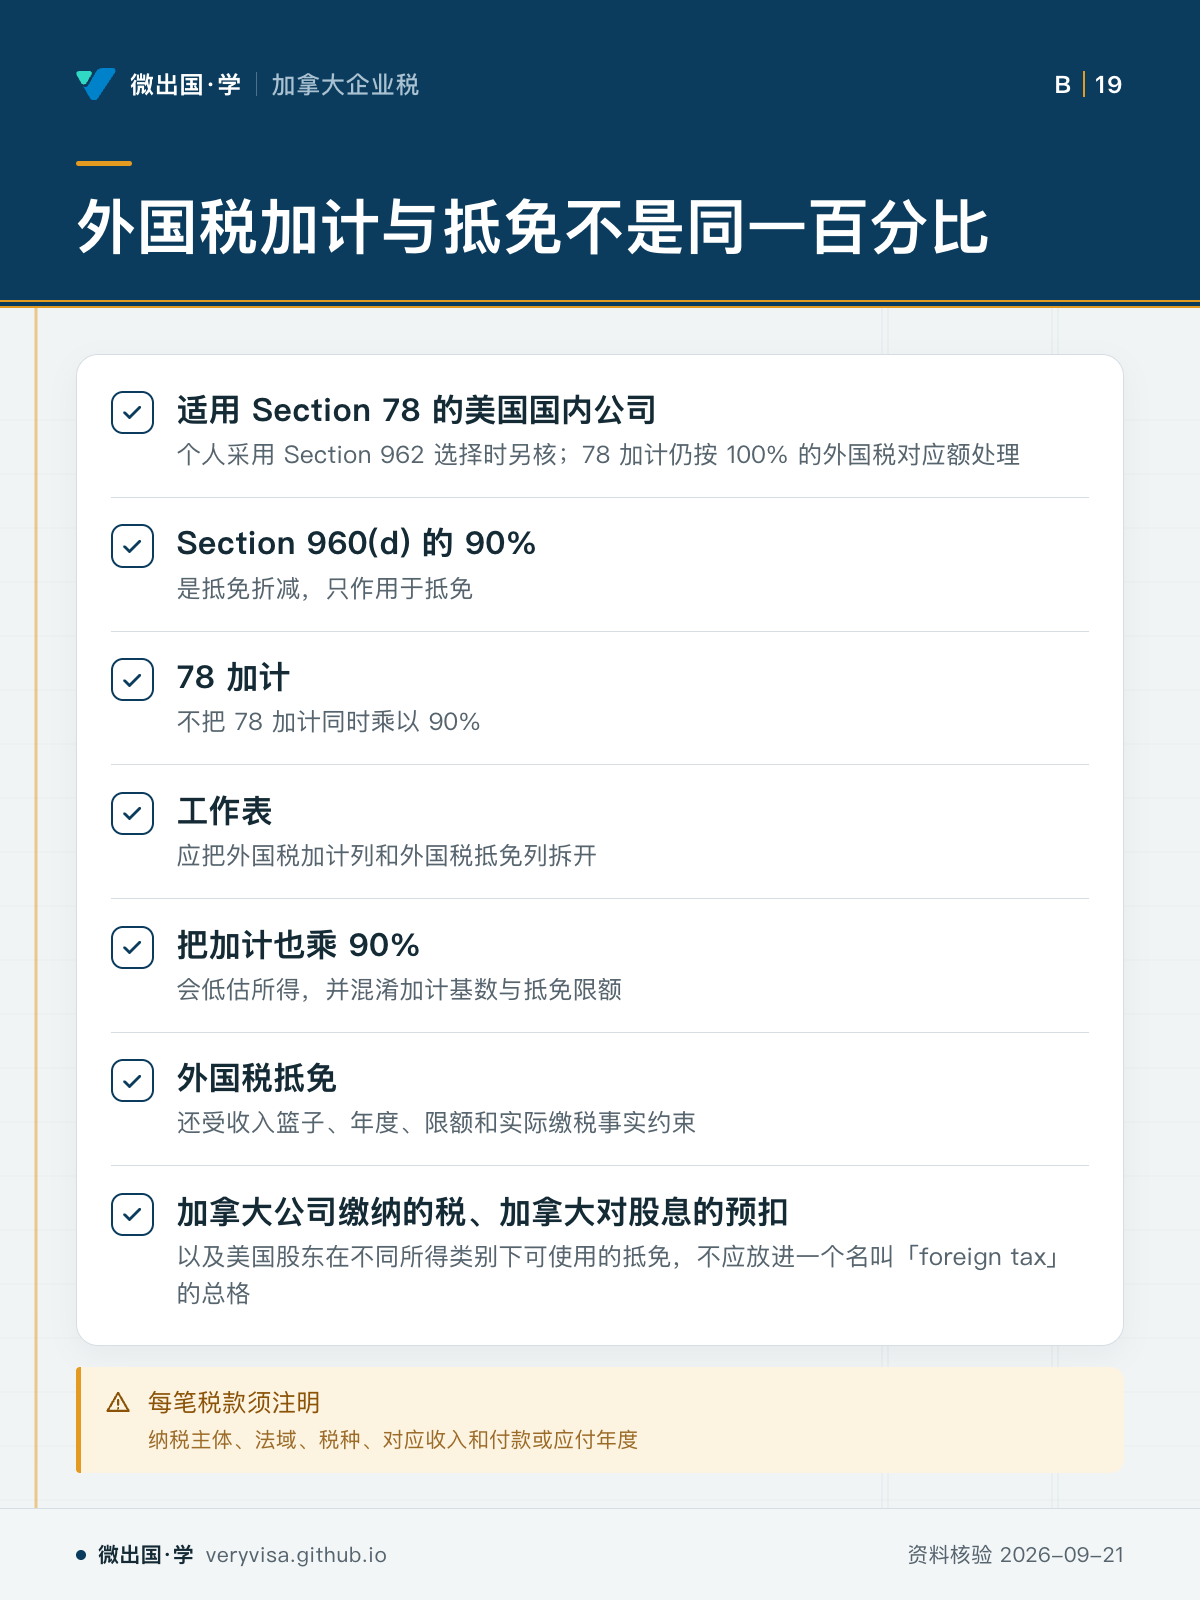
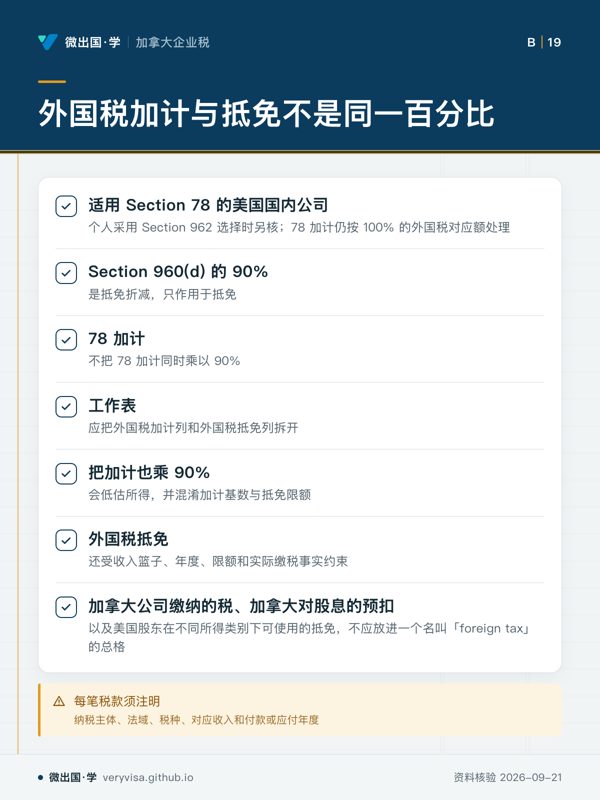
外国税加计与抵免不是同一百分比

加计基数与抵免限额应分开

外国税加计与抵免不是同一百分比;适用 Section 78 的美国国内公司;Section 960(d) 的 90%;78 加计;工作表;把加计也乘 90%;外国税抵免;加拿大公司缴纳的税、加拿大对股息的预扣;每笔税款须注明
加计基数与抵免限额应分开
  • 先看先看加计列和抵免列:两种处理不要放进同一列。
  • 易漏美国计算边界容易被压缩错,不能把加计与抵免两种处理合并理解。
  • 下一步去练习,先按税款来源和对应收入分列,再检查限额。

卡上每个字都出自本页正文(资料核验 2026-09-21)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。
「公司分配与跨境股东:加拿大股息抵免、两层判断、78 加计与 960(d)」的其他卡