美国雇员的储蓄抵免与托儿抵免:公司计划不能代填到工资里
核实日期:2026-09-10|本页口径:2026 税年加拿大公司或其美国子公司向美国雇员支付工资、代扣退休计划和提供托儿协助时,如何把雇主计划、工资报告和雇员个人抵免拆开。金额为美元,按 2026 税年快照;下一次复核:2027-01-31。加拿大托儿费用和 RRSP 抵免不在本页套用。
美国雇员在 1040 上可能出现两类与家庭现金有关的抵免:退休储蓄供款抵免(Saver’s Credit)和子女与受抚养人照料费用抵免(CDCC)。两者都是雇员个人申报上的项目,资格看调整后总收入、申报身份、供款或费用事实,以及受抚养人条件。雇主可以提供 401(k) 或类似计划、可以提供受抚养人照料协助,也可以在工资单上体现税前扣款,但不能按抵免额减少应税工资,也不能在 T4 或 W-2 上把尚未发生的抵免写成已扣税款。
本页要拦住的操作有三种。第一种,把 Saver’s Credit 的 AGI 上限抄进薪酬方案,当作“收入低于某线就由公司补一笔抵免”。第二种,把 CDCC 的费用上限当成公司托儿补贴的发放标准。第三种,雇员把个人抵免的测算表交给工资部门,要求当月少扣预提。这三种都会把 1040 上的计算提前做成工资事实,日后难以更正。
一、Saver’s Credit 看 AGI 身份线,不看公司利润
Saver’s Credit 奖励的是合格退休计划供款,不是公司盈利或雇主匹配本身。雇员是否拿得到抵免,先看申报身份对应的 AGI 是否落在当年窗口内,再看计入抵免的供款基数。公司利润高、雇主匹配多,都不会单独创造这笔抵免;雇员 AGI 超过身份线,供款再多也不走这条抵免。
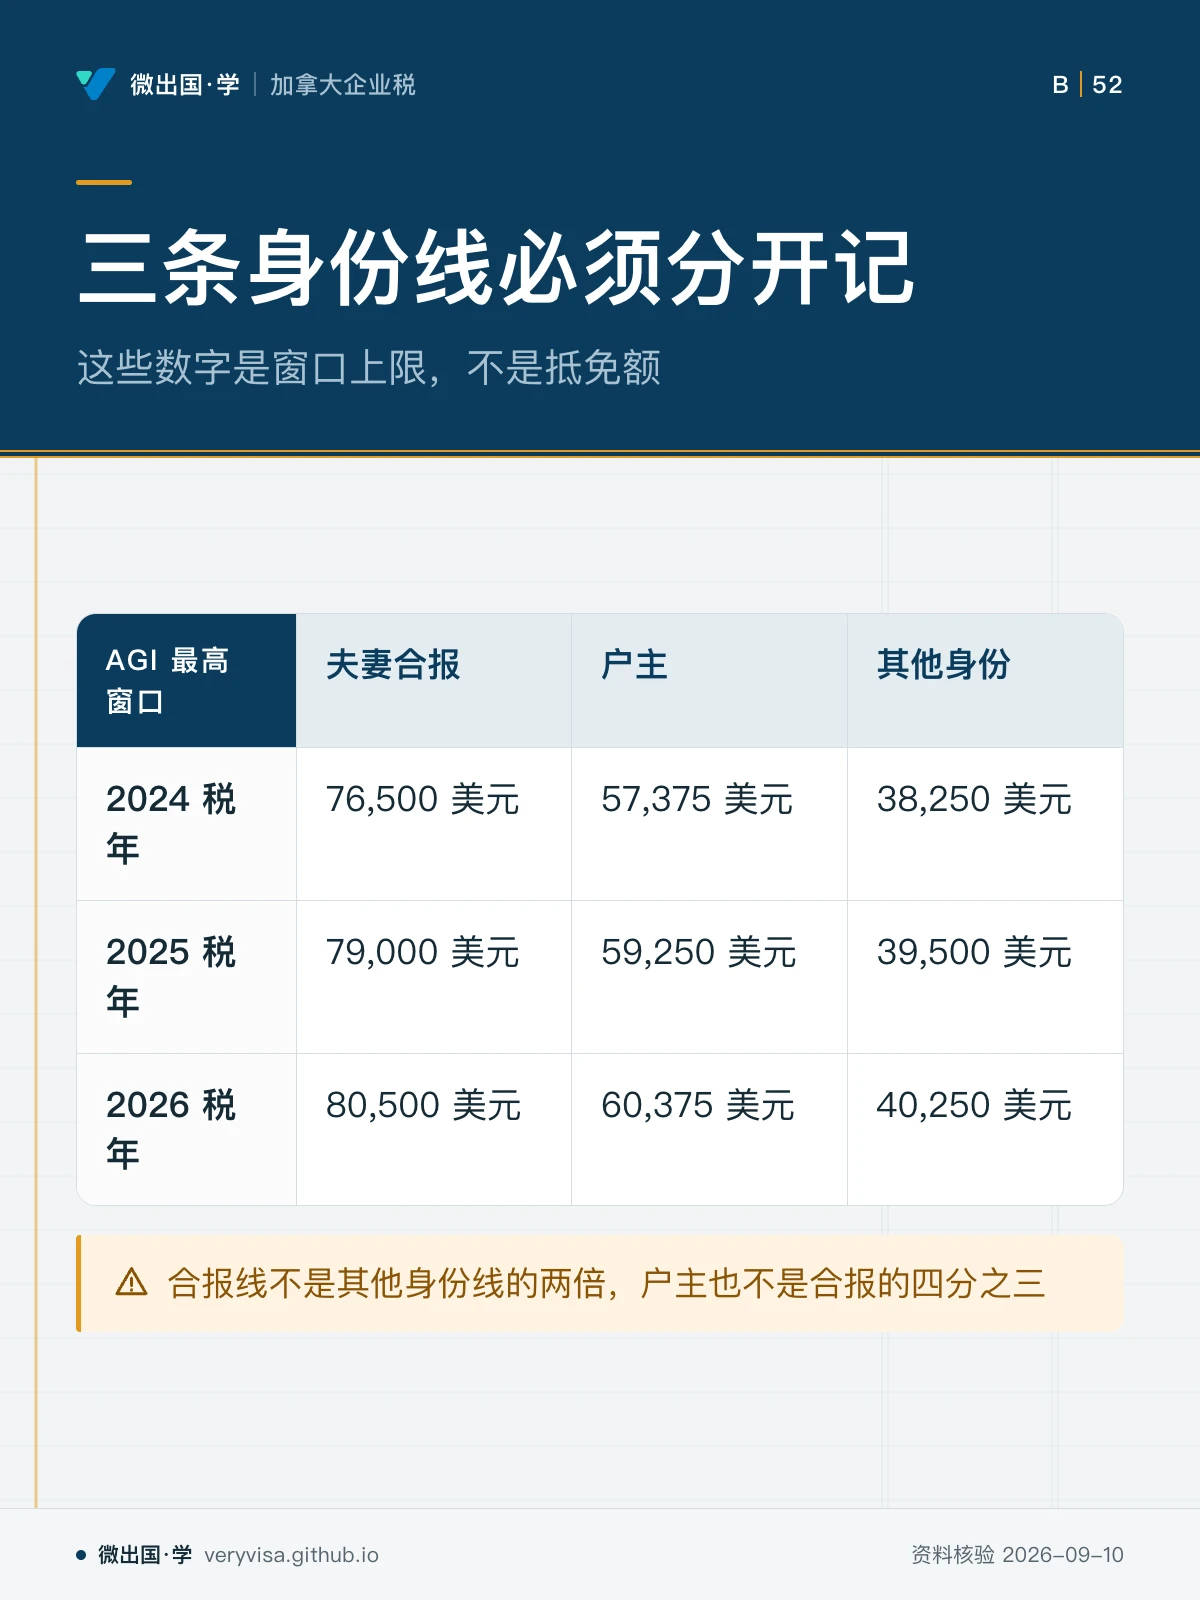
三条身份线必须分开记。本站核实 2026 税年夫妻合报的 AGI 最高窗口为 80,500 美元,2024 税年 76,500 美元、2025 税年 79,000 美元。本站核实户主 2026 税年 60,375 美元,2024 税年 57,375 美元、2025 税年 59,250 美元。本站核实其他身份 2026 税年 40,250 美元,2024 税年 38,250 美元、2025 税年 39,500 美元。合报线不是其他身份线的两倍,户主也不是合报的四分之三;工资软件若只内置一个“80,500”,已婚分别申报或单身雇员会被错误放行或错误拒绝。
这些数字是窗口上限,不是抵免额,也不是人人都能用满的保证给付。AGI 的计算在雇员 1040 上完成,可能包括配偶收入、资本利得、失业救济和其他工资。加拿大母公司只看见自己发的那一份工资,看不见雇员家庭的 AGI。因此公司不得在入职通知里写“年薪低于 80,500 美元即可获得 Saver’s Credit”,因为年薪不是 AGI,80,500 也只适用于合报。
二、计入抵免的供款基数每人 2,000 美元,不是雇主匹配上限
本站核实,Saver’s Credit 使用的每人供款基数 2024、2025、2026 税年都是 2,000 美元。它限制的是进入抵免公式的合格供款,不是 401(k) 的法定选修递延上限,也不是雇主匹配公式。雇员当年可以按退休计划规则缴远高于 2,000 美元的金额;就这笔抵免而言,基数仍按 2,000 美元比较。把 2,000 写成“公司只允许员工每年存 2,000 美元”,会直接改坏计划运营。
雇主匹配是否计入雇员的合格供款,要按抵免条文对“contribution”的定义核,不能想当然把匹配加进 2,000 或从 2,000 里扣掉。工资部门能确定的事实只有:雇员选修了多少、雇主按计划匹配了多少、这些金额如何出现在 W-2 的退休计划栏。抵免比例、是否退还、是否被其他抵免挤出,都在 1040 上完成。
与加拿大 RRSP 的对照只做一句:加拿大雇员的 RRSP 扣减是加拿大 T1 的问题,美国 Saver’s Credit 是美国 1040 的问题。双重居民或跨境派遣如果两边都有供款,要分别判断哪一笔进入哪一套制度,不能把 RRSP 供款直接填进 Saver’s Credit 的 2,000 美元基数,也不能把 401(k) 供款填进加拿大 RRSP 限额。
三、CDCC 的 3,000 / 6,000 是费用上限,不是公司补贴预算
本站核实,CDCC 在一名合格受抚养人时,进入公式的费用上限 2024、2025、2026 税年都是 3,000 美元。本站核实两名及以上时为 6,000 美元。这是雇员申报抵免时使用的费用天花板,不是托儿市场价,不是公司可以免税发放的福利总额,也不是“有两个孩子就应该补贴 6,000 美元”的薪酬政策。
合格费用还要满足照料目的、受抚养人年龄或失能条件、照料提供者和申报身份等条文。公司HR看到发票抬头是雇员、金额是 7,000 美元,不能据此在工资里按 6,000 美元做税前扣除。若公司另有受抚养人照料协助计划,那是雇主计划下的排除或福利,金额、覆盖和与 CDCC 是否互斥,要按计划文件和美国雇主福利规则另核,不能把 3,000 / 6,000 直接写成计划上限。
一个常见混用是:雇员把幼儿园学费拿到财务报销,财务按 CDCC 上限报销 3,000 美元,剩余让雇员自己走抵免。报销一旦发生,这笔钱的性质变成工资、应税福利还是业务费用,要按谁是合同义务人、子女是否与经营有关、有无书面计划来判断。CDCC 并不授权公司替雇员支付个人照料费用。没有计划、没有应税福利计算、只有一笔“按抵免上限报销”的付款,会同时弄乱工资和雇员 1040。
四、工资、计划与 1040 的交接清单
对每一名美国雇员,年度包至少分三叠。第一叠是工资:应税工资、预提、W-2 各栏,不出现抵免额。第二叠是雇主计划:退休选修、匹配、受抚养人照料计划(如有)、计划文件和年度限额。第三叠是雇员自己的 1040 资料:AGI、申报身份、Saver’s Credit 窗口、CDCC 费用和受抚养人证明。公司保存前两叠,第三叠由雇员和其报税人持有;公司可以应雇员书面请求提供计划供款合计,但不填写抵免表。
跨境派遣时,还要标明哪一段期间的工资属于美国申报、哪一段属于加拿大 T4。Saver’s Credit 的 AGI 窗口和 CDCC 费用必须落在美国税年口径里。把加拿大日历年 T4 总额直接去比 80,500 美元,是用错了税表。币种换算要留下日期和来源,与 AMT 或所得税申报使用的汇率政策一致。
预提工资所得税时,雇员可以按 W-4 调整预提,但调整的是预提津贴和额外预提额,不是把 Saver’s Credit 或 CDCC 的测算结果从当期应税工资里减掉。公司若接受一张手写的“请按抵免 800 美元少扣”,等于在没有法定机制的情况下改了工资税基。正确路径是雇员修改 W-4 或自行安排预提,公司只执行表格。
五、两个不该发生的案例
案例甲:美国子公司 2026 税年给一名已婚合报雇员做 401(k) 选修,年薪折合 70,000 美元,HR 在入职材料中写“您的收入低于 80,500 美元,可获 Saver’s Credit,公司将把抵免相应金额按月发放”。错误有三处。80,500 是合报 AGI 窗口上限不是年薪;配偶收入和其他所得可能把 AGI 推出窗口;抵免也不是公司应发的现金。正确材料只说明计划允许的选修与匹配,并提示雇员向自己的报税人确认是否属于 Saver’s Credit 的 AGI 窗口。供款基数仍按 的 2,000 美元进入抵免公式,与公司发放无关。
案例乙:同一集团另一名雇员有两名幼儿,2026 税年把 8,000 美元托儿发票交给加拿大母公司财务,要求按 的 6,000 美元上限报销,并说明剩余 2,000 美元自己申报 CDCC。若公司没有书面的受抚养人照料计划,这笔报销很可能变成应税工资或股东/雇员福利,而不是 CDCC。CDCC 仍只能由雇员在 1040 上就自己负担的合格费用主张,费用上限 6,000 美元不会因为公司报销了 6,000 就变成公司的抵免。财务应拒绝“按抵免上限报销”的口径,改为:要么纳入已设立的雇主计划并按计划记账,要么作为个人费用不予报销。
六、年度关闭
年末给美国雇员的资料包只包含工资表、W-2 或等效报表、退休计划供款合计、雇主计划说明。不要附上公司自制的 Saver’s Credit 或 CDCC 计算表,以免雇员把它当成已审核结论。若雇员询问自己是否符合 80,500、60,375 或 40,250 的窗口,回答应是:这些是 2026 税年身份线,必须以家庭 AGI 和申报身份为准,公司发薪记录不够判断。
2026 税年快照是:合报窗口 80,500 美元、户主 60,375 美元、其他身份 40,250 美元;供款基数每人 2,000 美元;CDCC 费用上限一名 3,000 美元、两名及以上 6,000 美元。2027-01-31 复核时重查窗口、基数和费用上限。本页完成的定义不是“HR 已经帮雇员算过抵免”,而是工资、雇主计划和 1040 抵免三套账都能被另一位复核人分开重建,没有任何一笔抵免被提前写进工资。
122