公司给自己人发钱:薪酬、应税福利与股东福利(Corporate Remuneration, Taxable Benefits & Shareholder Benefits)
核实日期:2026-09-07|现行口径:2026 税年(2026 日历年发的薪、年结落在 2026 年的公司)|复核:2027-01-31(供款上限与车辆参数每年 1 月换一次,本页有五个数会动) 法条依据指向《所得税法》(Income Tax Act, ITA) 与《所得税条例》(Income Tax Regulations, ITR) 现行合订本(Act current to 2026-06-21);数值指向加拿大税务局 (Canada Revenue Agency, CRA)、加拿大财政部 (Department of Finance Canada) 与卑诗省财政厅的现行页面。
公司账上有一笔钱,你想把它变成自己口袋里的钱。上一页处理的是「走工资还是走股息」这道选择题;这一页处理的是选完工资之后的全部后果——公司要不要替你扣钱、扣多少、什么时候交给政府、给你用的那辆车算不算收入、年底送的那份礼物要不要上 T4,以及一个只有小公司才有的陷阱:同一样东西给到你,可能因为你今天是以「雇员」还是以「股东」的身份拿的,走完全不同的两条税路,落在完全不同的两张表上。这一页写给三种人:刚给自己开了工资、第一次面对源头扣缴的小老板;把公司名下的车、手机、保险、礼品混着用的读者;以及要做薪酬合规实务的学员。读完你应该能做到三件事:算出一位 2026 年拿 $95,000 工资的雇员在联邦这一侧的全部法定扣款;判断一辆公司车该按待命费还是按运营费用福利算、要不要减免;说清一笔年底计提的奖金在什么日子之前必须付掉,否则公司这一年白扣。
一、制度设计与底层逻辑:为什么「发钱」这件事被切成三层
1.1 一笔钱从公司到个人,要过三道各自独立的闸
第一道是公司能不能扣。ITA s.18(1)(a) 只有一句话:除非这笔开支是为了赚取经营或财产收入而发生,否则不许扣(加拿大联邦法规库)。s.67 再补一刀:即使目的对,也只能扣「在当时情形下合理」的那一部分(加拿大联邦法规库)。这两条合起来决定了给配偶或子女发工资的边界——不是「不能发」,而是发的数额要与他们实际做的事相称;给一位每周做两小时记账的家人开年薪 $80,000,超出合理范围的那一段会被 s.67 直接砍掉,而个人那一头的税照样已经交了。
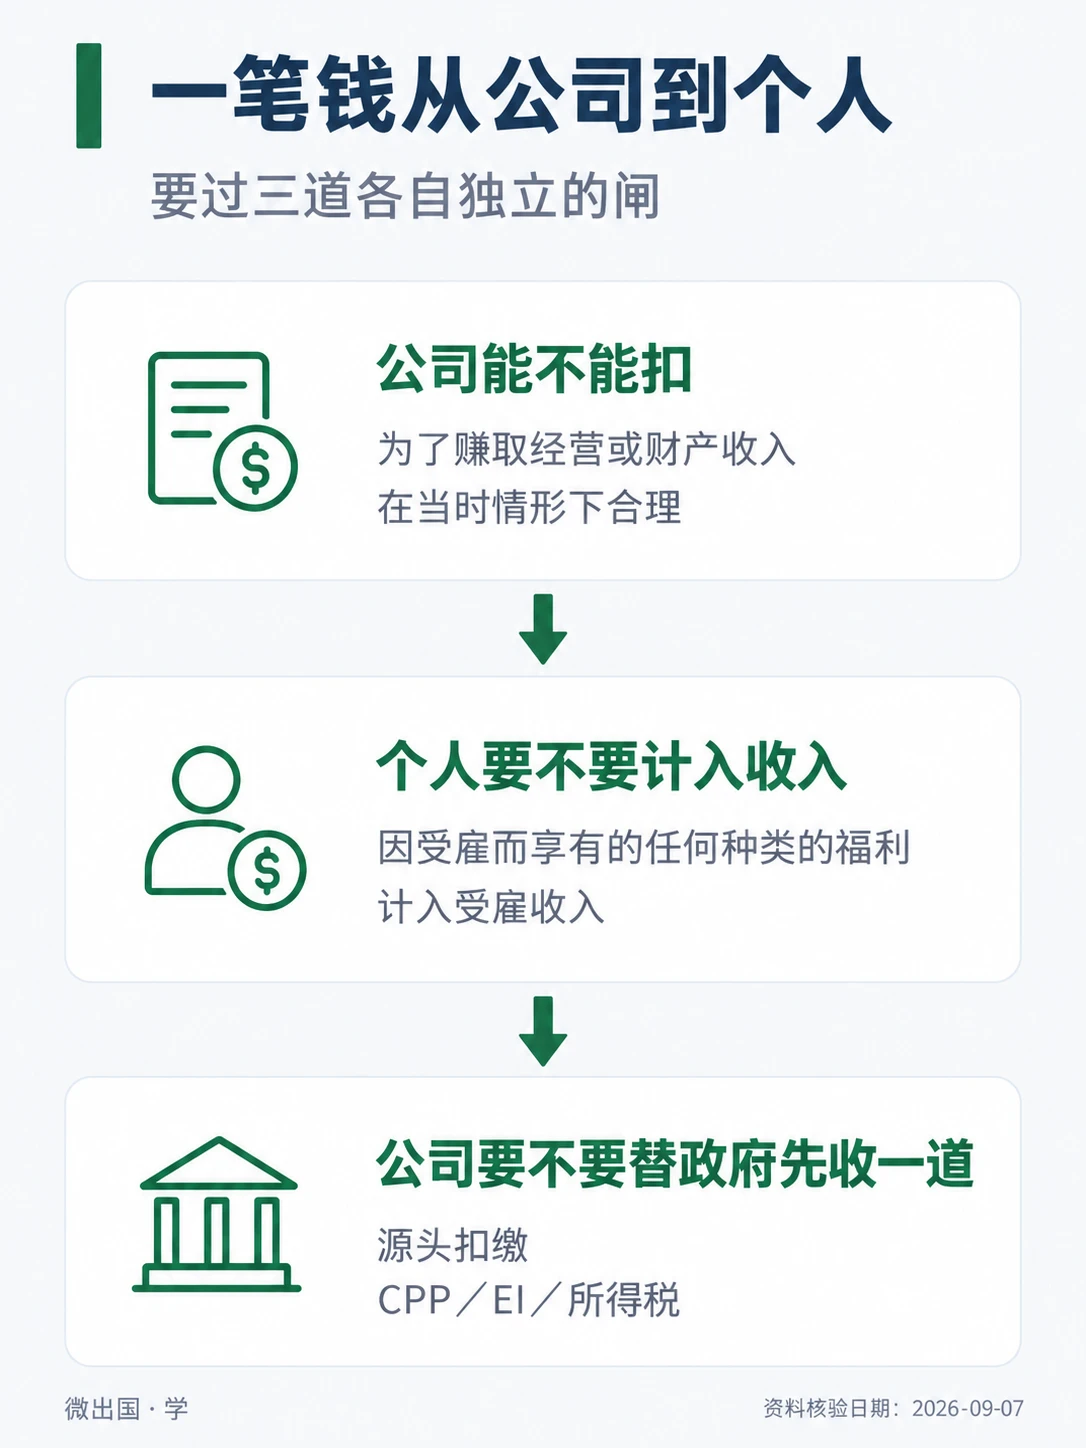
第二道是个人要不要计入收入。雇员一侧的总闸是 s.6(1)(a):因受雇而享有的任何种类的福利,其价值都要计入受雇收入。这句话的杀伤力在于「任何种类」——它不是一张清单,而是一条概括规则,清单只是 CRA 对常见情形的解释。
第三道是公司要不要替政府先收一道。这就是源头扣缴:加拿大退休金计划 (Canada Pension Plan, CPP) 供款、就业保险 (Employment Insurance, EI) 保费、所得税预扣,三样在发薪当天就要从毛额里扣下来,加上雇主自己那一份,按公司的汇款人档次上缴(CRA)。这三道闸互相独立:公司扣得了不代表个人免税,个人计入了不代表公司就能扣,而扣缴义务无论前两道结论如何都存在。
1.2 雇员身份与股东身份是两条路,走错一条后果全变
小公司的老板通常同时是雇员和股东。税法却坚持把这两个身份分开看。
给到雇员身份上的好处走 s.6(1)(a),计入受雇收入,公司通常可以按薪酬扣除,报在 T4 上,且要按薪酬扣缴 CPP/EI/所得税。
给到股东身份上的好处走 s.15(1):公司向股东、股东所在合伙企业的成员或拟任股东授予的任何福利,其金额或价值都要计入该股东当年的收入,除非落在几类明列的例外里(减资、赎回股份、清盘、派发股息等,加拿大联邦法规库)。这条路的后果要重得多——公司那一头通常拿不到任何扣除(因为它不是为赚取收入而发生的开支,过不了 s.18(1)(a) 那道闸),个人那一头照样全额计税,两级税负叠加,没有整合可言。报表也不同:股东福利报在 T4A 的 code 117(CRA)。
同一辆车,给到「你作为雇员,因为工作需要用车」上,走 s.6 并进 T4;给到「你作为股东,因为这是你的公司」上,走 s.15(1) 并进 T4A。CRA 在应税福利指南里把这条分岔写得很直白:既是雇员又是股东的人,若是以股东身份获得车辆,就按股东福利处理(CRA)。判据是事实,不是你在账上怎么记。
✕
「反正公司是我的」——这句话在税法上是一条自杀式论证
用公司的钱付了家里的装修、给女儿买了车、替父母付了机票,账上挂「股东往来」或干脆记成公司费用。这三种做法分别落到三条不同的重罚路径上:记成公司费用的,公司扣除被否(s.18(1)(a)),个人还要按 s.15(1) 计入全额;挂股东借款的,若不在期限内还清,本金整笔计入个人收入(s.15(2),本课股东贷款一页专门处理);而无论哪一种,中间那些年公司少交的税都要补,加上按规定利率逐日复利的利息(CRA)。公司不是你的第二个钱包,它是另一个纳税人。
1.3 谁与谁在博弈
雇主想把报酬做成不计入雇员收入、又能自己扣除的形态;雇员想拿到不上税的好处;CRA 的立场是凡是有价值的、因受雇或因持股而给出的东西,默认都是收入,例外要么写在法条里,要么写在它自己公开的行政政策里。而行政政策不是法律——CRA 可以给,也可以收窄,而且几乎每条政策都带着一句排除条款。本页反复出现的一个规律是:政策的例外条款往往比政策本身更决定结论。
1.4 错报的三个法律后果
未扣缴:罚未扣金额的 10%,一个日历年内第二次且属明知或严重疏忽的按 20%(CRA)。注意罚的基数是应扣未扣的金额,不是税额差。
扣了不交或迟交:阶梯罚,1–3 天 3%、4–5 天 5%、6–7 天 7%、超过 7 天或根本没交 10%;一般只罚超过 $500 的那一部分,但若属明知或严重疏忽则全额罚。同一日历年内第二次且属明知或严重疏忽的,按 20%(CRA)。
不合规到构成犯罪:按简易程序定罪的,罚金 $1,000 至 $25,000,或并处最长 12 个月监禁(CRA)。扣下来的钱在法律上从不属于公司——它是替政府代收的,挪用它的性质与欠自己的税完全不同。
二、2026 税年现行规则与数字
2.1 三项法定扣款:两个在涨,一个费率在降
| 项目 | 2024 税年(考试口径) | 2025 税年 | 2026 税年现行 | 状态 |
|---|---|---|---|---|
| CPP 最高应计供款收入 (YMPE) | 68,500 元 | 71,300 元 | 74,600 元 | 已生效 |
| CPP 基本免税额 | 3,500 元 | 3,500 元 | 3,500 元 | 已生效(不指数化) |
| CPP 费率(雇员/雇主各) | 5.95% | 5.95% | 5.95% | 已生效 |
| CPP 雇员最高供款 | 3,867.50 元 | 4,034.10 元 | 4,230.45 元 | 已生效 |
| CPP2 第二层上限 (YAMPE) | 73,200 元 | 81,200 元 | 85,000 元 | 已生效 |
| CPP2 费率(雇员/雇主各) | 4% | 4% | 4% | 已生效 |
| CPP2 雇员最高供款 | 188 元 | 396 元 | 416 元 | 已生效 |
| EI 最高可保收入 (MIE) | 63,200 元 | 65,700 元 | 68,900 元 | 已生效 |
| EI 雇员费率(联邦,非魁省) | 1.66% | 1.64% | 1.63% | 已生效 |
| EI 雇员最高保费 | 1,049.12 元 | 1,077.48 元 | 1,123.07 元 | 已生效 |
| EI 雇主最高保费(1.4 倍) | 1,468.77 元 | 1,508.47 元 | 1,572.3 元 | 已生效 |
三年的数出自 CRA 的三张年度表(CRA(1、2、3))。三条读法值得记住。第一,基本免税额 $3,500 是这张表里唯一不指数化的数,它从 1997 年冻到现在,所以 CPP 的实际有效费率年年在悄悄上升。第二,CPP2于2024开始,2025已完成扩围:2024第二上限约为YMPE的107%,2025起约114%并按规定取整,考试口径里那个 $188 只是曲线的第一年,拿它当「最高供款」会低估一半以上。第三,EI 的费率在降而保费在涨——费率从 1.66% 一路降到 1.63%,但可保收入上限从 $63,200 升到 $68,900,两个数反向动,乘出来的最高保费仍然逐年上升。这是本页最好的一道判断题:只看费率会得出错误结论。
雇主一侧:CPP 与 CPP2 是一比一配比,雇员交多少雇主交多少;EI 是1.4 倍。所以一位 2026 年拿满上限工资的雇员,公司在毛薪之外还要额外承担约 $4,230.45 + $416 + $1,572.30 的法定成本。做薪酬预算时,把「工资」当成唯一成本会低估约 8%。
2.2 公司车:待命费与运营费用福利是两笔,不是一笔
公司提供的车产生两项独立的应税福利。
待命费 (standby charge) 计的是「车摆在那里随时可用」这件事本身的价值。ITA s.6(2) 给了完整公式(加拿大联邦法规库):基本形态是自有车按成本的 2% × 可用月数,租入车按租金的三分之二,再乘以一个分数 A/B。分母 B 是「可用天数 ÷ 30,四舍五入取整,再乘 1,667」,也就是把 1,667 公里/30 天设成个人用车的标准量;分子 A 在满足条件时取「实际个人里程」与 B 的较小者,不满足时直接取 B。这就是所谓的减免待命费:只有当雇主要求你为工作用车、且该车在可用期内的行驶主要用于工作时,A 才可能小于 B,福利才按比例缩小。
CRA 把这两个条件翻成可操作的判据(CRA):业务用途要过半,并且个人里程不超过每 30 天 1,667 公里、全年 20,004 公里。两个条件是「并且」,不是「或者」——年跑 30,000 公里、其中 20,000 公里是业务(业务占比 67%,过半了),个人 10,000 公里也在 20,004 以内,可以减免;但年跑 60,000 公里、业务 40,000(占比 67%)、个人 20,000 公里,同样过半却因为个人里程逼近上限而几乎拿不到减免。决定成败的是个人里程的绝对值,不只是比例。
运营费用福利 (operating expense benefit) 计的是公司替你付的油钱、保养、保险里属于个人用车的那一份。两种算法(CRA、加拿大财政部):
一是固定费率法,2026 税年为每个人用公里 34 分(含商品及服务税/统一销售税与省销售税);主要从事汽车销售或租赁的雇员为 31 分。这两个数 2025 与 2026 相同。
二是选择性算法,按待命费的一半计,条件是该雇员本来就有待命费,且业务用途过半。CRA 明确提醒:这种算法有时会算出比固定费率法更高的数,所以要两边都算再选。
运营费用福利只在存在待命费的前提下才产生(CRA)。还有一条常被忽略的出口:雇员在年内或年结后 45 天内,就个人用车部分的全部实际运营费用向公司足额报销的,该年不产生运营费用福利;部分报销的按比例扣减。
2.3 车辆的五个法定上限:一个已宣布未入条例,四个已生效
| 项目 | 2025 税年 | 2026 税年 | 状态 |
|---|---|---|---|
| Class 10.1 乘用车 CCA 上限(税前) | $38,000 | $39,000 | 已宣布(条例文本仍写 $38,000) |
| Class 54 零排放乘用车 CCA 上限 | $61,000 | $61,000 | 已生效 |
| 月租金扣除上限(税前) | $1,100 | $1,100 | 已生效 |
| 新车贷利息扣除上限 | $350/月 | $350/月 | 已生效 |
| 员工个人用车应税福利固定费率 | 34¢/公里 | 34¢/公里 | 已生效 |
| 免税里程津贴(前 5,000 公里/其后,各省) | 72¢/66¢ | 73¢/67¢ | 已生效 |
| 免税里程津贴(前 5,000 公里/其后,领地) | 76¢/70¢ | 77¢/71¢ | 已生效 |
数出自财政部 2026-01-14 的年度新闻稿(加拿大财政部)。这里有一处必须并列写、不能选边的口径冲突:新闻稿说 2026-01-01 起取得的乘用车 CCA 上限升到 $39,000,而《所得税条例》s.7307(1) 的现行合订本(截至 2026-06-21)末行仍写着「2024 年之后,$38,000」——$39,000 尚未落进条例文本(laws-lois.justice.gc.ca)。同一张新闻稿里的另外四个数($1,100 月租金、$350 月利息、$61,000 零排放上限、34 分福利费率)与条例一致,可以直接当现行用。做 2026 年新购车的折旧基数时,要写「$39,000,已宣布,条例待更新」,不能写成已生效的法定值。
⚠️
里程津贴与运营费用福利是两个方向相反的制度,别混
里程津贴(73¢/67¢)说的是雇员开自己的车办公事、公司按公里付钱——在这个上限内的津贴对雇员免税、对公司可扣。运营费用福利(34¢)说的是雇员开公司的车办私事、公司替他付了油钱——按这个费率把好处折算成雇员的收入。一个是公司付给人,一个是人欠公司;金额、方向、报表位置全不一样。判断从来只有一句话:这辆车登记在谁名下、公司在替谁付账。
2.4 礼品与奖励:$500 政策,以及那条让小公司几乎用不上它的排除
CRA 的行政政策(CRA)允许:每年送给雇员的非现金礼品与奖励,合计公允价值 $500 以内免税,件数不限;超出部分计入收入。另外可以每五年一次再给一份 $500 以内的非现金长期服务或周年奖,条件是服务满五年、且距上一次同类奖励已满五年。这两个 $500 互不占用,同一年可以各用一次。现金与准现金(可轻易变现的东西,如金条、证券、股票)永远是应税福利,礼品卡只有满足政策条件时才算非现金。
然后是那句排除:该政策不适用于给非公平交易雇员的礼品与奖励——CRA 的原话点名了「你的亲属、股东以及与他们有关系的人」。 对一家唯一股东兼唯一雇员的公司来说,这条排除等于说政策不存在:老板给自己、给配偶、给成年子女的任何礼品,都是全额应税福利,一分钱免税额都没有。考试口径与坊间讲解普遍只讲 $500 不讲排除,这是本页最高频的错报来源。
2.5 低息与无息贷款:ITA s.80.4 的推定利息
公司借钱给雇员或股东,利息低于规定利率的,差额本身就是一项应税福利。ITA s.80.4(1) 的算法是:按规定利率算出的应付利息,减去实际在年内或年结后 30 天内支付的利息,差额视为该年收到的福利(加拿大联邦法规库)。规定利率每季度公布一次(CRA)。
一条容易被忽略的技术细节(CRA):用于购买或偿还购房贷款的部分属于购房贷款 (home-purchase loan),其规定利率锁定五年——贷款设立当时的规定利率在五年内一直适用,且算出的福利不超过按设立时规定利率计算的利息。超过五年期限的,第五年末的余额视为一笔新贷款,按当时的规定利率重新起算。在规定利率处于低位时设立购房贷款,等于把这个低利率锁进未来五年。
2.6 年底计提奖金的死线:180 天
ITA s.78(4) 规定:公司在某税年计提的薪金、工资或其他报酬,若在该税年结束后第 180 天仍未支付,就视同不在计提年度发生,改为在实际支付的那一年才允许扣除(加拿大联邦法规库)。合理的休假或假日工资、以及递延薪酬安排下的金额除外。
这条封死了「年底在账上挂一笔奖金压低应税收入、钱明年慢慢付」的做法。年结日 12 月 31 日的公司,死线是次年 6 月 29 日;年结日 6 月 30 日的公司,死线是次年 12 月 27 日。过了死线,公司这一年的扣除被拿走,而个人那一头要在真正收到的那年报税,两级税负错开整整一年。
三、实务流程:从开薪资账户到 2 月底交表
3.1 先有账户,才能发第一笔工资
公司要在首次发薪之前开立薪资 (RP) 项目账户,挂在同一个企业号 (Business Number, BN) 下面。每个 RP 账户各自独立报一份 T4 信息申报表(CRA)。自 2025-11-03 起,新的企业号与 CRA 项目账户注册必须在线办理,CRA 已停止电话注册(CRA)。
3.2 汇款人四档:由「两年前」的月均预扣额决定
CRA 用两个日历年之前你为全部薪资项目账户实际预扣的 CPP、EI、所得税总额,除以那一年有付款义务的月数(最多 12),得到月均预扣额 (average monthly withholding amount, AMWA),据此定档(CRA)。
| 档次 | 判据(两年前的 AMWA) | 到期日 |
|---|---|---|
| 季度汇款人 | 低于 $3,000(前一年或前两年任一年),且有完美合规记录 | 4 月 15、7 月 15、10 月 15、1 月 15 |
| 普通汇款人 | 低于 $25,000,或新雇主 | 扣款次月 15 日 |
| 加速门槛一 | $25,000 – $99,999.99 | 上半月的扣款当月 25 日;下半月的次月 10 日 |
| 加速门槛二 | $100,000 及以上 | 每月四段,各段结束后第三个工作日;且必须经金融机构缴 |
三条要点。第一,新雇主一律先按普通汇款人,不能自己挑档。第二,季度资格要的「完美合规记录」定义很宽:过去 12 个月内 CPP、EI、所得税的扣缴与上缴全部按时,商品及服务税/统一销售税按时缴,且 T4 类信息申报与销售税申报也全部按时(CRA)。销售税迟报一次,会让你在所得税这一侧丢掉按季汇款的资格——三套制度之间少见的硬联动。第三,联营公司的 AMWA 要合并计算:一个公司集团两年前的 AMWA 合计达到 $25,000,组内所有公司都被视为加速汇款人,哪怕其中某一家只有一名兼职雇员(CRA)。联营的判据与小企业扣除那一侧同源,所以「拆公司发薪」在这里同样不成立。
门槛二的雇主还有一条只在这一档存在的罚则:在到期日当天缴、但没有经金融机构缴的,可能被罚应缴金额的 3%(CRA)。
3.3 年度收尾:2 月最后一天
T4 或 T4A 信息申报表与给雇员的表联,都要在次年 2 月最后一天之前完成(遇周六周日顺延至下一工作日)(CRA)。两条实务提醒:一是没拿到雇员的社会保险号也照样要扣、要缴、要按时报,不能以此为由拖延;二是 1 月 15 日到期的那笔(12 月的扣款)如果拖到与 T4 一起在 2 月缴,且申报本身在 1 月 15 日之后,那笔汇款算迟缴,罚则照走(CRA)。
3.4 应税福利的销售税尾巴
多数应税福利在计入雇员收入的同时,还被视为公司在次年 2 月最后一天收取了一笔商品及服务税/统一销售税,要在包含该日的申报期内申报(CRA)。所以一份 12 月的应税福利,会在下一个年度的销售税申报里再出现一次。做年度封账时,福利清单要交给两个人看:做 T4 的和做销售税的。
3.5 工资数据决定、却不归雇主判的六项个人抵免与联邦福利
入职资料、福利说明书和年终 T4 里,常会碰到一批不是公司福利、却要用工资数据来决定的个人抵免与联邦福利。雇主在这里只做两件事:把 T4 上该填的格子填对;把付款期间、履职地点、工时、谁付的钱记清楚。资格与金额由员工本人的申报和福利机构决定。公司政策里写「员工一定能领到」,或者用工资系统替员工估算福利,都是越位。下面六项按「雇主手上有没有要做的动作」排序。
个人护理员抵免 (Personal Support Workers Tax Credit)。 随 C-15 立法(2026-03-26 御准)已生效,适用 2026 到 2030 税年,可退还,额度是 1,100 元与合格报酬 5% 中的较小者(Parliament of Canada、CRA)。两处直接落在雇主身上:合格报酬必须由雇主在 T4 上用新设的代码认证,雇主没填,员工就申报不了;在卑诗省、纽芬兰与拉布拉多、西北地区履职的报酬不合格,因为这三地已与联邦签了护理员加薪的双边协议(CRA)。所以在 BC 经营的居家护理机构,BC 境内工时对应的报酬不能认证;跨省派工的,要按履职地拆开记工时,不能按职位名称整体认证。
T4 第 45 格与牙科护理计划。 自 2023 日历年起,T4 第 45 格(Employer-offered dental benefits)必填:申报员工或其家属在当年 12 月 31 日是否有资格使用你提供的任何牙科保险或牙科服务保障(CRA)。加拿大牙科护理计划 (Canadian Dental Care Plan, CDCP) 核资格时要看申请人有没有可用的牙科保障,这一格就是雇主侧的那条信息(Health Canada / Service Canada)。CDCP 按福利期(7 月到次年 6 月)运行,每年 6 月 1 日前要续期,错过续期会有保障空档(Health Canada / Service Canada)。公司可以在 5 月提醒员工,但续期是员工自己的事;内部提醒日不要写成法定截止日。
加拿大残障福利 (Canada Disability Benefit, CDB)。 按福利期发放,2026-07 到 2027-06 这一期看的是 2025 年个人报税表上的调整后家庭净收入(ESDC),福利本身不计入收入(C-15,Parliament of Canada)。
| 项目 | 2024 税年(考试口径) | 2025-07 至 2026-06 | 2026-07 至 2027-06(现行) | 状态 |
|---|---|---|---|---|
| 每月上限 | 拟议法规,尚未开付 | 200 元 | 204.20 元 | 已生效(ESDC) |
| 工作收入豁免:单身 | 无 | 10,000 元 | 10,210 元 | 已生效(ESDC) |
| 工作收入豁免:有配偶,两人合计 | 无 | 14,000 元 | 14,294 元 | 已生效(ESDC) |
| 递减起点:单身 | 无 | 23,000 元 | 23,000 元 × 指数因子 1.021 = 23,483 元 | 条例公式计算值(加拿大联邦法规库) |
| 递减起点:有配偶 | 无 | 32,500 元 | 32,500 元 × 1.021 = 33,182.50 元 | 条例公式计算值(加拿大联邦法规库) |
| 递减率 | 无 | 20%;两人都是受益人时各 10% | 同 | 长青(ESDC) |
递减起点这一行要单独说一句。《加拿大残障福利条例》s.6 把单身与有配偶的起点写成「23,000 元或 32,500 元乘以指数因子」,而官网已公布的三组执行额(月上限与两项豁免)都对应同一个因子 1.021,所以本福利期的法定起点是 23,483 元与 33,182.50 元(加拿大联邦法规库)。官网的计算示例与估算器仍明写按上一期数据,照抄示例里的 23,000 元与 32,500 元,会把现行起点算低。雇主侧唯一相关的是「工作收入」:工资、自雇收入与应税奖学金合计后先扣豁免额;雇主把 T4 报对即可,不必也不应替员工算福利。
加拿大儿童福利 (Canada Child Benefit, CCB)。 按福利年(7 月起)调整,2026-07 到 2027-06 这一年看 2025 年的调整后家庭净收入(CRA)。
| 项目 | 2024-07 起(考试口径) | 2025-07 起 | 2026-07 起(现行) | 状态 |
|---|---|---|---|---|
| 每孩最高:6 岁以下 | 7,787 元 | 7,997 元 | 8,157 元 | 已生效(CRA(1、2)) |
| 每孩最高:6 至 17 岁 | 6,570 元 | 6,748 元 | 6,883 元 | 已生效(CRA(1、2)) |
| 第一递减门槛 | 36,502 元 | 37,487 元 | 38,237 元 | 已生效(CRA) |
| 第二递减门槛 | 79,087 元 | 81,222 元 | 82,847 元 | 已生效(CRA) |
这些是家庭福利的外部参数,不是工资单上的金额。招聘材料里写「每个孩子可领多少」,既不准(取决于家庭净收入与监护安排),也把福利年与公司财年搅在一起。
基本个人金额 (Basic Personal Amount, BPA) 与 Top-Up 抵免。 BPA 是个人的非退还抵免额,不是公司给的钱。它对高收入者递减:净收入不超过 29% 税阶起点时取上限,达到 33% 税阶起点时取下限,中间线性递减(CRA)。
| 项目 | 2024 税年(考试口径) | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| BPA 上限 | 15,705 元 | 16,129 元 | 16,452 元 | 已生效(CRA) |
| BPA 下限 | 14,156 元 | 14,538 元 | 14,829 元 | 已生效(CRA) |
| 递减区间(净收入) | 173,205 至 246,752 元 | 177,882 至 253,414 元 | 181,440 至 258,482 元 | 已生效(CRA) |
2026 税年联邦最低税率降到 14%(2025 税年全年混合为 14.5%),非退还抵免率随之降到 14%,但 Top-Up 抵免把超过第一税阶门槛那部分抵免额的抵免率保留在 15%,适用 2025 到 2030 税年,已随 C-15 御准生效(加拿大财政部、Parliament of Canada)。这条补丁针对的是一次性大额学费、医疗费或多年结转额度的人:没有它,降税反而可能让他们多交税。所以公司的福利说明不应承诺「降税了,员工到手一定变多」。
无障碍住宅改造抵免与医疗费抵免不能重复申报。 2025 税年及以前,同一笔改造支出同时符合两项条件的可以两边都报;自 2026 税年起,已按医疗费抵免 (Medical Expense Tax Credit, METC) 申报的支出,不再算无障碍住宅改造抵免 (Home Accessibility Tax Credit, HATC) 的合格支出(CRA)。公司若替员工报销或承担了这类开支,报销记录里要写清谁付的、付了多少、哪一年付的,交给员工自己决定报哪一项。
🔧
一张福利台账七个字段就够
员工编号、项目名称、适用税年或福利期、支付方、金额与付款日期、履职地点与工时(护理员抵免要用)、核实日期。公司证明「付了什么、给谁、何时、在哪里履职」,员工与报税人判断「符不符合、报哪一项」。两边的边界画清楚,年度参数变了只需复核变了的那几格。
四、联邦之外:卑诗省的第三笔税
联邦这一侧只有 CPP、EI 与所得税预扣。在卑诗省发薪的公司还有第三笔——雇主健康税 (Employer Health Tax),按日历年的 BC 薪酬计征,与所得税、与源头扣缴都无关(BC 省政府)。
| BC 薪酬(日历年) | 一般雇主的税 |
|---|---|
| $1,000,000 及以下 | 免税 |
| $1,000,000.01 – $1,500,000 | 5.85% ×(BC 薪酬 − $1,000,000) |
| 超过 $1,500,000 | 1.95% × 全额 BC 薪酬 |
注意最后一行是断崖不是阶梯:一旦超过 $1,500,000,$1,000,000 的免税额整块消失,税基变成全额薪酬。薪酬 $1,500,000 时税是 $29,250;薪酬 $1,500,001 时税跳到约 $29,250。两个数看起来接近是因为门槛设计上刚好衔接,但再往上走,边际成本就是全额的 1.95%。超过免税额的雇主必须注册(BC 省政府)。
联营雇主必须共享那一份 $1,000,000 免税额;联营组合计薪酬超过 $1,500,000 的,全组都没有免税额(BC 省政府)。这里的联营判据与所得税那一侧同源——所以「把薪酬拆到两家自己控股的公司」在 BC 这一格同样无效,与小企业扣除的分摊是同一个道理。
慈善与非营利雇主另有一套更宽的门槛(免税额 $1,500,000、缺口费率 2.925%、且按合格地点各享一份),本课的非营利组织一页专门处理。
五、历史变革:这套规则怎么长成现在这样
2019 年:CPP 增强开始,费率从 4.95% 分五年爬到 5.95%,个人一侧的增强部分改走扣除而不是抵免——这是 CPP 六十年来第一次结构性改动。
2024 年:CPP2 上线,在 YMPE 之上再加一层 4% 的供款,上限是 YMPE 的 114%。头两年是过渡期,2026 年起进入稳态(CRA)。考试口径停在 2024 学年,因此它讲的 CPP2 参数只是这条曲线的起点。
2024-12-16 秋季经济声明:宣布恢复加速投资激励与即时费用化。CRA 在现行 T2 指南里给了它一个新名字与另一组日期参数(本课税会调整一页详述)。
2025-11-03 起:新企业号与 CRA 项目账户注册改为只能在线(CRA)。开公司之后第一件与薪资有关的事,从「打电话」变成了「登录」。
2026-01-14:财政部公布 2026 车辆参数,六个数里只有两个动(乘用车 CCA 上限与免税里程津贴各升),其余四个原地不动(加拿大财政部)。这是一个「年年要查、但多数年份不会变」的典型格子。
六、案例
案例一 · 温哥华的软件公司:一位年薪 $95,000 的雇员,公司实际付出多少(示例)
示例公司「北岸代码」2026 年给一位工程师发年薪 $95,000。
CPP:应计供款收入取 $95,000 与 $74,600 的较小者,减基本免税额 $3,500,得 $71,100;× 5.95% = $4,230.45(触顶)。
CPP2:第二层区间是 $74,600 到 $85,000,共 $10,400;× 4% = $416(触顶)。
EI:可保收入取 $95,000 与 $68,900 的较小者 = $68,900;× 1.63% = $1,123.07(触顶)。
雇员这一侧三项合计 $5,769.52,另加按累进税率预扣的所得税。雇主这一侧:CPP $4,230.45 + CPP2 $416 + EI $1,123.07 × 1.4 = $1,572.30,合计 $6,218.75。也就是说,公司为这份 $95,000 的工作实际支出约 $101,219,还没算 BC 雇主健康税。
同一家公司若 2026 年 BC 薪酬合计 $1,300,000,另需缴雇主健康税 5.85% ×($1,300,000 − $1,000,000)= $17,550(BC 省政府)。做用人成本预算时,工资只是账单的第一行。
案例二 · 素里的贸易公司:一辆车,两种算法差多少(示例)
示例公司「枫岭贸易」2026 年买了一辆成本 $45,000(税前)的车给销售经理全年使用,公司支付全部运营费用。全年行驶 40,000 公里,其中业务 28,000 公里、个人 12,000 公里。
先判减免资格:业务占比 70%,过半;个人里程 12,000 公里,低于 20,004 公里。两个条件都满足,可以减免。
待命费:基本额 = 2% × $45,000 × 12 个月 = $10,800。分母 B = 1,667 × (365÷30 四舍五入 = 12) = $20,004 公里。分子 A 取个人里程 12,000 与 B 的较小者 = 12,000。待命费 = 12,000 ÷ 20,004 × $10,800 = 约 $6,479。
运营费用福利,两种算法各算一遍:固定费率法 = 12,000 公里 × 34¢ = $4,080;选择性算法 = 待命费的一半 = 约 $3,240。这里选择性算法更低,但它有前提(要有待命费、业务用途过半),本例都满足,可以用。
两项合计约 $9,719 计入这位经理的 T4,公司同时要就这笔福利扣缴 CPP 与所得税(车辆福利不属于可保收入,不扣 EI)。
把个人里程压到 20,004 公里以内是本例价值最大的一步:如果个人里程变成 21,000 公里,减免资格消失,待命费直接跳到全额 $10,800,运营费用福利也随之升到 21,000 × 34¢ = $7,140,两项合计约 $17,940——多跑 1,000 公里,应税福利多出八千多。这是一道台阶,不是一条斜线。
案例三 · 列治文的家族公司:年底那笔奖金与那份礼物(示例)
示例公司「江畔五金」年结日 12 月 31 日。2026 年 12 月,会计在账上计提了给老板的 $60,000 奖金以压低当年应税收入,并给老板夫妇各送了一份价值 $400 的非现金节日礼品。
奖金:s.78(4) 的死线是 2026 年 12 月 31 日之后第 180 天,即 2027 年 6 月 29 日(加拿大联邦法规库)。若在这一天之前付清,公司 2026 年可扣 $60,000,老板 2027 年报这笔收入。若拖到 2027 年 8 月才付,公司 2026 年的 $60,000 扣除被拿走、要在 Schedule 1 上加回,改到 2027 年才能扣——公司 2026 年的应税收入凭空多出 $60,000,很可能整段被推出小企业扣除的低税率区间。
礼品:两份各 $400,看起来都在 $500 以内。但老板是股东、配偶是股东的关系人,$500 政策对他们不适用。两份礼品各 $400 全额计入收入,且要判断是以雇员身份还是股东身份收到的——以雇员身份收到的进 T4 并扣缴,以股东身份收到的进 T4A code 117 且公司拿不到扣除(CRA)。同一份 $400 的礼物,最坏的走法比最好的走法贵出一整层公司税。
七、常见错报与自查清单
只按费率判断保费涨没涨。 EI 费率 2026 年降到 1.63%,但最高保费仍在涨,因为可保收入上限升了。识别方法:凡是「费率 × 上限」的结构,两个数任一变化都要重算,不能只看一个。
把 CPP2 当成一笔小钱。 考试口径里的 $188 是 2024 年的数,2026 年是 $416,且雇主同额配比。识别方法:凡是「分阶段实施」的制度,考试口径那一年的数几乎一定不是终值。
给股东送礼按 $500 免税处理。 政策明文排除亲属与股东。识别方法:任何 CRA 的行政政策,先找它的排除条款再用。
同时是雇员和股东,却只按雇员报。 同一样好处的身份判定决定进 T4 还是 T4A、决定公司能不能扣。识别方法:问一句「如果这个人不是股东,公司还会给他这个吗」,答案是否,就往股东福利上判。
减免待命费只看业务占比。 业务过半只是两个条件之一,另一个是个人里程绝对值不超过 20,004 公里。识别方法:做车辆福利先拿里程本,不是先算比例。
运营费用福利只用固定费率法。 选择性算法在待命费低时可能更低,CRA 自己提醒要两边都算。识别方法:只要该雇员有待命费且业务用途过半,就两种都算一遍取低。
年底计提奖金不看 180 天。 过了死线扣除被推到支付年。识别方法:计提当天就在日历上标出「年结日 + 180 天」。
联营公司各报各的汇款档次。 AMWA 要按联营组合计,且 BC 雇主健康税的免税额也要共享。识别方法:只要老板名下不止一家公司,薪资合规先做联营图。
销售税迟报导致季度汇款资格丢失后仍按季缴。 完美合规记录覆盖三套制度。识别方法:季度汇款人每季自查一次三套制度的按时率。
忘了应税福利的销售税尾巴。 福利在次年 2 月最后一天被视为收取了销售税。识别方法:T4 福利清单与销售税申报表用同一份底稿。
护理员的报酬整体认证进 T4 新代码。 在卑诗省、纽芬兰与拉布拉多、西北地区履职的报酬不合格。识别方法:看认证金额对应的工时记录里有没有这三地的工作地点。
T4 第 45 格留空或一律填「无」。 这一格自 2023 年起必填,且是员工申请牙科护理计划时要核的信息。识别方法:拿福利供应商的参保名单对一遍 12 月 31 日那一天的资格。
用工资系统替员工估算儿童福利、残障福利或退税。 这些由家庭净收入、福利期与个人申报决定。识别方法:看福利说明书里有没有写死金额却不写福利期与核实日期。
术语双语对照
| English | 中文 | 一句话机制 |
|---|---|---|
| taxable benefit | 应税福利 | 因受雇而享有的任何种类的好处,其价值计入受雇收入(ITA s.6(1)(a)) |
| shareholder benefit | 股东福利 | 公司授予股东的好处计入股东收入,公司通常不得扣除(ITA s.15(1)),报 T4A code 117 |
| non-arm's length | 非公平交易 | 关系人之间;CRA 多数行政优待明文排除这类对象 |
| standby charge | 待命费 | 公司车「随时可用」本身的价值;自有车成本的 2%×月数,租入车租金的三分之二(ITA s.6(2)) |
| reduced standby charge | 减免待命费 | 业务用途过半且个人里程不超 1,667 公里/30 天、20,004 公里/年,两条件并列 |
| operating expense benefit | 运营费用福利 | 公司替雇员付的个人用车运营开支;2026 税年固定费率 34¢/公里,或按待命费的一半 |
| optional calculation | 选择性算法 | 运营费用福利按待命费的一半计,需有待命费且业务用途过半 |
| reasonable per-kilometre allowance | 合理里程津贴 | 雇员开自己的车办公事、公司按公里付;2026 上限 73¢/前 5,000 公里、67¢/其后 |
| Class 10.1 | 10.1 类 | 超过法定上限的乘用车单独一类,不适用回收与终止损失规则 |
| prescribed interest rate | 规定利率 | CRA 每季公布;低息贷款福利与欠税利息都用它(ITA s.80.4) |
| home-purchase loan | 购房贷款 | 用于购房或偿还购房贷款的部分;规定利率锁定五年 |
| CPP / YMPE | 加拿大退休金计划 / 最高应计供款收入 | 2026 税年 $74,600;基本免税额 $3,500 不指数化 |
| CPP2 / YAMPE | 第二层供款 / 第二层上限 | YMPE 之上再加一层 4%,2026 税年上限 $85,000、雇员最高 $416 |
| EI / MIE | 就业保险 / 最高可保收入 | 2026 税年 $68,900、雇员费率 1.63%、雇主 1.4 倍 |
| source deductions | 源头扣缴 | 发薪当天从毛额扣下的 CPP、EI、所得税,加雇主份额一并上缴 |
| AMWA | 月均预扣额 | 两个日历年之前的月均预扣总额;决定汇款人档次,联营公司要合并算 |
| regular / quarterly / accelerated remitter | 普通/季度/加速汇款人 | 四档到期日;新雇主一律先按普通 |
| perfect compliance history | 完美合规记录 | 12 个月内薪资、销售税、信息申报全部按时;季度汇款的前提 |
| failure to deduct penalty | 未扣缴罚 | 未扣金额的 10%,重犯且属明知或严重疏忽的 20% |
| late remittance penalty | 迟缴罚 | 3%/5%/7%/10% 四级阶梯,一般只罚超过 $500 的部分 |
| T4 / T4A slip | T4/T4A 表 | 雇员报酬走 T4,股东福利与贷款福利走 T4A;截止次年 2 月最后一天 |
| RP program account | 薪资项目账户 | 挂在企业号下的薪资账户;首次发薪前必须开立,现只能在线注册 |
| unpaid remuneration rule | 未付薪酬规则 | 计提的薪酬在税年结束后 180 天仍未付的,改到支付年才可扣(ITA s.78(4)) |
| Employer Health Tax (EHT) | 雇主健康税 | BC 按日历年薪酬征的省级税;免税额 $1,000,000,联营共享 |
| notch rate | 缺口费率 | 免税额与全额课税之间的过渡费率;BC 一般雇主 5.85% |
| Personal Support Workers Tax Credit | 个人护理员抵免 | 2026–2030 可退还抵免,合格报酬须雇主在 T4 上用新代码认证;BC、NL、NWT 履职的报酬不合格 |
| T4 box 45 (employer-offered dental benefits) | T4 第 45 格:雇主提供的牙科福利 | 申报 12 月 31 日员工或家属能否使用雇主提供的牙科保障;2023 年起必填 |
| Canadian Dental Care Plan (CDCP) | 加拿大牙科护理计划 | 按 7 月起的福利期运行,每年 6 月 1 日前续期 |
| Canada Disability Benefit (CDB) | 加拿大残障福利 | 按福利期发放、不计入收入;工作收入先扣豁免,再按条例公式递减 |
| Top-Up Tax Credit | Top-Up 抵免 | 2025–2030 年,超过第一税阶门槛那部分非退还抵免额仍按 15% 抵 |
来源
法条与条例(现行合订本,Act current to 2026-06-21):s.6(1)(a) 受雇福利概括规则与 s.6(2) 待命费公式(加拿大联邦法规库)· s.15(1) 股东福利、s.15(2)/(2.6) 股东贷款(加拿大联邦法规库)· s.18(1)(a) 目的检验、s.18(1)(b) 资本性支出(加拿大联邦法规库)· s.67 合理性检验(加拿大联邦法规库)· s.78(4) 未付薪酬 180 天规则(加拿大联邦法规库)· s.80.4(1) 低息贷款推定利息(加拿大联邦法规库)· ITR s.7307 乘用车法定参数(laws-lois.justice.gc.ca)。
CRA 现行页面:应税福利与津贴雇主指南(CRA)· 源头扣缴与汇款雇主指南(CRA)· CPP 费率与上限(CRA)· CPP2 费率与上限(CRA)· EI 费率与上限(CRA)· 规定利率(CRA)· 公司税变化年表(用于在线注册与年度变化,CRA)。
财政部:2026 车辆扣除上限与费用福利费率新闻稿(加拿大财政部)。卑诗省:雇主健康税总览(BC 省政府)。
第 3.5 节(2026-09-13 回核官方原文):T4 与 T4 Summary 雇主指南第 45 格(CRA)· 个人护理员抵免与 HATC/METC 的 CRA 口径(CRA)· C-15 御准版摘要(Parliament of Canada)· Budget 2025 税收措施补充说明(加拿大财政部)· 残障福利金额页(ESDC)与条例 s.6(加拿大联邦法规库)· 儿童福利计算页(CRA)· 指数化金额表(CRA)· 牙科护理计划(Health Canada / Service Canada)。