核实日期:2026-09-10|本页口径:2026 税年加拿大公司为跨境员工、董事或股东支付美国差旅及临时住房费用。本文的金额是年度公告快照,不能替代美国个人申报或公司的加拿大费用扣除分析;下一次复核:2027-01-31。
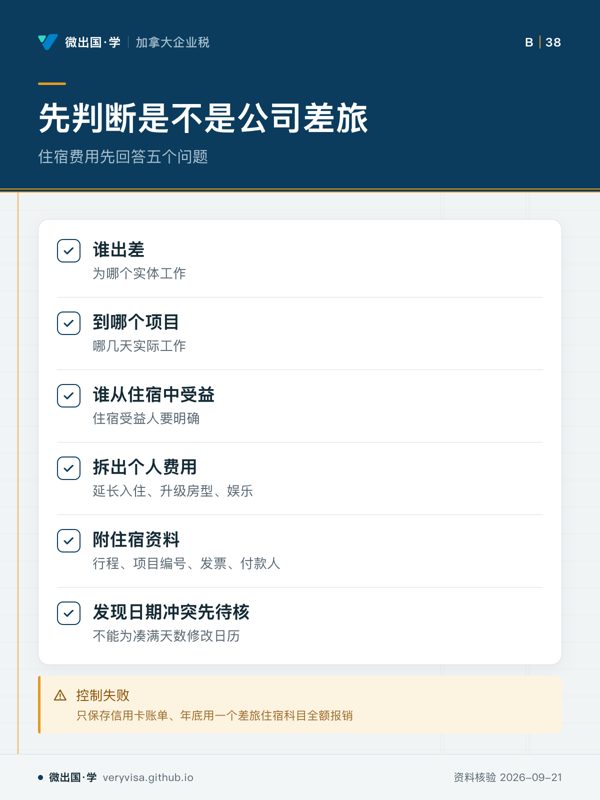
公司把员工派到美国项目,常见的控制失败是只保存信用卡账单,年底再用一个“差旅住宿”科目全额报销。美国端可能要区分雇主支付、员工垫付、住房津贴、长期驻留、个人延长住宿和家属费用;加拿大端还要判断商业目的、合理性、受益人和福利。公司最稳妥的做法不是记住一个住宿上限,而是建立“人、地、日、事、钱、证据”六格记录。
一、先确定这是不是公司差旅
住宿费用要先回答五个问题:谁出差、为哪个实体工作、到哪个项目、哪几天实际工作、谁从住宿中受益。员工到客户现场工作,与股东把家人带去旅游,不应进入同一报销类别。公司支付酒店并不自动表示全部费用为可扣业务支出;个人延长入住、升级房型、娱乐、配偶交通和私人车辆都要拆出。
报销申请必须附行程、项目编号、工作地点、入住和退房日期、发票、付款人、币种及个人分摊。信用卡流水只证明有一笔付款,不能证明每晚由谁使用,也不能证明与业务相关。若酒店发票把房费、税费、停车、早餐和娱乐合并,员工要取得明细或在报销表逐项说明。
公司派人跨境工作还要同步记录实际工作日。住宿城市不必然等于工作城市,周末留在当地也不必然是工作日。HR、项目管理、差旅系统和工资地点应在月末对账;发现日期冲突,先标为待核,不能为凑满天数修改日历。
二、IRS 的城市住房上限不是公司差旅报销上限
常被拿来当“住宿上限”的温哥华、多伦多等城市数额,其实是 IRS 外国住房排除(foreign housing exclusion,IRC 911,Form 2555)的参数:它只适用于税务居所(tax home)在美国境外、并满足诚信居民或实际居留测试的美国公民或居民,例如一名常驻温哥华、为加拿大公司工作的美国公民。它不是加拿大公司给员工报销出差住宿的上限,短期出差的旅馆费属于差旅费,不是这套规则里的“住房”。2026 年的计算方法是:住房费用先减去基数 $21,264(2026 年外国所得排除上限 $132,900 的 16%,按合格天数折算),一般上限为排除上限的 30% 即 $39,870,高成本城市按 IRS 当年通知的城市数额替代;所得排除与住房排除都只能由合格个人在自己的美国申报中主张。公司不得从总报销额倒推“刚好低于上限”的合规金额,也不能把城市数额当作所有员工共同享有的固定津贴。
如果确有美国身份员工常驻温哥华或多伦多,城市的全年数额与每日数额(全年数额 ÷ 当年天数)要分栏记录。IRS 每年的通知允许合格个人在新一年数额更高时,选择把新数额用于上一税年,但这是个人申报中的选择,须按通知条件主张,不是公司可以自行回填的报销标准。每日数额也不能与全年数额混用:短期项目按日计算,跨年或非完整年度则要按适用规则分段,并保留计算过程。
每一笔住房计算表至少有:税年、城市、住宿开始与结束日、合格天数、日上限、全年上限、实际房租、可计入附加费用、员工承担额、公司承担额和舍入方式。金额旁边写“公告快照日期”和“待核/已生效”状态。不要只在正文写一个数字而把公式留在员工个人电脑。
三、城市不是地址字符串,而是事实判断
城市公告值适用前要核对实际住宿地址、项目地点、出差路线和公告定义。酒店品牌或预订平台显示的城市名可能与税务区域不同;同一都会区跨越行政边界时,不能凭熟悉的城市简称选参数。保存发票地址、地图或公司项目文件,必要时由顾问确认归类。
跨城项目应逐晚分拆,而不是把整月都放进第一个城市。员工先去西雅图、再去纽约,两段住宿的天数、价格和业务目的要分别记录。若周末返回加拿大,周末住宿是否仍为合格差旅也要依据事实和公司政策判断,不要仅因周一继续工作就自动计入。
四、公司报销与美国个人表格是两条线
公司需要一套可审计的报销政策,美国个人可能还需要另一套申报资料。公司支付费用,不能保证员工个人没有福利;员工个人可以申报某项费用,也不能自动证明公司账上可扣。财务团队交付的是付款、地点、日期、业务目的和雇主承担事实,个人税务顾问再判断应报项目。
如果公司给的是固定住房津贴而不是按实际费用报销,要单列津贴金额、预支日期、员工是否退回余额和是否有合理结算。固定金额不能因为低于某个城市数额就自动免审。相反,实际费用高于公司政策标准时,也不能直接把超额部分从公司账中删除;要区分公司承担、员工承担、应税福利和个人自付。
公司股东兼员工的报销要加强独立性。每次报销附项目负责人批准、商业目的和个人部分声明;董事会或股东决议不能替代发票。若公司账户支付家庭成员住宿,必须识别受益人和关系,不能沿用普通员工政策。
五、长期驻留与个人延长住宿
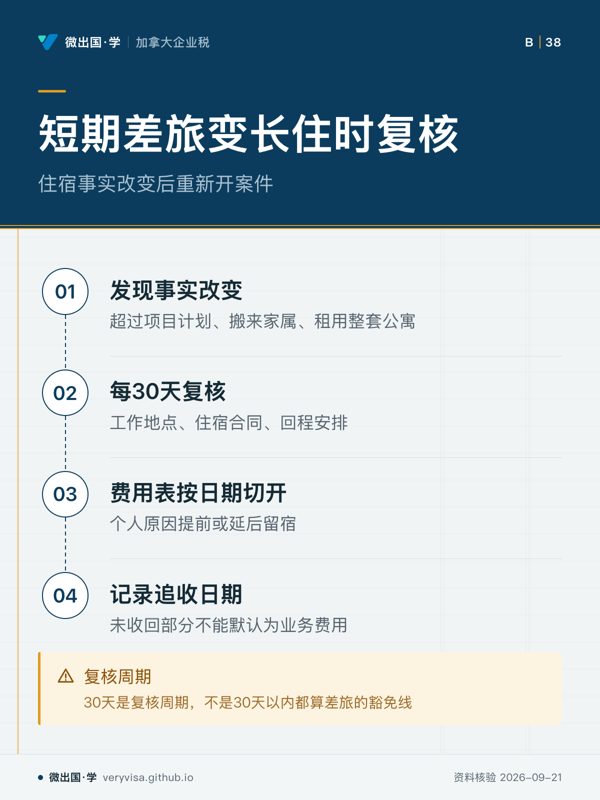
短期差旅变成长住时,要重新开案件。住宿超过项目计划、员工把行李和家属搬来、租用整套公寓、在当地保留私人住所,都会改变事实。公司应在每 30 天复核工作地点、住宿合同、家属情况、回程安排、工资归属和谁承担费用。
员工因个人原因提前或延后留宿,费用表按日期切开。项目取消后继续住宿、周末旅游、朋友来访和房型升级均需个人标记。公司若先垫付,应记录追收日期和已收回金额;未收回的部分不能默认为业务费用。
六、没有凭证时的补救
缺发票时先取得酒店重开件、预订确认、信用卡明细、入住记录和员工书面说明,并标明证据等级。员工说明可以补充事实,不能替代所有原始凭证。系统导出的截图要保存下载日期和查询条件,不能只贴在邮件正文。
年度结账前做三方对账:总账与报销系统对账,报销系统与信用卡对账,住宿日期与工资和项目日历对账。差异表写出原因、负责人和解决日期。不能为了让总账平衡把缺证费用改进“杂项”,那会破坏下一年度复核。
七、补救项目、合理理由与罚款沟通
Streamlined 境外程序的 5% 杂项罚款,按覆盖期间内各年“受罚境外金融资产”年末合计的最高一年计算,不是把所有合规资产都算进去。这条口径提供了一个资料原则:公司整理股东账户时,应按每年、每个账户和每种报告义务列明“应报告、已报告、未报告、受罚范围、证据”。不要把总资产余额直接当作罚款基数。
预审或 VDP 过程不能向股东保证刑事豁免;不同信息表的合理理由和评罚时点也可能不同(例如 IRS 对 3520/3520-A 所附合理理由说明会在评罚前考虑,其他表格可能先评罚再申诉)。公司可以完整记录发现日期、内部调查、顾问委任、资料提交和补件,但对外沟通由专业人士负责。内部纪要不得写“只要参加项目就没事”,而应写“资格、罚款和刑事风险待顾问确认”。
八、2026 年案例与操作清单
案例:加拿大公司让一名常驻温哥华的员工 2026 年夏季去多伦多参与客户项目,员工在项目结束后带家属多住十天,并把酒店早餐和停车一起报销。正确做法是按城市和工作日期拆分,分离早餐、停车和家属费用,记录员工承担部分;超出项目期间的十天单列待核,不从公司费用中自动消失。多伦多的酒店是出差住宿,按公司差旅政策和合理性处理,不套用 IRS 的城市住房数额;只有这名员工本人是美国公民或居民时,他在温哥华的日常住房才可能在其美国申报中用到温哥华的数额,那是个人顾问的判断。
每月操作清单:项目负责人确认工作地点和天数;员工提交逐晚发票;财务拆分房费、税费和私人费用;HR 对照工资地点;第二复核人检查城市、日期和税年;美国身份员工的住房资料另交其个人顾问;年末把报销、总账、信用卡、项目日历和已报税资料相互勾稽。考试口径是“IRS 城市住房数额属于美国个人的外国住房排除、不是公司报销上限,全年与每日数额分开,公司资料不等于个人结论”。实务口径必须加城市事实、证据等级、公司与个人责任边界,以及 2027-01-31 的复核提醒。
延伸阅读
论坛全文:加拿大公司 2026 美国差旅报销:费用扣除、员工福利和凭证
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。