微出国 · 学

知识卡 · 美国子公司发薪:个人扣除上限不是雇主的工资报告上限 · 第 2 / 4 张

路线 › 知识卡 › 美国子公司发薪:个人扣除上限不是雇主的工资报告上限

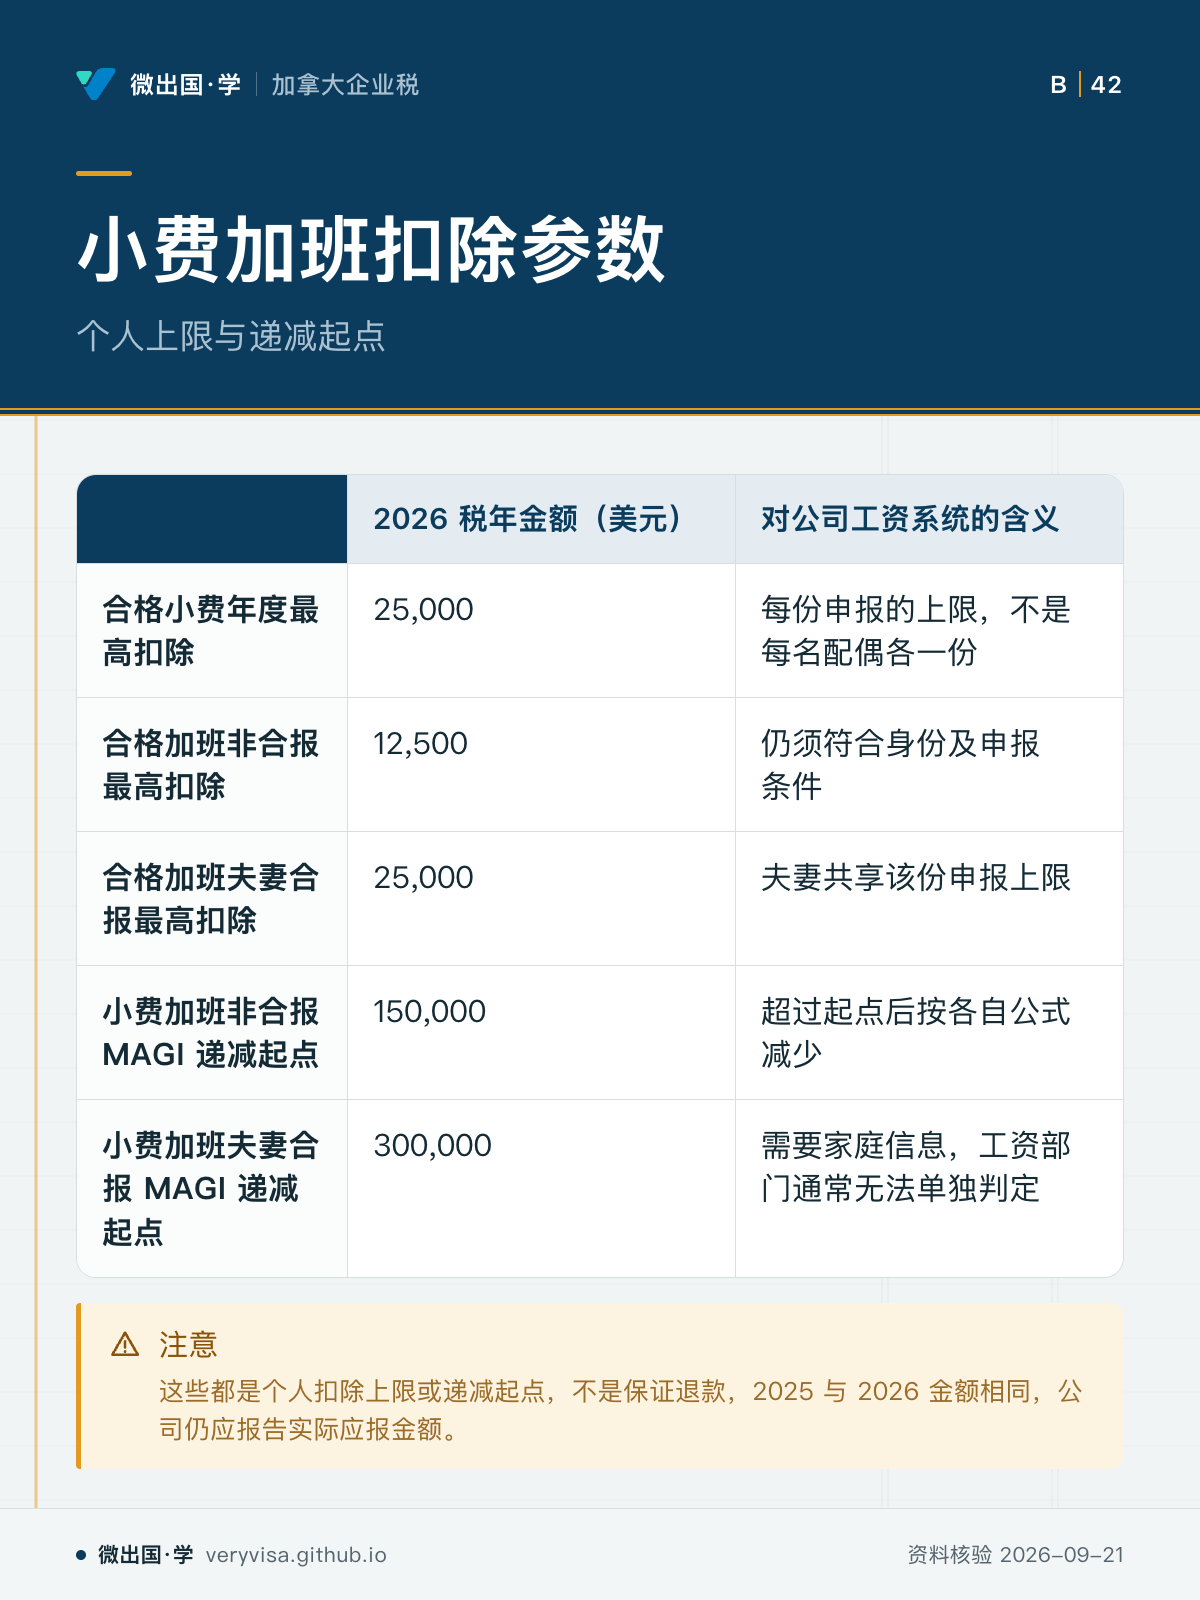
小费加班扣除参数

公司报告实际应报金额,个人扣除另行计算。

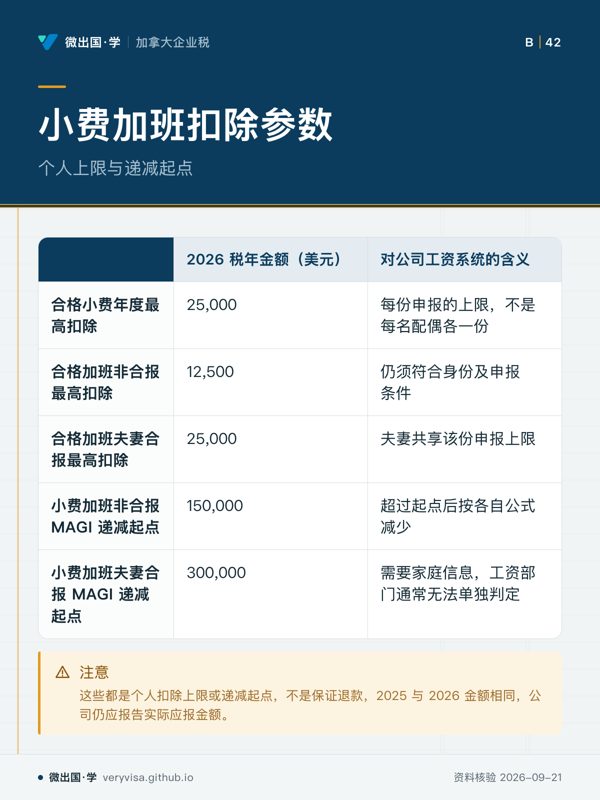
小费加班扣除参数;个人上限与递减起点;2026 税年金额(美元);对公司工资系统的含义;合格小费年度最高扣除;25,000;每份申报的上限,不是每名配偶各一份;合格加班非合报最高扣除;12,500;仍须符合身份及申报条件;合格加班夫妻合报最高扣除;25,000;夫妻共享该份申报上限;小费加班非合报 MAGI 递减起点;150,000;超过起点后按各自公式减少;小费加班夫妻合报 MAGI 递减起点;300,000;需要家庭信息,工资部门通常无法单独判定;注意

个人上限与递减起点

公司报告实际应报金额,个人扣除另行计算。
  • 先看先看含义栏,确认个人参数不等于工资系统口径。
  • 易漏最终额度可能因其他收入或配偶收入下降,需看个人申报条件。
  • 下一步去讲解,带个人收入和申报身份问题找持牌专业人士。

卡上每个字都出自本页正文(资料核验 2026-09-21)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。
「美国子公司发薪:个人扣除上限不是雇主的工资报告上限」的其他卡