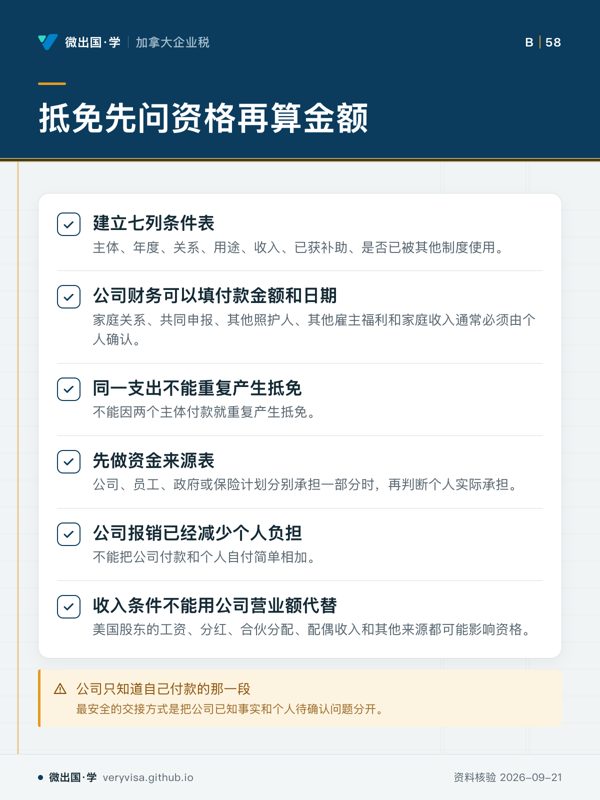
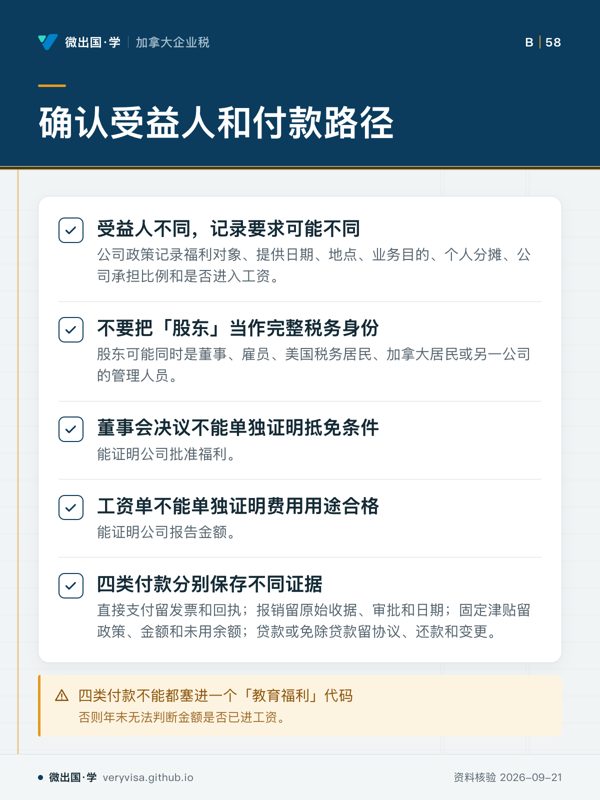
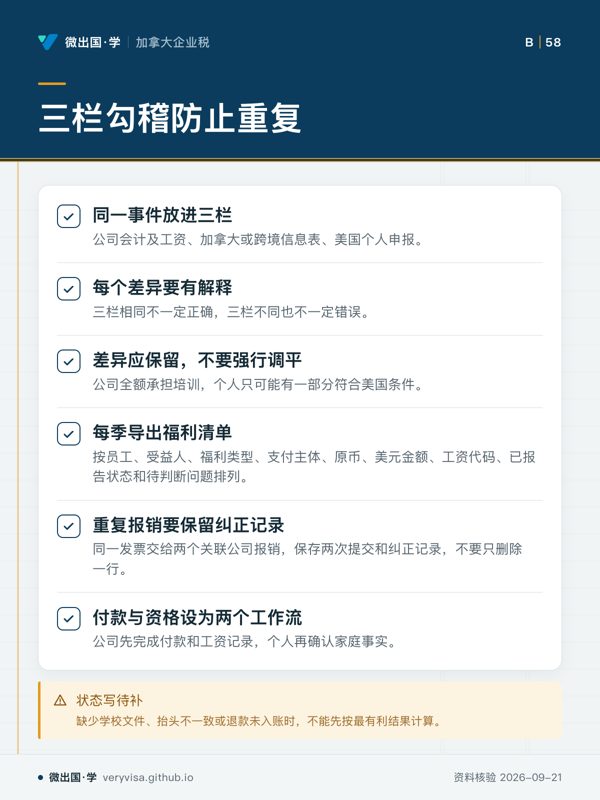
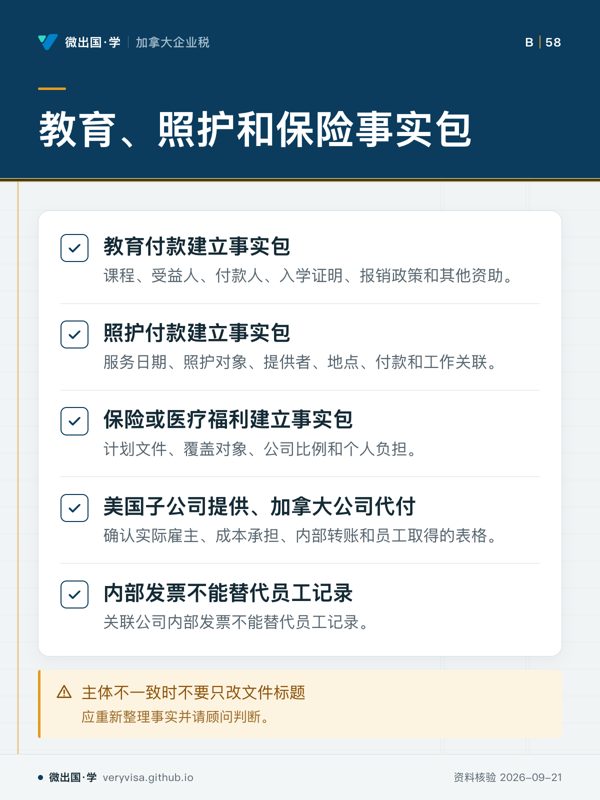
资格、资金来源和实际承担要分开判断。 先看先从七列条件表看资格,再处理付款金额。易漏退款和取消也要与原付款关联,公司不替个人填写未知总收入。下一步去练习,按资金来源判断个人实际承担。 回正文读这一节 下载原图 PNG 全部知识卡 ← 确认受益人和付款路径三栏勾稽防止重复 → 卡上每个字都出自本页正文(资料核验 2026-09-21)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。