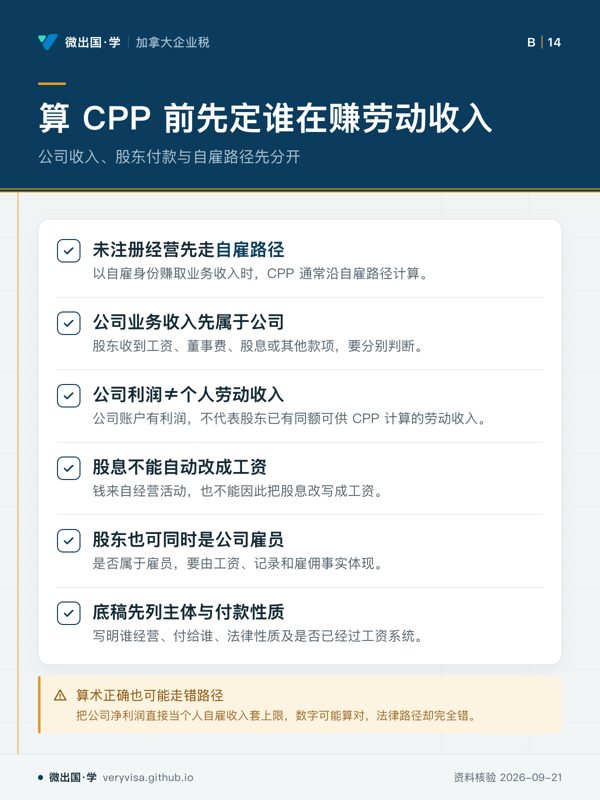
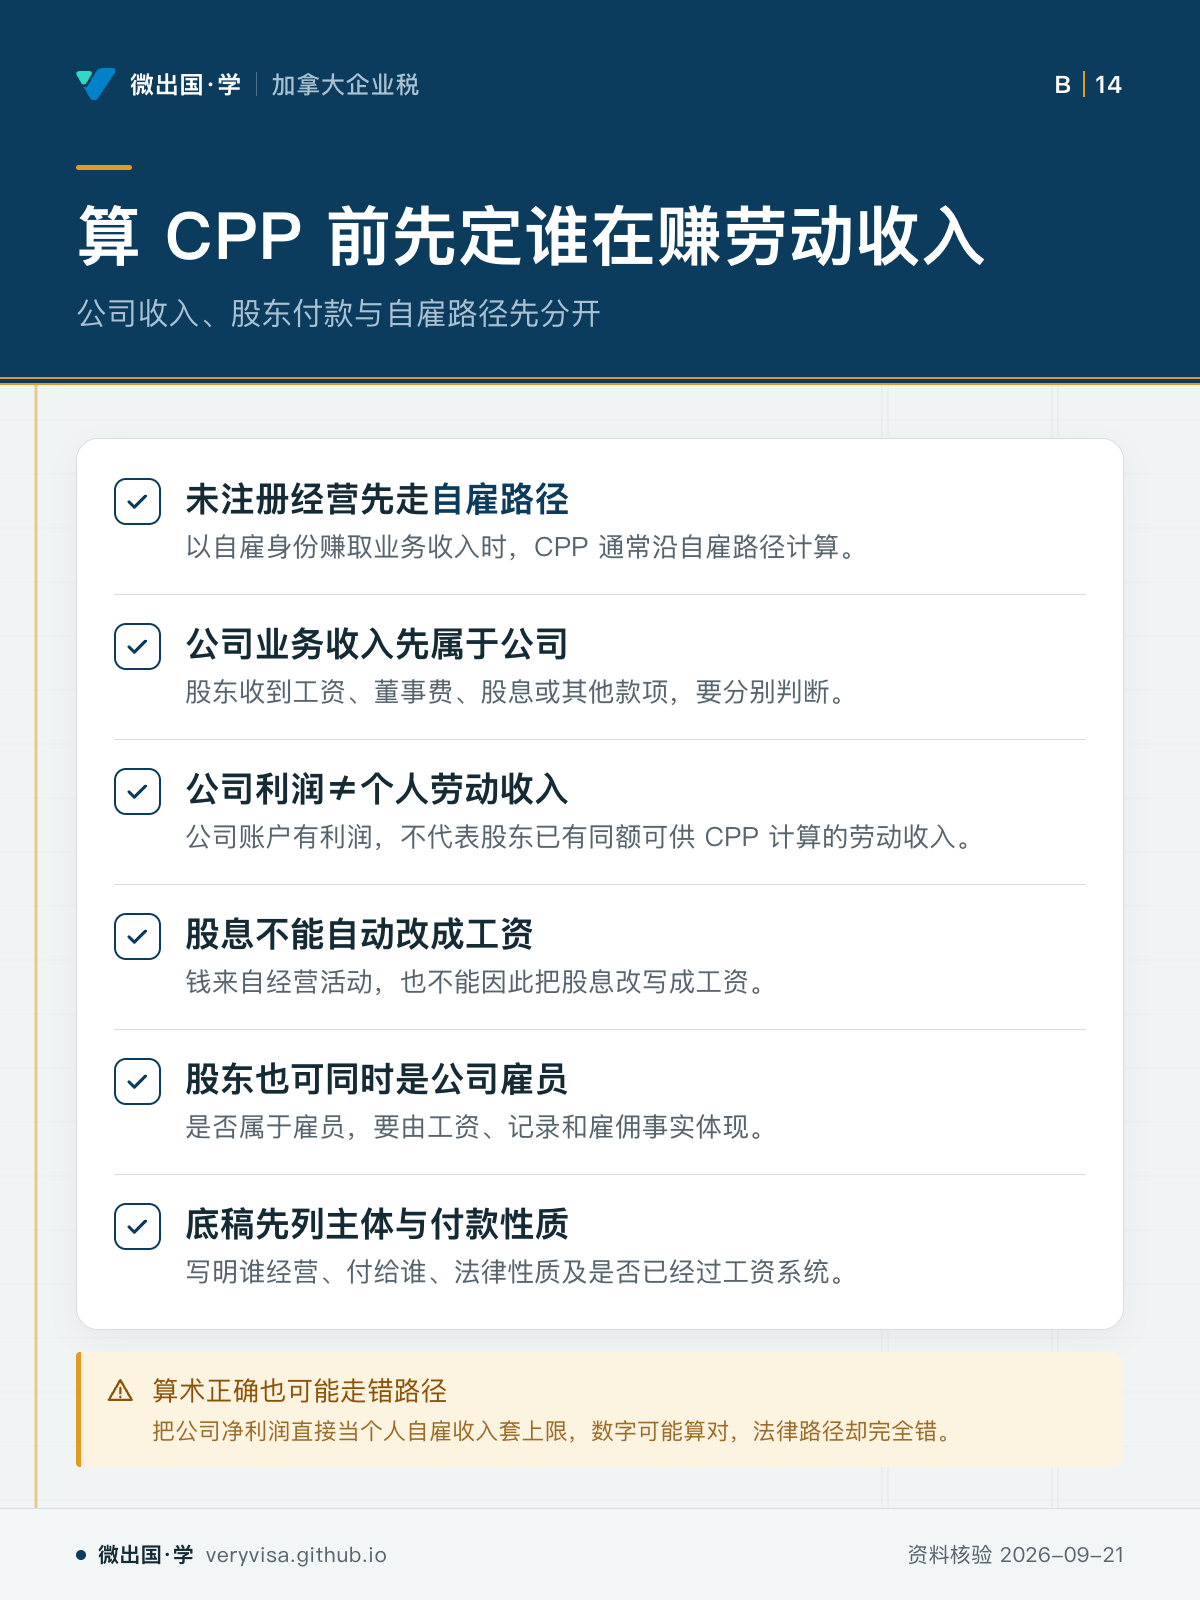
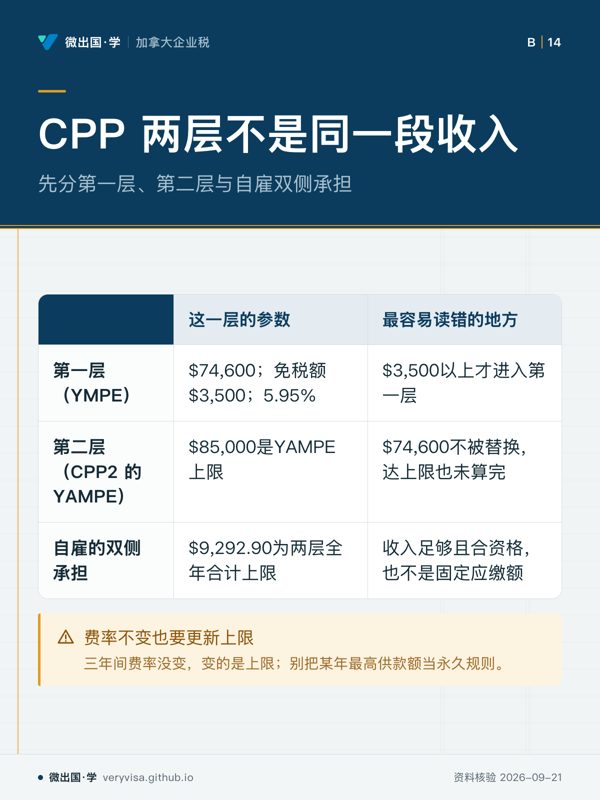
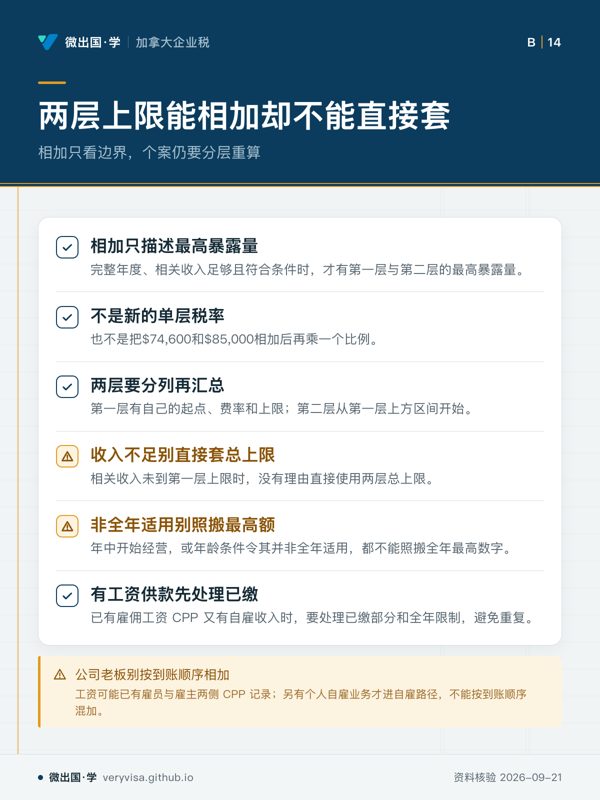
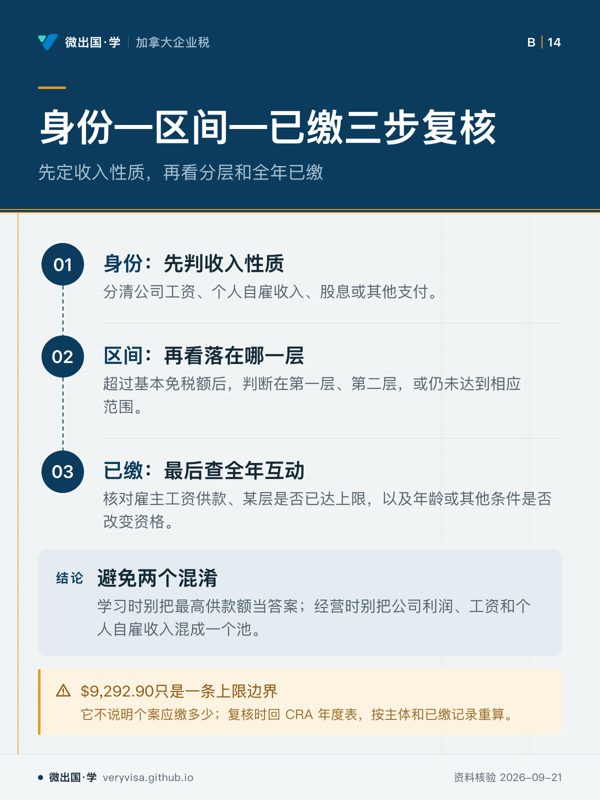
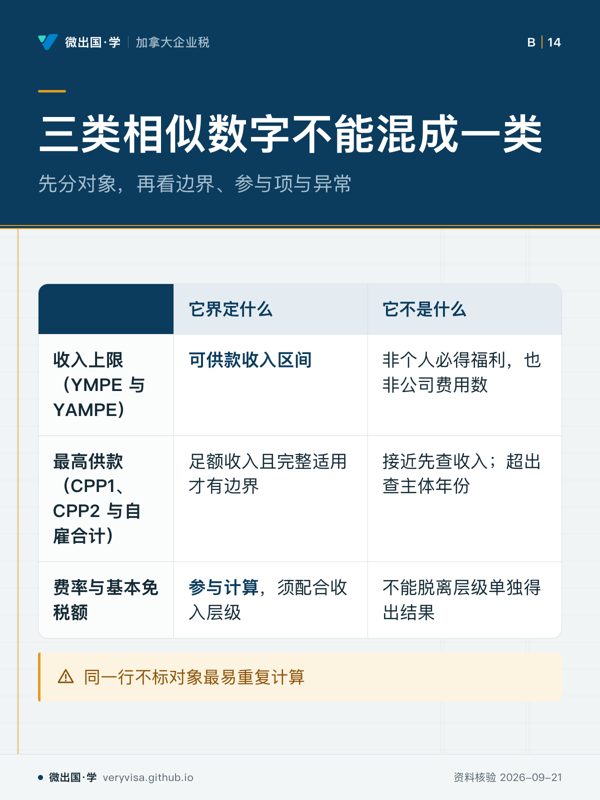
公司收入、股东付款与自雇路径先分开 先分公司收入与个人劳动收入,再算 CPP 先看阅读时先追资金和文件证据的去向,不要看到经营现金就先算供款。易漏实际是未注册自雇却只按股东分红处理,会漏掉自雇供款判断。下一步去练习:拿一张付款凭证,写出收款方与款项依据。 回正文读这一节 下载原图 PNG 全部知识卡 ← CCA 不按付款日直接扣CPP 两层不是同一段收入 → 卡上每个字都出自本页正文(资料核验 2026-09-21)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。