微出国 · 学
路线 › 知识卡
知识卡:不看正文也能拿到核心内容
全站 30 张知识卡,按页面分组。一张卡只画正文里的一段——一个判断、一条算法、一份清单;卡上每个字都能在对应页面的正文里找到(资料核验 2026-09-20)。
境外赠与与继承:加拿大在哪一端征、哪一端管
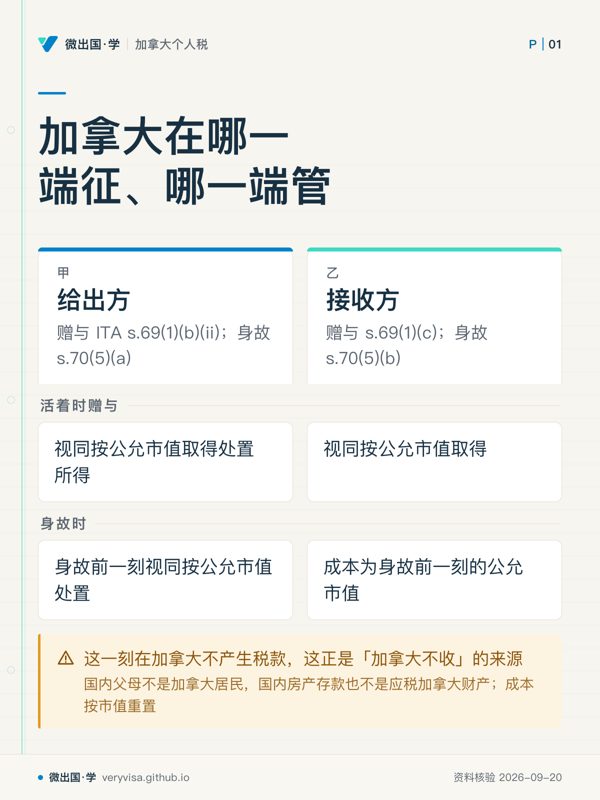
- 先看先读两列再横看两行:同一次转移,在两端承担的税务作用不同。
- 易漏图中前提只对应国内父母及国内房子、存款;换成应税加拿大财产要另判。
- 下一步去练习分别判断给出方与接收方,再带资产所在地找持牌专业人士。
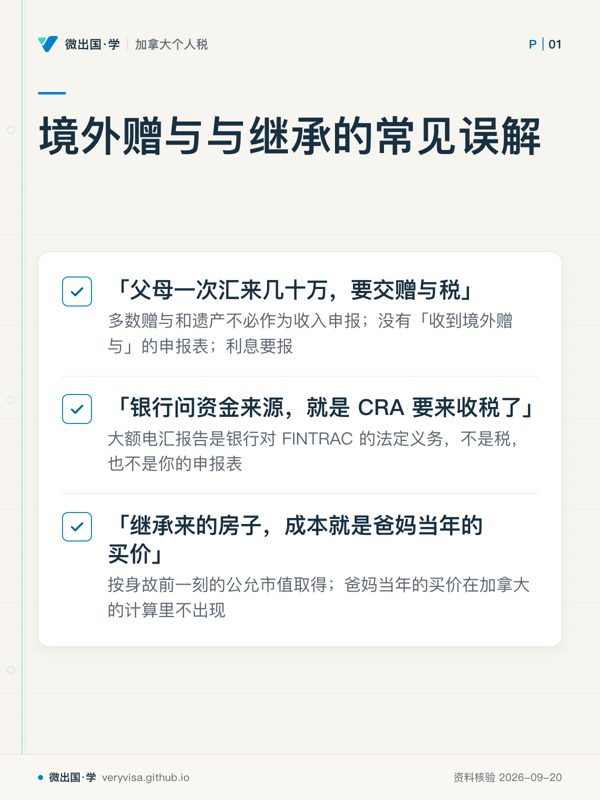
- 先看先区分收到款项、银行报告和房屋成本,这三件事走的是不同判断。
- 易漏资金来源审查与税务申报是两件事;房屋成本也不是沿用父母历史买价。
- 下一步去知识卡核对后续申报,再带资金来源和成本资料找持牌专业人士。
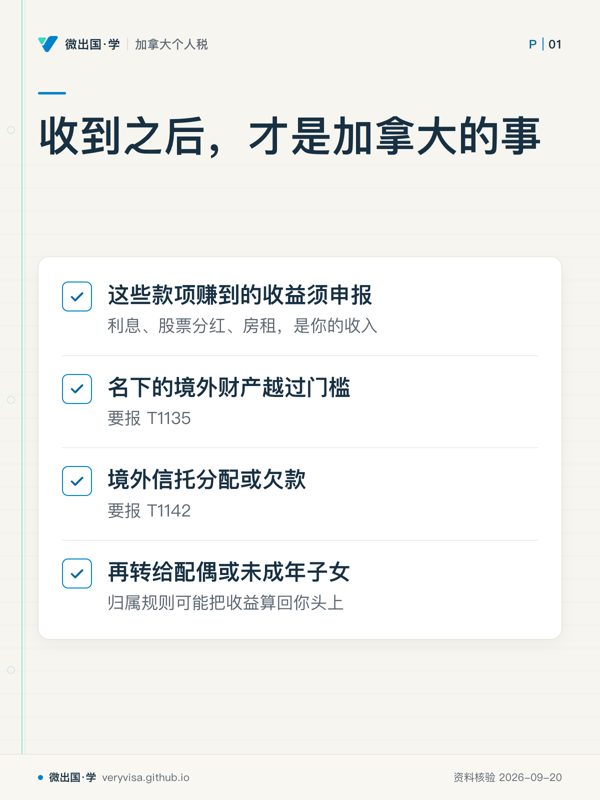
- 先看先看四类后续事件:收益、境外财产、信托、家庭再转。
- 易漏境外遗产在管理期间的分配不用报 T1142;遗产管理完变成持续存在的境外遗嘱信托之后才另看。
- 下一步去练习把每项事件对应到申报动作,疑难信托安排找持牌专业人士。
税务居民判定:三层联系与那条不存在的「六项门槛」
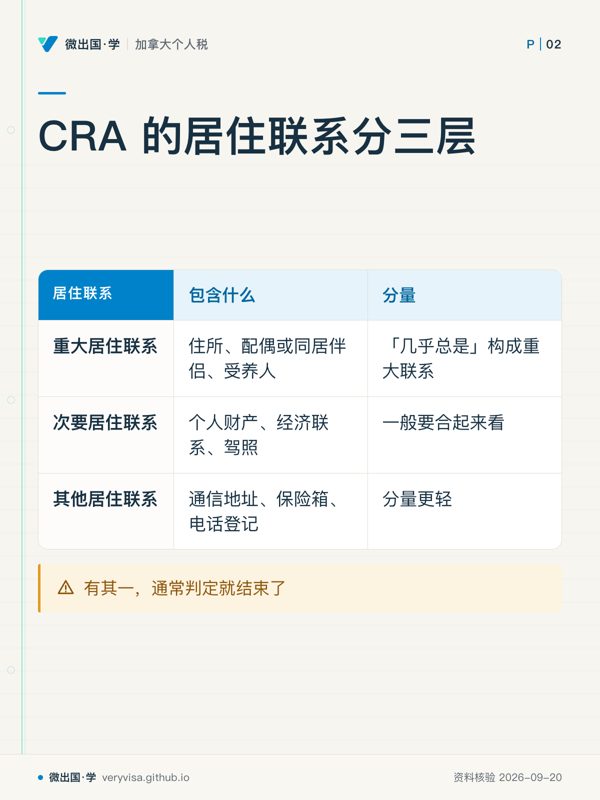
- 先看先看第一行:核心家庭或住所线索出现时,判断往往很快收束。
- 易漏第二层不是计数游戏,单独一项足以定性的情形并不寻常。
- 下一步去练习把自己的事实分别放进三层,再带边界事实找持牌专业人士。
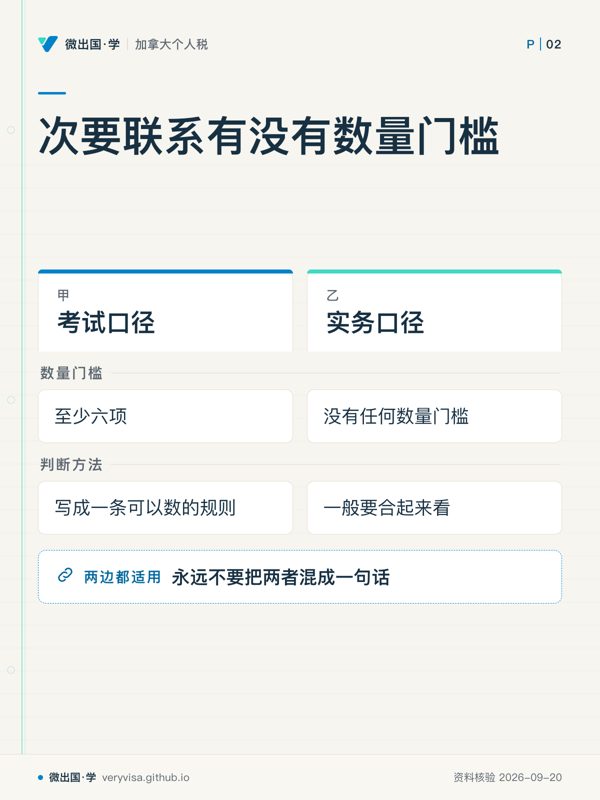
- 先看先看两栏是否在数项目:左边设门槛,右边看组合权重。
- 易漏数量法两头都会错:五项强联系如本地工作、省医保、驾照会被放走;六项弱联系如信用卡、邮箱、报刊订阅反而会被判成居民。
- 下一步去模考判断题目到底考哪一版,再用讲解核对实际判断方法。
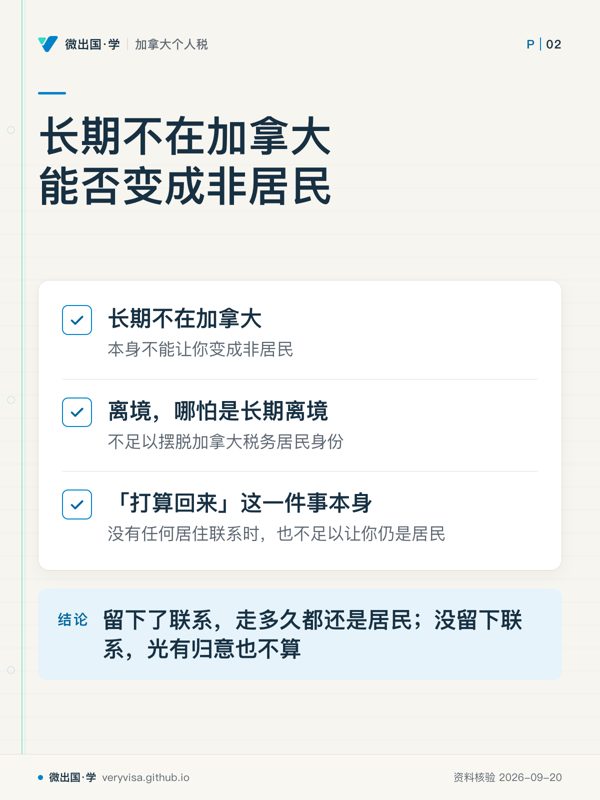
- 先看先盯两个方向:离开多久与有没有回来的打算,都不能单独定性。
- 易漏真正要一起核对的是是否还留有住所、家庭及其他居住事实。
- 下一步去练习按居住联系整理事实,再带跨境安排找持牌专业人士。
协定加比规则:四级台阶有先后,不是综合考虑
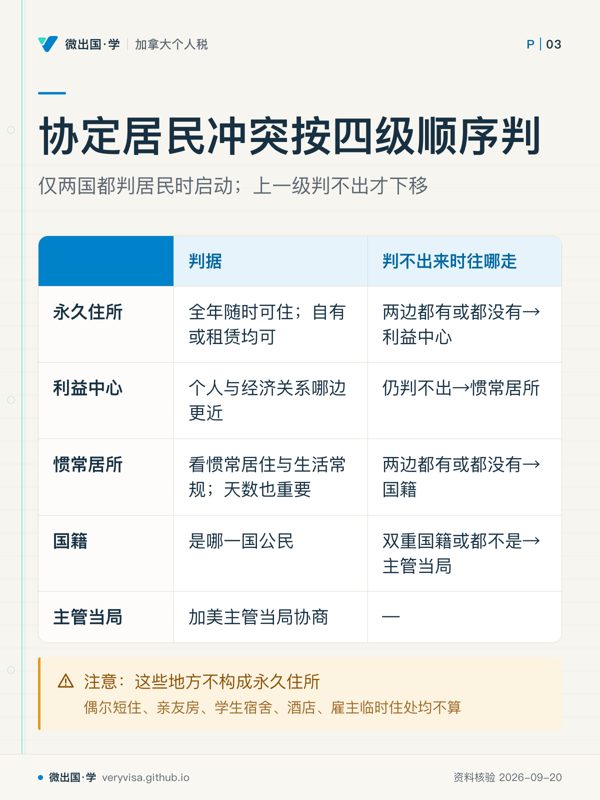
- 先看先看每一行右栏的箭头:它决定是否继续。
- 易漏配偶在协定第二层只是一项关系因素,不等同加拿大国内法的主要联系。
- 下一步去练习;问持牌专业人士:哪一层首次足以定案?
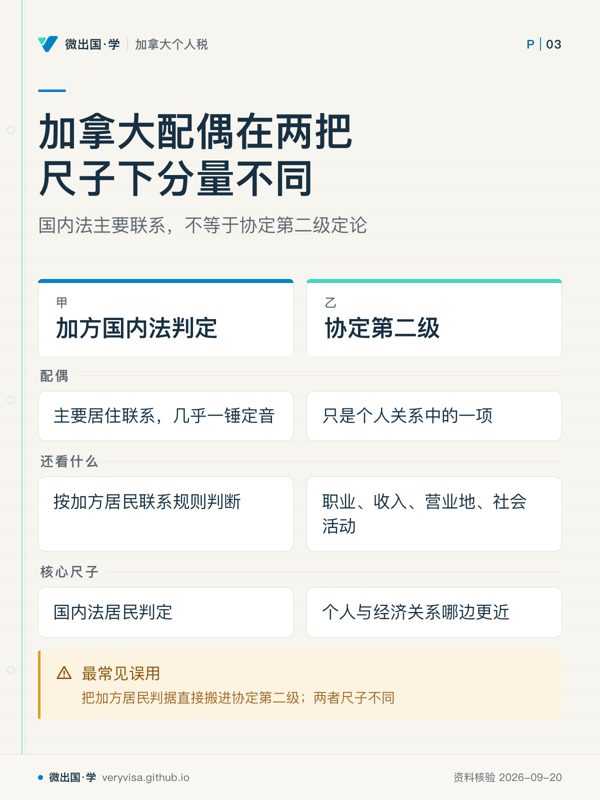
- 先看先分清是在判加拿大居民,还是在做协定 tie-breaker。
- 易漏婚姻关系在协定里不是单独终结条件,必须放回整体联系中。
- 下一步去「练习」做同事实双尺对照;边界案带生活与经济联系证据咨询专业人士。
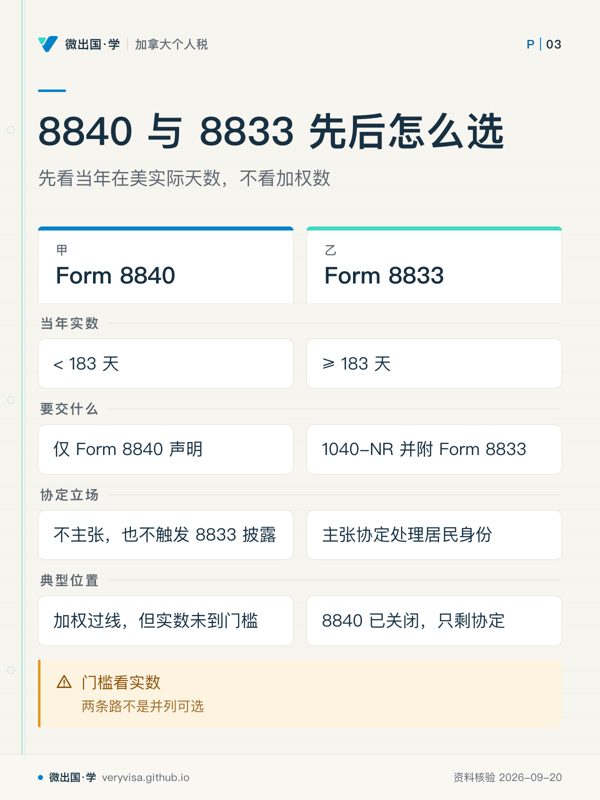
- 先看第一眼只看今年真实在美天数,先定哪扇门还开着。
- 易漏协定不免FBAR、8938、5471、3520;绿卡持有人主张协定还可能危及移民法身份。
- 下一步去「讲解」核两条路径;绿卡或多表申报个案带身份与账户资料找专业人士。
TFSA 与 RESP 会不会触发 3520:先分类,再判外国
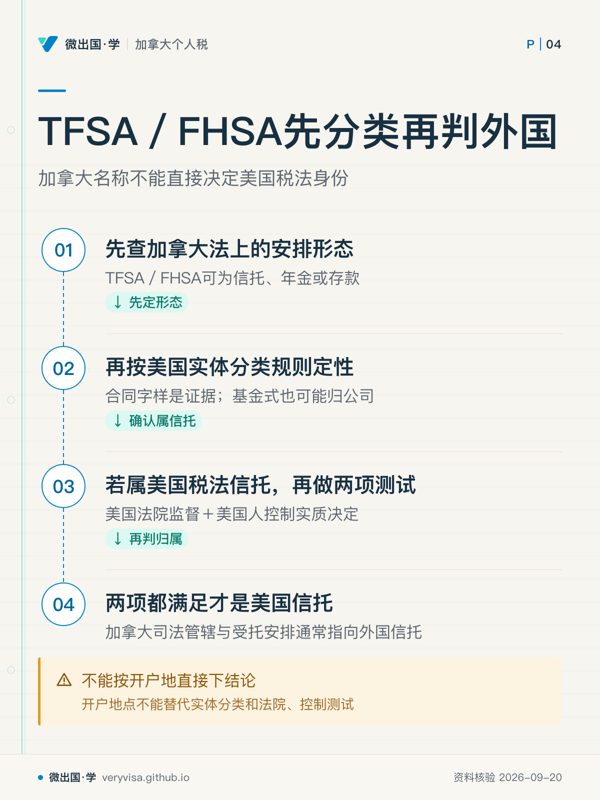
- 先看先看合同和法律形态,再决定美国税法把它当什么。
- 易漏开户在加拿大只是事实之一,不能替代美国实体定性与信托测试。
- 下一步去「讲义」核合同关键词;边界结构带开户文件找跨境税务专业人士。
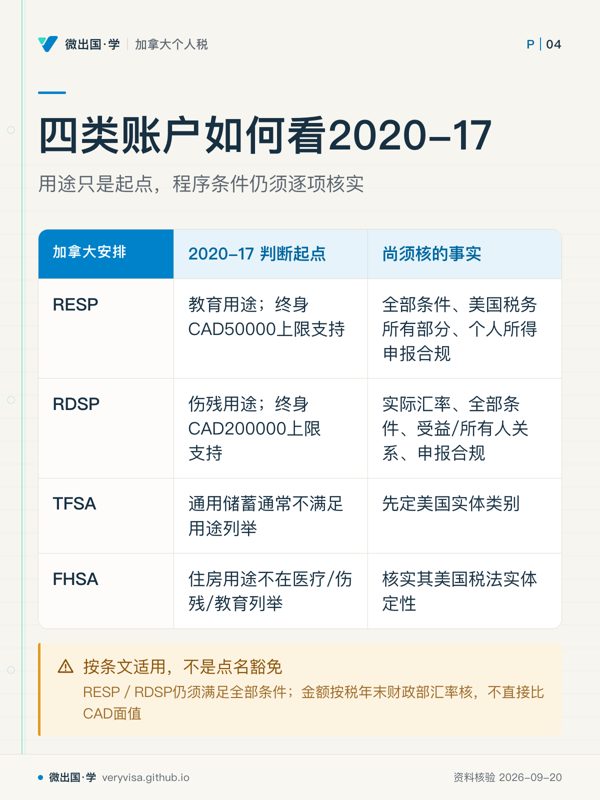
- 先看先看账户用途能否落入程序列举,再核附加条件。
- 易漏加元名义上限不是直接答案;换算口径会影响是否满足金额条件。
- 下一步去「知识卡」逐项核条件;带账户条款与年末数据咨询跨境税务专业人士。
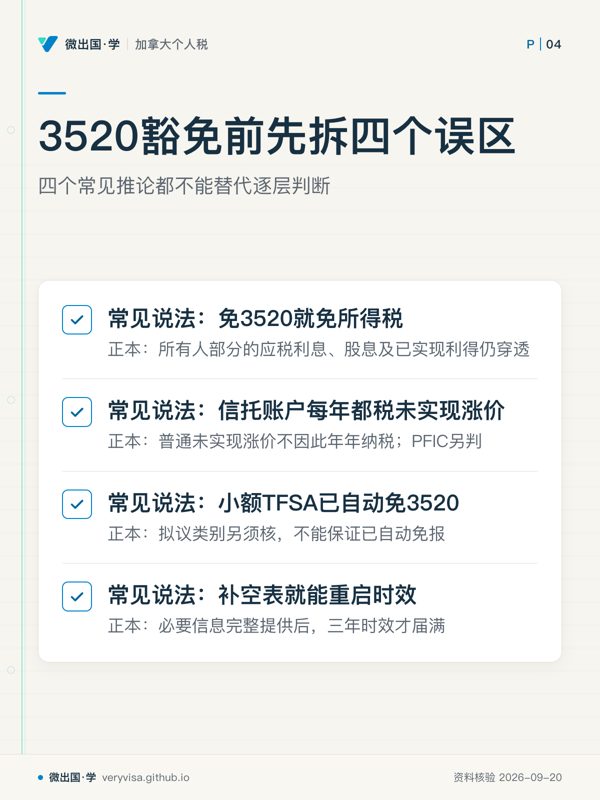
- 先看逐条检查“因为A,所以B”的跳步是否成立。
- 易漏程序性申报处理与个人所得项目是两条线,不能互相替代。
- 下一步去讲义;问持牌专业人士:美法下属何类、谁是税务所有人?
入境那一刀:成本重置到入境日市值,证据要自己留
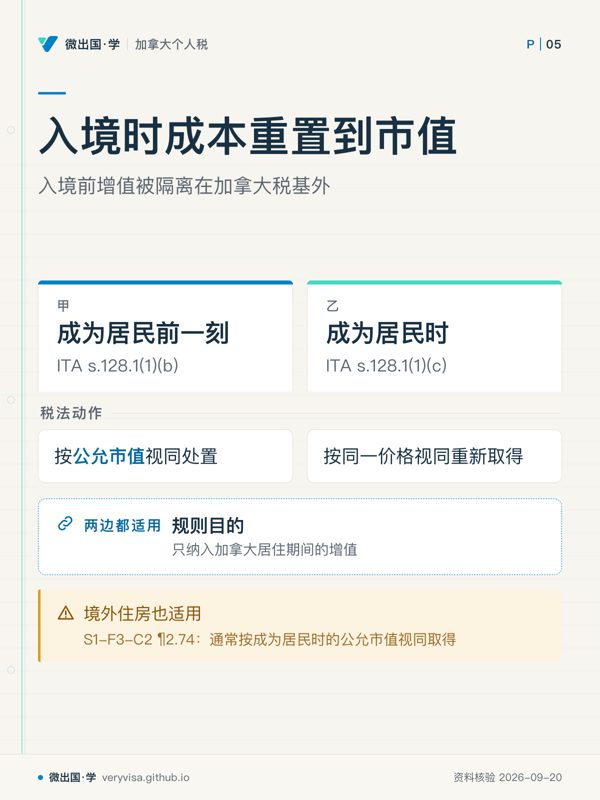
- 先看先分清切点两侧的法律动作,别把国内原始买价带进来。
- 易漏应税加拿大财产等几类例外,不走这条一般规则。
- 下一步去讲解核对离境时如何切分,再把入境估值依据长期留存。
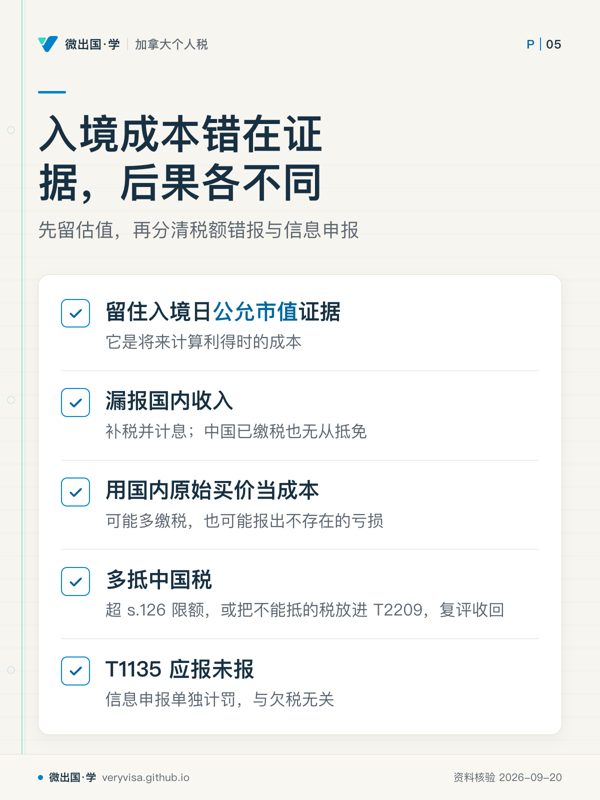
- 先看先看每种错法最终落到哪一种调整或罚则。
- 易漏多年以后,最难补的往往是当日估值依据,不是买房发票。
- 下一步去练习按四种错法逐项自查;边界税额问题带底稿问持牌税务专业人士。
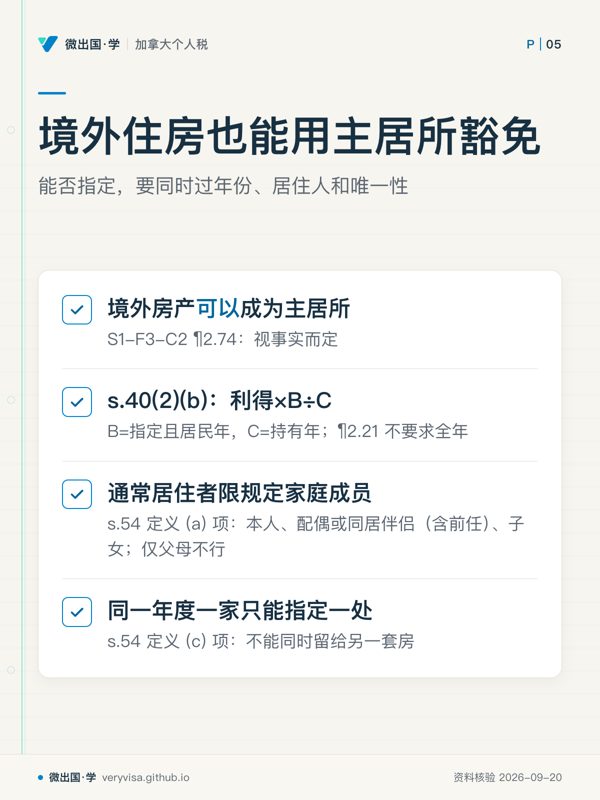
- 先看先判断这套房哪些年度有资格,再决定是否值得拿来指定。
- 易漏入境视同重新取得;取得年“加一年”按条文似可用,但无 CRA 逐字说明,个案回原文。
- 下一步去知识卡把两套房逐年增值并排,再决定各年分配。
加拿大人的美国遗产税:判的是住所地,缴不缴看占比
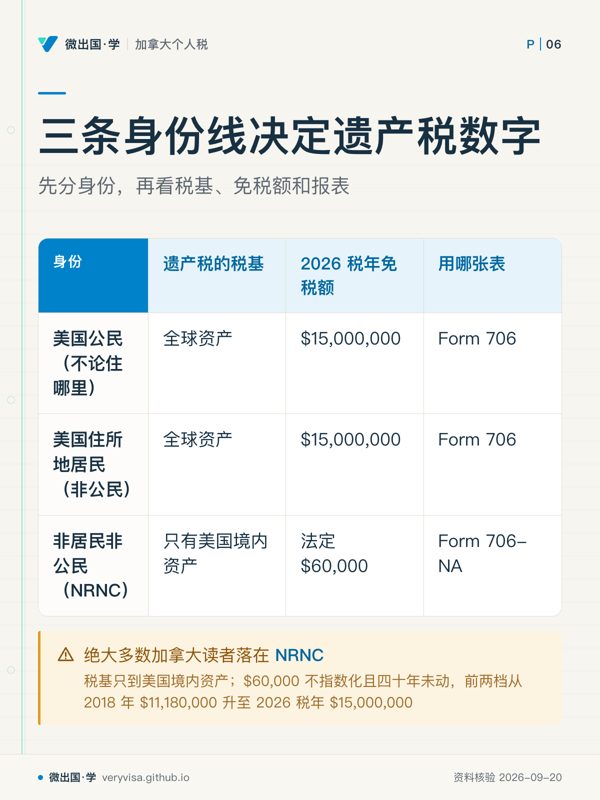
- 先看先找到自己的身份行,再横向读适用范围与申报工具。
- 易漏遗产税身份另有判据,不能拿所得税居民测试直接替代。
- 下一步去讲义先确认自己属于哪一行,再据此判断申报表格。
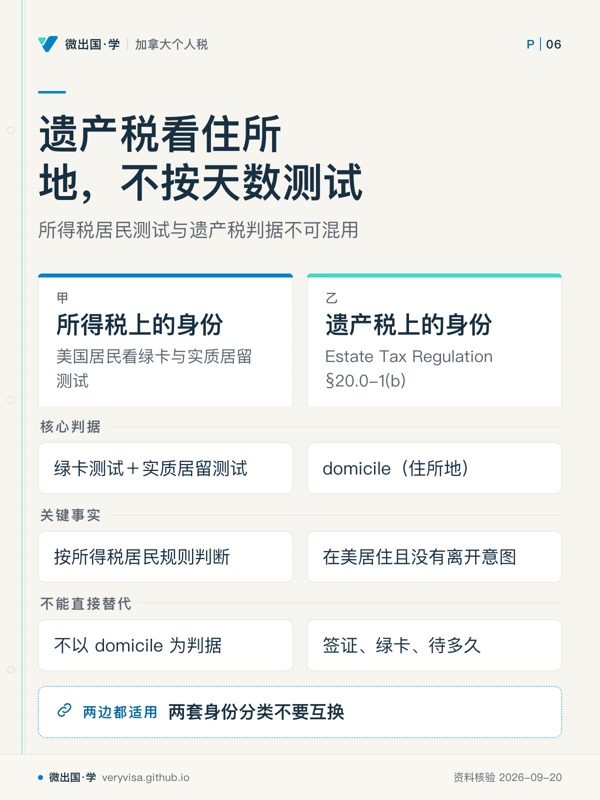
- 先看先把“居民”放回各自税制里,不要看到同一个词就套同一标准。
- 易漏一个人的所得税结论,不能单独推出遗产税结论。
- 下一步去讲解整理长期居住意图的事实;边界情况带签证与居住安排问持牌专业人士。
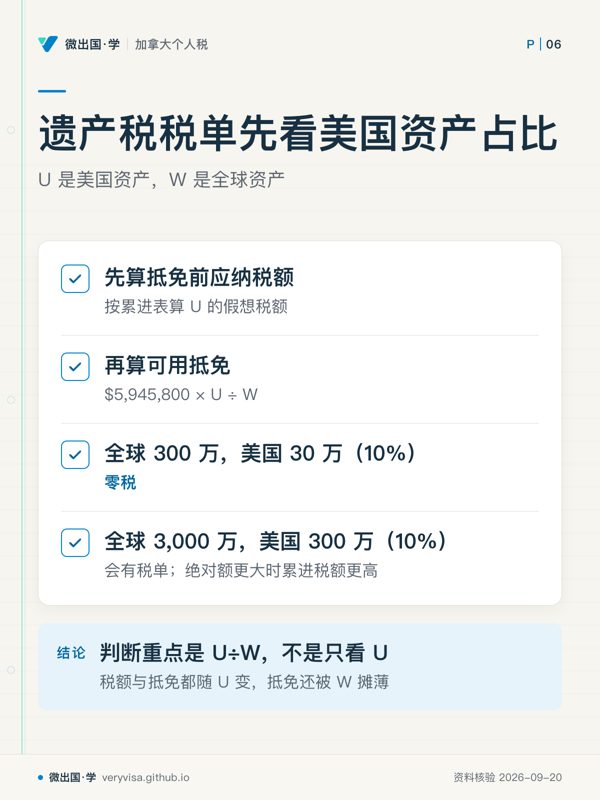
- 先看先走完税额与抵免两步,再看两组同占比案例为何分叉。
- 易漏不要把这条判据误读成“占比相同,税就相同”。
- 下一步去练习按正本两组数据重算;复杂资产归类带清单问持牌跨境税务专业人士。
家庭内部转移的归属规则:给谁、怎么给、归不归
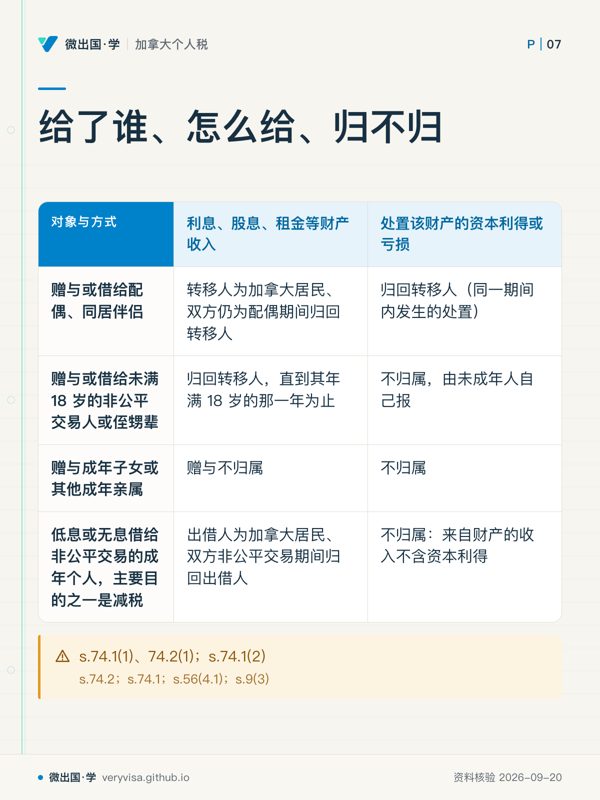
- 先看先找两栏答案不同的行,它们最能暴露归属边界。
- 易漏配偶这一行还受居住身份和关系存续期间限制;成年亲属要先分清是赠与还是借款。
- 下一步去练习,按对象、方式和收入类型逐笔判断由谁申报。
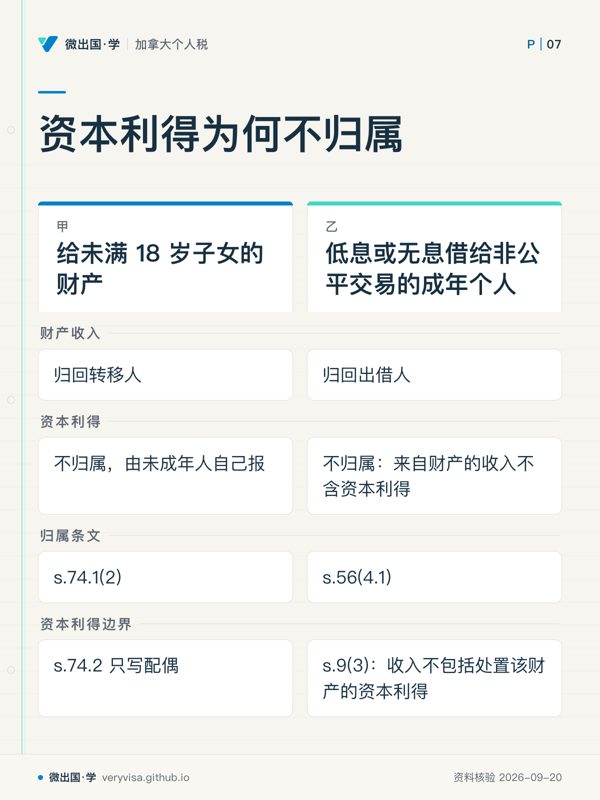
- 先看先横看资本利得边界一行,左右两边不归属的原因不同。
- 易漏未满 18 岁一栏讲的是给子女的财产;成年人一栏讲的是非公平交易贷款,别把条文互换。
- 下一步去讲解,带着「为什么卖出后不归属」逐条核对条文结构。
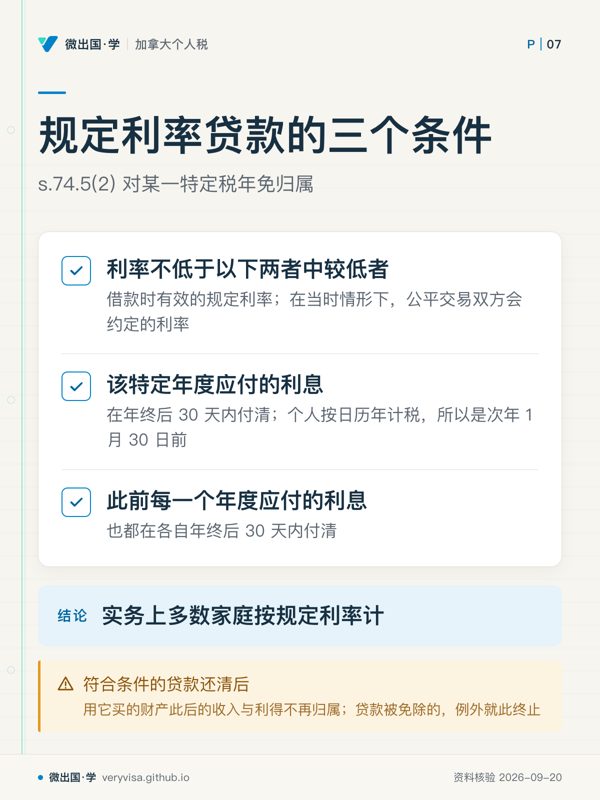
- 先看先看第三条,它会回头检查以前每个年度的付息是否按时。
- 易漏一票否决:只要有一年迟付,哪怕只晚几天,这一年和以后所有年份的收入都重新归回出借人;IT-511R 已归档。
- 下一步去练习,按日历年核对付款记录和截止日。
非居民预提税:两条互不相通的轨,和 2026 年租客那条例外
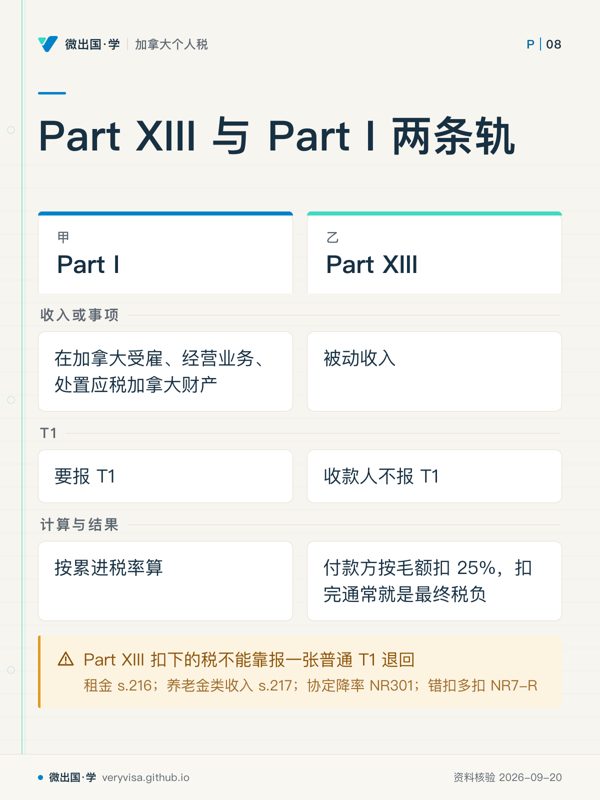
- 先看先按收入性质分轨,再看谁负责申报或扣缴。
- 易漏最容易错在把两套机制混用;退款或降率要走各自法定入口,不能拿另一条轨的普通申报替代。
- 下一步去路线,带着收入类型和现有表格确认入口。
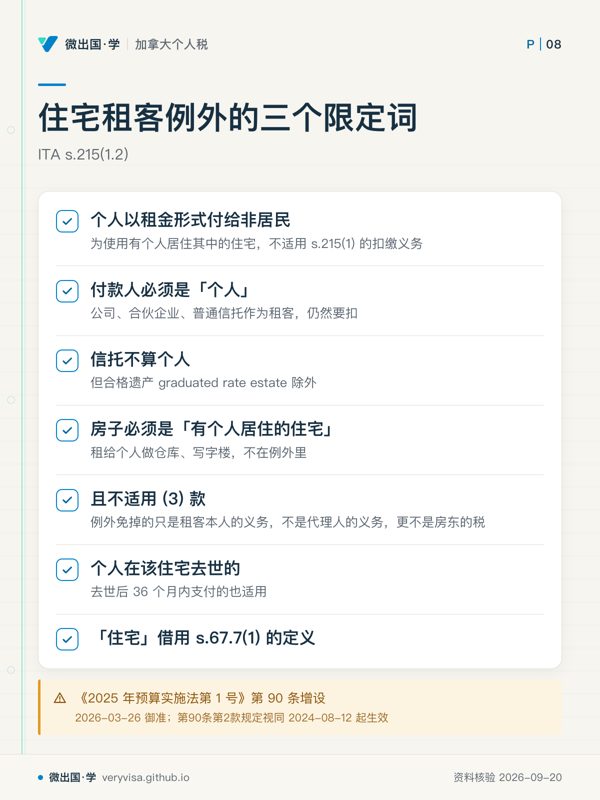
- 先看先看三个限定词:付款人、住宅用途、收租方式,三者都影响扣缴责任。
- 易漏去世后的付款另有时间范围;「住宅」采用 s.67.7(1) 的定义,不要只按房屋名称判断。
- 下一步去讲解,逐项核对付款人身份、实际用途和收租安排。
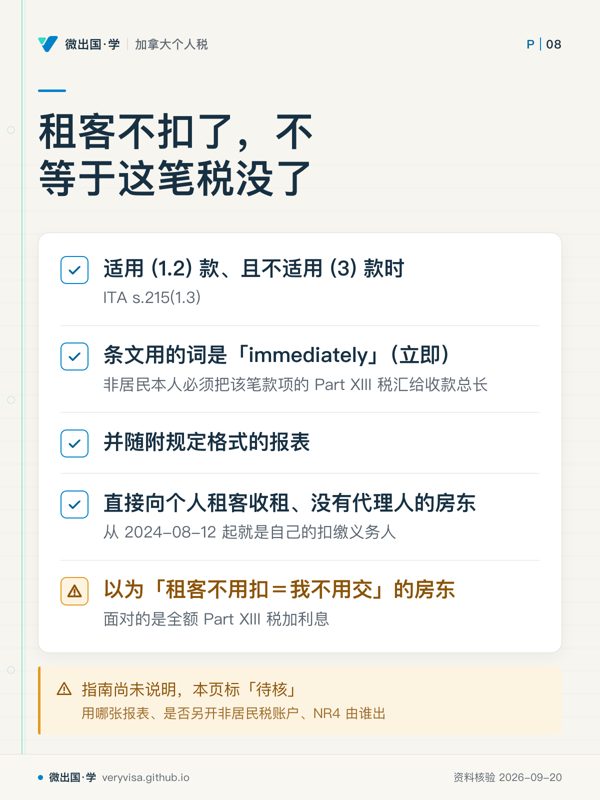
- 先看先看「立即」:租客不再扣缴后,汇缴责任直接落到非居民本人。
- 易漏待核:2026-09-13 的 T4144、T4061 未说明住宅租客例外;报表、非居民税账户、NR4 由谁出仍待核。
- 下一步去讲解,带着报表、账户和 NR4 三个问题找持牌专业人士。
RESP 的三笔政府补助:结转有铁律,窗口错过不可逆
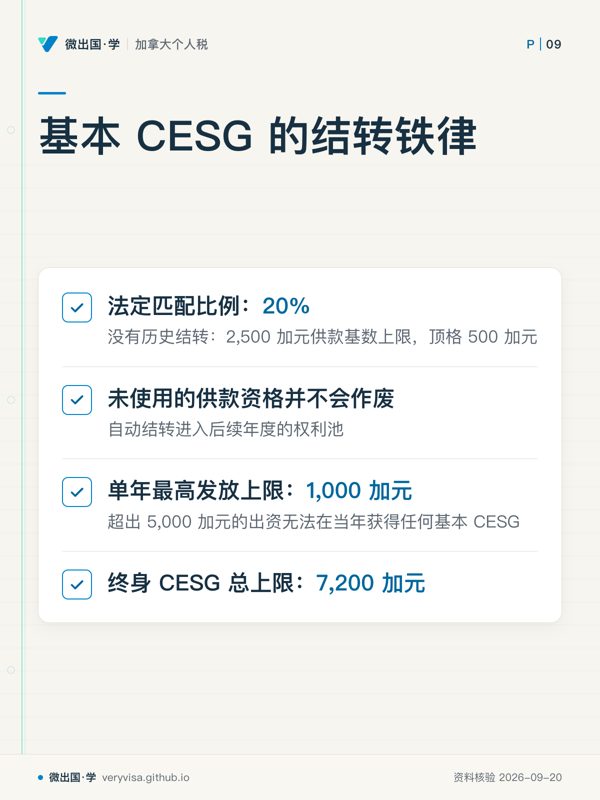
- 先看先盯单年最高值,它决定历史余额能补多快。
- 易漏可结转不等于可一次领完;补领年度还受单年限制。
- 下一步去练习,比较不同供款节奏下的补领结果。
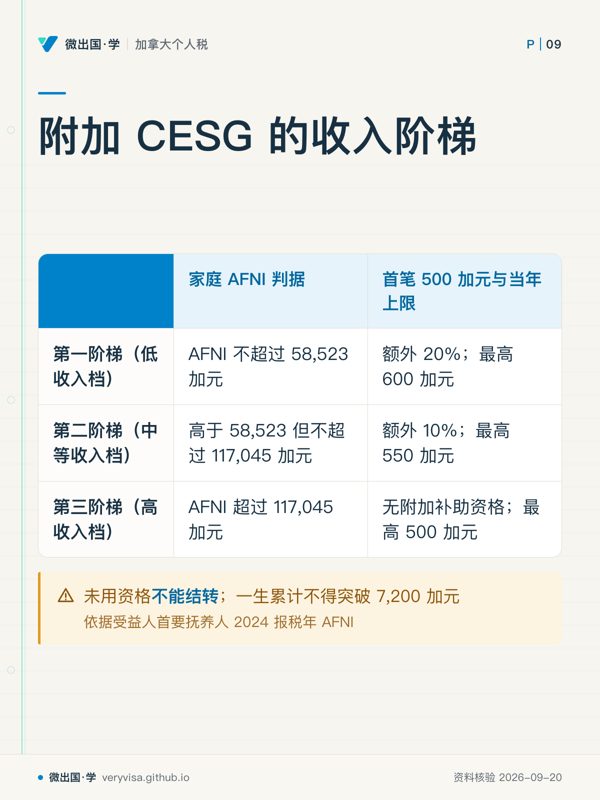
- 先看先横看收入落在哪一档,再看首笔供款增加多少补助。
- 易漏判断时用的是更早报税年的家庭口径;没用掉的附加资格不会往后滚。
- 下一步去练习,用跨档收入测试表格判断。
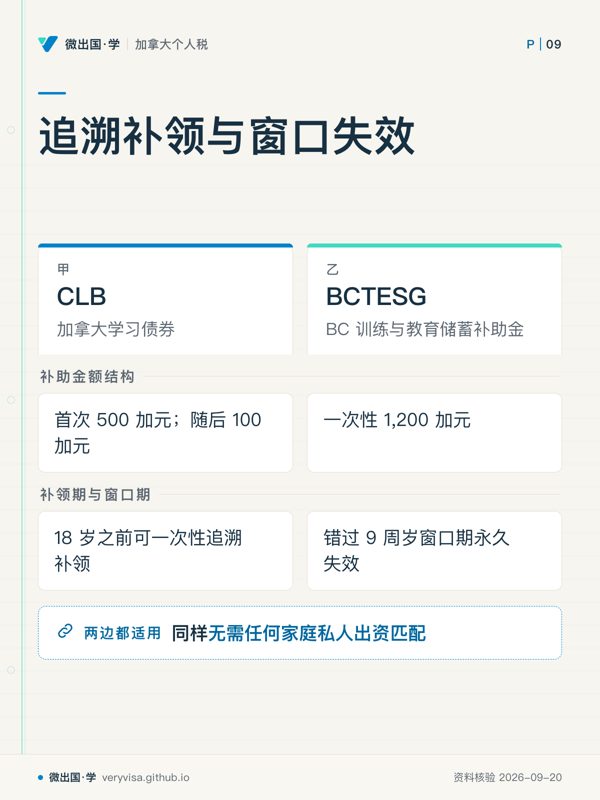
- 先看先看最后一行:两种补助真正拉开差距的是补救空间。
- 易漏图外还要看资格:CLB 有收入门槛,BCTESG 还要求 BC 省合法常住居民。
- 下一步去练习,把开户时间和孩子年龄带入判断。
跨境身后事:基础提升两地同一个数,RRSP 是那个例外
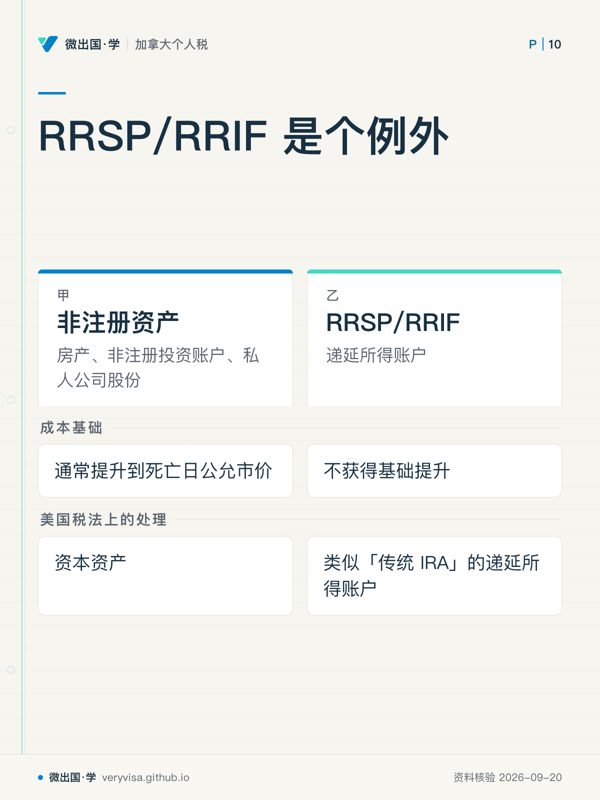
- 先看先看右栏,例外不在申报,而在死亡后的成本处理。
- 易漏最容易漏的是把「人没了,账户资产就重新计算成本了」套到 RRSP 上。
- 下一步去讲解,继续追 IRD 在提取时如何计税。
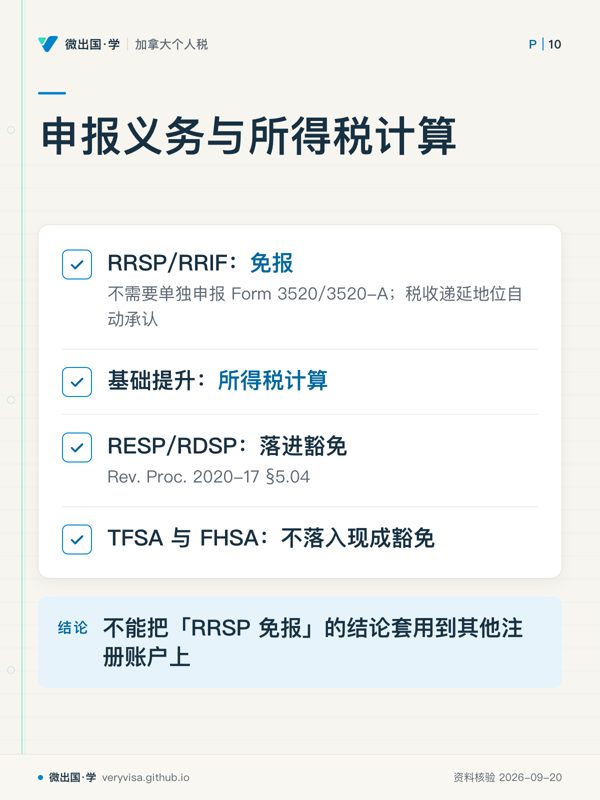
- 先看先把前两项分开:一个问要不要报,一个问税怎么算。
- 易漏四类其他注册账户的 3520 定性不一致,尤其 TFSA、FHSA 没有现成豁免。
- 下一步去讲义,逐个账户核对申报结论。
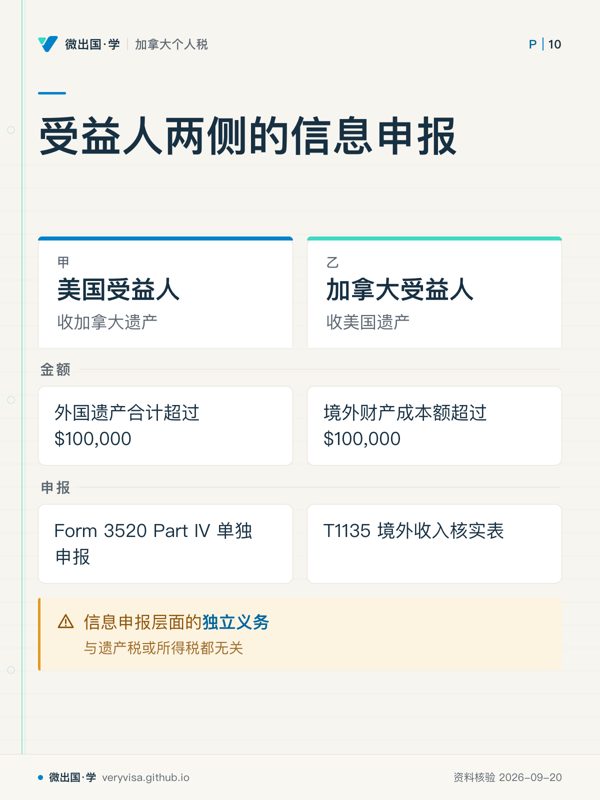
- 先看先看两栏的金额口径:一边是收到遗产,一边是持有境外财产。
- 易漏美国一侧超过 $5,000 的单笔还要逐笔列明;不申报罚则是 5%/月、封顶 25%。
- 下一步去练习,分别判断该看 Form 3520 还是 T1135。