核实日期:2026-09-04|适用表格:《不动产出租情况表》Form T776 – Statement of Real Estate Rentals,总收入落 Line 12599、净收入落 Line 12600|复核周期:本页含短租不合规费用比例与 BC 省税率两类会变的规则,180 天复核一次(下次 2027-01-31)。
这一章解决的问题很具体:手上有一套(或几套)出租物业,2026 税年该怎么在 T776 上把租金收入、费用、折旧填对,尤其是三个最容易出错的地方——当期费用和资本支出分不清、CCA 多扣了造出一笔本不该有的亏损、卖房那天该算的两笔账(折旧收回与资本利得)混成了一笔账。读完这一页,你应该能做到三件事:判断一笔装修支出该当年全扣还是分年折旧;知道自己这一年最多能申报多少 CCA 而不会被税局调整;卖出物业时,把折旧收回和资本利得分开算清楚,并且知道 BC 省的投机空置税跟这些联邦规则是两回事。
一、制度设计与底层逻辑:为什么出租收入不能像营业收入那样自由计提折旧
出租收入在《所得税法》里归为「财产所得」(income from property),不是「营业所得」(income from business)——这个分类看似技术性,实际决定了整章规则的走向。营业所得允许经营者用各种手段(包括激进计提折旧)主动管理当期应税所得,因为经营本身承担着更大的市场风险,立法者给了更大的操作空间;财产所得的定性是「被动持有资产产生的回报」,风险结构不同,税局对它的容忍度也更窄。这条底层逻辑直接落到三条具体规则上:
第一,当期费用与资本支出必须严格分开,不能像营业活动那样把界线用会计政策自由裁量。判断标准不是「花了多少钱」,而是这笔支出有没有让物业的状态发生实质性改良、有没有带来超出原有水平的长期利益——简单复原到原状态(哪怕换的材料比原来的新)是当期费用,实质性提升物业价值或延长使用寿命的是资本支出。
第二,CCA 不能用来制造或扩大出租亏损——这是本章最容易被忽视、也是税局稽核出租物业时查得最勤的一条。经营性资产的所有者可以选择多提折旧、故意做出亏损去抵扣其他收入;出租物业的个人业主不行:在合并本人适用的全部出租物业损益后,可申报CCA受该合计净出租收入及各类别法定额共同限制,一旦净收入是零或负数,当年的 CCA 申报额也只能是零,多出来的折旧额度不会消失,而是留在未折旧资本成本(Undepreciated Capital Cost, UCC)里,等以后年度净收入允许时再继续申报。
第三,共有产权(co-ownership)与合伙(partnership)在 CCA 处理上是两套完全不同的逻辑,很多没有正式登记合伙关系、只是几个人一起出钱买房出租的业主,会想当然地以为大家必须「统一动作」。实际上,只要没有构成法律意义上的合伙,各共有人对自己那一份资本成本各自独立记账、各自决定是否申报 CCA——哥哥申报、弟弟当年不申报都可以;一旦构成合伙,资本财产属于合伙整体,CCA 必须由合伙统一申报(或都不报),净收入再按份额分给各合伙人。分不清这两者,轻则报税逻辑错了,重则在税务稽核时说不清楚谁对这笔资产负什么责任。
错报这几条规则的法律后果不是小事:多扣的 CCA 一旦被税局重新评估(reassessment),补税之外还要加计利息;如果稽核认定错报是「明知或罔顾情节严重」(gross negligence),还可能触发《所得税法》第 163(2) 条的重大过失罚款,通常是少缴税款的 50%。这不是危言耸听——出租物业的费用申报是 CRA 例行审计里命中率最高的板块之一,因为个人业主往往同时用一部分收据抵扣自住支出,稽核一比对水电费、地税单据的名字和地址就能发现问题。
二、2026 税年现行规则与数字
2.1 CCA 上限:不能造亏这条红线没有变
Class 1(大多数 1988 年后取得的出租建筑物)采用递减余额法计提折旧,先判断取得日、可供使用日及是否适用AII/RII等首年激励。半年规则只是一般规则,符合特别措施的财产不能照常减半;新合资格专建出租住宅按ITR1100(1)(a.4)另加六个百分点,合计普通年率10%;施工起点、完工可用时点及住宅单位等条件须符合1104定义,C15已落实而非仍停在提案(laws-lois.justice.gc.ca(1、2)、Parliament of Canada)。真正会年年被问到的是那道硬上限:
| 口径 | 具体规则 |
|---|---|
| 考试口径(2024 税年) | CCA不能创造或扩大出租亏损;只在年中购入物业不等于纳税人有短税年,首年激励另核 |
| 2026 税年现行 | 不造亏机制继续适用;必须合并本人各项出租收入/亏损判断,首年激励及真实短税年另核,不能宣称所有CCA处理不变 |
举例:净出租收入(扣除其他费用、申报 CCA 之前)是 $3,500,可用的 CCA 上限本来有 $9,200,那么这一年最多只能申报 $3,500,把净收入降到零,不能借此制造亏损去抵扣工资等其他收入;未扣部分仍体现在UCC余额中,未来按当年UCC和适用税率重新计算,并不是另有固定$5,700可直接扣的结转额度。
2.2 短租不合规费用不可扣:2024 年的宽限已经过期(三列表)
这是 2026 税年最容易让人多缴税——或者反过来,少扣了根本不该被砍掉的费用——的一条,因为大多数人对「短租」的门槛记错了。
| 税年 | 短租不合规费用规则 | 状态 |
|---|---|---|
| 2024 税年(考试口径) | 法定「短租」门槛已是不足 90 连续天,但当年设了一次性宽限:只要 12 月 31 日前补齐登记/牌照/许可,即视为全年合规 | 已生效(有宽限) |
| 2025 税年 | 0.5% | 2% |
| 2026 税年 | 1% | 3% |
三列出处均为 ITA s.67.7(加拿大联邦法规库)。常见误记是把门槛记成不足 30 连续天,而不是法条实际写的 90 连续天。
也就是说,2026 税年一位业主如果在温哥华或其他要求短租登记的城市经营不足 90 天的短租,全年没有申请牌照,对应比例的水电、保险、管理费甚至 CCA 都会被剔除不可扣——而且这一次没有任何宽限期兜底。(ITA s.67.7)
✕
「不足 90 天」按的是每一段租约单独算,不是全年总天数
只要某一段租约本身不足 90 连续天,这一段就落进「短租」的定义,要单独判断这段是否合规;不能因为全年出租总天数超过 90 天,就以为整年都不算法定短租。
2.3 卖出物业那一天:折旧收回与资本利得是两笔账,不是一笔账
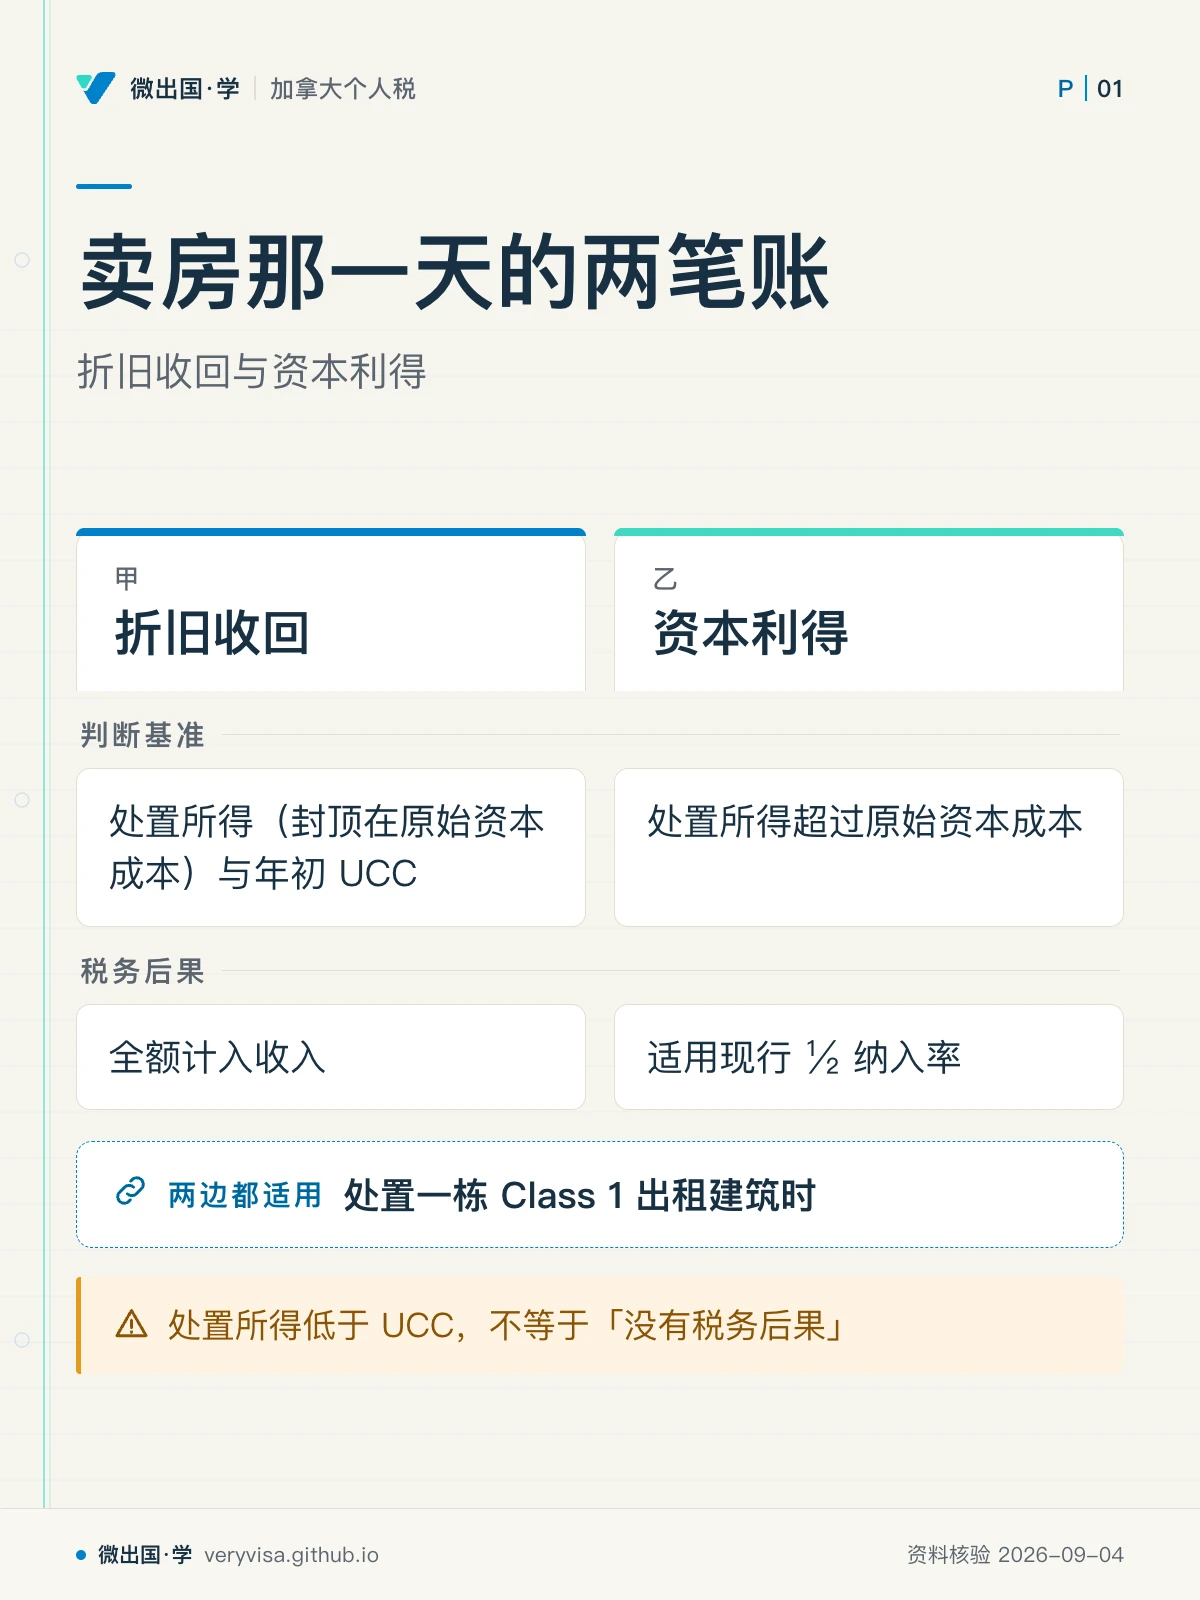
这是本章计算量最大、也最容易被简化成一句话讲错的部分。处置一栋 Class 1 出租建筑时,要分两步算:
第一步:折旧收回(recapture)或终止亏损(terminal loss),按 UCC 算,全额计入收入,与资本利得纳入率无关。 判断基准是「处置所得(封顶在原始资本成本)」与「年初 UCC」的比较:把本年新增、处置等全部类别变动入账后,如CCA前的类别UCC为负数,该负数绝对值一般作折旧收回;不要求类别里仍有财产(T776 对应栏位);如果年末该类别已无财产、且UCC仍为正数并满足终止亏损条件,这笔正数余额作为终止亏损,当年全额从收入中扣除。
第二步:如果处置所得超过原始资本成本,超出的部分才是资本利得,适用现行 ½ 纳入率。「资本利得纳入率现行仍是 ½」这件事本身在 2026 税年是个容易被搞混的话题——2024 年一度有把纳入率提高到 66.67% 的立法提案,但这项提案在正式生效前就被推迟、随后撤销,《所得税法》s.38(a) 现行合订本自始至终只有 ½,从来没有按 2/3 修订过。凡是看到「2/3 纳入率」的说法,都是在讲一条从未生效过的提案。(ITA s.38(a))
⚠️
处置所得低于 UCC,不等于「没有税务后果」
很多业主以为亏本卖房就什么都不用报——如果处置所得低于原始资本成本,确实不会有资本利得,但只要处置所得仍然高于年初 UCC,一样会触发折旧收回,必须计入收入;只有处置所得低于年初 UCC、且该类别清空,才会走向终止亏损那一边。
2.4 住宅翻炒规则:出租物业一样可能被抓进去
如果这套出租物业本身持有不足 365 连续天就被处置,另外还要叠加《所得税法》s.12(12)–(14) 的「住宅翻炒」(flipped property)规则:整笔利得视同经营收入,不适用资本利得的 ½ 纳入率,也用不上主居所豁免;如果反而是亏损,这笔亏损单边视为零。这条规则不要求物业是自住房,出租用途的住宅同样可能落入定义,只有九类法定生活事件(死亡、家庭成员变动、婚姻破裂、人身安全、重病或残疾、工作调动、非自愿终止雇佣、破产、财产灭失或被征收)能排除适用。折旧收回的计算不受这条规则影响,仍按上面第一步单独算——一笔处置最多同时涉及「经营收入定性」和「折旧收回」两件互不替代的事。
三、实务流程:哪张表、哪一行、什么凭证、什么截止日
出租收入用 Form T776 申报,总收入落 Line 12599,净收入(或净亏损)落 Line 12600,并入个人报税表 T1 的总收入。实务上要按下面的顺序走:
- 区分收入类别:判断这笔活动到底是「财产所得」还是「营业所得」——如果只是出租、偶尔换换租客,属于财产所得,用 T776;如果额外提供清洁、保安、餐饮等实质性服务,可能被认定为经营活动,要改用 Form T2125 申报。
- 区分当期费用与资本支出:当期费用(维修、保险、地税、管理费、利息)直接在当年全额扣除;资本支出先归入正确的 CCA 类别(Class 1 建筑物、Class 8 家具家电等常见类别),逐年计提。
- 共有产权按份额各自申报:多个业主的物业,收入、费用、CCA 按各自持有比例分别记账,配偶或未成年子女作为共有人时还要留意归属规则(attribution rules)是否把收入重新归到出资更多的一方名下。
- 自住与出租混用要按合理基准分摊:整栋物业一部分自住、一部分出租(例如带地下室套房出租),费用要按面积或房间数等合理基准分摊出「个人部分」与「出租部分」,只有出租部分可以扣除;CCA 同理,只对出租部分的资本成本计提。
- 保留凭证:租约、收据、装修发票、房产评估或估价报告(用于拆分土地与建筑物的成本),CRA 稽核出租物业时最先要的就是这些。
- 短租额外核对当地登记要求:出租前确认物业所在城市/省是否要求短租牌照或登记,未合规会直接触发费用不可扣。
- 截止日期:个人报税截止日通常是次年 4 月 30 日,若本人或配偶有自雇收入则延至 6 月 15 日(欠税部分仍按 4 月 30 日计息);出租收入本身不改变这个截止日。
四、联邦之外:BC 省的投机空置税,是另一套并行制度
BC 省的投机与空置税(Speculation and Vacancy Tax, SVT)是省级、按物业评估价按年课征的税种,跟联邦所得税的出租申报义务是两件互不替代的事:不管这套房是不是要缴 SVT、缴多少 SVT,只要收了租金,联邦层面就要在 T776 报出租收入与费用;反过来,就算联邦这边规规矩矩报了税,也不代表 SVT 自动免征。
税率:2025 到 2026 有实打实的上调。
| 税年 | 加拿大公民/永久居民(非无税全球收入者) | 外国业主/无税全球收入者(含 satellite family) |
|---|---|---|
| 2024 税年 | 0.5% | 2% |
| 2025 税年 | 0.5% | 2% |
| 2026 税年 | 1% | 3% |
三列均出自 BC 投机空置税税率页(BC 省政府),该页同时公布 2027 年将进一步升到 1%/4%。多个业主按各自持股比例分摊;公司、信托或合伙持有则按其中持有人里适用税率最高的那一档,整体课税。
出租满 6 个月可以豁免 SVT,但不影响联邦申报义务。 现行的「出租豁免」门槛是每个自然年满 6 个月(2018 年首年过渡期是 3 个月,此后一直是 6 个月,2026 未变),且每段租约要满一个整月、可以累加多段租约凑够 6 个月;出租给非关联租客(arm's length tenant)只要签了租约、实际入住即可,出租给关联租客(如家人朋友)则另有更严格的门槛(如年收入需达到合理市场租金三倍以上)。(BC SVT 出租豁免·租期要求)
也就是说,一位在列治文有第二套住房、整年出租满 6 个月给非关联租客的加拿大公民,2026 年可以就 SVT 申报「出租豁免」、不用缴那 1%;但同一年,只要这套房收了租金,T776 照样要报,两件事分开判断,谁都不替代谁。
对纯美国投资人而言,出租加拿大境内物业还有另一层:非居民出租收入通常要预缴一部分给 CRA(涉及 ITA s.216 选择申报等安排),这不是本页范围,但要知道「持有非居民身份出租加拿大房产」是完全不同的一套规则,不能直接套用本页给居民业主写的流程。
五、历史变革:从「按经营活动那样自由折旧」到「设上限防止亏损被制造出来」
早期的税收政策更宽松地对待出租活动,个人业主一度也能像经营者一样,用高折旧申报把出租收入做成账面亏损,再拿去抵扣工资等其他收入——这在当时被视为一种合法的税务规划手段,也确实有不少人靠这个显著降低了整体税负。问题在于,这种做法的经济实质并不是真的亏损:房产本身通常在升值,折旧只是会计上的账面扣减,用账面亏损去抵扣真实的工资收入,实质上是把一种资产类别的税收优惠转移给了另一种收入,被认为破坏了税制的公平性。此后,税务当局把「CCA 不能用来创造或扩大出租亏损」写成了明确规则,个人出租物业业主的折旧申报被锁定在净收入范围内,经营活动则不受此限——这条分界线延续至今,2026 税年没有任何松动的迹象。
短租不合规费用不可扣(s.67.7)与住宅翻炒规则(s.12(12)–(14))则是近年才出现的两条新规则,背景是短租平台兴起、部分城市住房紧张后,立法者希望把「短期出租」与「快进快出炒房」两类活动从税制上与「稳定的长期出租」区分开,给后者保留正常的税收待遇,同时压缩前两者的税务优势——这两条规则考试口径定稿时点还没有完全定型或者尚未纳入,是这几年联邦税制里变化最快的两个角落之一。BC 省的投机空置税则是省级层面更早的一次尝试,2018首年税率为0.5%;2019–2025通常分为0.5%/2%两档,之后按已公布的指定年度上调,2026 年的 1%/3% 只是这条上调曲线上最新的一格,未来还会继续往上走(2027 年已公布升到 1%/4%)。
六、案例
案例一:温哥华的双职工家庭,装修 vs 维修分不清。(示例)陈氏夫妇在温哥华出租一套公寓,2026 年花 $18,000 把整个旧屋顶拆掉换成材质更好、保修期更长的新屋顶。夫妇俩一开始想把这笔钱作为当年维修费全额扣除,理由是「屋顶漏水了必须修」。适用规则:换屋顶不是简单复原,而是整体实质改良、延长了使用寿命,属于资本支出,要归入相应 CCA 类别逐年折旧,不能一次性全扣。常见错报:把大额但性质属于改良的支出当作当期维修费全额扣除,一旦被税局要求提供发票细节,很容易被重新定性并追缴。
案例二:素里的自雇司机,CCA 造亏被拦住。(示例)一位自雇网约车司机在素里另有一套出租公寓,2026 税年扣除其他费用后净出租收入是 $3,500,账面可用的 CCA 额度有 $9,200。他原本想把 $9,200 全部申报,做出一笔出租亏损去抵扣网约车经营的应税所得。适用规则:出租物业的 CCA 上限就是申报前的净出租收入,这里最多只能申报 $3,500,把净收入降到零,不能再多扣;未扣部分仍留在UCC基础里,未来年度重新按类别规则和收入限制计算,不是单列$5,700税额抵免或固定扣除额度。常见错报:把「经营活动可以用折旧制造亏损」的直觉套到出租物业上,两者是不同的机制。
案例三:列治文的新移民房东,出租满 6 个月却漏报联邦收入。(示例)一位新登陆的永久居民在列治文持有第二套住房,2026 年整年出租满 6 个月给一个没有亲属关系的租客,成功就 BC 投机空置税申报了「出租豁免」,因此以为「这套房今年不用交税」,把租金收入也漏掉没有报 T776。适用规则:BC 投机空置税的豁免只处理省级这一层,联邦的出租收入申报义务完全独立,只要收了租金就要报 Line 12599/12600。常见错报:把两套不同层级、不同税种的规则当成同一件事,省了一头、漏了另一头。
七、常见错报与自查清单
- 把资本性质的改良当成当期维修全额扣除——判断标准是有没有实质性改良或延长使用寿命,不是单看金额大小或是否「不得不修」。
- 用 CCA 造出出租亏损去抵扣工资等其他收入——个人出租物业的 CCA 上限就是申报前的净出租收入,超过部分留在 UCC 里,不能当年多扣。
- 把短租的法定门槛记成 30 天而不是 90 天——不足 90 连续天的每一段租约都要单独判断是否合规,2024 年的登记宽限已经过期。
- 卖房时把折旧收回和资本利得混成一笔账——折旧收回按 UCC 全额计入收入,资本利得按处置所得超过原始资本成本的部分、以现行 ½ 纳入率计入,两者判断基准不同,不能相加简化成一个百分比。
- 忘记住宅翻炒规则也管出租物业——持有不满 365 天处置、又没有法定生活事件例外,即使是纯出租用途也可能被视同经营收入,用不上资本利得 ½ 纳入率与主居所豁免。
- 以为满足 BC 投机空置税出租豁免就不用报联邦出租收入——两套制度独立判断,省级豁免不能替代联邦的 T776 申报义务。
- 合伙误当共有产权来各自申报 CCA——一旦构成法律意义上的合伙,CCA 必须由合伙整体统一申报或都不报,不能各自为政。
术语双语表
| English | 中文 | 一句机制 |
|---|---|---|
| Form T776 | 不动产出租情况表 | 出租收入与费用的申报表,总收入 Line 12599、净收入 Line 12600 |
| Current expense | 当期费用 | 维持物业原状态、经常发生的支出,当年全额扣除 |
| Capital expenditure | 资本支出 | 实质改良或延长使用寿命的支出,归入 CCA 类别逐年折旧 |
| Capital Cost Allowance (CCA) | 折旧扣除额 | 对资本性质资产按类别逐年计提的税务折旧 |
| Undepreciated Capital Cost (UCC) | 未折旧资本成本 | 某 CCA 类别里还没被折旧掉的资本成本余额 |
| Half-year rule | 半年规则 | 一般首年限制;AII/RII等合资格特别措施可改变其适用,不能不分条件一律减半 |
| Co-ownership | 共有产权 | 多人按份额持有同一物业,各自独立记账与申报 CCA |
| Partnership | 合伙 | 资本财产属于合伙整体,CCA 须统一申报,净收入按份额分配 |
| Recaptured CCA | 折旧收回 | 类别全部年度变动后UCC负数一般转入收入;处置冲减额通常不超过原资本成本 |
| Terminal loss | 终止亏损 | 类别清空且 UCC 仍为正数余额时,全额从收入中扣除 |
| Capital gain | 资本利得 | 处置所得超过原始资本成本的部分,现行按 ½ 纳入率计入应税收入 |
| Non-compliant short-term rental | 不合规短租 | 不足 90 连续天出租且未按当地要求登记,对应比例费用不可扣 |
| Flipped property | 住宅翻炒 | 持有不满 365 天处置的住宅,视同经营收入而非资本利得 |
| Speculation and Vacancy Tax (SVT) | 投机空置税 | BC 省级、按评估价按年课征,与联邦所得税独立并行 |
| Tenancy exemption | 出租豁免 | 满足最低出租时长(现行 6 个月)可豁免当年 SVT |
| Arm's length tenant | 非关联租客 | 与业主没有亲属或关联关系的承租人,出租豁免门槛较低 |
| Attribution rules | 归属规则 | 配偶或未成年子女作共有人时,收入可能被重新归到出资方名下 |
| Reassessment | 重新评税 | 税局事后调整已申报的税款,通常伴随利息 |
下一步练习:79