核实日期:2026-10-30|现行口径:2026 税年(2027 年春申报)|复核:2027-01-31(税阶与基本个人金额每年重算;本页所引知识单元的台账复核日为 2026-11-30)。 数值指向加拿大税务局 (Canada Revenue Agency, CRA) 现行税阶表(CRA 现行年、CRA 上一税年、CRA 历史年)与三地区官方指引;地区税阶与联邦北部居民扣除分开读,不能混成一张表。
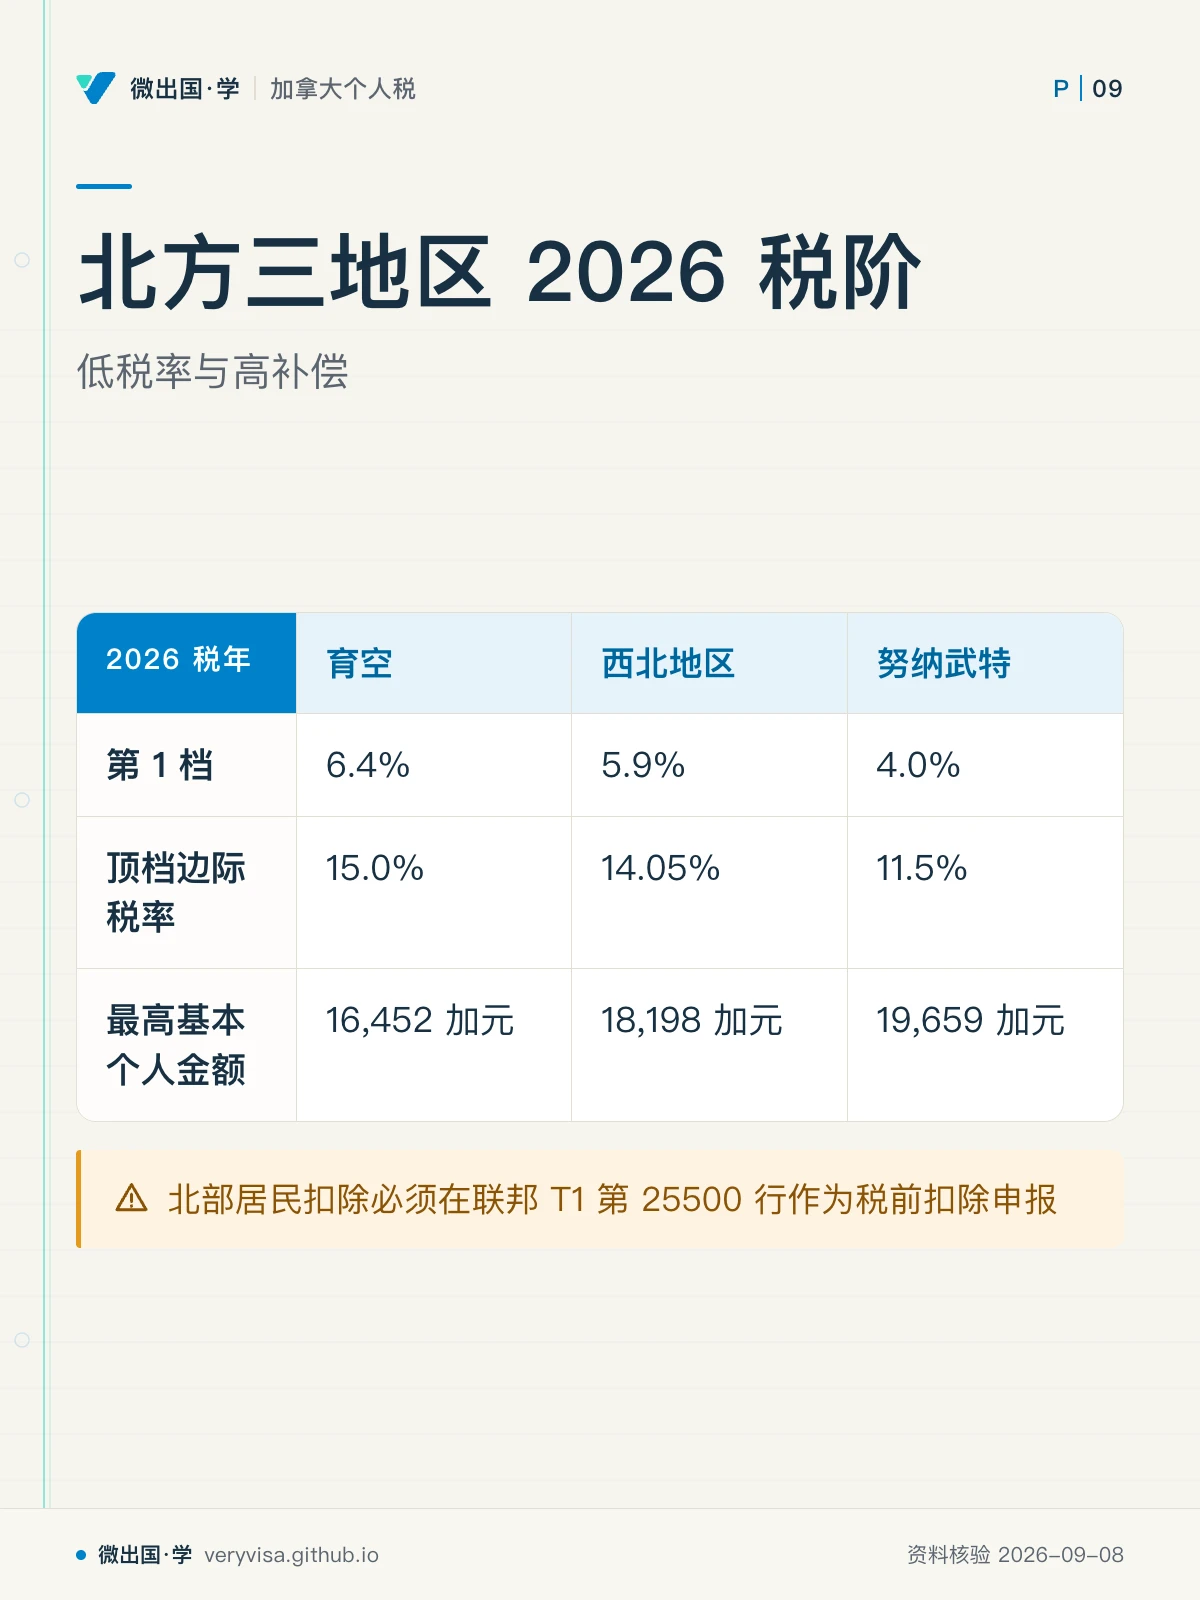
加拿大北方三地区——育空 (Yukon)、西北地区 (Northwest Territories) 与努纳武特 (Nunavut)——在加拿大所得税地图上构成了一个税率最低、但免税抵免与生活补贴政策最强的极地板块。为了补偿严酷气候、高昂物价与物流成本,三地区不仅设立了全加拿大最低的边际税率阶梯(努纳武特第一档税率仅 4.0%,全国最低;西北地区 5.9%;育空 6.4%),并且赋予居民远超南方各省的高额基本个人金额 (basic personal amount, BPA):2026 税年努纳武特 BPA 高达 19,659 加元,西北地区达 18,198 加元,育空最高达 16,452 加元。
十三省索引用几行字分别记下三地区的税率与基本个人额,但行简意深,写不清三件在实操中极易引发串台与重算的核心制度细节:第一,育空地区虽然设为五档税阶,但其第 4 档上限在 2024、2025 与 2026 税年连续三年人为冻结在整整 500,000 加元不变,只有前三档门槛随通胀指数化,超过 50 万加元部分直接进入 15% 顶档边际;第二,育空 BPA 的 16,452 加元属于高收入递减结构,并非人人可用全额,而西北地区(18,198 加元)与努纳武特(19,659 加元)则属于固定基准金额;第三,大名鼎鼎的「北部居民扣除」(Northern Residents Deductions, Form T2222 / 第 25500 行,CRA(论坛解读)) 是联邦层面的应税收入前置扣除项,作用于第 26000 行之前,绝不能当成地区税表内的非退还税收抵免。
想检验自己,可以做本板块的练习题(共 34 道):按主题练习。
一、制度设计与底层逻辑:极地财政的低税率与高补偿
1.1 三地区税制同样寄生于联邦征税协议
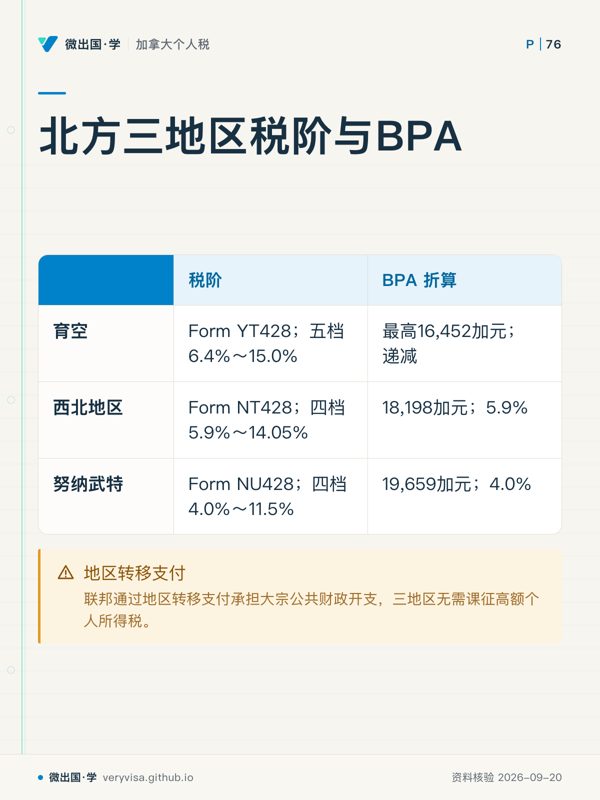
育空、西北地区与努纳武特均与联邦签署了征税协议 (Tax Collection Agreement)。由加拿大税务局 (CRA) 统辖申报与评税,三地区必须接纳联邦 T1 主表第 26000 行的「应税收入」(taxable income) 作为本地区税额的计算基数。地区政府无法在地区表内自行增删扣除或重定净所得,税率与抵免分别装在下列表格里: - 育空:Form YT428《育空税》(Yukon Tax),可退还抵免另走 YT479《育空抵免》(Yukon Credits)(CRA(1、2)); - 西北地区:Form NT428《西北地区税》(Northwest Territories Tax),可退还项目另走 NT479(CRA(1、2)); - 努纳武特:Form NU428《努纳武特税》(Nunavut Tax),可退还项目另走 NU479(CRA,注意申报包代码为 5014-PC,非 5013)。
1.2 为什么极地地区税率显著偏低
与大西洋省份高达 21% 以上的省级顶档边际税率不同,北方三地区的顶档税率被严格压制在低位: - 努纳武特四档税阶:4.0%、7.0%、9.0%、11.5%(全国最高边际税率最低的行政区,顶档仅 11.5%); - 西北地区四档税阶:5.9%、8.6%、12.2%、14.05%(顶档仅 14.05%); - 育空五档税阶:6.4%、9.0%、10.9%、12.8%、15.0%(顶档仅 15.0%)。
三地区的常住人口极为稀少,但自然资源开采、边防与基建任务艰巨。为了吸引专业人才北上扎根、减轻高运费环境下的生存压力,联邦通过巨额的地区转移支付 (Territorial Formula Financing) 承担了当地的大宗公共财政开支,使得三地区政府无需通过课征高额个人所得税来维持运转。
1.3 极高 BPA 的制度内涵与育空的 50 万冻结线
为了进一步保护中低收入劳动者,三地区设立了全加领先的基本个人免税基数: - 2026 税年努纳武特 BPA 达到 19,659 加元(2026 税年;已生效;官方公布值) 加元,居全加首位; - 2026 税年西北地区 BPA 达到 18,198 加元(2026 税年;已生效;官方公布值) 加元; - 2026 税年育空最高 BPA 达到 16,452 加元(2026 税年;已生效;官方公布值) 加元。
然而,育空税制有其独特的立法取向: 1. BPA 递减:育空对高净收入者实施递减制,净收入超过门槛后,最高 16,452 加元的 BPA 将逐步滑落,高收入者无法享受全额加码; 2. 高档冻结:育空第 4 档上限自 2024 年至 2026 税年连续三年恒定为 500,000 加元。立法者刻意不对 50 万高收入线做通胀指数化,以此确保应税收入超过 50 万加元的富裕阶层及时进入 15% 的顶档纳税区间。
1.4 联邦北部居民扣除(Form T2222)的前置联动
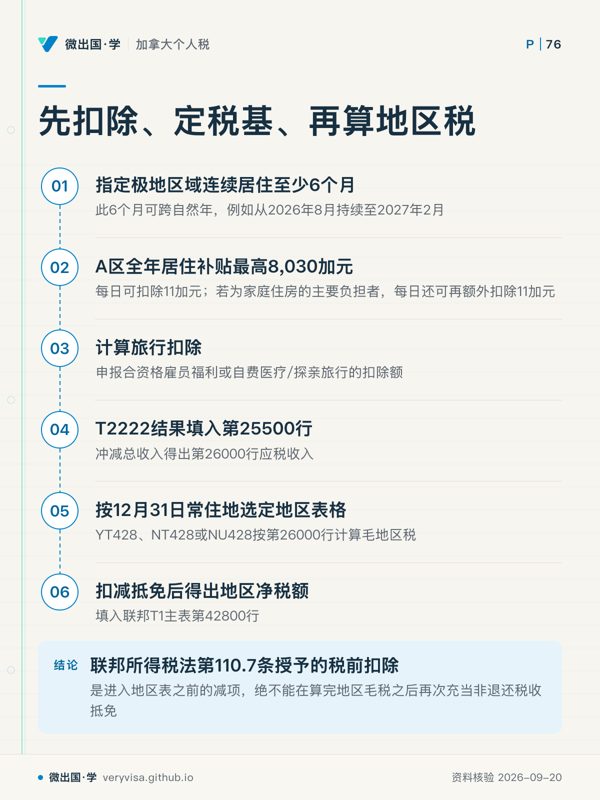
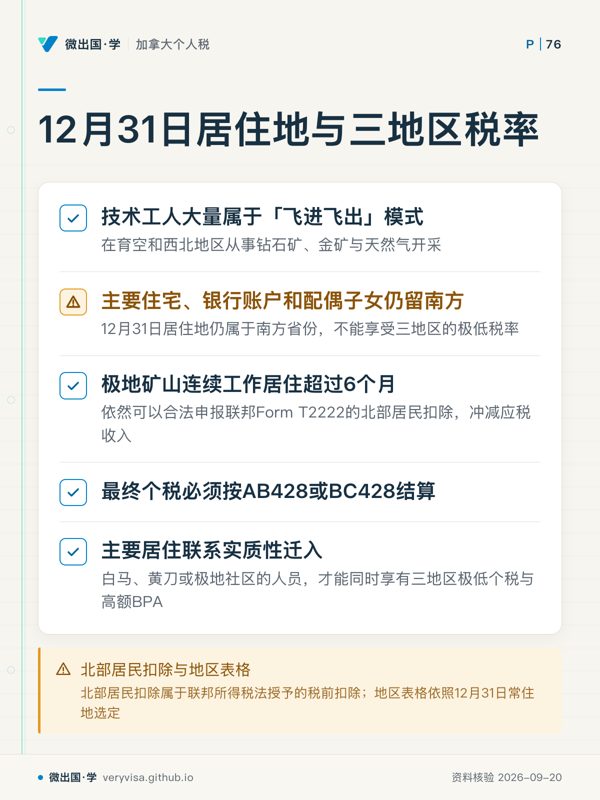
许多人容易将「北部居民扣除」(Northern Residents Deductions, Line 25500,CRA(论坛解读)) 与地区税表混为一谈。必须明确: - 北部居民扣除属于联邦所得税法第 110.7 条授予的税前扣除,纳税人在加拿大指定北部地区(A 区 Prescribed Northern Zones 或 B 区 Prescribed Intermediate Zones)连续居住至少满 6 个月即可合资格; - 居住在 A 区(包括三地区全部区域)的居民,每日可扣除 11 加元的基础居住额;若在区内维持并居住于一处住所、且家中只有你一人为该住所申报基础额,每日还可再加 11 加元,全年居住扣除最高 22 × 365 = 8,030 加元,另加合资格旅行扣除; - 该扣除不减净收入(第 23600 行),而是在净收入之后、计算第 26000 行应税收入时扣除。它是进入 YT428、NT428、NU428 之前的减项,绝不能在算完地区毛税之后再次充当非退还税收抵免。
二、2026 税年现行规则与数字
核实日期:2026-10-30。下列金额与边际税率均为已生效的全年法定税阶,数据来源于 CRA 官方税阶表(CRA 现行年、CRA 上一税年、CRA 历史年)与各地区指引(CRA(1、2、3))。
2.1 育空地区 (Yukon):五档税阶与 50 万冻结线
育空 2024 至 2026 税年税阶对照如下(第 4 档上限三年冻结):
| 档位序号 | 2024 税率 | 2024 门槛上限 | 2025 税率 | 2025 门槛上限 | 2026 税率 | 2026 门槛上限 | 状态与特征 |
|---|---|---|---|---|---|---|---|
| 第 1 档 | 6.4%(2024 税年;已生效;官方公布值) | 55,867 加元(2024 税年;已生效;官方公布值) | 6.4%(2025 税年;已生效;官方公布值) | 57,375 加元(2025 税年;已生效;官方公布值) | 6.4%(2026 税年;已生效;官方公布值) | 58,523 加元(2026 税年;已生效;官方公布值) | 已生效;门槛指数化 |
| 第 2 档 | 9%(2024 税年;已生效;官方公布值) | 111,733 加元(2024 税年;已生效;官方公布值) | 9%(2025 税年;已生效;官方公布值) | 114,750 加元(2025 税年;已生效;官方公布值) | 9%(2026 税年;已生效;官方公布值) | 117,045 加元(2026 税年;已生效;官方公布值) | 已生效;两端门槛指数化 |
| 第 3 档 | 10.9%(2024 税年;已生效;官方公布值) | 173,205 加元(2024 税年;已生效;官方公布值) | 10.9%(2025 税年;已生效;官方公布值) | 177,882 加元(2025 税年;已生效;官方公布值) | 10.9%(2026 税年;已生效;官方公布值) | 181,440 加元(2026 税年;已生效;官方公布值) | 已生效;中高收入区间 |
| 第 4 档 | 12.8%(2024 税年;已生效;官方公布值) | 500,000 加元(2024 税年;已生效;官方公布值) | 12.8%(2025 税年;已生效;官方公布值) | 500,000 加元(2025 税年;已生效;官方公布值) | 12.8%(2026 税年;已生效;官方公布值) | 500,000 加元(2026 税年;已生效;官方公布值) | 已生效;三年恒定 500,000 |
| 第 5 档 | 15%(2024 税年;已生效;官方公布值) | 以上 | 15%(2025 税年;已生效;官方公布值) | 以上 | 15%(2026 税年;已生效;官方公布值) | 以上 | 已生效;顶档边际税率 15% |
2026 税年育空最高基本个人金额为 16,452 加元(2026 税年;已生效;官方公布值) 加元(来源 CRA),非退还抵免转换率统一采用第 1 档税率 6.4%。
2.2 西北地区 (Northwest Territories):四档平滑税阶
西北地区 2024 至 2026 税年维持纯粹的四档税阶,门槛逐年平滑指数化:
| 档位序号 | 2024 税率 | 2024 门槛上限 | 2025 税率 | 2025 门槛上限 | 2026 税率 | 2026 门槛上限 | 状态与特征 |
|---|---|---|---|---|---|---|---|
| 第 1 档 | 5.9%(2024 税年;已生效;官方公布值) | 50,597 加元(2024 税年;已生效;官方公布值) | 5.9%(2025 税年;已生效;官方公布值) | 51,964 加元(2025 税年;已生效;官方公布值) | 5.9%(2026 税年;已生效;官方公布值) | 53,003 加元(2026 税年;已生效;官方公布值) | 已生效;全区基准 5.9% |
| 第 2 档 | 8.6%(2024 税年;已生效;官方公布值) | 101,198 加元(2024 税年;已生效;官方公布值) | 8.6%(2025 税年;已生效;官方公布值) | 103,930 加元(2025 税年;已生效;官方公布值) | 8.6%(2026 税年;已生效;官方公布值) | 106,009 加元(2026 税年;已生效;官方公布值) | 已生效;两端门槛指数化 |
| 第 3 档 | 12.2%(2024 税年;已生效;官方公布值) | 164,525 加元(2024 税年;已生效;官方公布值) | 12.2%(2025 税年;已生效;官方公布值) | 168,967 加元(2025 税年;已生效;官方公布值) | 12.2%(2026 税年;已生效;官方公布值) | 172,346 加元(2026 税年;已生效;官方公布值) | 已生效;中高收入过渡档 |
| 第 4 档 | 14.05%(2024 税年;已生效;官方公布值) | 以上 | 14.05%(2025 税年;已生效;官方公布值) | 以上 | 14.05%(2026 税年;已生效;官方公布值) | 以上 | 已生效;顶档边际 14.05% |
2026 税年西北地区最高基本个人金额为 18,198 加元(2026 税年;已生效;官方公布值) 加元(来源 CRA),非退还抵免转换率统一采用第 1 档税率 5.9%: 18,198 × 5.9% = 1,073.68 加元。
2.3 努纳武特地区 (Nunavut):全加最低税阶阶梯
努纳武特拥有全国最为优惠的四档税制,从 4% 起步,顶档仅 11.5%:
| 档位序号 | 2024 税率 | 2024 门槛上限 | 2025 税率 | 2025 门槛上限 | 2026 税率 | 2026 门槛上限 | 状态与特征 |
|---|---|---|---|---|---|---|---|
| 第 1 档 | 4%(2024 税年;已生效;官方公布值) | 53,268 加元(2024 税年;已生效;官方公布值) | 4%(2025 税年;已生效;官方公布值) | 54,707 加元(2025 税年;已生效;官方公布值) | 4%(2026 税年;已生效;官方公布值) | 55,801 加元(2026 税年;已生效;官方公布值) | 已生效;全国最低 4.0% |
| 第 2 档 | 7%(2024 税年;已生效;官方公布值) | 106,537 加元(2024 税年;已生效;官方公布值) | 7%(2025 税年;已生效;官方公布值) | 109,413 加元(2025 税年;已生效;官方公布值) | 7%(2026 税年;已生效;官方公布值) | 111,602 加元(2026 税年;已生效;官方公布值) | 已生效;两端门槛指数化 |
| 第 3 档 | 9%(2024 税年;已生效;官方公布值) | 173,205 加元(2024 税年;已生效;官方公布值) | 9%(2025 税年;已生效;官方公布值) | 177,881 加元(2025 税年;已生效;官方公布值) | 9%(2026 税年;已生效;官方公布值) | 181,439 加元(2026 税年;已生效;官方公布值) | 已生效;只作用于本段应税收入 |
| 第 4 档 | 11.5%(2024 税年;已生效;官方公布值) | 以上 | 11.5%(2025 税年;已生效;官方公布值) | 以上 | 11.5%(2026 税年;已生效;官方公布值) | 以上 | 已生效;全国最低顶档 11.5% |
2026 税年努纳武特最高基本个人金额为 19,659 加元(2026 税年;已生效;官方公布值) 加元(来源 CRA),非退还抵免转换率统一采用第 1 档税率 4.0%: 19,659 × 4.0% = 786.36 加元。
✕
把北部居民扣除倒填为地区抵免
Form T2222 的北部居民扣除必须在联邦 T1 第 25500 行作为税前扣除申报(CRA(论坛解读))。切勿在 YT428、NT428 或 NU428 的非退还抵免段(第 58000 系列代码)重复填列该扣除额,否则将导致双重抵扣并被 CRA 系统拦截。
三、实务流程:地区税与北部扣除的联动清算
在 2026 税年个人税申报中,处理极地居民的申报必须按照「先扣除、定税基、再算地区税」的三阶递进流程操作:
3.1 步骤一:核实居住期与 Form T2222 北部扣除
- 确认纳税人在 2026 税年内是否在指定极地区域连续居住至少 6 个月(此 6 个月可跨自然年,例如从 2026 年 8 月持续至 2027 年 2 月);
- 计算居住扣除:A 区每日基础额 11 加元,全年常住且为住房主负担人可申报最高 8,030 加元扣除;
- 计算旅行扣除:申报合资格雇员福利或自费医疗/探亲旅行的扣除额;
- 将 T2222 结果汇总填入联邦 T1 主表第 25500 行,从净收入中扣除,得出第 26000 行应税收入。
3.2 步骤二:选定 12 月 31 日地区表格并计算毛地区税
依照 CRA(论坛解读),以 2026 年 12 月 31 日常住地选定适用表格: - 常住白马市:走 Form YT428,将第 26000 行按五档累进,注意第 4 档上限为冻结的 500,000 加元; - 常住黄刀镇:走 Form NT428,按 5.9%、8.6%、12.2% 与 14.05% 四档累进; - 常住伊卡卢伊特:走 Form NU428,按 4.0%、7.0%、9.0% 与 11.5% 四档累进。
3.3 步骤三:非退还税收抵免折算并出具净税额
- 分别提取各地区 2026 税年的基本个人金额基数(育空最高 16,452 加元需按净收入验算递减,西北地区 18,198 加元,努纳武特 19,659 加元);
- 乘以各地区第 1 档边际税率(育空 6.4%,西北地区 5.9%,努纳武特 4.0%);
- 扣减抵免后得出地区净税额,填入联邦 T1 主表第 42800 行。
四、跨区轮班、原住民自治与跨境特案
4.1 飞进飞出 (FIFO) 矿工与极地工程人员的辖区判定
大量在育空和西北地区从事钻石矿、金矿与天然气开采的技术工人属于「飞进飞出」(Fly-In Fly-Out, FIFO) 工作模式。 - 如果工人的家庭主要住宅、银行账户和配偶子女仍留在阿尔伯塔省埃德蒙顿或卑诗省温哥华,其 12 月 31 日居住地仍属于南方省份,不能享受三地区的极低税率; - 但是,主要住所在区外的工人,若在区内的特殊工地连续居住至少 6 个月,仍可申报 Form T2222 的基础居住额(冲减联邦与阿省/卑诗省的应税收入);雇主提供的免税食宿(T4 第 31 栏)要从居住扣除中减掉,额外居住额也拿不到。最终个税仍按 AB428 或 BC428 结算; - 只有将主要居住联系实质性迁入白马、黄刀或极地社区的人员,才能同时享有三地区极低个税与高额 BPA。
4.2 育空原住民自治政府个税分成(Yukon First Nations Tax Administration)
在育空地区,十余个原住民部族已签署最终自治协议。年底住在自治原住民定居地 (Settlement Land) 的纳税人,要在 T1 第 2 页填写该原住民政府的名称与编号,并填 Form YT432《育空原住民税》。 YT432 算出联邦税与地区税中转给该自治政府的那一部分,YT428 上对应一笔育空原住民所得税抵免。该机制并不增加个人的实际纳税金额,但填错会让这部分税记到错误的政府账上。
4.3 跨境美籍采矿高管与跨国科研专家
常驻极地地区的美国公民或双重国籍持有者,向 IRS 提交 Form 1040 时: - 由于努纳武特(最高 11.5%)和西北地区(最高 14.05%)的地区税率极低,即使叠加联邦最高税率 33%,其综合最高边际税率(努纳武特约 44.5%,西北地区约 47.05%)与加拿大南方省份(如安省 53.53%、纽芬兰 54.8%)相比明显偏低; - 在美国 Form 1116 的外国税收抵免计算中,其抵税缓冲池相对较窄;特别是适用外国收入排除额 (FEIE, Form 2555) 的纳税人,必须严格在 FEIE 与 FTC 之间权衡最优抵免路径,防止产生额外的美国税负; - 联邦 T2222 北部居民扣除所免除的加拿大所得税,在美国税法下并不构成已纳外国所得税,在折算 Form 1116 时只能以加拿大实际缴纳的最终税款为准。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
- 先看先看地区所在行,确认对应计算入口。
- 易漏北部居民扣除属于税前扣除,适用居住条件需另外核实。
- 下一步去讲解,带居住联系问题找持牌专业人士。
- 先看先看中间那两个承接节点,确认计算顺序有没有被倒置。
- 易漏A区包括三地区全部区域;B区也属于指定北部地区,但这里不展开。
- 下一步去讲解复盘填表路径,再把跨年居住资格交给持牌专业人士核对。
- 先看先看家庭联系这一项,它是区分工作地点和年底归属的关键。
- 易漏南方省份的例子包括阿尔伯塔省埃德蒙顿和卑诗省温哥华。
- 下一步去路线整理居住证据,再把年底归属问题交给持牌专业人士。