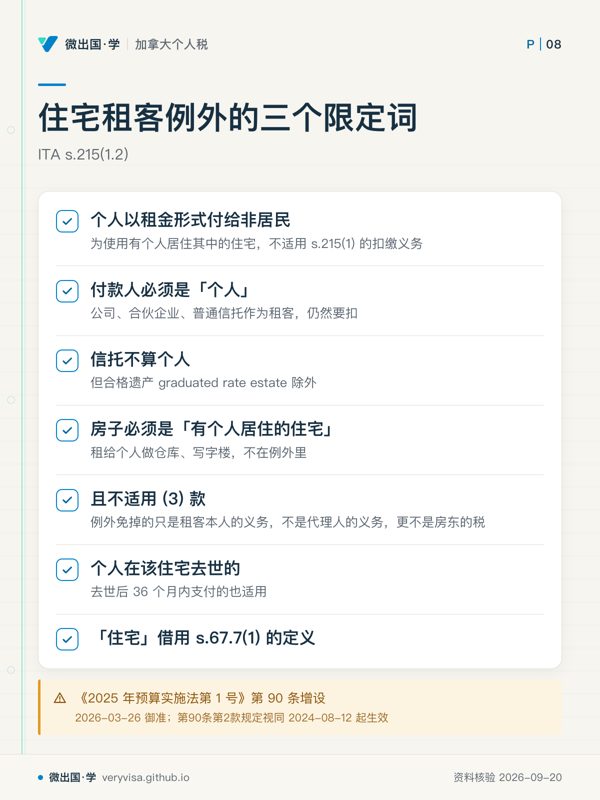
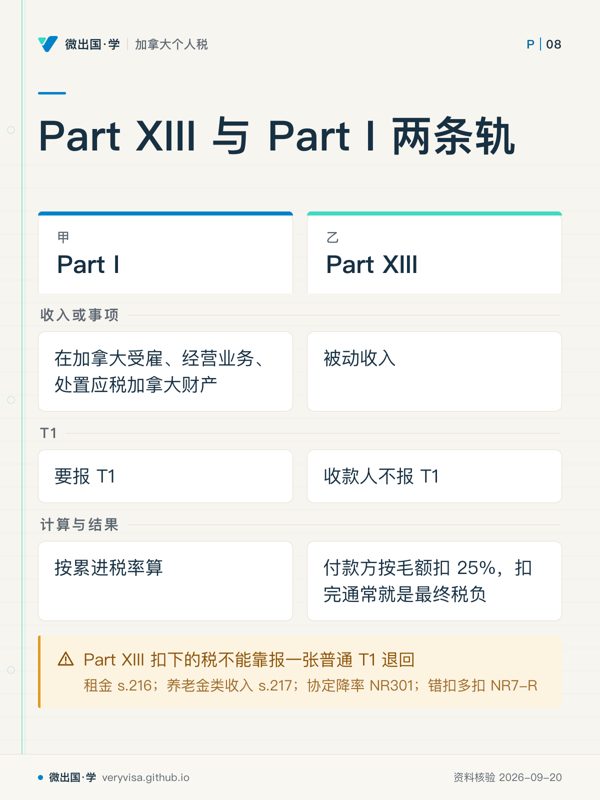
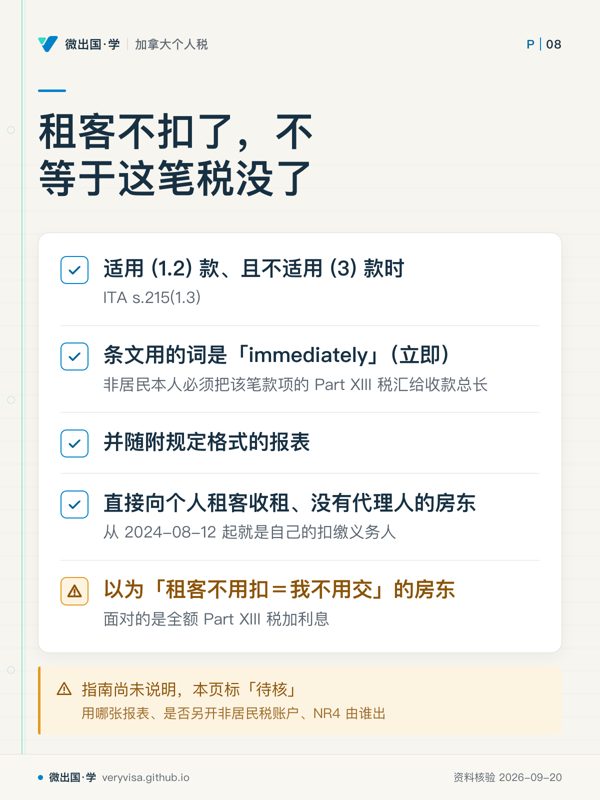
ITA s.215(1.2) 住宅租客例外只改变谁负责扣缴,不免房东的税 先看先看三个限定词:付款人、住宅用途、收租方式,三者都影响扣缴责任。易漏去世后的付款另有时间范围;「住宅」采用 s.67.7(1) 的定义,不要只按房屋名称判断。下一步去讲解,逐项核对付款人身份、实际用途和收租安排。 回正文读这一节 下载原图 PNG 全部知识卡 ← Part XIII 与 Part I 两条轨租客不扣了,不等于这笔税没了 → 卡上每个字都出自本页正文(资料核验 2026-09-20)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。