知识卡 · 税制整合:公司税率阶梯、SBD 两道削减、CDA 时点测试与股息抵免两种基数 · 第 2 / 7 张
路线 › 知识卡 › 税制整合:公司税率阶梯、SBD 两道削减、CDA 时点测试与股息抵免两种基数
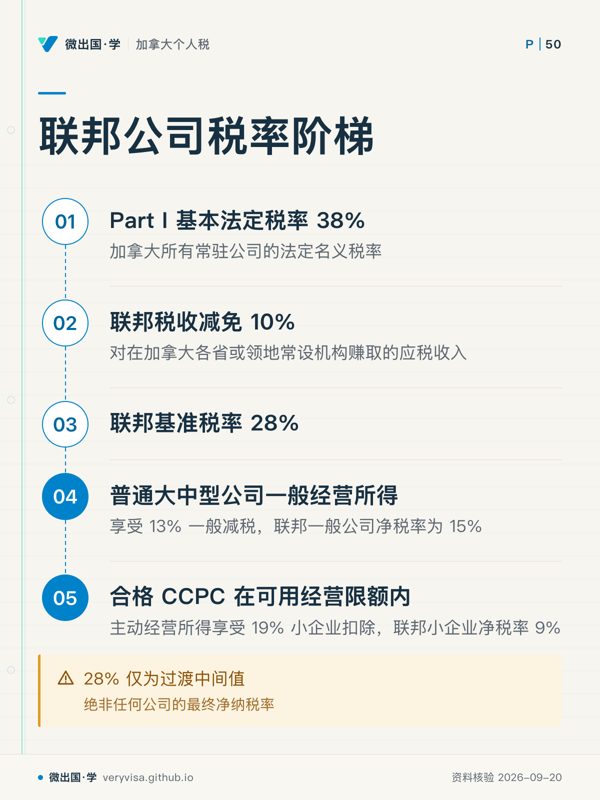
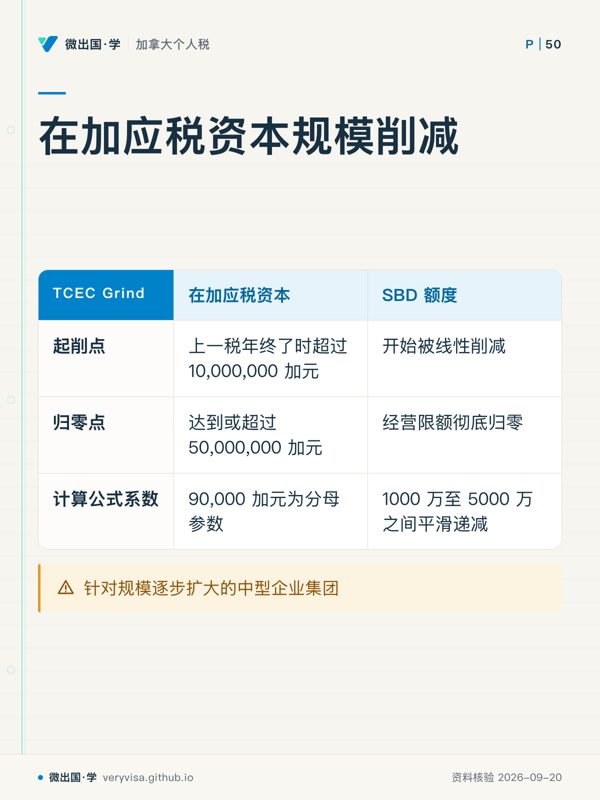
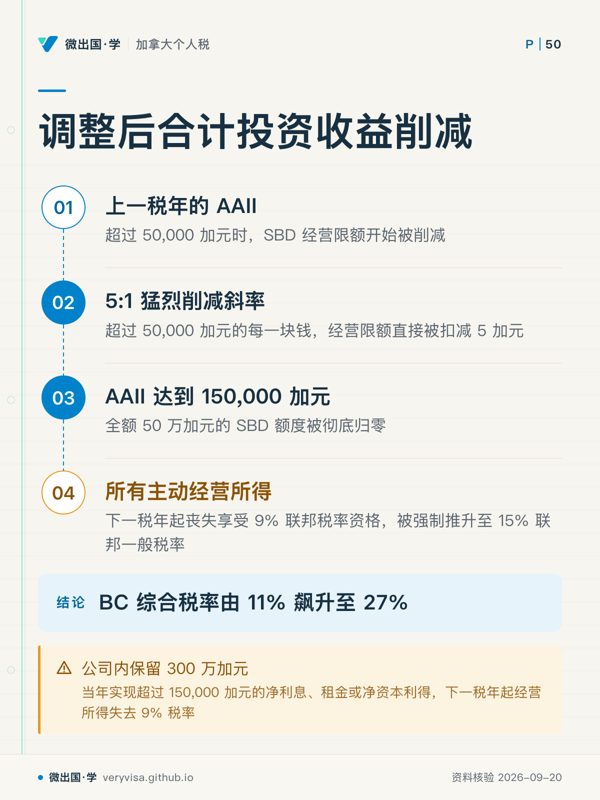
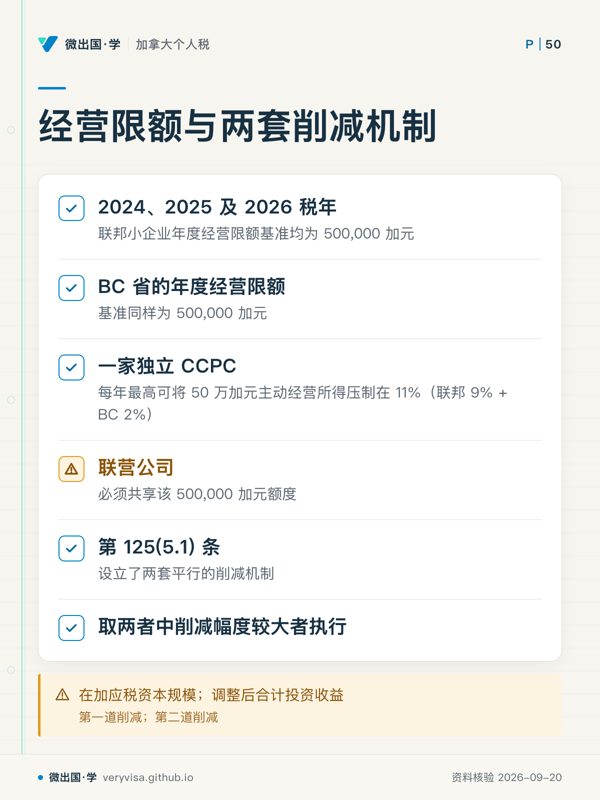
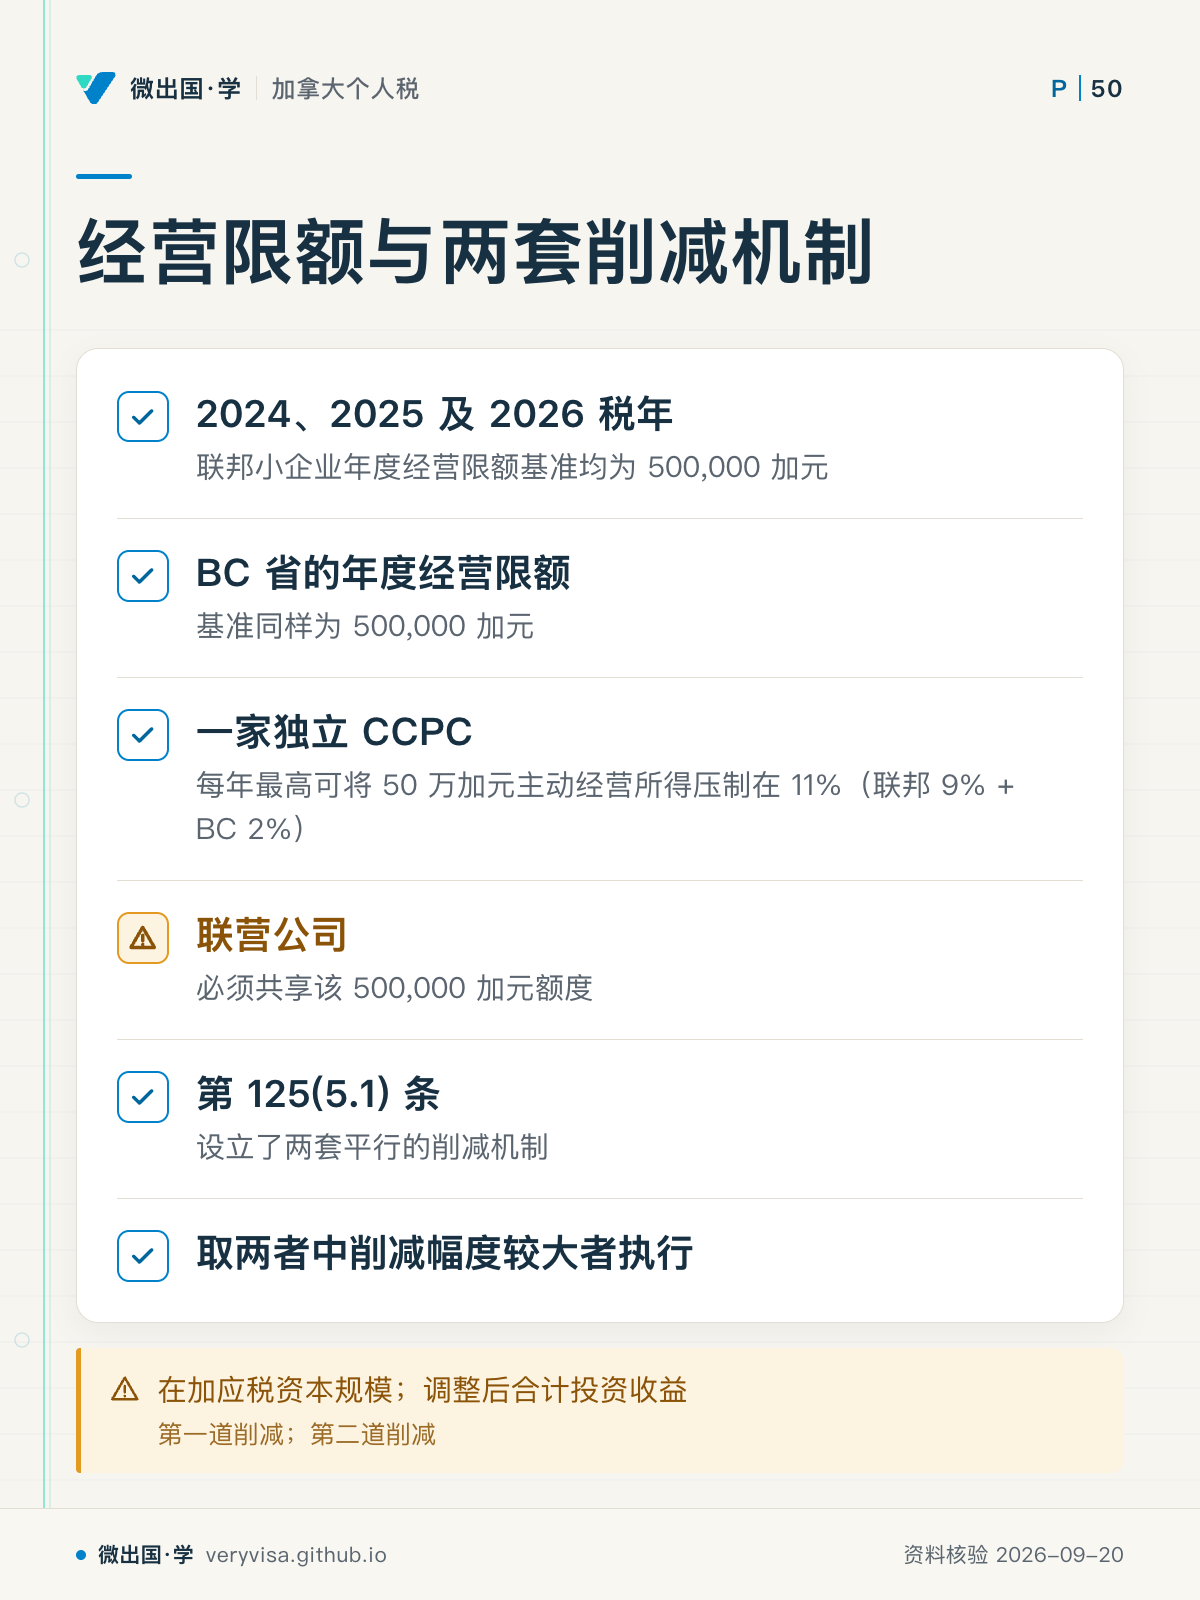
经营限额与两套削减机制
两套削减都要核算,再按较大幅度确定可用限额。
知识卡 · 税制整合:公司税率阶梯、SBD 两道削减、CDA 时点测试与股息抵免两种基数 · 第 2 / 7 张
路线 › 知识卡 › 税制整合:公司税率阶梯、SBD 两道削减、CDA 时点测试与股息抵免两种基数
两套削减都要核算,再按较大幅度确定可用限额。