核实日期:2026-09-05|本页现行口径=2026 税年(2026 年 1 月 1 日及以后死亡的被继承人)。 复核周期:免税额与抵免额属年度指数化项,按 2027-01-31 随年度数字表复核;条约条文与 $60,000 法定门槛属机制层,稳定。 华盛顿州那一节有一处适用期口径不清,已在正文里标为待核并单独挂了复查日。
这一页写给加拿大税务居民、不是美国公民也不是美国税法上的住所地居民,但名下有美国资产的人:在自管账户里买了苹果和标普 500 的上班族、在 Palm Springs 或 Point Roberts 买了度假屋的退休夫妇、把大半退休储蓄放进美国科技股的工程师。这些人几乎都听过一句吓人的话——「加拿大人在美国只有六万块免税额」——也几乎都听过另一句相反的话——「美国免税额一千五百万,我这点钱算什么」。两句话都是真的,指的是两个不同的东西,而它们之间隔着一份 1995 年签的议定书和一张必须主动去报的表。读完这一页你应该能做到三件事:把自己名下的每一项资产准确地分到「算美国境内资产」与「不算」两堆里;用官方公布的抵免额自己算一遍按比例分摊后到底要不要缴税;说清楚「不用缴税」与「不用申报」为什么是两回事,以及不报的代价会在什么时候、以什么形式找上门。
✕
一、制度设计与底层逻辑:一个对「转移」征税的税,和一条以「住所」划线的边界
1.1 它不是遗产继承人的税,是死者财产转移时的税
美国联邦遗产税(federal estate tax)征的是在死亡时把财产转移出去这个行为,纳税义务人是遗产(estate)本身,由执行人(executor)申报和缴纳,而不是按每个继承人拿到多少分别征税(IRS)。这一点和加拿大读者的直觉正好相反:加拿大没有遗产税,加拿大在死亡时征的是所得税——名下的资本财产在死亡当刻视同按公允市值处置,账面浮盈当年就要在最终申报里算资本利得(ITA s.70(5),加拿大联邦法规库,展开见 ca-estate-01-deceased-final-return)。
一句话概括两国的分工:加拿大对「涨了多少」征税,美国对「留下多少」征税。 这两个税基完全不同,所以同一笔美国资产会被两边各碰一次,而条约要做的不是取消其中一边,是让两边互相认账(第 XXIX B(6) 与 (7) 款,IRS(Treasury 条约文本))。
1.2 三条身份线,决定了适用哪一套数字
美国遗产税上的身份分类与所得税上的完全不是一回事,这是最常见的混淆源。所得税上判美国居民用绿卡测试与实质居留测试(见 xb-01-treaty-tiebreaker);遗产税上判的是 domicile(住所地)——人在美国居住且没有离开的意图,就构成住所地,与签证、绿卡、待了多少天都不直接挂钩(IRS 引用的 Estate Tax Regulation §20.0-1(b))。
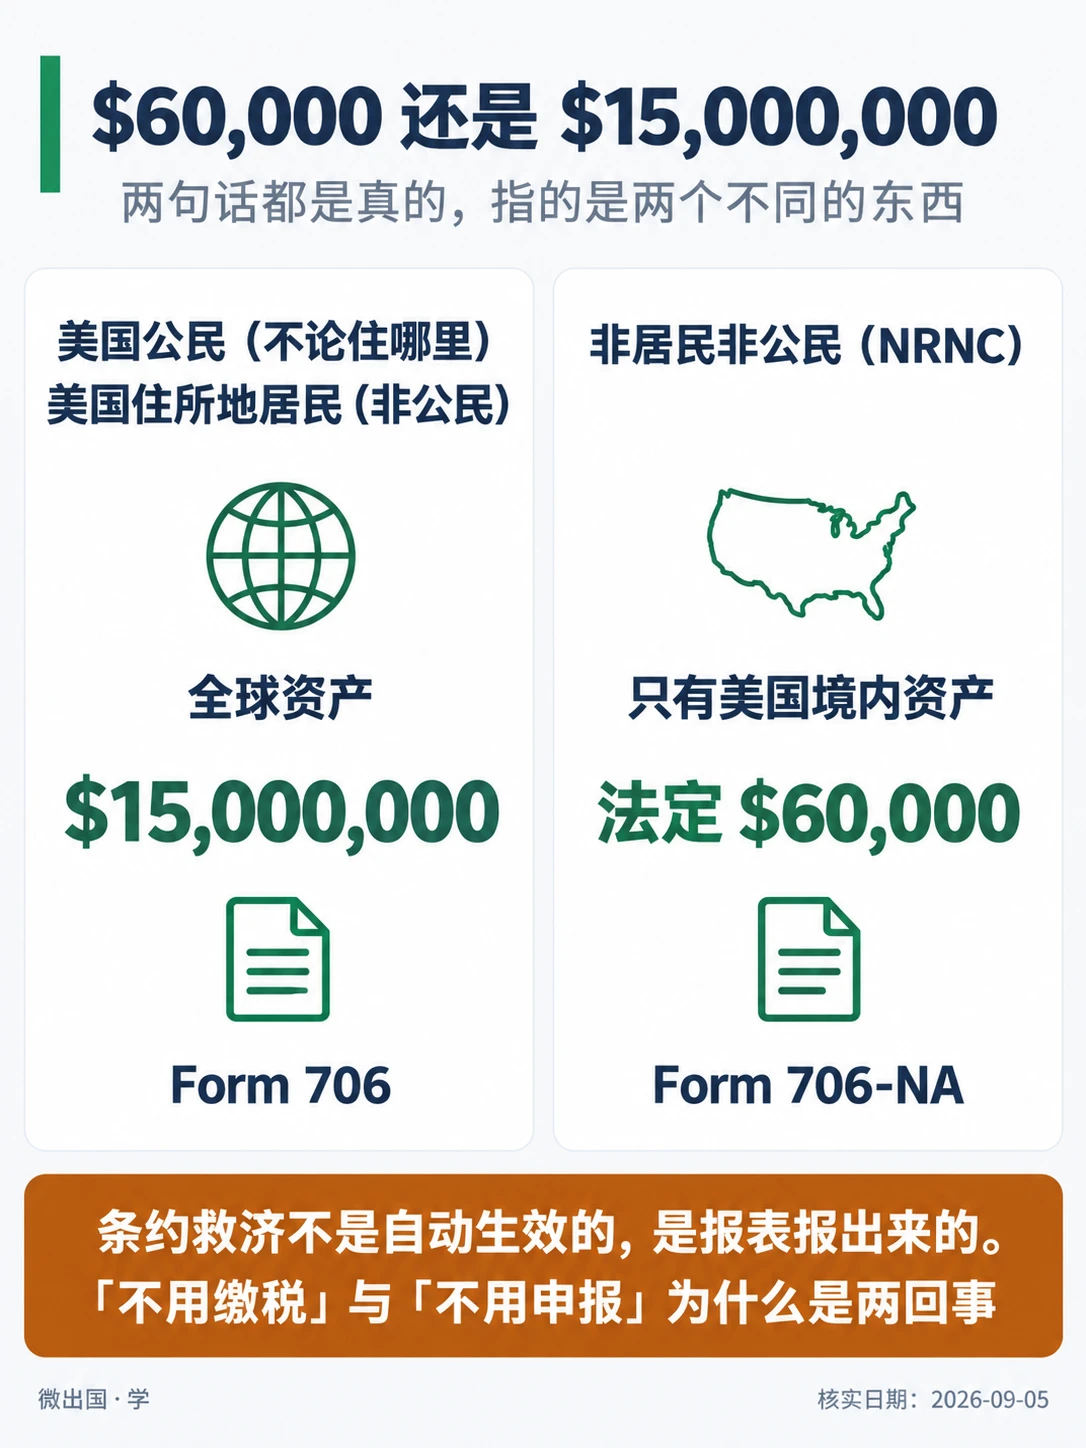
| 身份 | 遗产税的税基 | 2026 税年免税额 | 用哪张表 |
|---|---|---|---|
| 美国公民(不论住哪里) | 全球资产 | $15,000,000 | Form 706 |
| 美国住所地居民(非公民) | 全球资产 | $15,000,000 | Form 706 |
| 非居民非公民(NRNC) | 只有美国境内资产 | 法定 $60,000 | Form 706-NA |
绝大多数加拿大读者落在第三行。好消息是税基只有美国那一块,坏消息是免税额只有 $60,000,而且这个数字不指数化——IRS 在页面上专门写了一句「The filing threshold for Form 706-NA is not indexed for inflation」(IRS)。美国公民那一档从 2018 年的 $11,180,000 一路涨到 2026 税年的 $15,000,000,非居民那一档四十年原地不动。
1.3 为什么会有这条 250 倍的鸿沟,以及条约凭什么填上它
$60,000 的立法逻辑是对等:美国不打算给一个与美国没有身份联系的人以美国人的免税额,正如加拿大也不会给非居民全套居民抵免。但对邻国来说这条逻辑会产生一个荒唐结果——一个总资产两百万加元、其中三十万美元买了美股的素里退休夫妇,在美国税法眼里和一个总资产两百万美元、全部在美国的巴西富豪待遇一样。
1995 年的第三号议定书给协定新加了整条第 XXIX B 条来处理这件事,核心是一个分数:加拿大居民的遗产可以按「美国境内资产 ÷ 全球资产」的比例,分享美国公民那一份统一抵免额(第 2 款,IRS(Treasury 条约文本))。它没有把 $60,000 改成 $15,000,000,它做的是按你在美国那部分的占比给你相应比例的额度——占比小的人拿得少,但因为分子(美国公民抵免额)足够大,绝大多数中产家庭最后算出来是零税。
ℹ️
分母变大对加拿大人是纯利好
2024 年到 2025 年整个规划行业都在按「2026 年免税额腰斩回约七百万」布局,因为减税法案里那条日落条款原定 2025 年底到期。结果它没有发生:2025 年 7 月签署的一揽子法案第 70106 条直接把 §2010(c)(3) 里的基数改成 $15,000,000 并删掉了日落段(U.S. Government Publishing O…)。对按比例分摊的加拿大居民来说,被乘的那个数从可能的七百万变成了确定的一千五百万——同样的比例,抵免额多了一倍。看到 2024 年写的中文文章还在讲「2026 年要腰斩,赶紧规划」,那是已经作废的旧预期。
1.4 错报的法律后果
| 走错的那一步 | 后果 | 出处 |
|---|---|---|
| 超 $60,000 门槛而不报 706-NA | §6651 迟报迟缴罚款加利息;条约按比例抵免未主张即不存在 | IRS(1、2) |
| 报了但资产估低 | §6662 按少缴税额罚 20%;报出的价值低于实际价值 65% 即构成重大低估 | IRS |
| 主张条约立场却不附 Form 8833 | 条约立场未按 §6114 披露,另有 §6712 的定额罚 | IRS、xb-01-treaty-tiebreaker |
| 不办转让证明书 | 券商与过户代理不放行资产,账户实际冻结,IRS 自己说处理要 12–18 个月 | IRS |
| 继承人先把钱拿走了 | 未缴的遗产税可以向取得分配的人追(transferee liability) | IRS |
⚠️
「不用缴税」和「不用申报」是两个门槛,中间差一个数量级
是否缴税看的是按比例抵免之后还剩不剩税额,绝大多数家庭是零。是否申报看的是一条硬线:美国境内资产的死亡日公允市值,加上 1976 年 9 月 9 日至 12 月 31 日之间用掉的赠与税专项免税额,再加上 1976 年之后的调整后应税赠与,合计超过 $60,000 就必须报(IRS)。一个只在自管账户里放了七万美元美股、别的什么都没有的人,缴税是零,申报义务是有的。
二、2026 税年现行规则与数字
2.1 第一步永远是资产定性:什么算「美国境内资产」
这一步做错,后面全部白算。判定规则不看你人在哪、账户开在哪、股票存在哪家券商,只看这项资产按美国税法的 situs 规则落在哪一边(IRS)。
| 资产 | 算不算美国境内 | 机制 |
|---|---|---|
| 美国境内的不动产 | 算 | 实物所在地即所在地 |
| 美国境内的有形动产(车、艺术品、家具) | 算 | 同上;出借给非营利展馆公开展出的艺术品有例外 |
| 美国公司的股票(含在自管账户、退休账户里的) | 算 | 只看发行公司在哪注册,股票凭证放在哪、在哪个券商托管都不影响 |
| 非美国公司的股票(含加拿大上市公司) | 不算 | 同一条规则的反面 |
| 美国注册的共同基金与绝大多数美国上市 ETF | 算 | 它们是注册投资公司(RIC),份额按「美国公司股票」处理。曾有一条按基金持仓看穿的比例规则,只对 2004 年后、2012 年前死亡的人有效,早已过期(IRS) |
| 加拿大上市的美股 ETF / 加拿大共同基金 | 不算 | 发行人是加拿大的信托或公司,份额不是美国公司股票——即使它 100% 持有美股 |
| 美国公司发行的债券,利息符合组合利息豁免 | 不算 | 若该利息在死亡时收取可享 §871(h)(1) 豁免,则该债务视同境外财产 |
| 美国公司发行的债券,利息不符合组合利息豁免 | 算 | 例如附带或有利息(contingent interest)的债务 |
| 美国银行存款(未用于美国经营活动) | 不算 | 明文列为境外财产 |
| 美国银行存款(用于美国的经营活动) | 算 | 例外的例外 |
| 死者本人为被保险人的人寿保险赔款 | 不算 | 非美籍非居民身上,保险赔款一律列为境外财产 |
| 在美国的合伙企业权益 | 本课不定性 | IRS 现行 706-NA 指引没有给一般性规则;单列资产、合伙协议、经营地与底层资产,分别做计入/不计入敏感性测算,再取书面专业意见 |
| 券商账户里的现金余额 | 本课不定性 | 706-NA 指引只明确特定银行存款与债务,不把券商现金自动归入;单列托管法律关系与现金载体,不用账户名称替代 situs 判断 |
⚠️
注册退休储蓄计划里的美股,是本页第一大漏报源
很多人算美国资产时只数了自管非注册账户,容易把注册退休储蓄计划和注册退休收入基金里的美股整块漏掉。Form 706-NA 第三部分第 8 问要求披露由被继承人设立、且在设立时或死亡时持有美国境内财产的信托(IRS);但这道披露问题本身不能证明加拿大 RRSP/RRIF 必然计入美国境内遗产。 本课的执行边界:IRS 没有针对加拿大注册退休账户给出通用 situs 结论,706-NA 指引也未逐字回答。课程因此不教“必计入”或“必排除”;执行人须完整披露计划法律文件、底层美国资产与被继承人的权利,并让跨境遗产税专业人士形成书面立场。未取到一手结论时,不能拿“多数执业者这么做”冒充法律状态。
2.2 三个税年的免税额与抵免额(三列表)
「免税额」(exclusion)和「抵免额」(credit)是同一件事的两种说法:抵免额是按累进税率表算出的、对应那个免税额的假想税额,最终是它去抵税。做按比例分摊时被乘的是抵免额,不是免税额。
| 项目 | 2024 税年(考试口径写作年) | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| 美国公民/住所地居民的基础免税额 | $13,610,000 | $13,990,000 | $15,000,000 | 已生效(IRS(1、2)) |
| 对应的基础抵免额 | $5,389,800 | $5,541,800 | $5,945,800 | 已生效(IRS) |
| 非居民非公民的法定免税额 | $60,000 | $60,000 | $60,000 | 已生效,不指数化(IRS) |
| 非居民非公民的法定统一抵免额 | $13,000 | $13,000 | $13,000 | 已生效(IRS) |
| 条约小额遗产豁免的全球资产上限 | $1,200,000 | $1,200,000 | $1,200,000 | 已生效,1995 年议定书定死,不指数化(IRS(Treasury 条约文本)) |
| 赠与年度排除额 | $18,000 | $19,000 | $19,000 | 已生效(IRS) |
| 「2026 年免税额腰斩至约 $7,000,000」 | — | 当年的普遍预期 | 不会发生 | 已撤销(U.S. Government Publishing O…) |
最后一行值得单独看一眼:它是本课「状态列」存在的理由。一个 2024 年写的规划方案如果建立在「趁腰斩前赶紧转移」上,今天不但没有必要,很可能已经造成了不必要的加拿大资本利得税。
2.3 第 XXIX B(2) 款:按比例分摊怎么算
条文给的是「取大者」:加拿大居民的遗产可用的统一抵免额,等于下面两个数里较大的那个(IRS(Treasury 条约文本)):
- 美国公民遗产可用的统一抵免额 × (死亡时在美国境内的遗产总额 ÷ 全球遗产总额);
- 美国法给非居民非公民的法定统一抵免额($13,000)。
2026 税年把数字代进去,第一项就是 $5,945,800 ×(美国资产 ÷ 全球资产)。所以只要美国资产占全球资产的比例超过约 0.22%,条约给的额度就已经比法定的 $13,000 大了——对几乎所有人,走条约都是压倒性的选择。
它有两条附加条件,都在条文本身里:先前赠与已经用掉的抵免额要从中扣减;以及「只有在提供了核实与计算该抵免所必需的全部信息时才允许」——这句话就是「必须报表并附计算」的条文依据。
2.4 什么时候真的会有税:一个可以自己验算的判据
税率表顶档是「超过 $1,000,000 的部分按 40%,$1,000,000 处的累计税额为 $345,800」(IRS)。设美国资产为 U、全球资产为 W,则:
- 应纳税额(抵免前)=按累进表算的 U 的假想税额;
- 可用抵免=$5,945,800 × U ÷ W。
税额与抵免都和 U 有关,但抵免还被 W 摊薄。结论是一句反直觉的话:决定你缴不缴税的,主要不是你在美国有多少钱,而是你在美国的那部分占全球资产的比例有多低。 一个全球资产 300 万、美国资产 30 万的家庭(占 10%)零税;一个全球资产 3,000 万、美国资产 300 万的家庭(同样占 10%,但绝对额大十倍)就会有实打实的税单——因为累进表在绝对额上是累进的,而抵免只按比例给。
2.5 第 3–4 款:婚姻抵免,效果上等于把额度再来一份
美国法下的婚姻扣除只给美国公民配偶,非美籍配偶要走合格境内信托(QDOT)那条路才能延后课税。条约第 3 款给了另一条路:符合条件时,未亡配偶取得的财产可以再拿一份非退还的婚姻抵免,金额是下面两者中较小的(IRS、IRS(Treasury 条约文本)):
- 该遗产可用的统一抵免额(在扣减生前赠与已用额度之前);
- 如果不计入这部分财产,美国本来会少征的那部分税。
代价写在第 3 款(d)项:执行人必须不可撤销地放弃美国法下本可享有的婚姻扣除,也就是从此关上 QDOT 那条门。这个选择要在 706-NA 第二页第 10 行做,那一行的名字直接写着「1995 年加拿大议定书下的婚姻抵免」(IRS)。
🔧
「加倍」是个好记的说法,但别当成公式
婚姻抵免的上限是取小者,不是无条件复制一份。当美国资产不多、按比例抵免已经把税吃光时,第二份抵免的实际价值是零(非退还,不产生退税);当税额远大于第一份抵免时,第二份才把差额补上,效果上看起来像「额度翻倍」。先算再选,尤其因为放弃 QDOT 是不可撤销的。
2.6 第 8 款:全球遗产不超过 120 万美元的整体豁免
这一款很多中文材料完全不提,但它对中产家庭的价值往往比第 2 款还大。条文说:加拿大居民(非美国公民)死亡时全球遗产总额不超过 120 万美元(或等值加元)的,美国只能对「假如他生前处置该财产、其利得本来就要按协定第十三条向美国缴所得税」的那类财产征遗产税(IRS(Treasury 条约文本))。
翻译成能用的话:美国不动产和美国常设机构的营业财产照征;美股、美国基金、美国债券整体出局。 Form 706-NA 的填表指引把它叫做「Canadian Small Estate Relief」,并规定做法是把豁免资产从 Part V 里拿掉,改列在一份说明依据条约的附件里(IRS)。
三个必须记住的边界:120 万是美元不是加元;它不指数化,1995 年定死到今天;判断用的是全球遗产总额,不是美国那部分。
2.7 一张流程图式的判断顺序
- 死亡时是不是加拿大税务居民、且不是美国公民、不是美国住所地居民?——不是,这一页整篇不适用。
- 美国境内资产(按 2.1 定性)合计有没有超过 $60,000?——没有,通常无申报义务,但转让证明书那条路可能仍要走(见 3.4)。
- 全球遗产有没有超过 120 万美元?——没有,先看第 8 款能不能把美股类资产整体豁免掉。
- 剩下要征的部分,按累进表算假想税额,再减去 $5,945,800 ×(美国资产 ÷ 全球资产)。
- 还有余额且财产给了配偶,再算第 3–4 款的婚姻抵免。
- 无论第 4、5 步算出来是不是零,只要第 2 步是「超过」,表都要报。
40
三、实务流程:Form 706-NA 从头走到尾
3.1 填表顺序与三个关键行
表格指引给的顺序是:先填第一部分(死者与执行人)、第三部分(一般情况问答)、第五部分(美国境内资产清单)、第四部分(应税遗产)、最后才是第二部分(税额计算)(IRS)。三个最容易错的地方:
第五部分列美国境内资产明细,证券要写九位 CUSIP 代码、股数、交易所;主张条约豁免的资产不列在这里,改列附件。
第四部分算应税遗产,其中第 5 行是「美国资产 ÷ 全球资产」,第 6 行用这个比例去乘丧葬费、遗产管理费、债务、按揭和管理期间损失的合计数(IRS)。扣除项是按比例给的,不是全额给的——这和第 2 款的分摊是同一个分数。要拿这项扣除,第四部分的第 2 行(境外资产)和第 4 行(费用明细)必须有文件支撑:外国死亡税申报表的认证副本,或者遗产清单与债务表的认证副本。
第二部分算税:第 7 行填统一抵免(法定上限 $13,000,主张条约按比例分摊的把算出来的数填这里),第 10 行填婚姻抵免。
3.2 期限:9 个月,不是「次年 4 月」
Form 706-NA 在死亡日起 9 个月内申报并缴纳(IRS(1、2))。Form 4768 可以申请自动延长 6 个月申报;在境外的执行人用完第一次延期后,可以再交一份 Form 4768 附书面说明申请追加延期。
✕
延期只延申报,不延缴款
延期期间税款照样按原到期日计息。对加拿大读者还有一个更硬的时间冲突:加拿大最终申报的到期日和这 9 个月完全不同步(死亡在 1–10 月的,最终申报到次年 4 月 30 日;死亡在 11–12 月的,为死亡日起 6 个月,见 ca-estate-01-deceased-final-return)。两条时间线要各排各的,别指望其中一条会提醒你另一条。
3.3 主张条约立场的动作清单
- 在 706-NA 上附一份说明,写明本次申报采用了死亡税协定或议定书的立场(IRS)。
- 附 Form 8833(协定立场披露表),并在说明里写出按比例统一抵免的完整算式,把结果填到第一页第 7 行(IRS)。
- 附一份向条约对方国申报的死亡税申报表副本;加拿大没有遗产税,所以通常没有这样一份表——这种情况要在说明里解释为什么对方国没有申报义务,并附上死亡日资产与估值清单,说明第四部分那个比例是怎么算出来的。
- 主张第 8 款整体豁免的,在第五部分列出资产但不填金额,把豁免资产另列附件。
3.4 转让证明书:账户被冻住时真正要办的那件事
券商、过户代理和不动产过户方在拿到 IRS 出具的转让证明书(transfer certificate)之前,通常不会放行非居民死者名下的美国资产。这是家属最先撞上的墙,也是把「我不用缴税所以不用管」这个误解打醒的地方。IRS 分两条路(IRS):
| 超 $60,000 门槛(Part A) | 未超门槛(Part B) | |
|---|---|---|
| 先做什么 | 先报 Form 706-NA | 不要报 706-NA,报了反而拖慢发证 |
| 传什么 | 已报的 706-NA 全表及 Schedule A 附页 | 遗嘱及附件、各国死亡税申报表副本、死亡证明、一份公证宣誓书 |
| 宣誓书要写清 | — | 出生日期与出生国、有没有归化过美籍、全部美国资产明细(含账号)、死亡时的国籍与居所、美国银行账户有没有用于美国经营 |
| 非英文材料 | 一律附英文译本 | 一律附英文译本 |
| 处理时长 | — | IRS 自己说 12–18 个月 |
已经在美国境内委任并实际履职的遗产执行人所管理的财产,不需要转让证明书。
3.5 加方那一侧同一年要做的事
美国这条线在跑的时候,加拿大那条线也在跑,而且两条线互相引用:
- T1 最终申报:全部资本财产在死亡当刻视同按公允市值处置,美国房产和美股的账面浮盈在这一年结清(ITA s.70(5),加拿大联邦法规库)。
- T3 遗产申报:死亡之后遗产产生的收入归遗产,前 36 个月符合条件的可按毕业费率遗产课税(见 ca-estate-02-estate-t3-trust-reporting)。
- TX19 清税证明:分配遗产前向税局申请,不办的话遗产代理人可能被追个人责任(见 ca-estate-01-deceased-final-return)。
- 卑诗省遗产认证费:按遗产价值分段计收(King's Printer, British Colu…)。美国不动产通常还要在财产所在州另办一次辅助认证(ancillary probate),这是把美国房产放进加拿大公司或信托持有的常见动机之一。
四、联邦之外:华盛顿州这一层,比联邦那一层更容易踩到
4.1 华州对非居民的遗产税
美国有十几个州自己另征遗产税或继承税,华盛顿州就在其中,而且它离温哥华只有一小时车程。对本课读者,这一层的实际命中率高于联邦那一层,理由是它的门槛低一个数量级(Washington State Department …):
- 谁要报:全球遗产总额超过门槛,且(住所地在华州,或者是非居民但在华州拥有不动产或有形动产)。
- 门槛用的是全球口径:判断你要不要报,看的是包括温哥华自住房在内的全部资产,不是只看华州那一栋。
- 2026 税年的门槛:2026 年 1 月 1 日至 6 月 30 日死亡的为 $3,076,000;2026 年 7 月 1 日及以后死亡的为 $3,000,000,且因法条里的物价指数条款已过期,此后不再上调。
- 期限:同样是死亡日起 9 个月。
- 即使不欠税也要报:条件满足就有申报义务。
- 没有条约救济:协定第 XXIX B(2) 款的按比例统一抵免只管联邦遗产税。华州只有自己的境外财产分摊规则。
例如温哥华自住房 300 万加元、Point Roberts 小屋 150 万加元、其他资产 50 万加元,合计 500 万加元;若示例汇率为 1 美元兑 1.35 加元,约合 370 万美元,便超过 300 万美元门槛。必须统一币种,不能把加元资产总额直接与美元门槛比较。
ℹ️
2026 年中确实换回税率表
已于 2026-09-05 同时核对华州税局表与 RCW 83.100.040(2)(a)(ii)–(iii):最高 35% 的表只适用于 2025-07-01 至 2026-06-30 死亡;2026-07-01 起最高税率恢复为 20%。这是法条明定的日期分段,不是税局网页笔误;须按死亡日期选表,不能只写“2026 税率”。
4.2 加方一侧:为什么已缴的美国遗产税不能走普通的外国税收抵免
直觉上会想去填 T2209、抵到 T1 的第 40500 行。这条路走不通,理由是资格问题:ITA s.126 的外国税收抵免管的是外国所得税(加拿大联邦法规库、CRA),而美国遗产税不是所得税,是转移税。
真正的依据是协定第 XXIX B(6) 款:在美国已缴的联邦与州遗产税或继承税,可以从死亡年度加拿大应缴税额中作为扣除主张,限额挂在当年的美国来源所得与利得上;全球遗产超过 120 万美元时,限额口径还可以扩大到「死亡时位于美国的财产在当年产生的收入、利润或利得」(IRS(Treasury 条约文本))。这一款还有一个细节:判断「财产是否位于美国」用的是1995 年 3 月 17 日当时的美国法,除非两国主管当局另行同意适用之后的修改。
⚠️
两边的税基不同,所以「互抵」永远抵不干净
加方征的是资本利得税(税基是涨幅),美方征的是遗产税(税基是市值)。一栋买入价与市值接近的美国房产,加方几乎无税可抵,而美方的税基是全额市值。指望互抵把两边都抹平是不现实的,条约的目标只是不让同一笔钱被完整地征两次。
4.3 与其他跨境规则的接口
- 继承人自己是美国人的:从非美国人处收到的赠与或遗赠,累计超过 $100,000 时该美国收受人要报 Form 3520 第四部分,这条门槛不指数化,漏报按赠与金额罚(IRS)。
- 被继承人曾是美国公民或绿卡持有者、并被判为受管制弃籍者的:弃籍之后给美国人的赠与与遗赠由美国收受方按最高遗产税率缴 §2801 税,且没有时效上限(Federal Register / IRS(TD 10…,展开见 us-intl-07-8854-expatriation)。
- 继承来的美国房产要卖:成本按死亡日公允市值重置,通常没有多少利得,但买方仍要按已实现总额(不是利得)预扣 15%,要报 1040-NR 才拿得回来(IRS,展开见 xb-03-canadian-with-us-property-firpta)。
五、历史变革:这条规则是怎么长成今天这样的
1988 年以前,加拿大居民在美国的遗产税上没有任何条约救济,只有 $60,000。
1995 年第三号议定书新增了整条第 XXIX B 条:按比例统一抵免、婚姻抵免、小额遗产豁免、两国互抵,一次全部到位。它的生效条款很特别——对议定书生效后死亡的人适用,并且在一定条件下追溯到 1988 年 11 月 10 日之后死亡的人,还专门写明这种追溯不受各国国内法关于评税与退税时效的限制(IRS(Treasury 条约文本))。这也是为什么 706-NA 的填表指引至今把它称作「1995 年议定书」。
2004 至 2011 年曾有一条对注册投资公司份额按持仓看穿的比例规则,能让美国基金的一部分算作境外财产。这条规则只对 2004 年之后、2012 年之前死亡的人有效,之后没有延续(IRS)。今天在网上还能查到按这条规则写的旧文章——它已经不适用了,美国基金份额现在整块算境内资产。
2018 年减税法案把美国公民的基础免税额从约 $5,490,000 一举翻倍到 $11,180,000,但附了一条 2025 年底到期的日落条款。
2025 年 7 月签署的一揽子法案第 70106 条把 §2010(c)(3) 的基数改为 $15,000,000、指数化基年改到 2025 年,并删除了那段日落条款(U.S. Government Publishing O…)。于是 2026 税年的实际值是 $15,000,000,而不是很多旧文章预告的「腰斩到约七百万」。
2007 年第五号议定书除修改利息、退休计划及其他条款,也明确改写了 第 XXIX B 条第 1 与第 5 款;本页的按比例抵免、婚姻抵免、双向抵免及第 8 款 120 万美元门槛并未被该议定书改写。不能因此说整条 XXIX B 三十年未变。参见 2007 议定书原文;IRS 的 canada.pdf 只合订至第四号议定书。
六、案例
案例一 · 素里的退休夫妇:漏掉退休账户里的美股,就漏掉了整个申报义务(人物与数字均为示例)
陈先生 2026 年 3 月在素里去世,加拿大税务居民,非美国公民。名下:温哥华自住房净值 180 万加元、加拿大上市股票与基金 40 万加元、非注册账户里直接持有的美股 4 万美元、注册退休储蓄计划里的美股 15 万美元、一份人寿保险赔款 30 万加元。折算后全球遗产约 240 万美元。
如果只数非注册账户:美国资产 $40,000,低于 $60,000,「不用报」。 把退休账户里的美股按保守口径计入:美国资产 $190,000,超过门槛,必须报 Form 706-NA。
按现行规则算一遍:假想税额=$38,800 + 32% × ($190,000 − $150,000) = $51,600;按比例统一抵免=$5,945,800 × ($190,000 ÷ $2,400,000) ≈ $470,700。抵免远大于税额,应缴联邦遗产税为零。人寿保险赔款不进美国资产(保险赔款在非美籍非居民身上一律算境外财产),加拿大上市的基金也不进。
常见错报:把「零税」当成「零申报」。这个家庭要报表、要附 Form 8833、要写出上面那道算式;不报的话,券商在办理过户时会要转让证明书,而拿证明书这条路上第一件事就是问「有没有申报义务」。
案例二 · 列治文的三口之家:小额遗产豁免让美股整体出局(人物与数字均为示例)
李女士 2026 年去世,加拿大税务居民。全球遗产折约 105 万美元,其中在美国券商持有的美国上市 ETF 值 $400,000,没有任何美国不动产。
- 美国资产 $400,000 > $60,000 → 申报义务成立。
- 全球遗产 $1,050,000 ≤ $1,200,000 → 第 8 款小额遗产豁免适用:美国只能对「生前处置时其利得本来就要按协定第十三条向美国缴所得税」的那类财产征税,也就是美国不动产与常设机构营业财产。她一样都没有。
- 结果:应税的美国资产为零,但表照报——做法是把 ETF 列在 Part V 但不填金额,另附一份说明依据条约的清单,并附 Form 8833。
常见错报:以为豁免自动生效而不报表。豁免是靠这张表和这份附件主张的,而且券商要的转让证明书也要靠它才走得下去。另一个错报是把 120 万美元当加元算——那条线是美元。
案例三 · 温哥华的企业主:真有税单,靠婚姻抵免归零(人物与数字均为示例)
王先生 2026 年去世,加拿大税务居民,全球遗产折约 3,000 万美元(大部分是加拿大私人公司股份)。美国资产只有两项:Palm Springs 度假屋 $2,000,000、美股 $1,000,000,合计 $3,000,000,占全球资产 10%。全部美国资产遗赠给未亡配偶(加拿大公民,非美国公民)。
- 假想税额=$345,800 + 40% × ($3,000,000 − $1,000,000) = $1,145,800。
- 按比例统一抵免=$5,945,800 × 10% = $594,580。
- 抵免后余额=$551,220。这是真的税单,且与案例一的家庭「在美国的占比」完全一样——差别只在绝对额,而税率表是按绝对额累进的。
- 第 3–4 款婚姻抵免=取小者:可用统一抵免 $594,580,与「不计入该财产时本会少征的税额」(此处即 $1,145,800)——取 $594,580。抵免是非退还的,抵到零为止:最终联邦遗产税为零。
- 代价:执行人必须在表上不可撤销地放弃美国法下的婚姻扣除,QDOT 那条路从此关闭。
- 还没完:Palm Springs 在加州,加州目前不另征州遗产税;但如果这栋房子在 Point Roberts,还要按全球口径过一遍华州那条 300 万美元的线,而那一层没有条约救济。
常见错报:以为「给配偶就不用交税」。给美国公民配偶才有美国法下的婚姻扣除;给非美籍配偶要么设合格境内信托,要么走条约的婚姻抵免,两条路二选一且不可回头。
七、常见错报与自查清单
- 只数非注册账户的美股,漏掉退休账户里的美股。 识别方法:把所有持仓按「发行公司在哪注册」重排一遍,不按账户类型排。注册退休账户这一格官方无专页,按保守口径处理并取专业意见。
- 以为 $15,000,000 的免税额直接适用于自己。 识别方法:这个数只对美国公民与美国住所地居民适用;加拿大居民拿到的是它对应的抵免额 $5,945,800 乘以一个通常远小于 1 的分数。看到中文材料直接说「加拿大人也有一千五百万免税额」,那句话漏掉了分数。
- 把美国上市的美股 ETF 和加拿大上市的美股 ETF 当成一回事。 识别方法:看发行人注册地,不看它买了什么。美国注册投资公司的份额算美国境内资产,加拿大信托发行的份额不算——哪怕后者 100% 持有美股。那条按持仓看穿的比例规则只对 2004 年后、2012 年前死亡的人有效。
- 算下来零税,于是不报表。 识别方法:申报门槛是 $60,000 这条硬线,与算出来是不是零税无关;而且条约救济不主张就不存在,转让证明书也办不下来。
- 把 120 万美元的小额遗产豁免记成加元,或以为它会随通胀上调。 识别方法:条文写的是美元,1995 年至今三十年未调整,第五号议定书也没有动它。
- 忘了华盛顿州那一层。 识别方法:只要在华州有不动产或有形动产,就用全球遗产总额去比华州的门槛,而不是用华州那部分。
- 想拿已缴的美国遗产税去填 T2209、抵第 40500 行。 识别方法:那条路只走外国所得税;美国遗产税要走协定第 XXIX B(6) 款,限额挂在死亡年度的美国来源所得与利得上。
- 把加拿大控股公司当成万能解。 识别方法:加拿大公司的股份确实不是美国境内资产,但把自用美国房产放进公司会在加方引出股东利益的问题(见 ca-corporate-04-shareholder-loans-s85-abil-windup),而且公司持有还会改变美国那一侧出售时的课税路径。这是一个要连着两边一起算的决定,不是一个可以单边优化的技巧。
- 在延期上误以为「延了就不用先缴」。 识别方法:Form 4768 延的是申报,税款到期日不变,利息照跑。
术语双语表
| English | 中文 | 一句机制 |
|---|---|---|
| estate tax | 遗产税 | 对死亡时财产转移征税,纳税人是遗产本身,由执行人申报 |
| U.S.-situated assets / situs | 美国境内资产 / 资产所在地 | 按美国税法规则判定资产落在境内还是境外,不看持有人身份或托管地 |
| nonresident not a citizen (NRNC) | 非居民非美国公民 | 遗产税上的第三类身份,税基只有美国境内资产,法定免税额 $60,000 |
| domicile | 住所地 | 遗产税上判「美国居民」用的标准:人在美国居住且无离开意图 |
| basic exclusion amount | 基础免税额 | 2026 税年美国公民与住所地居民为 $15,000,000 |
| unified credit / applicable credit | 统一抵免额 | 免税额对应的假想税额,最终是它去抵税;2026 税年为 $5,945,800 |
| Form 706 | 美国遗产税申报表 | 美国公民与住所地居民用 |
| Form 706-NA | 非居民非美籍遗产税申报表 | 加拿大居民用;死亡日起 9 个月内报 |
| Form 4768 | 遗产税延期申请表 | 自动延 6 个月申报,不延缴款 |
| Form 8833 | 协定立场披露表 | 主张任何条约立场都要附,写明依据与算式 |
| transfer certificate | 转让证明书 | IRS 出具,券商与过户方据以放行美国资产;未超门槛那条路 IRS 说要 12–18 个月 |
| Article XXIX B | 协定第二十九条 B | 1995 年第三号议定书新增,八款,专管因死亡而生的税 |
| pro-rata unified credit | 按比例统一抵免 | 第 2 款:美国公民抵免额 ×(美国资产 ÷ 全球资产) |
| marital credit | 婚姻抵免 | 第 3–4 款:给未亡配偶的第二份抵免,代价是不可撤销放弃婚姻扣除 |
| small estate exemption | 小额遗产豁免 | 第 8 款:全球遗产不超过 120 万美元时,美国只征不动产与营业财产 |
| qualified domestic trust (QDOT) | 合格境内信托 | 非美籍配偶取得婚姻扣除的美国国内法路径,与婚姻抵免二选一 |
| deemed disposition | 视同处置 | 加方在死亡当刻视同按公允市值卖出,结清账面浮盈 |
| portfolio interest | 组合利息 | 符合豁免条件的利息;对应的债务视为境外财产 |
| regulated investment company (RIC) | 注册投资公司 | 美国共同基金与多数美国上市 ETF 的法律形态,份额算美国境内资产 |
| portability / DSUE | 免税额可携性 / 亡故配偶未用额度 | 非美籍非居民的遗产不能做这个选择 |
| transferee liability | 受让人责任 | 未缴的遗产税可以向取得分配的继承人追 |
| ancillary probate | 辅助遗产认证 | 在美国财产所在州另办一次认证程序 |
| Form 3520 | 外国信托与外国赠与申报表 | 美国收受人收到非美国人赠与或遗赠超 $100,000 时报第四部分 |
| Form 1040-NR | 美国非居民所得税表 | 继承的美国房产出售后,靠它拿回被预扣的 15% |
来源
- 非居民非美籍的遗产税总页($60,000 门槛不指数化、9 个月、Form 4768):https://www.irs.gov/businesses/small-businesses-self-employed/estate-tax-for-nonresidents-not-citizens-of-the-united-states (IRS)
- 非居民非美籍遗产税问答(境内外资产清单、不能做 portability、按比例抵免的申报程序、FIRPTA 15%):https://www.irs.gov/businesses/small-businesses-self-employed/frequently-asked-questions-on-estate-taxes-for-nonresidents-not-citizens-of-the-united-states (IRS)
- 非居民非美籍遗产的转让证明书要件:https://www.irs.gov/businesses/small-businesses-self-employed/transfer-certificate-filing-requirements-for-the-estates-of-nonresidents-not-citizens-of-the-united-states (IRS)
- Form 706-NA 填表指引(2025 年 8 月版;$13,000 统一抵免、加拿大小额遗产豁免、婚姻抵免、situs 细则):https://www.irs.gov/pub/irs-pdf/i706na.pdf (IRS)
- Form 706-NA 表格本体(2025 年 8 月版;逐行结构):https://www.irs.gov/pub/irs-pdf/f706na.pdf (IRS)
- Form 706 填表指引(2026 年 7 月版;2024/2025/2026 免税额与抵免额、Table A 税率表):https://www.irs.gov/pub/irs-pdf/i706.pdf (IRS)
- 加美所得税协定与议定书合订本(第 XXIX B 条全文):https://www.irs.gov/pub/irs-trty/canada.pdf (IRS(Treasury 条约文本))
- 非居民非美籍的赠与税(§2501(a)(2),美股赠与不征):https://www.irs.gov/businesses/small-businesses-self-employed/gift-tax-for-nonresidents-not-citizens-of-the-united-states (IRS)
- 部分非居民必须报遗产税表:https://www.irs.gov/individuals/international-taxpayers/some-nonresidents-with-us-assets-must-file-estate-tax-returns (IRS)
- 2026 税年通胀调整与一揽子法案落地页(基础免税额 $15,000,000):https://www.irs.gov/newsroom/working-families-tax-cuts-individuals-and-workers (IRS)|https://www.irs.gov/newsroom/irs-releases-tax-inflation-adjustments-for-tax-year-2026-including-amendments-from-the-one-big-beautiful-bill (IRS)
- 一揽子法案全文(第 70106 条删除日落条款):https://www.govinfo.gov/content/pkg/PLAW-119publ21/html/PLAW-119publ21.htm (U.S. Government Publishing O…)
- §2801 最终规则(受管制弃籍者的赠与与遗赠):https://www.federalregister.gov/documents/2025/01/14/2025-00284/guidance-under-section-2801-regarding-the-imposition-of-tax-on-certain-gifts-and-bequests-from (Federal Register / IRS(TD 10…)
- 从外国人处收到的赠与(Form 3520 第四部分门槛):https://www.irs.gov/businesses/gifts-from-foreign-person (IRS)
- 华盛顿州遗产税(非居民申报义务、2026 门槛):https://dor.wa.gov/taxes-rates/other-taxes/estate-tax |税率表:https://dor.wa.gov/taxes-rates/other-taxes/estate-tax-tables (Washington State Department …)
- 所得税法 s.70(死亡时的视同处置与配偶滚转):https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-70.html (加拿大联邦法规库)
- 所得税法 s.126(1)(境外非营业所得税的外国税收抵免):https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-126.html (加拿大联邦法规库)
- 第 40500 行 联邦外国税收抵免:https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/about-your-tax-return/tax-return/completing-a-tax-return/deductions-credits-expenses/line-40500-federal-foreign-tax-credits.html (CRA)
- 卑诗省遗产认证费法:https://www.bclaws.gov.bc.ca/civix/document/id/complete/statreg/99004_01 (King's Printer, British Colu…)
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
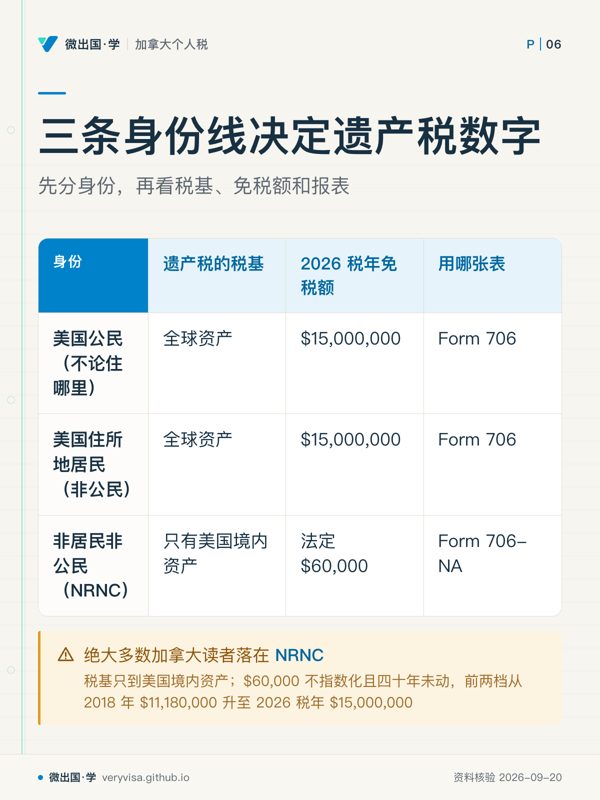
- 先看先找到自己的身份行,再横向读适用范围与申报工具。
- 易漏遗产税身份另有判据,不能拿所得税居民测试直接替代。
- 下一步去讲义先确认自己属于哪一行,再据此判断申报表格。
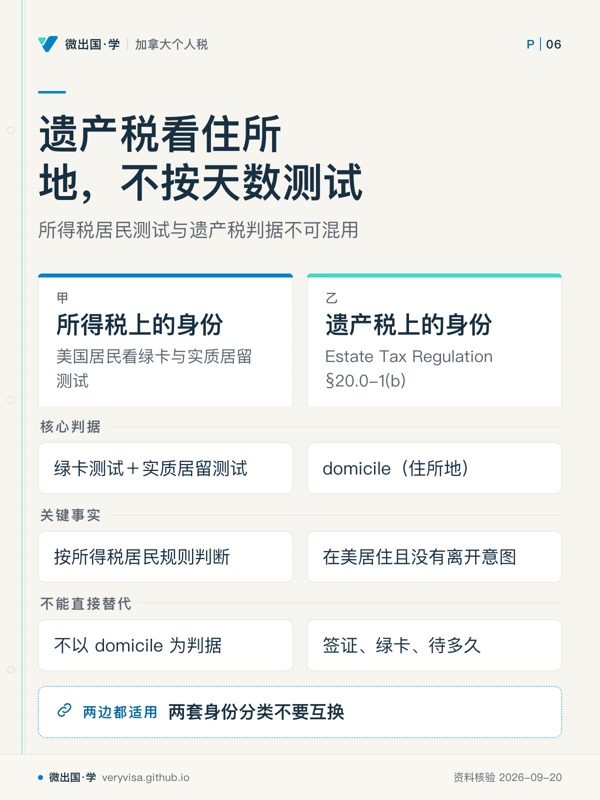
- 先看先把“居民”放回各自税制里,不要看到同一个词就套同一标准。
- 易漏一个人的所得税结论,不能单独推出遗产税结论。
- 下一步去讲解整理长期居住意图的事实;边界情况带签证与居住安排问持牌专业人士。
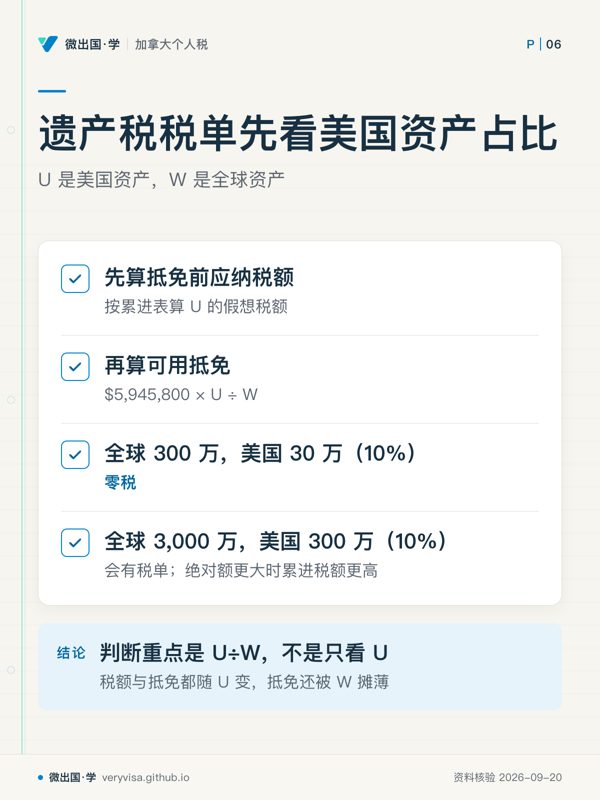
- 先看先走完税额与抵免两步,再看两组同占比案例为何分叉。
- 易漏不要把这条判据误读成“占比相同,税就相同”。
- 下一步去练习按正本两组数据重算;复杂资产归类带清单问持牌跨境税务专业人士。