本页供2026 税年的跨境申报学习使用;3520各项义务及例外按实际年度与事件日期判断。
核实日:2026-09-08。适用口径:2026税年;拟议规则与当前可依赖条件分别标注。金额未另注明均为美元。
同叫TFSA的两份合同,未必产生同样的美国申报义务。先看美国税法是否把安排认作信托,再判断外国信托、所有人和豁免,最后才填表。加拿大免税待遇、美国所得税、外国信托信息表、FBAR和8938是独立问题;其中一项免除不自动免除其他项。
一、制度设计与底层逻辑
1.1 先分类,再判外国
TFSA及FHSA在加拿大法上可采用信托、年金或存款安排,见ITA146.2及146.6(加拿大联邦法规库、Justice Laws Website)。开户合同中的trustee、declaration of trust、deposit等是重要证据;加拿大标签不是美国结论,须按Reg.301.7701-4等美国实体分类规则核实。基金式安排还可能按美国规则归为公司。
只有确定为美国税法下的信托后,才用Reg.301.7701-7法院与控制测试:美国法院须能主要监督管理,且一个或多个美国人控制全部实质决定,两者都满足才是美国信托。加拿大司法管辖及受托安排通常指向外国信托;不能只凭开户地跳过分析(IRS)。
1.2 6048的三类责任
美国人向外国信托转入财产、被视为所有人、或取得分配,分别涉及3520第一、二、三部分;外国赠与用第四部分,法律依据为6039F。外国信托有美国所有人时通常还须3520-A。一般信托申报没有可照搬FBAR的最低金额门槛,但法定、程序性及有条件拟议豁免须先检查。是否“本人所有”按671至679的相应部分判断,不把受托人、认购人、账户持有人和税务所有人混成一人。
1.3 收益按税务所有部分确认
被视为所有人的相应信托部分,其应税利息、股息及已实现利得等穿透;普通未实现涨价并非仅因账户是信托便每年纳税,PFIC的QEF/MTM规则另判。免3520不等于免所得税。RESP/RDSP政府补助如何归属,须核资金所有权、671至679及适用所得排除,不能只凭加拿大CESG或CDSG说明页就断言全额计入父母1040。这个具体补助归属问题本轮未取得足以一概裁决的美国一手依据,明确保留按事实核定(IRS(1、2))。
二、2026税年现行规则与数字
2.1 信托罚则与外国赠与罚则分开
| 事项 | 2024官方历史机制 | 2025 | 2026现行 |
|---|---|---|---|
| 6048转入或分配未报 | 10000与应报毛额35%取大,再核毛额封顶 | 同 | 同 |
| 美国所有人未确保3520-A等 | 10000与本人所有部分毛资产5%取大,再核毛额封顶 | 同 | 同 |
| 6039F外国赠与未报 | 每月5%,最高25%;没有上述10000最低额 | 同 | 同 |
| 外国个人/遗产赠与报告线 | 超过100000;有关联赠与人须合并 | 同 | 同 |
| 外国公司/合伙赠与报告线 | 历史值见原子参数附表 | 20116 | 20573 |
来源:IRS(1、2、3)。信托罚款通知后90日仍不纠正可继续加罚;合理理由及非willful neglect等须另评。应报毛额封顶同样约束最低额:只有USD500的应报毛额,不能仍断言至少罚10000。直接向医疗机构/学校支付符合102和2503(e)条件的费用等外国赠与例外另核。个人或遗产赠与须合计同一或有关联来源,不把完全无关赠与人一概合并;触线后按指引逐项列超过5000的赠与(IRS)。
2.2 时效延长是必要信息未齐
6501(c)(8)使有关税款时效不会早于完整提供必要信息后三年届满。一般可能影响整份表,但若合理理由且非willful neglect,延长限于相关项目。补一张空表不等于资料齐全,不能简化成“交表当天整份统一重新三年”(IRS)。
2.3 到期日与替代表
3520日历年通常4月15日到期;符合海外居住工作或合格驻外军人条件时可自动至6月15日,并附声明,不是当日恰好身在海外就合格。所得税有效延期可延3520至10月15日。独立3520-A通常信托税年结束后第三个月15日到期,延税表不延它,须以信托EIN交7004。外国信托未自行及时正确提交时,美国所有人按指引备替代3520-A附在3520后,依3520期限;这不是任选一份不完整替代表就免责任(IRS(1、2))。周末及法定假日另按实际日历顺延。
2.4 当前程序性豁免
RRSP/RRIF按Rev.Proc.2014-55与适用指引核外国信托申报豁免;所得税自动递延有合资格个人条件,不能对所有历史违规者一概保证(IRS)。
Rev.Proc.2020-17包含退休信托和医疗、伤残、教育用途的非退休储蓄信托。后者除用途外,须有当地税优、年度信息提供给或依法可供税局取得、年度供款不超过10000或终身不超过200000等条件,提款受用途限制或提前提款处罚。该程序金额用税年末财政部汇率核,不直接比较CAD面值(IRS)。
| 加拿大安排 | 2020-17判断起点 | 尚须核的事实 |
|---|---|---|
| RESP | 教育用途及终身CAD50000上限支持非退休类别 | 全部条件、美国税务所有部分、个人所得申报合规 |
| RDSP | 伤残用途及终身CAD200000上限支持非退休类别 | 实际汇率、全部条件、受益与所有人关系、申报合规 |
| TFSA | 通用储蓄用途通常不满足该程序用途列举 | 美国实体分类;拟议小额类别另见下节 |
| FHSA | 住房用途不在该程序医疗/伤残/教育列举 | 美国实体分类;拟议小额类别另见下节 |
RESP/RDSP属于按条文适用的判断,不能写成IRS点名无条件豁免。合格个人须履行相关美国所得税申报,按要求把该信托供款、收益或分配中实际应税项目报全;必要时可修正申报。这里的“供款”不表示本人投回自己的本金自动成为收入。程序可覆盖开放年度,已罚金额的退还/撤销须按程序及时间限制申请(IRS)。
2.5 2024拟议规则新增了什么
本次读到Prop.Reg.1.6048-5(b)(4)原文:除退休和医疗/伤残/教育类别,还定义税优的“小额储蓄信托”,供通用储蓄、当地信息报告等条件,且同一法域有关信托全年任何时点合计不超过50000,按年末财政部汇率;不是每个账户各50000。将来指数化基年系最终规则发布年,不能自行编出2026通胀上限(Federal Register / IRS(REG-1…)。
这使旧文“TFSA/FHSA在拟议稿下也绝不可能适用”的结论失效。但草案存在文本不一致:(b)(1)豁免操作句只交叉引用(b)(2)/(b)(3),未列(b)(4),而前言明确称小额类别提供豁免。2025年12月3520指引的摘要也仅列退休及指定非退休用途。不能据此在教学里保证小额TFSA已自动免报;应记录拟议文本及其歧义,取得适用判断后再决定是否依赖(Federal Register / IRS(REG-1…、IRS)。
IRS允许对结束于2024-05-08之后且开始于最终规则公布日或之前的税年选择依赖,条件为本人和所有相关人从首个依赖年度至最终适用日前整体、一致地适用拟议规则。它仍不是最终法规。现行2020-17与拟议规则的金额及指数化设计也不同,不能混拼两套最有利条件。当前未核得最终稿;本轮已读定义,不能再以“未读60页”为由保留旧绝对断言(IRS)。
三、实务流程
三条可行路径各有证据成本。第一条是合同与美国分类明确不是信托,保存分类依据后不走3520;年金合同仍须查其美国保险/所得待遇。第二条是确为外国信托但逐项满足程序豁免,或经完整判断依赖拟议规则,保存资格、金额、全部关联人一致适用记录。第三条是未取得可用豁免,按转入、所有、分配事件履行3520及必要3520-A。不能仅因“申报费贵”便创造豁免。
每个外国信托分别一份3520;夫妻符合共同身份且合报所得税等条件时可合交。正常3520与3520-A依各自指引单独寄送;替代3520-A是附在3520。需保留税务所有权、逐笔供取、年内估值和收益分类。委托顾问不消除本人确保完整申报的责任(IRS(1、2))。
迟交国际信息申报表按当前DIIRSP及正常表格程序处理,不能把它讲成只要“税都付过”就无罚的保证。尚未被民事检查/刑事调查、未被IRS联系有关迟交表等条件按现行页核。3520/3520-A合理理由说明在评罚前审查,首页作指定标注;这是材料审查,不是法定“听证机会”。涉及欠税、非故意资格时另比较Streamlined,受查任何年度即有资格障碍(IRS(1、2))。
四、加拿大侧与其他美国信息表
加拿大bare trust的ITA150(1.31)排除只是在150申报视同规则内排除,不等于该安排在所有法律下根本不是信托。2024–2025与2026起适用规则、listed trust及一般T3触发另读ca-estate-02-estate-t3-trust-reporting,不要将加拿大T3结论直接搬成3520结论。
| 安排 | 美国所得税 | 美国3520 | FBAR/8938 |
|---|---|---|---|
| RRSP/RRIF | 按合资格条约递延与提款应税部分 | 2014-55路径 | 分别核,不因3520豁免而免 |
| RESP/RDSP | 按税务所有部分与所得性质核;政府补助归属另核 | 2020-17等全部条件满足才免 | 分别核 |
| TFSA/FHSA | 加拿大免税或扣除不自动获美国承认 | 分类及豁免/拟议路径分别核 | 分别核 |
账户若持有加拿大基金,仍须独立核基金是否美国定义的外国公司及PFIC、所有权、Form8621例外。加拿大挂牌本身不是PFIC证据。8938有与3520等特定表重复明细豁免,但仍核门槛与表格索引(IRS(1、2))。
五、历史变革
2014-55简化RRSP/RRIF合资格递延并取消8891;不能说此前所有RRSP都必须3520,因为Notice2003-75等已有替代报告及3520宽免。2020-17新增按用途和合规条件的通用豁免。2024拟议稿另加小额储蓄定义并调整其他类别条件;2025年12月指引给出一致依赖路径。四个阶段的法律状态及覆盖范围不同(IRS(1、2)、Federal Register / IRS(REG-1…、IRS)。
六、案例(人物与金额均为示例)
李太太为儿子RESP供CAD2500,收到政府补助CAD500及利息股息CAD900。先确定美国税务所有部分,实际应税收益按合适交易/收入汇率记录;不能直接宣布1400全部属于母亲或一律用年末汇率。查补助权属及所得规则后,再判断她是否已履行2020-17要求的所得申报,必要时修正。只核到加拿大CESG资格,不能完成美方归属计算。
王先生TFSA年末CAD95000,且全年高点更高。即使按美国规则为信托,先核同一法域小额拟议类别的合并价值及文本依赖问题,不能按每个账户各50000拆分规避。持仓两只加拿大挂牌ETF须分别核发行主体与75%/50%测试;账户免表不代表基金免表。
陈先生收岳父三次现金赠与。赠与人非美国人、确属赠与且无美国covered expatriate等特殊因素时,赠与通常不作为受赠人所得;按收到各笔当日美元价值合计同一来源,超过100000再填3520第四部分明细。假定核定美元赠与总额为300000,迟交满5个月且无合理理由等救济时,6039F比例上限为75000。这个计算不套信托10000最低罚,也不用年末汇率替代收款日价值(IRS)。
七、常见错报与自查
- 合同写trust不等于完成美国分类;先分类,再外国测试,再所有权及豁免。
- 2020-17的用途限制不能抹去拟议稿新增的小额定义;拟议定义也不能自动补好操作句的交叉引用。
- 信托罚款最低额仍受应报毛额封顶,赠与罚则另算。
- 收益免税、信息表免报、PFIC例外互不外溢;加拿大补助说明不证明美国归属。
- 合理理由可限制6501(c)(8)延长期范围;迟交材料审查不等于程序承诺免罚。
101
术语双语对照
| English | 中文 | 判断作用 |
|---|---|---|
| foreign trust | 外国信托 | 先成立美国税法信托,再未满足美国法院与控制双测试 |
| grantor trust | 授予人信托 | 指定部分的应税项目归给税务所有人 |
| eligible individual | 合格个人 | 按具体程序核税务合规,非账户名字决定 |
| gross reportable amount | 应报毛额 | 按违规种类定基数与信托罚款上限 |
| de minimis savings trust | 小额储蓄信托 | 拟议定义;合计价值与一致依赖问题另核 |
| substitute Form3520-A | 替代3520-A | 外国信托未交时美国所有人随3520附交 |
| reasonable cause | 合理理由 | 全事实抗辩与时效范围条件,非自动免罚 |
来源
美国官方表格指引:Form 3520 指引 Rev. 12-2025(IRS)· Form 3520-A 指引 Rev. 12-2025(IRS)。
美国官方程序文件与页面:Rev. Proc. 2020-17(IRS(1、2))· 迟交国际信息申报表补报程序(IRS)· 简化补报程序(IRS)· 境外赠与门槛(IRS)· Form 8621 指引(IRS)· FBAR(IRS(代 FinCEN 说明))· Form 8938 门槛(IRS)。
拟议规则状态:联邦公报按 docket 号检索(Federal Register(API)、Federal Register / IRS(REG-1…)。
加拿大侧法条与官方页:ITA s.146.2(1)(加拿大联邦法规库(1、2))· ITA s.146.6(1)(Justice Laws Website)· CESG 额度(ESDC)· RESP 供款上限(CRA)· RDSP 终身上限(ESDC)· RESP 分配定性(CRA)· RESP 年限(CRA)。
相邻讲解页:us-intl-02-fbar-8938(FBAR 与 8938 的门槛与罚则,本页第四节的镜像制度)· us-intl-01-feie-ftc(境外所得排除与外国税收抵免,账户收益并入 1040 后的算税一侧)· us-intl-05-8621-pfic-canadian-funds(账户里装的基金那一层)· us-intl-08-catch-up-streamlined(历年漏报的完整补报程序)· xb-01-treaty-tiebreaker(条约身份判定,以及为什么走了条约仍要报这些表)· ca-invest-03-rrsp-tfsa-fhsa 与 ca-invest-04-resp-rdsp(同一批账户在加拿大侧的完整规则)· ca-estate-02-estate-t3-trust-reporting(加方 T3 与附表 15 的申报细则)。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
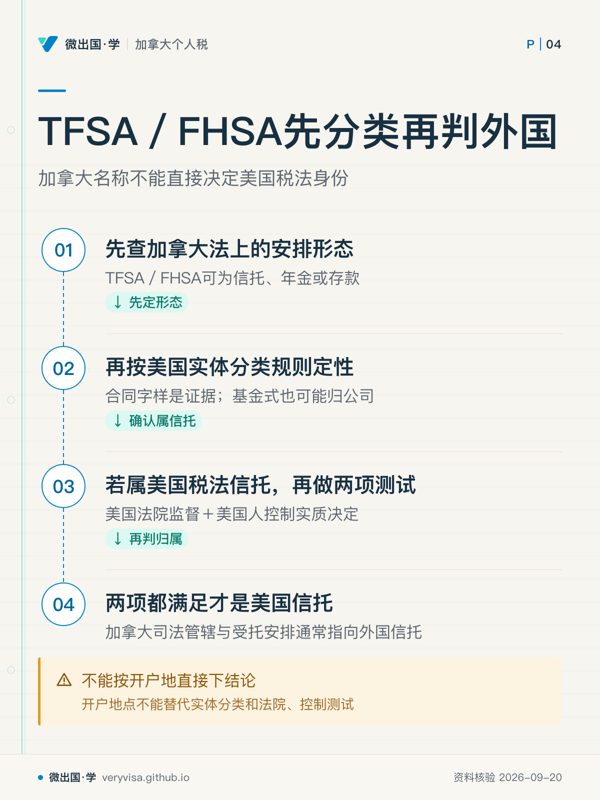
- 先看先看合同和法律形态,再决定美国税法把它当什么。
- 易漏开户在加拿大只是事实之一,不能替代美国实体定性与信托测试。
- 下一步去「讲义」核合同关键词;边界结构带开户文件找跨境税务专业人士。
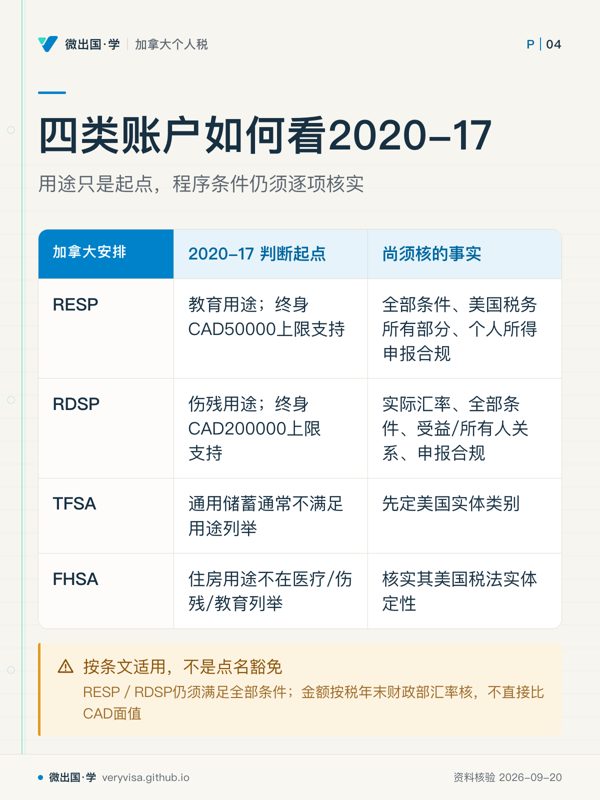
- 先看先看账户用途能否落入程序列举,再核附加条件。
- 易漏加元名义上限不是直接答案;换算口径会影响是否满足金额条件。
- 下一步去「知识卡」逐项核条件;带账户条款与年末数据咨询跨境税务专业人士。
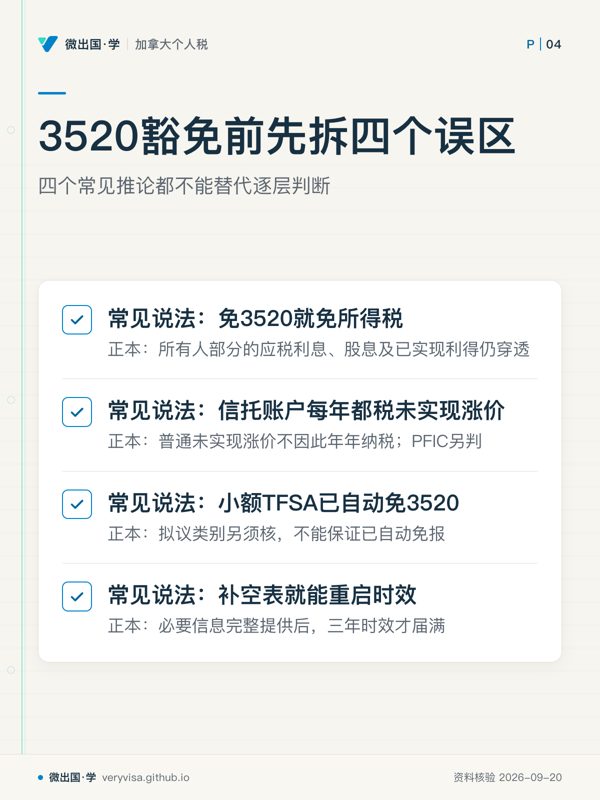
- 先看逐条检查“因为A,所以B”的跳步是否成立。
- 易漏程序性申报处理与个人所得项目是两条线,不能互相替代。
- 下一步去讲义;问持牌专业人士:美法下属何类、谁是税务所有人?