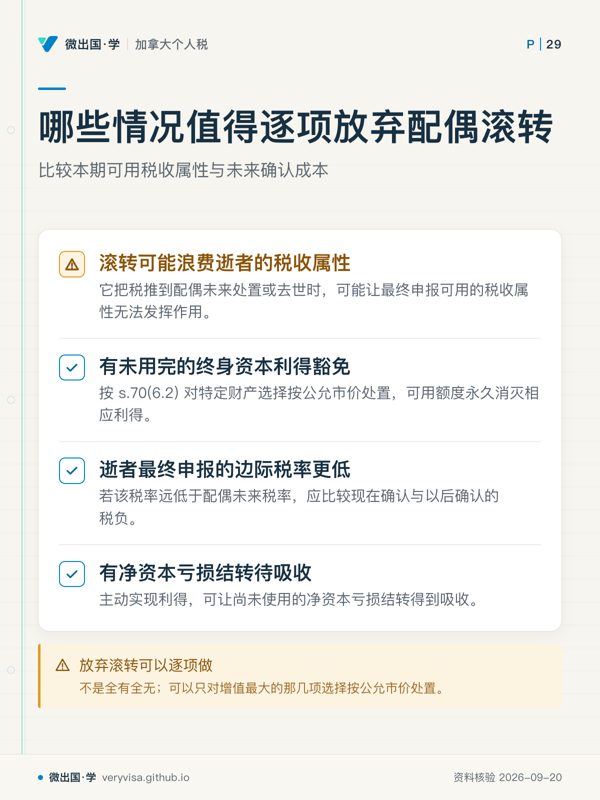
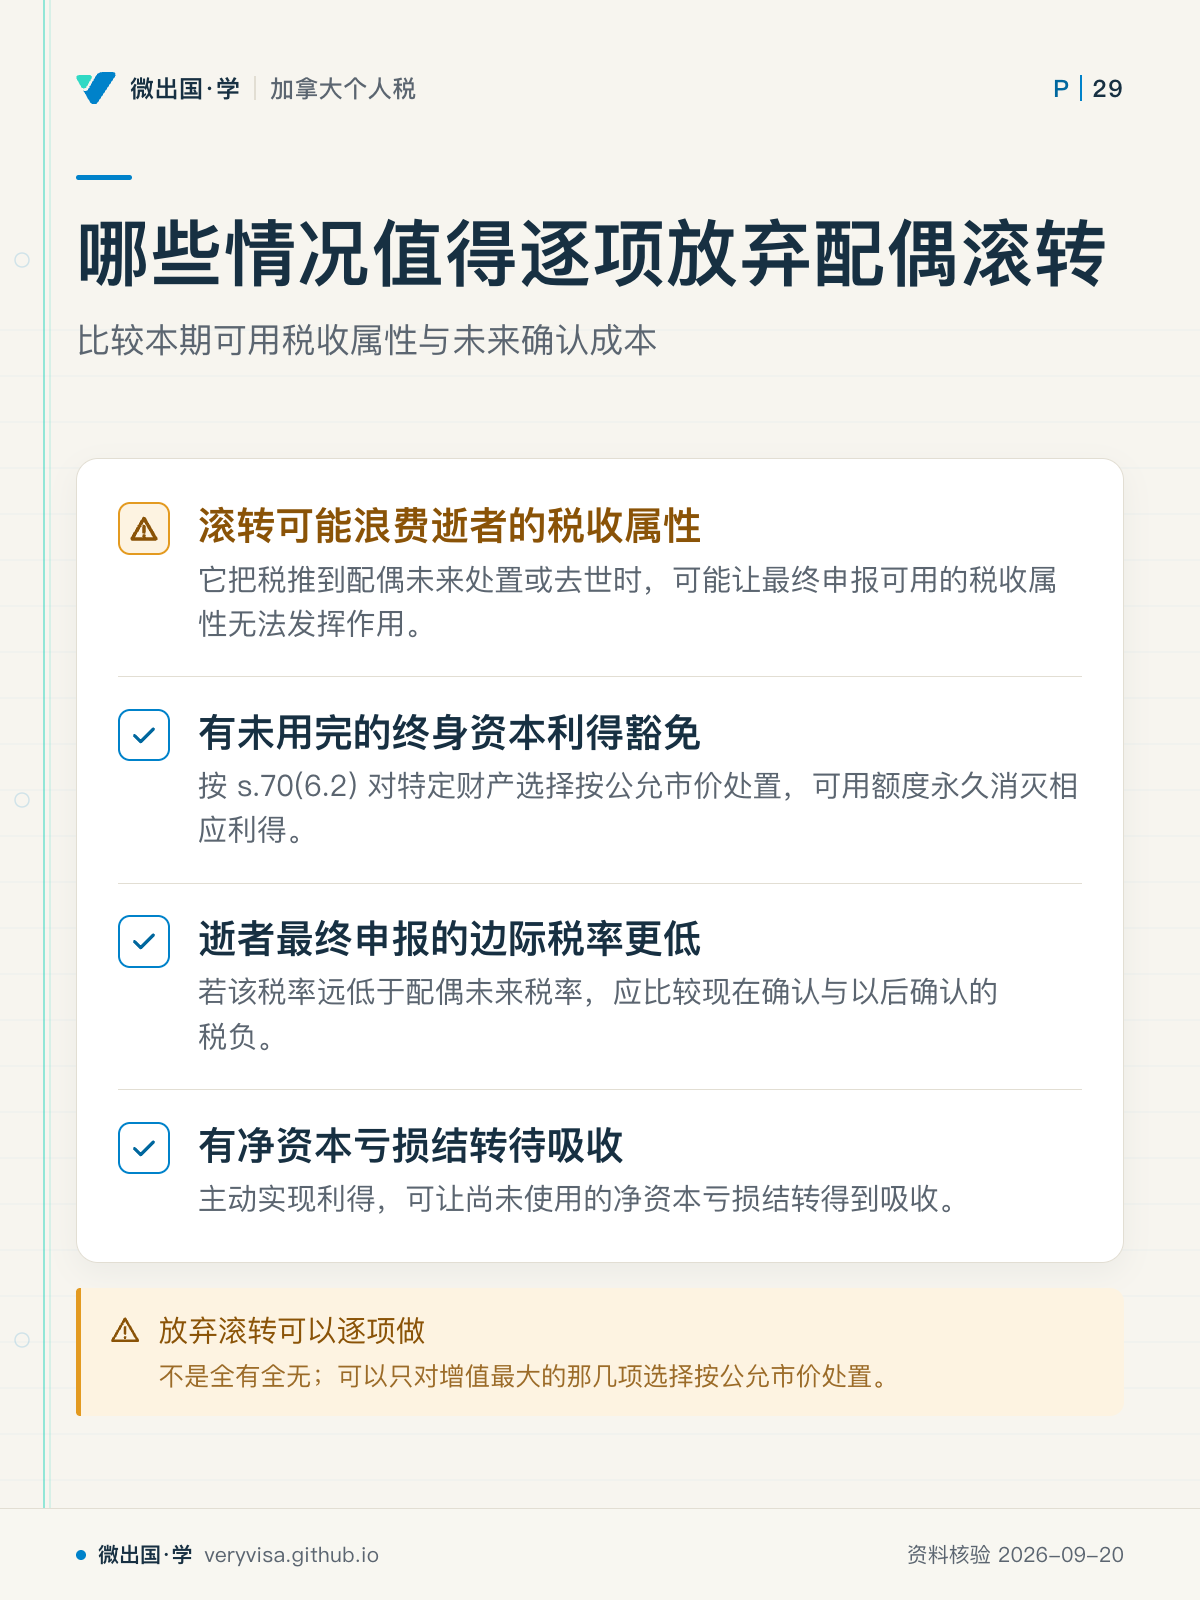
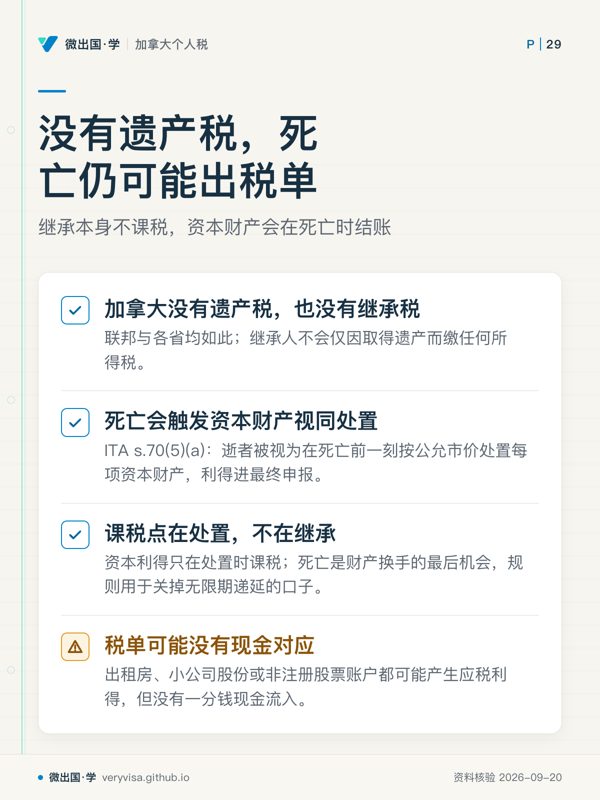
比较本期可用税收属性与未来确认成本 配偶滚转可逐项放弃,不是全有全无。 先看先找本期可利用的豁免、亏损与较低税率,再看延后是否仍有价值。易漏作出选择会把特定财产改为死亡时确认利得,需逐项测算最终申报。下一步去练习逐项比较两种处理,再带清单问持牌专业人士。 回正文读这一节 下载原图 PNG 全部知识卡 ← 死亡时资本财产先按哪条规则走SFOP 与 SDOP 怎么分流 → 卡上每个字都出自本页正文(资料核验 2026-09-20)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。