微出国 · 学

知识卡 · CCA 车辆类别、2026 乘用车上限的法定状态、BC PST 梯档与 RIIP 时间表 · 第 6 / 6 张

路线 › 知识卡 › CCA 车辆类别、2026 乘用车上限的法定状态、BC PST 梯档与 RIIP 时间表

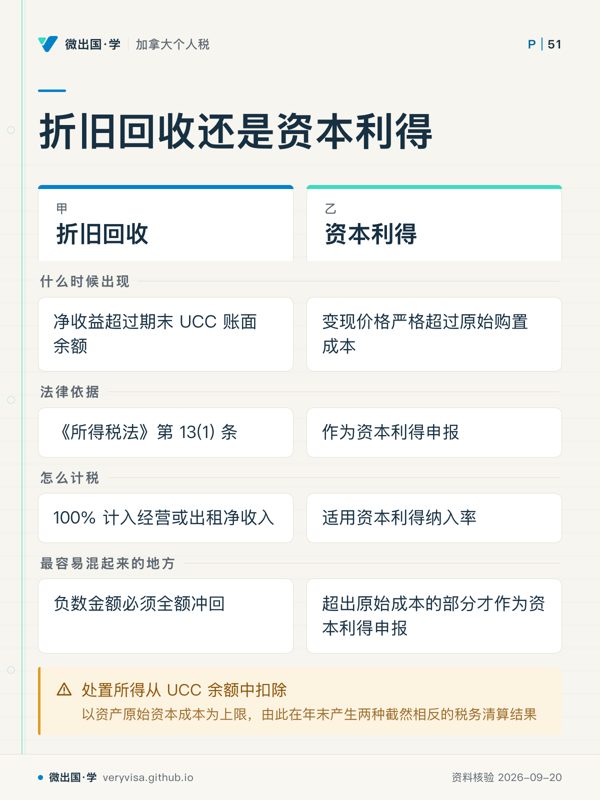
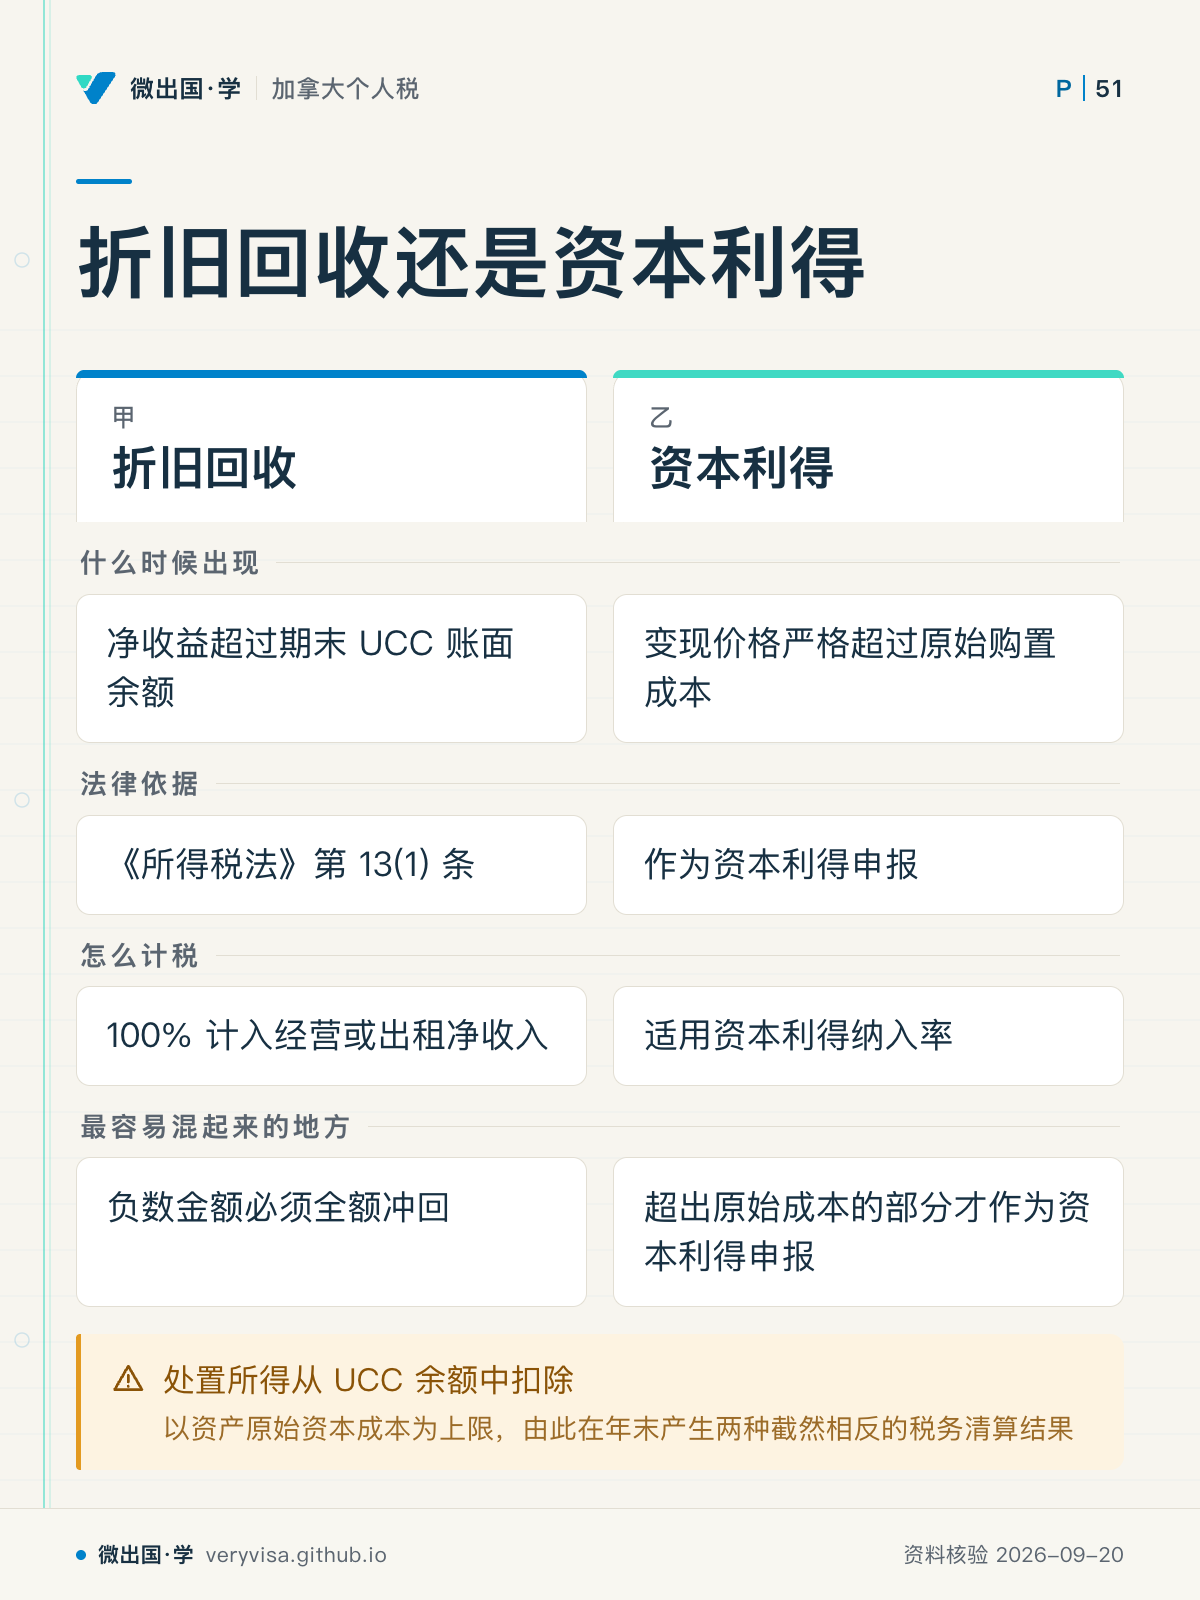
折旧回收还是资本利得

先判池余额,再看售价是否超过原始成本

折旧回收还是资本利得;折旧回收;资本利得;什么时候出现;净收益超过期末 UCC 账面余额;变现价格严格超过原始购置成本;法律依据;《所得税法》第 13(1) 条;作为资本利得申报;怎么计税;100% 计入经营或出租净收入;适用资本利得纳入率;最容易混起来的地方;负数金额必须全额冲回;超出原始成本的部分才作为资本利得申报;处置所得从 UCC 余额中扣除
先判池余额,再看售价是否超过原始成本
  • 先看先看第一行,分清两侧触发门槛,再往下看计税性质。
  • 易漏终期损失另算;这张对照只处理折旧回收与资本利得。
  • 下一步去练习做处置题,把年末池余额和原始成本分别标出来。

卡上每个字都出自本页正文(资料核验 2026-09-20)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。

「CCA 车辆类别、2026 乘用车上限的法定状态、BC PST 梯档与 RIIP 时间表」的其他卡