核实日期:2026-10-30|现行口径:2026 税年(2027 年春申报)|复核:2027-01-31(税阶与基本个人金额每年重算)。 税阶门槛以曼尼托巴《所得税法》第 4.1(2) 条为准,CRA 2026 年扣缴公式 T4127(1 月版、7 月版)与 2025 税年 MB428 表同为 47,000/100,000。CRA「当年税率」汇总页另列 47,564/101,200,与省法不一致,本页不采用。
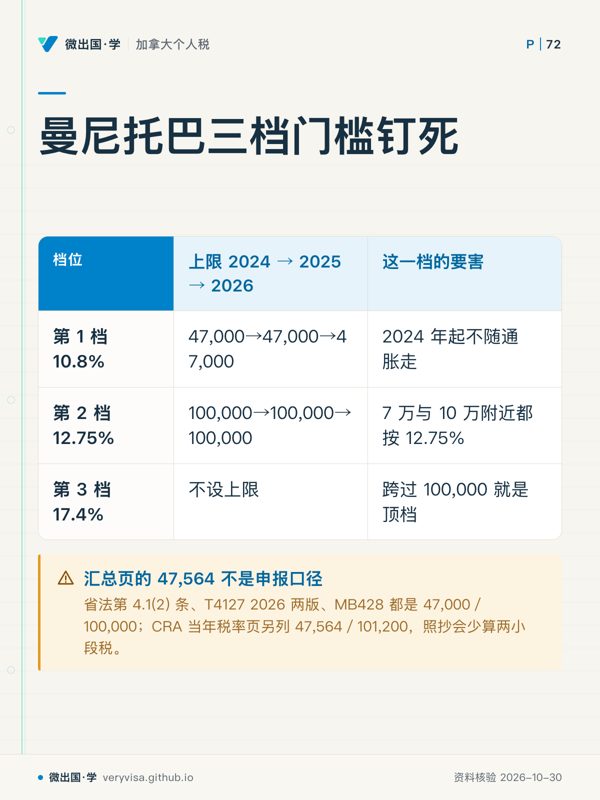
曼尼托巴个人所得税只有三档,是征税协议省份里档数最少的一档结构之一。2024 到 2026 税率一行没动:10.8%/12.75%/17.4%。门槛也没动:2024、2025、2026 三年第 1 档上限都是 47,000,第 2 档上限都是 100,000,这是省法第 4.1(2) 条直接写死的数。麻烦在于 CRA 网站上的「当年税率」汇总页给 2025、2026 年列的是 47,564 与 101,200——那是一笔按通胀指数化之后的数,曼尼托巴 2025 年 3 月宣布不再指数化,这笔数从来没有成为法律。十三省索引用一行记下「三档、顶档 17.4%」,但一行写不清两件会让人算错税的事:第一,门槛 2024 年起固定在 47,000/100,000,网上看到 47,564/101,200 不要照抄,更不能按邻省的指数化幅度再往上推;第二,基本个人金额从净收入 200,000 起往下砍,到 400,000 归零,最高额 15,780 不是人人都能乘 10.8%。
想检验自己,可以做本板块的练习题(共 34 道):按主题练习。
一、制度设计与底层逻辑:三档简单,简单不等于自动指数化
1.1 曼尼托巴仍然寄生在联邦税基上
曼尼托巴与联邦签有征税协议 (Tax Collection Agreement):省不自设税务局,报表由 CRA 一并受理,省税与联邦税出现在同一张评税通知书 (notice of assessment) 上。省必须接受联邦定义的应税收入 (taxable income)——报表第 26000 行——作为自己的税基。曼尼托巴能动的是税基之后的税率、税阶、非退还抵免与可退还项目;动不了什么算收入、哪些支出能扣、资本利得纳入率、注册账户额度。
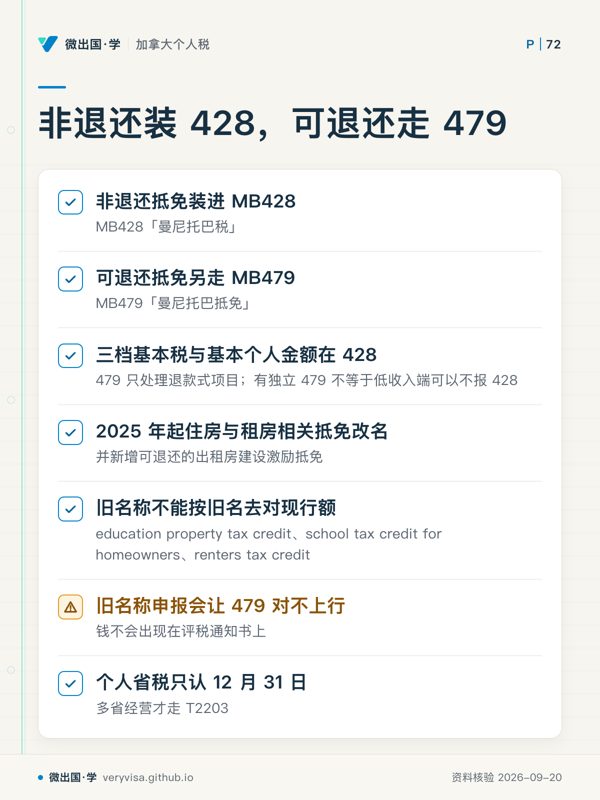
曼尼托巴把非退还抵免装进 MB428《曼尼托巴税》(Form MB428, Manitoba Tax),可退还抵免另走 MB479《曼尼托巴抵免》(Form MB479, Manitoba Credits)(CRA)。有独立 479 不等于低收入端可以不报 428:三档基本税与基本个人金额全部在 428 上,479 只处理退款式项目。2025 年起住房与租房相关抵免改了名称,并新增出租房建设激励抵免(CRA);旧考试口径里的 education property tax credit、school tax credit for homeowners、renters tax credit 不能按旧名去对现行额。
1.2 三档的代价:每一档跨度都很大
第 1 档直接顶到 47,000,第 2 档顶到 100,000,之上一律 17.4%。一个应税收入 7 万的人,和第二档顶端附近 10 万的人,第二段吃到的边际税率是同一个 12.75%。这和安大略在 10 万附近再切一刀、阿尔伯塔在 6 万附近再垫一档 8%,不是同一把尺子。档少的好处是算起来不容易走错行;坏处是「看起来还在第 2 档」的人,实际已经把相当长一段收入都按 12.75% 课了,再往上跨过 100,000 就是顶档,中间没有 13%、14% 的过渡。
1.3 门槛为什么不涨,网上为什么有两套数
多数征税协议省份每年按通胀上调税阶上限。曼尼托巴 2024 年把门槛一次抬到 47,000 与 100,000,写进《所得税法》第 4.1(2) 条:2024 税年及以后,应税收入超过 47,000 的部分加 1.95%,超过 100,000 的部分再加 4.65%,叠出来就是 10.8%/12.75%/17.4%(Government of Manitoba (Mani…)。同条第 4.1(3) 款把指数化限定在 2017 到 2023 税年,所以 2024 年以后这两道线不随通胀走。
CRA 在 2025 年初已经按指数化幅度把门槛推到 47,564 与 101,200 发给雇主扣缴。2025 年 3 月 20 日,曼尼托巴宣布 2025 税年起税阶与基本个人金额都不再指数化,CRA 于是从 2025 年 7 月起改用折算门槛补扣上半年多算的那一截,2025 税年申报表 MB428 按 47,000/100,000 分三栏(CRA(1、2))。2026 年的扣缴公式 1 月版、7 月版都是 47,000/100,000,7 月版还注明曼尼托巴没有年中变化(CRA)。
只有 CRA 的「当年税率」「上一税年」汇总页(CRA(1、2))还挂着 47,564 与 101,200。两个政府页面打架时,以法律原文和申报表为准:本页 2025、2026 年都按 47,000/100,000 算。看到 47,564 的计算器或文章,多半是照那张汇总页抄的。
1.4 报错的法律后果
省税与联邦税同评同罚。少报省税按 CRA 规定利率计息,一般个人的正常复评期是评税通知书发出之日起三年。照 CRA 汇总页用 47,564/101,200 去算 2026 年,会少算一段 12.75% 与一段 17.4%,中等收入差几十元,跨过第 2 档的高收入差得更多,评税时按 MB428 改回。方向反过来的错——高收入仍按全额 15,780 乘 10.8% 抵省税——会在 BPA 递减段被表内公式改回。可退还抵免仍用旧名称申报,479 对不上行,钱不会出现在评税通知书上。
二、2026 税年现行规则与数字
核实日期 2026-10-30。下列金额与税率均为已生效的全年税阶。门槛来源为曼尼托巴《所得税法》第 4.1(2) 条(Government of Manitoba (Mani…),并与 CRA T4127 2026 年 1 月版、7 月版(CRA)及 2025 税年 MB428(CRA)核对一致;税率与 2024 年门槛另见 CRA 历史年表(CRA)。BPA 递减的精确斜率以当年 MB428 为准,本页只锁定台账已经写下的两端:净收入 200,000 起减、400,000 归零。
2.1 三档:2024 到 2026 三年按格完全重叠
| 档(当年序号) | 2024 税率 | 2024 上限 | 2025 税率 | 2025 上限 | 2026 税率 | 2026 上限 | 状态 |
|---|---|---|---|---|---|---|---|
| 第 1 档 | 10.8%(2024 税年;已生效;官方公布值) | 47,000 加元(2024 税年;已生效;官方公布值) | 10.8%(2025 税年;已生效;官方公布值) | 47,000 加元(2025 税年;已生效;官方公布值) | 10.8%(2026 税年;已生效;官方公布值) | 47,000 加元(2026 税年;已生效;官方公布值) | 已生效;2024 起法定不指数化 |
| 第 2 档 | 12.75%(2024 税年;已生效;官方公布值) | 100,000 加元(2024 税年;已生效;官方公布值) | 12.75%(2025 税年;已生效;官方公布值) | 100,000 加元(2025 税年;已生效;官方公布值) | 12.75%(2026 税年;已生效;官方公布值) | 100,000 加元(2026 税年;已生效;官方公布值) | 已生效;2024 起法定不指数化 |
| 第 3 档 | 17.4%(2024 税年;已生效;官方公布值) | 以上 | 17.4%(2025 税年;已生效;官方公布值) | 以上 | 17.4%(2026 税年;已生效;官方公布值) | 以上 | 已生效 |
读表的正确姿势是:三年的门槛与税率应当完全一样。如果手上的资料写 2025 或 2026 年第 1 档 47,564、第 2 档 101,200,那是 CRA 汇总页上的指数化数,不是省法与 MB428 的口径;再往上推到「大约 48,600」就更离谱,那是按邻省幅度外推。
2.2 基本个人金额:15,780 是最高额,高收入要往下砍
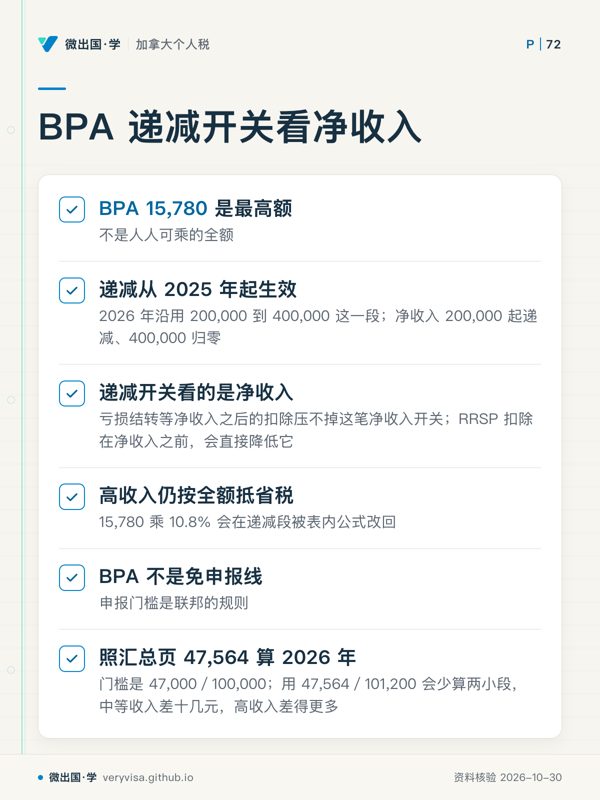
2026 税年曼尼托巴最高基本个人金额 (basic personal amount, BPA) 为 15,780 加元(2026 税年;已生效;官方公布值)(CRA)。它是非退还抵免的基数,要乘以当年最低档税率 10.8% 才变成能减税的金额:15,780 × 10.8% = 1,704.24。它不是「收入低于 15,780 就不用报税」的门槛。
与多数省份不同,曼尼托巴从 2025 年起对 BPA 设了净收入递减:净收入 200,000 到 400,000 逐步减至 0。触发看的是净收入,不是应税收入,更不是「应税收入超过第 2 档上限 100,000」。一个应税收入 12 万、净收入不到 20 万的人,仍可能拿满 15,780;一个净收入 25 万的人,即使应税收入因为以前年度资本亏损结转(第 25300 行)这类净收入之后的扣除掉下来,BPA 也已经开始被砍。RRSP 扣除不一样:它在算净收入之前就减掉了,压低的是净收入本身。精确的递减率回当年 MB428,本页不编一个百分比。
2.3 可退还项目改了名字,额度不从旧名继承
2025 年起,原先分开讲的教育物业税抵免与房主学校税抵免,合并改名为房主支付能力抵免 (homeowners affordability tax credit);租客抵免改名为租客支付能力抵免 (renters affordability tax credit);另新增可退还的出租房建设激励抵免 (rental housing construction incentive tax credit)(CRA)。2026 税年沿用这一结构。本页税阶数字不覆盖这些抵免的年度额度——额度回当年 MB479,不从考试口径旧名称认同额。
✕
照 CRA 汇总页抄 47,564/101,200
2026 年第 1 档上限是 47,000,第 2 档上限是 100,000(省法第 4.1(2) 条)。CRA「当年税率」页列的 47,564/101,200 与省法、T4127、MB428 都不一致。照它算,会让 47,000 到 47,564、100,000 到 101,200 这两小段少算税。
三、实务流程:MB428 上怎么把三档走完
第一步,确认税年最后一日的居住地。 2026 年 12 月 31 日住在曼尼托巴,全年省税按曼尼托巴算,不按在省月份分摊。3 月从安大略迁到温尼伯、年底仍在温尼伯的人,2026 税年整年走 MB428。
第二步,抄应税收入。 MB428 第 1 行直接抄联邦第 26000 行。省表不重新定义收入。
第三步,按 2.1 节 2026 三档累进计算基本省税。 每一档只作用于本段应税收入(的 scope)。不要用「平均税率」一步到位,也不要把联邦五档或安大略五档的门槛套到省表上。
第四步,算非退还抵免。 先看净收入是否进入 200,000 到 400,000 的递减区间。未进入则用 15,780 加元(2026 税年;已生效;官方公布值) 作全年最高基数,乘以 10.8%。已进入则按 MB428 的递减公式缩小基数再乘。配偶额、受养人额、老年额、残障额等按当年表逐行取基数,同样乘最低档税率。抵免只能把省税压到零,压不出退款。
第五步,可退还项目走 MB479。 用现行名称对行,不用考试口径里的旧三项名称。结果分别落到报表第 42800 行与第 47900 行。
CRA 会怎么核。 省税与联邦税同一次评税。自测时用了 CRA 汇总页的 47,564/101,200,通常表现为评税通知书上的省税比自测多出一截不大的数;BPA 未递减则差额会大得多。保存 MB428/MB479 的计算底稿与居住地证据,期限从相关税年年末起算六年。
截止日与联邦一致:一般个人 2027 年 4 月 30 日,自雇及配偶 2027 年 6 月 15 日,欠税仍在 4 月 30 日到期。
四、联邦之外:跨省、扣缴,以及为什么美国身份也要看这页
跨省。 个人的省税归属看 12 月 31 日;自雇或有多处常设机构、全年在不止一个法域有应税业务收入,改用表 T2203 按收入占比分摊,不能把曼尼托巴三档套到整份收入上再假装分摊。分摊之后,BPA 递减仍按曼尼托巴分到的那一份所属规则走,不能用安大略没有这项递减当借口把 15,780 全额留在曼尼托巴一侧。
扣缴。 雇主按 TD1MB 与当年扣缴公式预扣。2025 年上半年工资是按指数化门槛扣的、7 月起折算补扣,所以 2025 年的工资单不能拿来反推门槛。报税时以省法与当年 MB428 为准(Government of Manitoba (Mani…、CRA),不以税率汇总页为准。
美国身份。 住在曼尼托巴的美国公民或绿卡持有者,联邦 T1 加 MB428/MB479 之外还要报 1040。合资格的加拿大联邦与省所得税可以进入美国外国税收抵免,CPP 与 EI 供款不能当成所得税。曼尼托巴顶档 17.4% 加上联邦档,是跨境抵免限额计算的输入;BPA 递减改变的是省税净额,也会改变可抵免的外国所得税金额,不能按「没递减时的 1,704」去填 1116。
五、历史变革:2024 年抬一次门槛,然后钉死
2024、2025、2026 三个税年,曼尼托巴个人所得税都是三档 10.8%/12.75%/17.4%。考试口径增补册按这一结构写,练习题里「第 1 档」就是 10.8% 那一段——序号没有错位,也不存在阿尔伯塔那种垫档。
门槛在 2024 年从 2023 年的 36,842/79,625 一次抬到 47,000/100,000,同时停掉指数化(Government of Manitoba (Mani…、CRA)。2025 年 1 月 CRA 按惯例发出指数化后的 47,564/101,200 给雇主扣缴,2025 年 3 月省里宣布不指数化,CRA 年中改回折算补扣,申报表 MB428 回到 47,000/100,000(CRA(1、2))。所以 2024 到 2026 三年门槛一样,第 1 档 47,000 加元(2026 税年;已生效;官方公布值)、第 2 档 100,000 加元(2026 税年;已生效;官方公布值)。BPA 同样停在 15,780,并从 2025 年起按净收入 200,000 到 400,000 递减。住房与租房相关抵免同期改名并新增出租房建设激励抵免(CRA)。
所以曼尼托巴这一页的历史课不是「换尺子」,是「刻度抬了一次就钉死,网上却留着一把没生效的新尺子」。拿考试口径的例题算 2026 年的税,税率行与 47,000/100,000 都可以留,旧抵免名称必须换成现行名。
六、案例
人名与数字均为示例,税年一律为 2026,核实口径见第二节。
示例一:温尼伯受雇,应税收入 70,000。 情景:全年住在曼尼托巴,联邦第 26000 行为 70,000,净收入低于 200,000,无其他省级抵免纠纷。适用规则:2026 三档,先 10.8% 后 12.75%。10.8% 档吃满 47,000 加元(2026 税年;已生效;官方公布值),余下 23,000 走 12.75%。基本省税 5,076.00 + 2,932.50 = 8,008.50。BPA 15,780 加元(2026 税年;已生效;官方公布值) × 10.8% = 1,704.24。忽略其他抵免时省税约 6,304.26。常见错报:照 CRA 汇总页把第 1 档写成 47,564,564 元少按 12.75% 算,省税少约 11 元;按邻省指数化把第 1 档推到大约 48,600,少得更多。金额不大,但 MB428 会把它改回来。
示例二:布兰登自雇,应税收入 120,000。 情景:年底居住地曼尼托巴,收入已经跨进第 3 档。适用规则:2026 年三档累进至 17.4%。分段:47,000 × 10.8% = 5,076.00;53,000 × 12.75% = 6,757.50;20,000 × 17.4% = 3,480.00;合计 15,313.50。BPA 在净收入未过 200,000 时仍按 10.8% 换算,约 1,704。常见错报:看见「才刚过 10 万」就以为还在第 2 档,把 20,000 仍按 12.75% 算,少掉 930。照 CRA 汇总页用 47,564/101,200 算,合计会少约 67 元。曼尼托巴没有 13%、14% 的过渡档,跨过 100,000 就是 17.4%。
示例三:净收入 250,000 的温尼伯双职工之一。 情景:净收入 250,000,用以前年度的资本亏损结转(第 25300 行)把应税收入压到 200,000 以下,但净收入已经进入 BPA 递减区间。适用规则:BPA 基数不再是 15,780 全额,按 MB428 在 200,000 与 400,000 之间缩小后再乘 10.8%。常见错报:用应税收入判断「我还没到 20 万,BPA 全额」,把递减开关绑到了第 26000 行。递减看的是净收入,不是应税收入,也不是第 2 档上限 100,000。
七、常见错报与自查清单
- 照 CRA「当年税率」页把 2026 年门槛写成 47,564/101,200。 识别方法:省法第 4.1(2) 条、T4127 2026 两版与 MB428 都是 47,000/100,000(Government of Manitoba (Mani…、CRA)。
- 按邻省指数化幅度把 2026 年第 1 档往上推。 识别方法:曼尼托巴 2024 年起法定不指数化,外推不是官方值。
- 看见 2024 到 2026 门槛一样,就当资料没更新。 识别方法:三年相同正是省法的规定,不是漏改。
- 把 BPA 15,780 当成人人可乘的全额,或当成免申报线。 识别方法:净收入 200,000 起递减、400,000 归零;申报门槛是联邦的规则。
- 用应税收入判断 BPA 递减是否触发。 识别方法:递减看的是净收入;亏损结转等净收入之后的扣除能把应税收入压下去,压不掉这笔净收入开关(RRSP 扣除则在净收入之前,会直接降低这个数)。
- 用联邦或安大略的档位门槛去填 MB428。 识别方法:省表第 1 行只抄应税收入,税阶是曼尼托巴自己的三条线。
- 年底搬家按月份分摊曼尼托巴与旧省的税。 识别方法:个人省税只认 12 月 31 日;多省经营才走 T2203。
- 可退还抵免仍按考试口径旧名称找行。 识别方法:2025 年起已改名并新增出租房建设激励抵免,回当年 MB479(CRA)。
想检验自己,可以做本板块的练习题(共 34 道):按主题练习。
术语双语对照
| English | 中文 | 一句话机制 |
|---|---|---|
| Tax Collection Agreement | 征税协议 | 省把税基与征收交给联邦,只保留税率与抵免的立法权 |
| Form MB428 | 《曼尼托巴税》表 | 装三档基本税与非退还抵免;结果落到第 42800 行 |
| Form MB479 | 《曼尼托巴抵免》表 | 装可退还项目;曼尼托巴有独立 479 |
| taxable income (line 26000) | 应税收入(第 26000 行) | 联邦定义的税基,省表第 1 行直接抄它 |
| net income | 净收入 | BPA 递减看这个数,不是应税收入 |
| marginal rate | 边际税率 | 本段应税收入适用的税率,不是平均税率 |
| tax bracket | 税阶 | 一段应税收入对应一个边际税率;曼尼托巴 2026 年三档 |
| frozen threshold | 冻结门槛 | 2024 年起第 1、第 2 档上限固定为 47,000/100,000 |
| indexation | 指数化 | 多数省份每年上调门槛;曼尼托巴 2024 年起不跟 |
| basic personal amount (BPA) | 基本个人金额 | 非退还抵免基数;2026 税年最高 15,780,须乘 10.8%,高收入递减 |
| BPA phase-out | 基本个人金额递减 | 净收入 200,000 起减,400,000 归零 |
| appropriate percentage | 适用百分比 | 基本抵免的换算率,等于当年最低档税率,2026 税年为 10.8% |
| non-refundable tax credit | 非退还抵免 | 只能把应缴省税压到零,压不出退款 |
| homeowners affordability tax credit | 房主支付能力抵免 | 2025 年起由旧教育物业税抵免与房主学校税抵免合并改名 |
| renters affordability tax credit | 租客支付能力抵免 | 2025 年起由旧租客抵免改名 |
| notice of assessment (NOA) | 评税通知书 | 联邦税与省税同评同发 |
| Form T2203 | 多法域省税表 | 多个法域有应税业务收入时按占比分摊,不按年底居住地一刀切 |
| TD1MB | 曼尼托巴个人所得税抵免申报表 | 雇主扣缴用的省级抵免表,不是年终 T1 的计算结果 |
延伸阅读
论坛全文:曼尼托巴 2026 省税:三档门槛与基本个人额都冻结
来源
曼尼托巴《所得税法》C.C.S.M. c. I10 第 4.1 条(Government of Manitoba (Mani…,现行合并版注明 2026-10-28)· CRA T4127 扣缴公式 2026 年 1 月版与 7 月版(CRA)· 2025 税年 MB428(CRA)· CRA 税阶汇总页:现行年(CRA)、上一税年(CRA)、历史年(CRA)——前两页对曼尼托巴 2025、2026 年列 47,564/101,200,与省法不一致,本页不采用。曼尼托巴 5007-PC 指引中的抵免改名与出租房建设激励抵免(CRA,2025 税年执行包,2026 额度回当年 MB479)。428/479 分合(CRA)。2026 年 BPA(CRA)。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
- 先看先看中间一行右格,那里解释跨度大的直接后果。
- 易漏省表第 1 行只抄应税收入,税阶用曼尼托巴自己的三条线。
- 下一步去练习,把历史数与现行数分开算;有差额就找持牌专业人士复核。
- 先看先看第三项,先分清判断口径,再看收入区间。
- 易漏少报省税按 CRA 规定利率计息,一般个人正常复评期是评税通知书发出之日起三年。
- 下一步去练习,把两种收入分别带入;结果异常时带问题找持牌专业人士。
- 先看先看前两项,确认两张表各装哪类抵免,再看名称变化。
- 易漏省不自设税务局,报表由 CRA 一并受理,省税与联邦税出现在同一张评税通知书上。
- 下一步去练习,用现行名称找行;遇到旧口径资料时带问题找持牌专业人士。