核实日期:2026-10-30|现行口径:2026 美国税年(2027 年春申报)|复核:2027-01-31(新法扣除窗口期与通胀指数化参数定期复核;本页所引知识单元台账复核日为 2027-01-31)。 核心法条依据指向《国内税收法典》(IRC) 经 2025 年 7 月 4 日签署的 One Big Beautiful Bill Act(OBBBA,Public Law 119-21;IRS 现称 Working Families Tax Cuts)修正后条文;数值指向国税局 (IRS) 2026 年度执行指南与收入程序规范(U.S. Government Publishing O…、IRS)。
进入 2026 美国税年,美国联邦个人所得税规则迎来了自 2017 年减税与就业法案(TCJA)以来最显著的专项扣除结构重塑。以 OBBBA 为核心的一揽子新规不仅为中坚工薪阶层、银发族和家庭照料者设立了一批全新的附加扣除(Schedule 1-A Additional Deductions,在 AGI 之后、与标准扣除并列减应税所得,不降 AGI),还以立法终结了长达数年关于 1099-K 报告门槛的剧烈摇摆,重构了独立承包商与第三方支付平台的信息报告边界。
然而,这些表面看似宽厚的税收减免红利,在实务落地时附带了法定的资格测试与收入递减(Phaseout)防线。最为典型的四类盲区包括:第一,把「新增 65 岁以上老年人扣除」与常规标准扣除中的老年加计额混为一谈。新法下的 6,000 美元老年扣除是一个完全独立的调节项,且受到 MAGI 75,000 / 150,000 美元递减区间的严格压制。第二,把「免税小费」与「免税加班费」当作可以无凭证全额扣除的收入。新法仅允许扣除法定合格的小费收入(最高 25,000 美元)以及由《公平劳动标准法》(FLSA)界定的纯加班溢价部分(Overtime Premium)而非全部加班工资(非合报最高 12,500 美元,合报最高 25,000 美元),且同样面临高额 MAGI 递减。第三,以为州和地方税(SALT)10,000 美元封顶仍然不可逾越。2026 税年非 MFS 申报者的 SALT 上限已跃升至 40,400 美元,但从 MAGI 505,000 美元起启动递减。第四,误以为「没收到 1099 表格就不用报税」。尽管 2026 日历年 Form 1099-NEC 报告门槛提高至 2,000 美元,且 1099-K 维持 $20,000 且 200 笔的双门槛,但税法底线从未动摇——自雇净收益达到 400 美元即强制触发报税义务,Schedule B 利息或股息各自满 1,500 美元即必须列附表披露。
下面依次讲清:老年、小费、加班与新车贷四项新扣除在 Schedule 1-A 上怎么判资格、怎么算递减;Schedule A 上 40,400 美元的 SALT 新上限与递减公式怎么套;1099-NEC、1099-K 与自雇 $400 起报底线之间的界限;以及夫妻分别申报(MFS)在各项新规下会失去什么。
想检验自己,可以做本板块的练习题(共 52 道):按主题练习。
一、制度设计与立法哲学:专项精准倾斜与反避税递减机制
1.1 新增附加扣除(Schedule 1-A)与列举扣除(Itemized)的版图重划
在 1040 的计算架构中,这四项新扣除的位置要先弄清: - 四项新扣除不降 AGI:OBBBA 把老年人额外扣除、合格小费扣除、加班溢价扣除、新车贷款利息扣除放在新的 Schedule 1-A(Additional Deductions),合计转入 Form 1040 第 13b 行(行号按 2025 年版表格,2026 年版以届时发布为准),在 AGI(第 11a 行)之后扣,不属于 Schedule 1 Part II 的 Adjustments to Income。所以它们降低应税所得,但不会压低 AGI,也不会帮你过那些看 AGI 的抵免递减门槛。好处是选标准扣除和选列举扣除的人都能用。 - 列举扣除的重点松绑:对于传统上受制于 TCJA 10,000 美元天花板的逐项列举扣除群体,2026 税年将 SALT 扣除上限从 10,000 美元提高到 40,400 美元(MFS 为 20,200 美元),主要惠及高房产税、高州税地区(如纽约、加州、新泽西)的中产与高净值工薪阶层。
1.2 为什么必须设定双重 MAGI 递减区间
为了防止减税福利流向高收入阶层,法条给每项新扣除都设了 修正后调整总收入(MAGI)递减阀门(这里的 MAGI=AGI 加回 FEIE 等排除的境外所得): - 老年扣除:单身等非合报身份从 MAGI $75,000 起、合报从 $150,000 起,按超出部分的 6% 递减; - 小费与加班扣除:非合报从 MAGI $150,000 起、合报从 $300,000 起,每超出 $1,000 减 $100; - 新车贷款利息:非合报从 MAGI $100,000 起、合报从 $200,000 起,每超出 $1,000(不足 $1,000 按 $1,000 计)减 $200; - SALT 新上限:非合报从 MAGI $505,000 起、MFS 从 $252,500 起,按超出部分的 30% 下调上限,但最低不低于 $10,000(MFS 为其一半)。
四项新扣除可以被递减到零;SALT 上限则最多压回 $10,000 的旧水平,不会归零。
二、2026 税年新设专项扣除核心规则与数字台账
下列 2026 数据依据法条与 IRS 2026 年度指引(U.S. Government Publishing O…、IRS);历史年度与现行年度参数分列,报 2026 年时别套用旧值。四项新扣除适用 2025–2028 税年。
2.1 四大新增附加扣除(Schedule 1-A)参数清单
| 专项扣除项目 | 2026 单份申报最高扣除额 | 非合报递减起点(MAGI) | 夫妻合报递减起点(MAGI) | 对应知识单元与法定要件 |
|---|---|---|---|---|
| 新增老年扣除 (Senior Deduction) | $6,000 / 每人 | $75,000 | $150,000 | 须当年底前年满 65 岁,持有效 SSN;已婚须合报 |
| 合格小费扣除 (Qualified Tips) | $25,000 / 份 | $150,000 | $300,000 | 须为 IRS 公布的惯常收小费职业、且已在凭单或 Form 4137 上申报的小费;已婚须合报 |
| 合格加班扣除 (Qualified Overtime) | 非合报 $12,500 合报 $25,000 |
$150,000 | $300,000 | 仅限 FLSA 规定的超额溢价部分;已婚须合报 |
| 新车贷款利息扣除 (Auto Loan) | $10,000 / 份 | $100,000 | $200,000 | 2024 年后发放、以车辆为抵押的个人用新车贷款,车辆须在美国最终组装,申报须填 VIN |
2.2 传统项目重构:SALT、照护福利与非逐项慈善捐赠
| 调整项目 | 2024 旧值 | 2025 过渡值 | 2026 现行值 | 申报身份差异与知识单元 |
|---|---|---|---|---|
| SALT 扣除上限(非 MFS) | $10,000 | $40,000 | $40,400 | 合报/单身/户主;MAGI $505,000 起递减 |
| SALT 扣除上限(MFS 分别申报) | $5,000 | $20,000 | $20,200 | 夫妻分别申报;MAGI $252,500 起递减 |
| 雇主受抚养人照护福利免税额 (DCAP) | $5,000 | $5,000 | $7,500 | 非 MFS 申报上限 |
| 雇主照护福利免税额 (MFS) | $2,500 | $2,500 | $3,750 | MFS 分别申报上限 |
| 非逐项慈善现金扣除(非合报) | $0 | $0 | $1,000 | 选择标准扣除者另加的扣除(在 AGI 之后扣) |
| 非逐项慈善现金扣除(夫妻合报) | $0 | $0 | $2,000 | 夫妻合报标准扣除者 |
三、第三方信息申报门槛与纳税人底层起报底线
2026 日历年,OBBBA 对 1099 类凭单的信息报告门槛进行了重整,但必须清醒地区分「发行方的开单门槛」与「纳税人的法定义务」:
flowchart LR
    subgraph 凭单开具方门槛
        A1["独立承包商劳务 (1099-NEC)"] -->|"支付额达到 $2,000"| B1["企业必须签发 1099-NEC"]
        A2["第三方支付结算 (1099-K)"] -->|"总额 > $20,000 且 笔数 > 200 笔"| B2["平台必须签发 1099-K"]
    end

    subgraph 纳税人底层申报底线
        C1["自雇净收益达到 $400"] -->|"强制申报 1040 + Schedule SE"| D1["缴纳 15.3% 自雇税"]
        C2["利息或股息单项超过 $1,500"] -->|"强制提交 Schedule B"| D2["详细披露各账户来源"]
    end
3.1 独立承包商 Form 1099-NEC 门槛调升至 $2,000
沿用数十年的 600 美元 1099-MISC/NEC 报告门槛,对 2025 年 12 月 31 日之后支付的款项调高为 2,000 美元,2027 日历年起的付款再按通胀调整(IRC §6041;U.S. Government Publishing O…;IRS Rev. Proc. 2025-32 第 2.15 节): - 开单规则:企业在日常经营活动中向非雇员个人(自由职业者、合同工、独立咨询顾问)支付劳务报酬时,只有当年累计支付金额达到或超过 2,000 美元,才负有向 IRS 寄送并向收款人出具 Form 1099-NEC 的法定义务。 - 备份预扣同步提门槛:OBBBA 同时修改了 §3406(b)(6),对 §6041 类付款的 24% 备份预扣(收款人未提供有效 W-9/TIN 时)也引用同一个 $2,000 门槛;支付额达到门槛、需要报 1099 的付款才涉及备份预扣。
3.2 第三方支付结算机构(TPSO)Form 1099-K 双门槛回归
对于 PayPal、Venmo、Stripe 等第三方结算平台,OBBBA 以立法废止了原定的 $600 门槛,恢复双门槛规则: - 双条件同时满足:只有当纳税人在一个日历年内的总结算金额严格超过 20,000 美元,并且该自然年内的交易笔数严格超过 200 笔时,支付平台才会被强制签发 Form 1099-K。 - 缺一不可:若某网店卖家 2026 年销售总额达到 $50,000 但仅有 80 笔交易,或交易达到 500 笔但总额仅为 $15,000,平台均无须强制寄发 1099-K。
3.3 永不动摇的两大底层申报纪律
⚠️
没有 1099 绝不等于免税收入! 1. 自雇净收益 $400 起报线:根据 IRC §6017,纳税人不论是否收到 1099-NEC 或 1099-K,只要全年在 Schedule C 上计算出的自雇净营业利润达到 400 美元,就必须申报联邦 1040 表并附带 Schedule SE 缴纳 15.3% 的自雇税(社安税 12.4% + 医保税 2.9%)。即使普通工薪收入加上自雇收入仍低于标准扣除额,这笔 $400 的自雇税申报义务也绝不消失! 2. Schedule B 附表 $1,500 披露门槛:纳税人当年取得的应税利息(Taxable Interest)总额超过 1,500 美元,或普通股息(Ordinary Dividends)总额超过 1,500 美元(IRS),必须强制提交 Form 1040 Schedule B,逐项列明付款金融机构名称及具体金额,并必须回答关于境外银行账户与信托的问卷。
四、申报实务操作指南与附表映射
4.1 Schedule 1-A 的落行实操
纳税人在落实 2026 四项新扣除时,需遵循以下计算逻辑:
flowchart TD
    A["先算出 AGI(第 11a 行,新四项不影响它)"] --> B{"检查各项 MAGI 是否触碰递减线"}
    B --> C["老年扣除: 单身 >$75k / 合报 >$150k (0710)"]
    B --> D["小费/加班: 单身 >$150k / 合报 >$300k (0715)"]
    B --> E["新车贷款: 单身 >$100k / 合报 >$200k (0718)"]
    C & D & E --> F["计算并填报 Schedule 1 各自扣除净额"]
    F --> G["汇总到 Schedule 1-A 第 38 行"]
    G --> H["转入 Form 1040 第 13b 行,在 AGI 之后扣除"]
- 老年扣除:纳税人在申报年度 12 月 31 日前年满 65 岁,且持有合法工作用 SSN。合报夫妻若双方均满 65 岁,可各自申报最高 $6,000,全表合计最高 $12,000。若合报 MAGI 为 $170,000,超出 $150,000 的 $20,000 按 6% 递减 $1,200,每人可扣 $4,800。
- 小费扣除:必须是列在 Form W-2(第 7 栏社安小费)、1099 或其他指定凭单上的合格小费,或者由本人在 Form 4137 上自行申报的小费;自雇者的小费扣除不得超过该业务的净利润。没有申报过的私下小费不属于 Qualified Tips,最高限额 $25,000。
- 加班溢价扣除:雇主出具的加班工资证明中,只有超过 1.0 倍常规时薪的「半倍溢价(0.5x Premium)」部分属于扣除对象。例如常规时薪 $40,加班时薪 $60,仅有超额的 $20 部分可计入合格加班扣除基数,单身最高扣 $12,500,合报最高扣 $25,000。
- 新车贷款利息:申报时必须在 Schedule 1-A 上填写车辆 VIN;最终组装地可看车辆信息标签,或用 NHTSA 的 VIN 解码查制造厂。保留购车合同与贷款方出具的利息信息表。租赁付款(Lease Payments)不能扣,单份申报上限 $10,000。
4.2 夫妻分别申报(MFS)的系统性惩罚
在 2026 新规体系下,Married Filing Separately(MFS)会失去或减半多项优惠: - 小费、加班与老年扣除全部丧失资格:法条规定已婚(按 §7703 认定)纳税人必须联合申报(MFJ)才能享受这三项扣除;MFS 申报者直接丧失资格。按 §7703(b) 被视为未婚的分居者(如符合户主条件)不受此限。新车贷款利息扣除没有这条合报要求。 - SALT 扣除减半且递减腰斩:SALT 上限被强制腰斩为 $20,200,递减起点从 $505,000 腰斩至 $252,500。 - DCAP 照护免税额腰斩:雇主提供的托儿照护福利免税额从 $7,500 压缩至 $3,750。
五、跨国纳税人与美加双重税务考量
对于持有美国国籍或绿卡、居住在加拿大的纳税人(US Citizens in Canada): 1. 海外加班与小费在 1040 上的适用:美加跨境工作者在加拿大公司领取的加班工资或小费,加班扣除只认美国 FLSA 要求支付的溢价部分,小费扣除只认 IRS 列表职业、且已在凭单或 Form 4137 上申报的小费。另外要注意:用 FEIE(Form 2555 外国劳动所得排除) 排除的金额会加回 MAGI(Schedule 1-A 第 2b、2c 行),四项新扣除的递减都按加回后的 MAGI 算。 2. 新车贷款利息的本土组装硬限制:在加拿大购买并在安省或魁省注册的车辆,若最终组装地在加拿大或墨西哥(即使属于美墨加协定(USMCA)范畴),一律不符合「在美国最终组装」的法定条件,其车贷利息不可在 1040 上申报扣除。 3. FTC 境外税收抵免篮子的影响:用 OBBBA 专项扣除把美国应税所得压低之后(AGI 不变),纳税人必须重新测算 Form 1116 上的外国税收抵免限额比例(FTC Limitation)。美国税额基数的减少可能导致更多在加拿大缴纳的税款变成超出限额的 FTC 结转额(Carryover)。
六、合规实务防错警示录
- 严禁混淆 1099 报告门槛与收入申报义务:误以为未收到 1099-NEC(低于 $2,000)或未收到 1099-K(未达 $20,000/200 笔)即可不报收入,构成严重漏税行为。IRS 大数据匹配系统将通过银行流水反查,触发 IRC §6662 疏忽漏税准确性罚款(未缴税款的 20%)。
- 自雇人士不可用非逐项现金捐赠冲抵自雇税:非逐项列举现金慈善扣除($1,000 / $2,000)是个人所得税在 AGI 之后的扣除,只能降低所得税应税所得,严禁将其填入 Schedule C 冲减营业净利润,自雇税计算必须全额计征。
- 未满 65 岁者误报新增老年扣除:纳税人必须在 2026 年 12 月 31 日前年满 65 岁(税法上 1962 年 1 月 2 日以前出生者满足条件;2025 年表格写的是 1961 年 1 月 2 日以前)。不满足年龄条件就申报这 $6,000 扣除,属于申报错误,会被 IRS 调整。
延伸阅读
论坛全文:美国2026年联邦税怎么算?税阶、标准扣除与四项新扣除
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
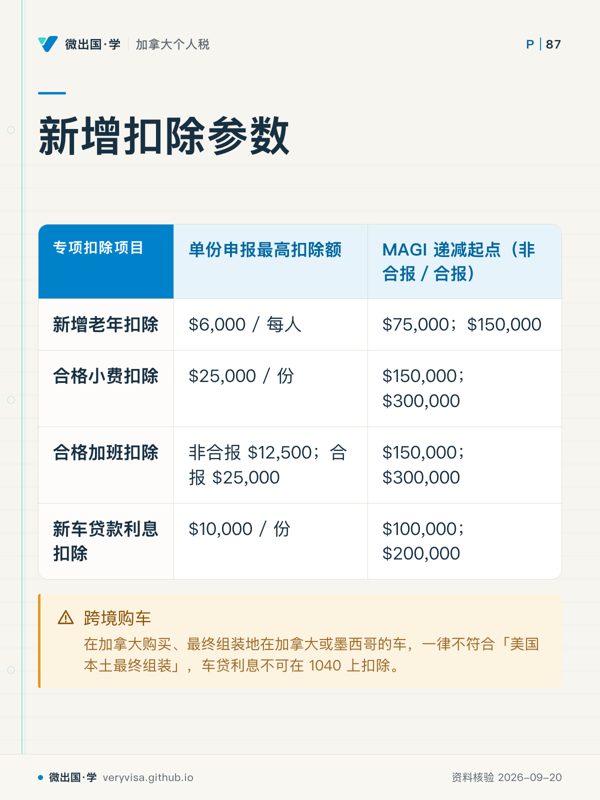
- 先看先看递减起点栏,它决定适用范围变化。
- 易漏小费与加班扣除各有行业和资格条件,封顶额不等于人人可扣。
- 下一步看完去知识卡,带适用条件找持牌专业人士。
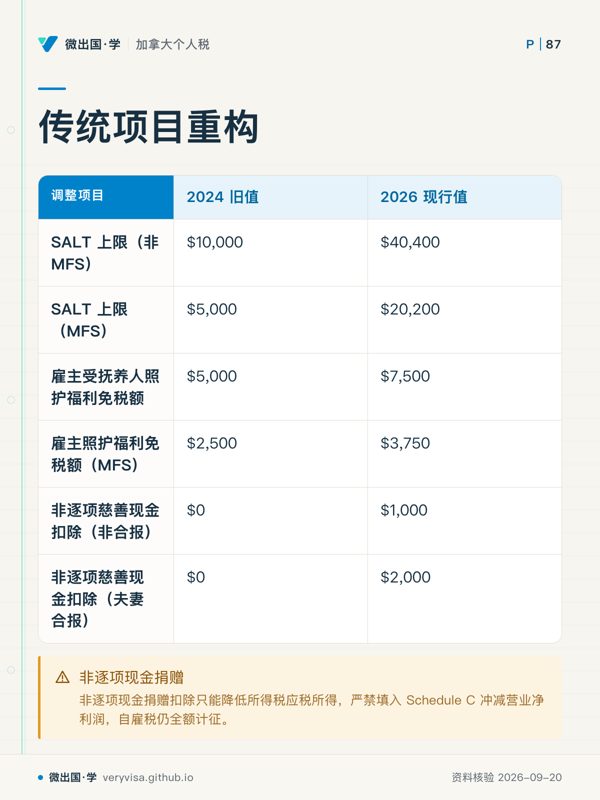
- 先看先看旧值与现行值的变化方向。
- 易漏不同申报身份会影响部分项目适用,MFS 的减半规则见 MFS 一节。
- 下一步看完去讲解,带身份差异找持牌专业人士。
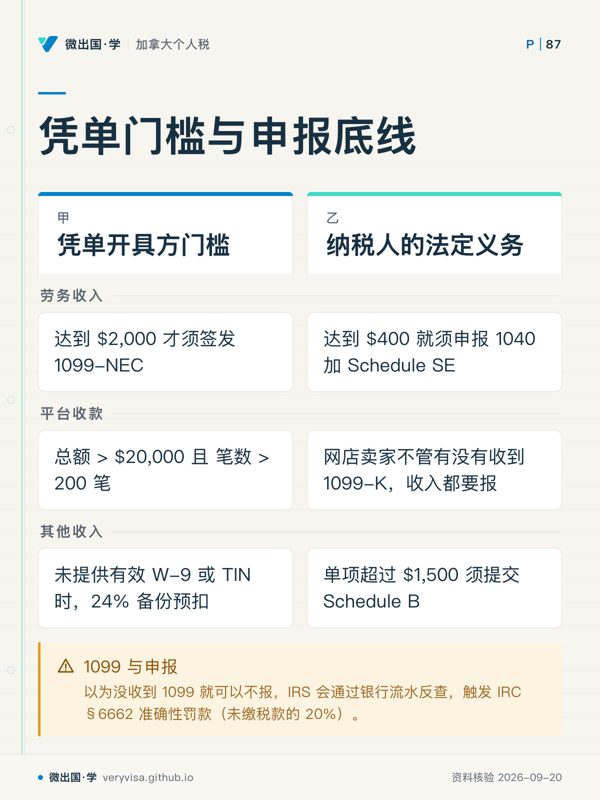
- 先看先看两栏标题,分清两类责任。
- 易漏凭单开具与收入申报不是同一判断,需分别核对。
- 下一步看完去练习,带收入类型找持牌专业人士。
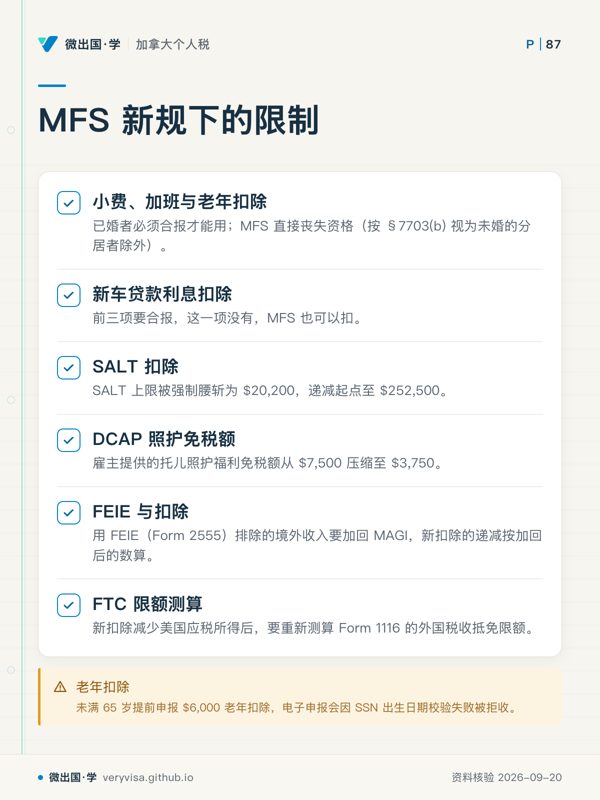
- 先看先看各项限制,定位申报身份影响。
- 易漏按 §7703(b) 视为未婚的分居者(如符合户主条件)不受合报要求限制。
- 下一步看完去讲义,带身份情况找持牌专业人士。