微出国 · 学

知识卡 · 税制整合:公司税率阶梯、SBD 两道削减、CDA 时点测试与股息抵免两种基数 · 第 6 / 7 张

路线 › 知识卡 › 税制整合:公司税率阶梯、SBD 两道削减、CDA 时点测试与股息抵免两种基数

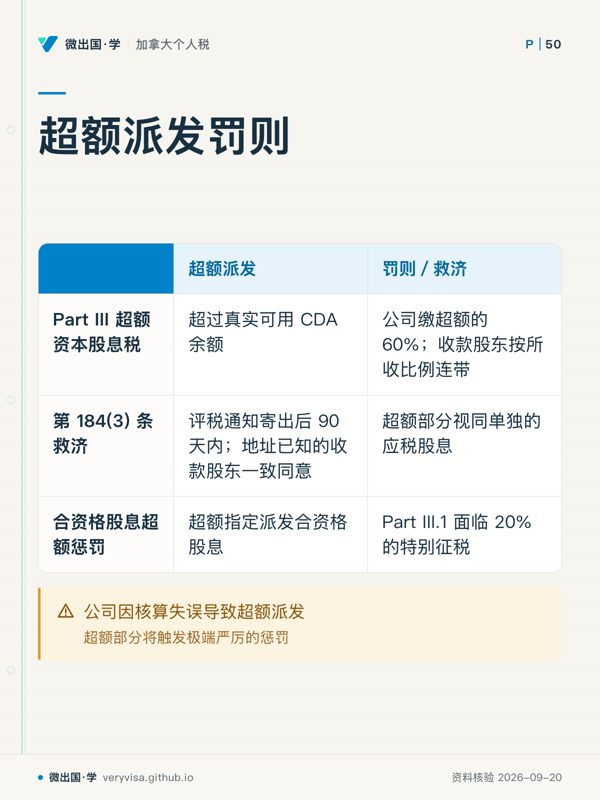
超额派发罚则

超额资本股息的救济不是公司单方即可完成。

超额派发罚则;超额派发;罚则/救济;Part III 超额资本股息税;超过真实可用 CDA 余额;公司缴超额的 60%;收款股东按所收比例连带;第 184(3) 条救济;评税通知寄出后 90 天内;地址已知的收款股东一致同意;超额部分视同单独的应税股息;合资格股息超额惩罚;超额指定派发合资格股息;Part III.1 面临 20% 的特别征税;公司因核算失误导致超额派发
超额资本股息的救济不是公司单方即可完成。
  • 先看先看中间那行:有没有回转空间,取决于程序条件能否满足。
  • 易漏两类特别征税针对的对象不同,不能把资本股息与合资格股息混套。
  • 下一步去练习先做余额校验,再带股东同意安排找持牌专业人士。

卡上每个字都出自本页正文(资料核验 2026-09-20)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。

「税制整合:公司税率阶梯、SBD 两道削减、CDA 时点测试与股息抵免两种基数」的其他卡