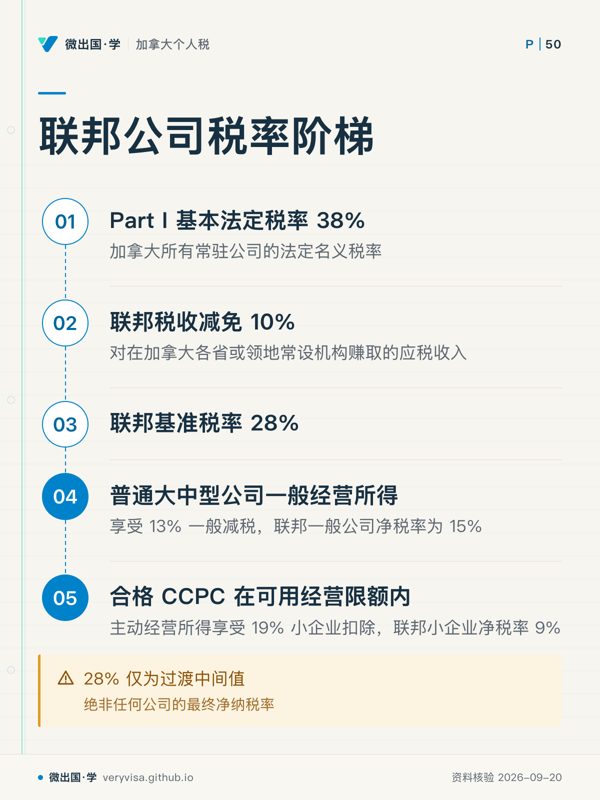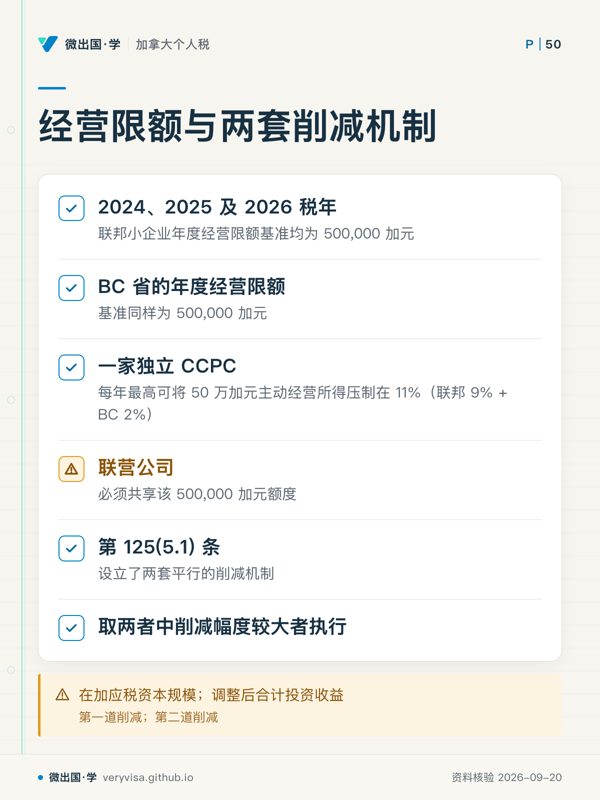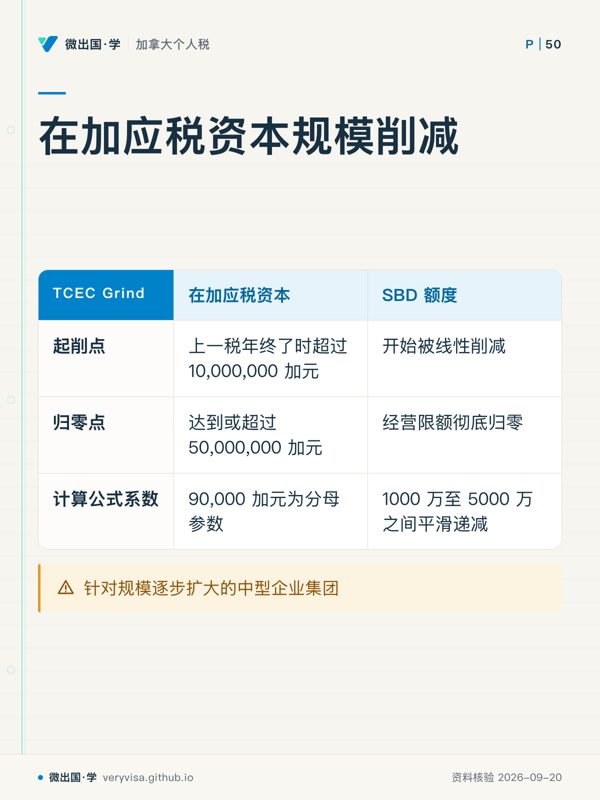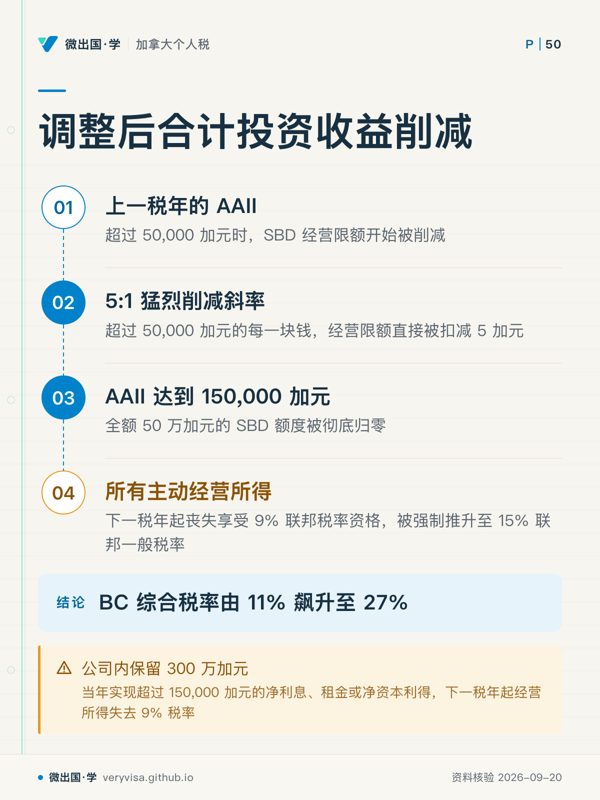
知识卡 · 税制整合:公司税率阶梯、SBD 两道削减、CDA 时点测试与股息抵免两种基数 · 第 7 / 7 张
路线 › 知识卡 › 税制整合:公司税率阶梯、SBD 两道削减、CDA 时点测试与股息抵免两种基数
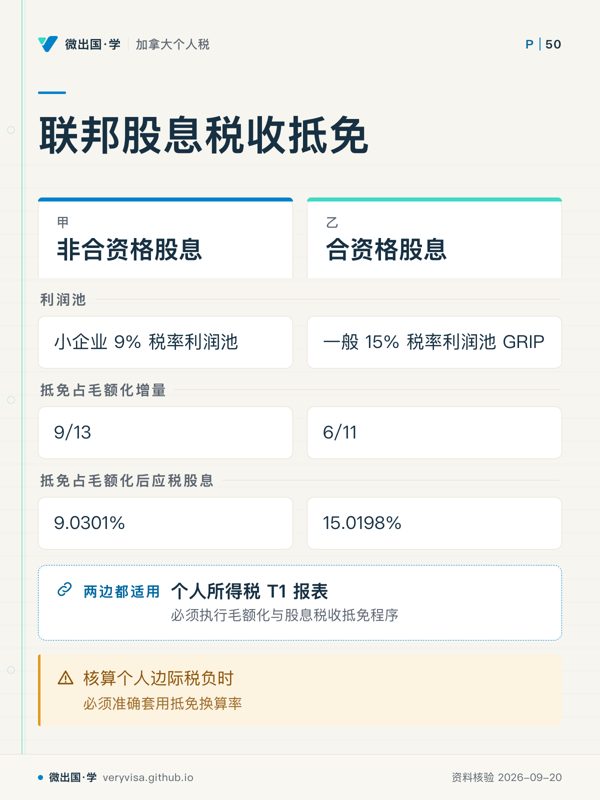
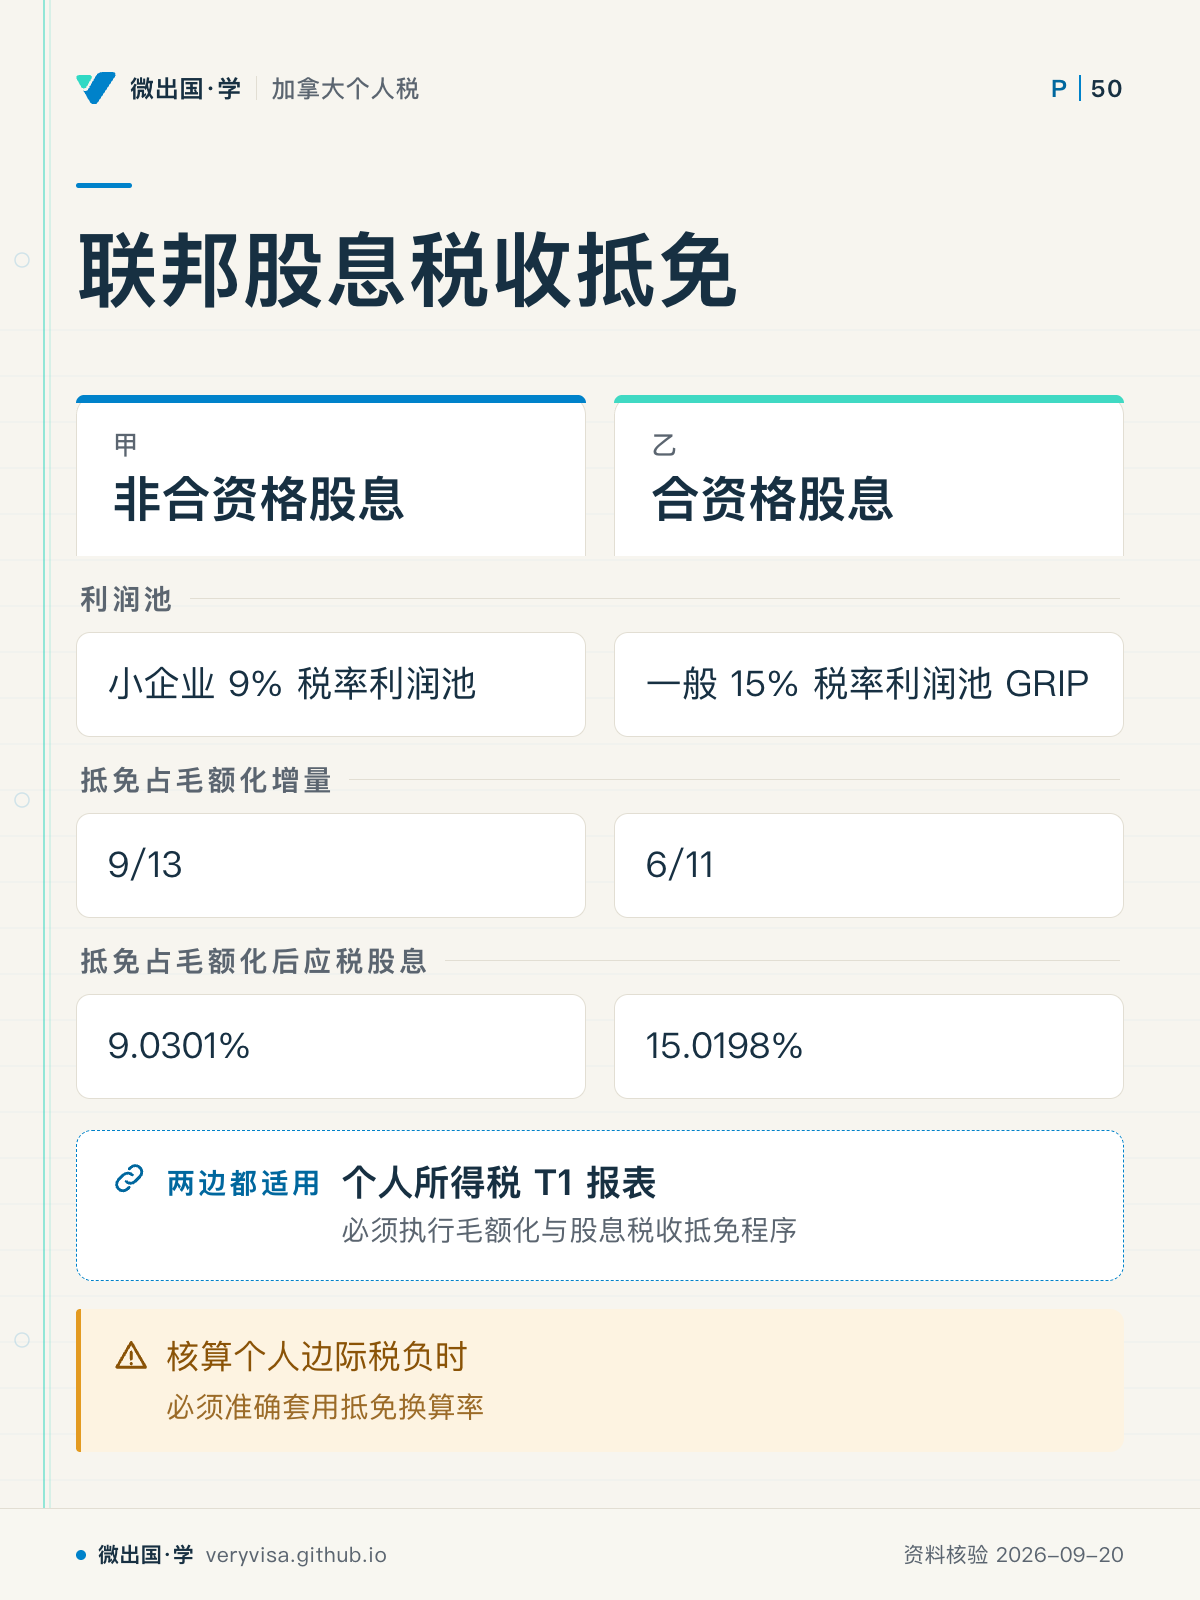
联邦股息税收抵免
两类股息的抵免基数不同,先分清利润池再计算。
知识卡 · 税制整合:公司税率阶梯、SBD 两道削减、CDA 时点测试与股息抵免两种基数 · 第 7 / 7 张
路线 › 知识卡 › 税制整合:公司税率阶梯、SBD 两道削减、CDA 时点测试与股息抵免两种基数
两类股息的抵免基数不同,先分清利润池再计算。