核实日期:2026-09-08|现行口径:2026 税年(2027 年春申报)|复核:2027-01-31(魁省税阶门槛与抵免参数年度指数化;本页所引知识单元的台账复核日为 2026-11-30)。 核心法条依据指向《所得税法》(ITA) 第 120(2) 条(魁北克居民 16.5% 联邦减让)及《魁北克税收法典》(Taxation Act);数值指向加拿大税务局 (CRA) 与魁北克税务局 (Revenu Québec) 现行核定参数。
在加拿大整个个人所得税体系中,魁北克省(Quebec,简称 QC)是唯一完全脱离联邦《征税协议》(Tax Collection Agreement)、独立运营全套省属税务行政与征收系统的省份。当加拿大其他九个省与三个地区的纳税人只需向加拿大税务局(CRA)提交一份 T1 General 税表即可合并结清联邦与省税时,魁北克居民每年春季必须独立填写并分别提交两份报表:向联邦 CRA 报送 Form T1,向魁北克税务局(Revenu Québec)报送 Form TP-1《个人所得税申报表》(Income Tax Return)。
这种特殊的「双税局、双报表」体制,不仅塑造了魁北克专属的四档累进税率(14%、19%、24%、25.75%)以及独立的 18,952 加元最高基本个人金额,更在国家宏观层面引出了一整套精密的财税协调机制。其中最核心的即是联邦向魁北克居民让渡的 16.5% 联邦税额减让(Federal Abatement for Quebec Residents)。同时,由于魁北克自行承办了养老金(QPP 替代 CPP)与父母育儿保险(QPIP 替代联邦 EI 中的父母假津贴),导致受雇员工与雇主的工资扣缴保费在魁省与非魁省(ROC)之间形成了截然不同的法定上限——例如 2026 税年魁省 EI 雇主一般倍率年度保费上限为 1,253.98 加元,而加拿大其他各省的这一法定上限则高达 1,572.30 加元。
这一页写给三类读者:年底居住在蒙特利尔、魁北克城或加蒂诺,必须双轨完成 T1 与 TP-1 申报的纳税人;处理渥太华-加蒂诺跨河通勤、跨省远程办公以及自由职业者两省分摊的薪酬税务专员;以及需要完整掌握加拿大联邦-省级财政关系的学员。读完本页,你应该能够做到四件事:在联邦 T1 上准确依据 Schedule 10 计算并填报 16.5% 的联邦减让;在魁省 TP-1 上运用 2026 四档税率与 18,952 基本个人金额算出魁省净税额;彻底理清跨省工作时 CPP/QPP 与 EI/QPIP 的保费差额多退少补规则(Form RC381 与 Schedule 10);以及向美籍客户说明魁省税与联邦税在美国 Form 1116 外国税收抵免中的并列申报规范。
34
一、制度设计与底层逻辑:财政主权让渡与双轨申报的运行机制
1.1 为什么魁北克居民能拿到 16.5% 的联邦税额扣减
许多初学者首次看到联邦 T1 报表第 40400 行(或旧版 440 行)上的「Federal Abatement」时,往往产生误解,以为这是联邦政府给予魁北克居民的某种「地域特权福利」。实际上,这是一项严谨的宪制性财政再平衡对冲机制(ITA s. 120(2)):
- 历史与事权分担:自 1960 年代起,联邦政府建立了一系列由联邦和省共同出资的全国性公共福利项目(如医疗保险、高等教育补贴、老年特别津贴等)。联邦当时提出,如果某个省份选择退出某些联邦资助项目、自行建立并全资承担同等或更高标准的省级社会福利计划,联邦政府将不对该省居民征收相应比例的联邦税款,而是将这部分税收空间(Tax Room)直接让渡给该省政府。
- 法定 16.5% 折让公式:魁北克是唯一全面选择「退出(Opt-out)」并自办全套福利体系的省份。为了避免魁省纳税人在向省府全额缴税的同时还要为联邦同类项目重复买单,《所得税法》第 120(2) 条明文规定:凡在税年 12 月 31 日属于魁北克省税务居民的个人,其联邦基本税额(Basic Federal Tax)直接按 16.5% 进行打折扣减。
- 抵消而非减免:这 16.5% 的减税并非让纳税人落袋为安,因为魁北克省税(TP-1)的税率表显著高于其他各省——省税把联邦退让的税收空间完全吸收了回去。
1.2 魁北克四档税阶的内部阶梯与财政哲学
与多数普通省份依附联邦应税所得不同,Revenu Québec 在 TP-1 上拥有自己独立的所得定义与抵免体系。2026 税年魁北克个人所得税划分为四档: - 第 1 档(14.0%):应税所得不超过 54,345 加元的部分,边际税率为 14.0%。 - 第 2 档(19.0%):应税所得在 54,345 至 108,680 加元之间的部分,边际税率为 19.0%。 - 第 3 档(24.0%):应税所得在 108,680 至 132,245 加元之间的部分,边际税率为 24.0%。 - 第 4 档(25.75%):应税所得超出 132,245 加元的所有部分,适用全省顶档税率 25.75%。
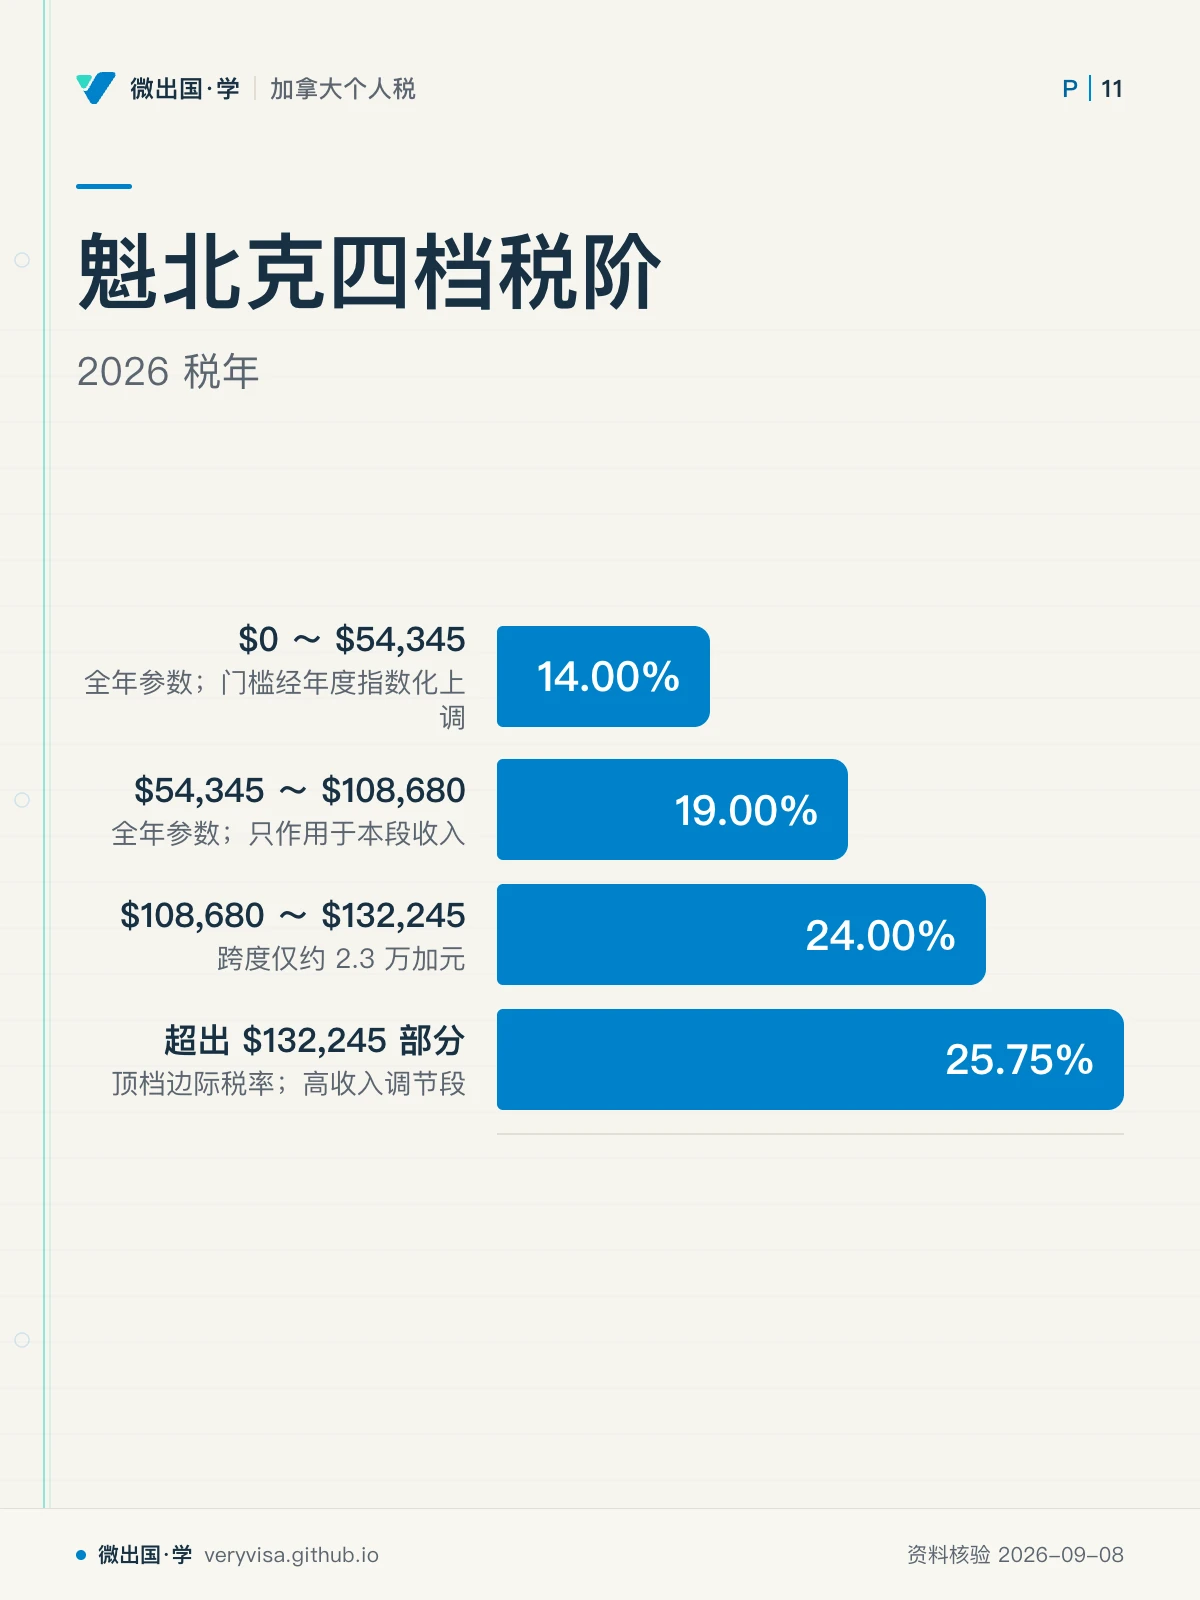
这种四档梯子体现了极强的累进压迫感:应税所得仅需超过 13.2 万加元,省税便直接触顶 25.75%。即便叠加了联邦 16.5% 的减让,魁北克高收入群体的综合边际税率依然高达 53.31%,长年稳居全国最高税负阵营。
二、2026 税年现行规则与跨省薪酬核心数字台账
核实日期:2026-09-08。下列数据均依据 CRA 与 Revenu Québec 官方正式文件对账确认(CRA(1、2、3、4、5)、Revenu Québec)。历史年度数据为该税年真实生效数字,禁止套用现行年倒填。
2.1 魁北克省税四档现行参数(2026 税年)
| 税阶序号 | 2026 应税所得区间(加元) | 2026 边际税率 | 对应知识单元 | 核心核算法规与生效特征 |
|---|---|---|---|---|
| 第 1 档 | $0 ~ $54,345 | 14.00% | 全年参数;门槛经年度指数化上调 | |
| 第 2 档 | $54,345 ~ $108,680 | 19.00% | 全年参数;只作用于本段收入 | |
| 第 3 档 | $108,680 ~ $132,245 | 24.00% | 全年参数;跨度仅约 2.3 万加元 | |
| 第 4 档 | 超出 $132,245 部分 | 25.75% | 顶档边际税率;高收入调节段 |
ℹ️
基本个人金额(BPA)与抵免折算:2026 税年魁北克最高基本个人金额为 18,952 加元(CRA)。该基数在 TP-1 上按照最低档边际税率 14% 折算为省级非退还税收抵免: $$ ext{魁省 BPA 抵免额} = 18,952 imes 14\% = 2,653.28 ext{ 加元}$$ 该金额用于冲减 TP-1 算出的魁省应纳税额,不可直接作为收入扣除项。
2.2 跨省薪资保费断点:魁省与加拿大其他各省的量化分水岭
因为魁省设立了独立的 QPP(魁北克养老金计划)和 QPIP(魁省父母保险计划),联邦在就业保险(EI)中对魁省工作收入调低了费率,形成了鲜明的跨省差异:
| 保费与供款项目 | 2024 年度参数 | 2025 年度参数 | 2026 年度参数 | 法定归属与对应知识单元 |
|---|---|---|---|---|
| EI 雇主保费上限(除魁省外) | $1,468.77 | $1,508.47 | $1,572.30 | 加拿大其他各省(ROC)标准 |
| EI 雇主保费上限(魁省境内) | $1,167.94 | $1,204.94 | $1,253.98 | 魁北克工作收入 |
| CPP1 自雇全年最高供款 | $7,735.00 | $8,068.20 | $8,460.90 | 自雇承担雇主与雇员双倍 |
| CPP2 自雇全年最高供款 | $376.00 | $792.00 | $832.00 | 第二增强段自雇上限 |
| CPP 基础段雇员标准费率 | 4.95% | 4.95% | 4.95% | 全年完整供款期基准 |
| CPP 第一增强段雇员费率 | 1.00% | 1.00% | 1.00% | 全年完整供款期基准 |
从上表清晰可见,2026 税年同一名全职雇员,雇主在魁省缴纳的 EI 最高保费($1,253.98)比在安省、卑诗省或阿尔伯塔缴纳的保费($1,572.30)整整低出 318.32 加元。省出来的空间被雇主转向缴纳 QPIP 父母保险基金。
2.3 QPP 与 QPIP:2026 税年雇员、雇主、自雇三方费率
上一张表是 CPP 与 EI 的口径。魁北克境内的工作收入不交 CPP,交魁北克养老金计划 (Québec Pension Plan, QPP);联邦 EI 的父母假部分由魁北克父母保险计划 (Québec Parental Insurance Plan, QPIP;法文 RQAP) 取代。两者都由 Revenu Québec 随源头扣缴征收,费率由 Retraite Québec 与 RQAP 公布。
QPP 分两层。 第一层:工作收入超过基本豁免额 $3,500 的部分,到最高可计养老金收入 (maximum pensionable earnings, MPE) 为止,雇员按 6.30% 供款,其中基本计划 5.3%、附加计划 1%;雇主供款与雇员相同;自雇者两份都交,合计 12.6%(Revenu Québec、Retraite Québec)。第二层:收入在 MPE 与附加最高年度可计养老金收入 (YAMPE) 之间的部分,雇员与雇主各按 4% 供款,自雇者 8%;超过 YAMPE 的收入不再供款(Retraite Québec)。
| QPP 项目 | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|
| 基本豁免额 | $3,500 | $3,500 | 已生效(Revenu Québec) |
| MPE(第一层上限) | $71,300 | $74,600 | 已生效(Revenu Québec) |
| 第一层雇员费率(基本+第一附加) | 6.40% | 6.30%(5.3% + 1%) | 已生效(Revenu Québec、Retraite Québec) |
| 第一层雇主费率 | 6.40% | 6.30% | 已生效(Revenu Québec) |
| 第一层雇员最高供款 / 雇主最高供款 | $4,339.20 / $4,339.20 | $4,479.30 / $4,479.30 | 已生效(Revenu Québec) |
| 第一层自雇费率 | 待核(本次未取 2025 年自雇费率原文) | 12.6% | 已生效(Retraite Québec) |
| YAMPE(第二层上限) | $81,200 | $85,000 | 已生效(Revenu Québec) |
| 第二层雇员 / 雇主费率 | 4% / 4% | 4% / 4%(自雇 8%) | 已生效(Revenu Québec、Retraite Québec) |
| 第二层雇员最高供款 / 雇主最高供款 | $396 / $396 | $416 / $416 | 已生效(Revenu Québec) |
2026 税年第一层费率从 6.40% 降到 6.30%。6.40% 是 2024–2025 年的值,把它当成 2026 现行费率会让每位达上限的雇员多扣 $71.10(2026 年豁免额与 MPE 之间的 $71,100 × 0.10%)。
QPIP 只有一层,雇员与雇主费率不同。
| QPIP 项目 | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|
| 最高可保收入 | $98,000 | $103,000 | 已生效(Revenu Québec) |
| 雇员费率 / 最高保费 | 0.494% / $484.12 | 0.430% / $442.90 | 已生效(Revenu Québec、Régime québécois d'assurance…) |
| 雇主费率 / 最高保费 | 0.692% / $678.16 | 0.602% / $620.06 | 已生效(Revenu Québec、Régime québécois d'assurance…) |
| 自雇费率 / 最高保费 | 0.878% / $860.44 | 0.764% / $786.92 | 已生效(Régime québécois d'assurance…) |
RQAP 页面说明 2026 年 1 月 1 日起的费率比此前下降 13%(Régime québécois d'assurance…)。$103,000 这个最高可保收入是 Revenu Québec 表内直接列出的数,不是由最高保费除以费率倒推(Revenu Québec)。雇员保费扣满当年最高额后,雇主应停止扣缴,雇主自己那一份也随之到顶(Revenu Québec)。
⚠️
雇员费率与雇主费率不是同一个数
QPP 两边相同,QPIP 两边不同:雇主 0.602%,雇员 0.430%。把 0.430% 同时套在雇主那一侧,每位达上限员工会少算 $177.16 的雇主保费($620.06 − $442.90)。自雇者的 QPIP 费率 0.764% 也不是雇员加雇主之和,按 RQAP 表单独取数。
三、双表申报实操指南:T1 与 TP-1 的全流程协同
魁北克纳税人必须处理两套独立的报表流向,申报全景如下:
flowchart TD
    subgraph 联邦申报流 CRA
        A1["联邦总所得与扣除"] --> B1["计算联邦应税所得 (Line 26000)"]
        B1 --> C1["按联邦五档税率算基本税"]
        C1 --> D1["扣减联邦非退还抵免"]
        D1 --> E1["得出联邦税 (Basic Federal Tax)"]
        E1 --> F1["乘以 16.5% 联邦减让 (Schedule 10)"]
        F1 --> G1["冲减后计入 T1 第 40400 行最终联邦税"]
    end

    subgraph 魁省申报流 Revenu Québec
        A2["转入 RL 凭单 (RL-1, RL-3 等)"] --> B2["计算魁省净所得与应税所得 (Line 299)"]
        B2 --> C2["按魁省四档税率 (14%~25.75%) 算税"]
        C2 --> D2["扣减魁省抵免 (BPA $18,952 × 14%)"]
        D2 --> E2["加上魁省药物保险保费与特殊税"]
        E2 --> F2["得出 TP-1 第 450 行最终魁省应纳税额"]
    end
3.1 联邦 T1 表上的 Schedule 10 操作细节
在联邦 T1 申报中,居住在魁省的个人需使用 Schedule 10《非居民及魁北克居民清洁能源与省税扣减表》: 1. 核定 12 月 31 日身份:若 2026 年 12 月 31 日居留在魁北克,且未在其他省份设立独立常设机构,纳税人满足全额 16.5% 减让资格。 2. 算定分母:联邦基本税(Basic Federal Tax,扣减了捐款抵免、医疗抵免、基本个人额抵免后的净税额)。 3. 直接减免: $$ ext{联邦减让额 (Line 40400)} = ext{联邦基本税} imes 16.5\%$$ 如果一名纳税人 2026 税年联邦基本税为 10,000 加元,其在 Line 40400 直接抵扣 1,650 加元,实际向 CRA 支付的联邦所得税降至 8,350 加元。
3.2 魁省 TP-1 表上的独立计算体系
在 Revenu Québec 侧,纳税人绝不能直接拿联邦 Line 26000 作为税基: 1. RL-1 凭单换算:雇主为魁省员工出具 RL-1 凭单(Relevé 1)。雇主为员工缴纳的团体健康与牙医保险保费(Group Health Insurance)在联邦 T4 上属于非应税福利,但在魁北克 TP-1 上属于应税就业福利(Taxable Benefit),必须加回 Line 101 的就业收入中! 2. 四档累进征税:应税所得按 54,345、108,680、132,245 三个门槛分别套用 14%、19%、24%、25.75%。 3. 基本个人额扣减:享受 18,952 加元基本额,折算抵扣 2,653.28 加元。 4. 公共药物保险(RAMQ):在魁省,凡是没有被雇主团体健康保险覆盖的居民,必须在 TP-1 Schedule K 上强制计算并缴纳魁省公共处方药保费(年度最高可达数千加元)。
四、跨省通勤、跨区搬迁与美加跨境合规
4.1 渥太华-加蒂诺(Ottawa-Gatineau)跨境通勤者的保费结算
加拿大国家首都圈(NCR)存在数十万跨河居住与工作的群体。最典型的实务场景:住在魁北克加蒂诺(Gatineau),每天过河到安大略省渥太华(Ottawa)上班: - 工资扣缴的错位:渥太华雇主在发放薪水时,依照安省规则扣缴 CPP(基础段 4.95%;第一增强段 1.00%)以及非魁省 EI 保费(最高 $1,572.30)。雇主不会替员工扣缴 QPP,也不会扣缴 QPIP。 - 春季年度汇算清缴(RC381 表): 1. 纳税人年底是魁省居民,法律上必须向魁省补缴 QPP 与 QPIP。 2. 纳税人使用 Form RC381《CPP 与 QPP 跨省缴费结算表》,将全年在安省代扣代缴的 CPP 缴费无缝转入 QPP 账户。多缴的 CPP 自动折抵 QPP 欠款。 3. EI 保费重新核算:因为非魁省扣税率高于魁省法定上限($1,253.98),纳税人在联邦 T1 Line 45000 会获得一笔 多缴 EI 保费退税(EI Overpayment);但同时必须在魁省 TP-1 上补缴相应的 QPIP 父母保险费。
4.2 年中搬迁的 12 月 31 日归属规则
- 8 月从蒙特利尔搬到多伦多:2026 年 12 月 31 日纳税人已在多伦多建立居住联系。其 2026 全年全部收入归属于安大略省,只向 CRA 提交一份 T1 并附带 ON428。纳税人不再享有 16.5% 的联邦减让,之前在魁省被代扣代缴的魁省省税,通过 CRA 与 Revenu Québec 之间的结算协议作为已付税款(Transferred Taxes)转入 T1。
- 10 月从温哥华搬到蒙特利尔:2026 年 12 月 31 日是魁省居民,纳税人 2026 整年均须报送 T1 和 TP-1,享受全额 16.5% 联邦减让,并按魁省四档税率承担全年省税。
4.3 美国身份人士的 Form 1116 外国税收抵免操作
持美国护照或绿卡的魁省居民,在向 IRS 提交 Form 1040 时: 1. 双税合并申报:向 CRA 实际缴纳的联邦所得税(扣除 16.5% 减让后的净额),与向 Revenu Québec 实际缴纳的 TP-1 最终省税,二者均属于合法的外国所得税,应在 IRS Form 1116 Line 8 合并填报。 2. QPP 与 QPIP 的性质认定:QPP 属于外国法定社会保障供款,受美加总括性社会保障全面协议(Totalization Agreement)管辖,不能当作所得税进入 Form 1116。 3. RAMQ 药保费的剔除:魁省 TP-1 上收取的公共药物保险保费,IRS 历来认定其为公共服务费或健康保险费,不得作为外国所得税抵扣美国税。
五、历史沿革与 3% 指数化封顶法案
回顾魁北克税制的演进历程,2022 年魁省立法通过了关键的税制改革法案: - 3% 指数化封顶限制:面对全球高通胀压力,魁省政府立法规定,个人所得税税阶门槛与大多数省级抵免额的年度指数化率原则上封顶在 3%,防止政府财政收入因门槛自动大幅上移而骤减。 - 2026 税年官方指数化率定为 2.05%:由于通胀逐步回落,2026 税年魁北克官方公布的指数化调增比例为 2.05%,未触发 3% 的法定封顶线(2023 与 2024 税年均曾因高通胀按 3% 顶格执行)。 - 四档梯级长期稳定:自 2017 年税改精简为 14%、19%、24%、25.75% 以来,魁北克四档税率结构历经十年考验保持稳定,成为纳税人评估加拿大法域税务成本的关键基准。
六、实务防错警示录
- 绝对禁止遗漏 TP-1 报表:搬至魁省的新移民或外省迁入者,常误以为 CRA 会像处理其他省份一样代收魁省税,导致数年未报 TP-1,从而面临 Revenu Québec 高额未申报罚款(最高可达未缴税款的 10% 加上月复利利息)。
- 严防 RL-1 与 T4 的金额错漏:魁省雇员在报税时必须同时取得 T4(供联邦报税)和 RL-1(供魁省报税)。严禁将 T4 上的收入直接原样抄进 TP-1,因为两者的团体险、退休补贴应税口径完全不同。
- 自雇人士 CPP/QPP 双重供款防范:自雇人士若在魁省和其他省份均有营业活动,必须通过 T2203 分摊应税利润,避免在自雇养老金(CPP1 自雇最高 8,460.9 加元;CPP2 最高 832 加元)与 QPP 之间发生重复计算或漏缴。