微出国 · 学

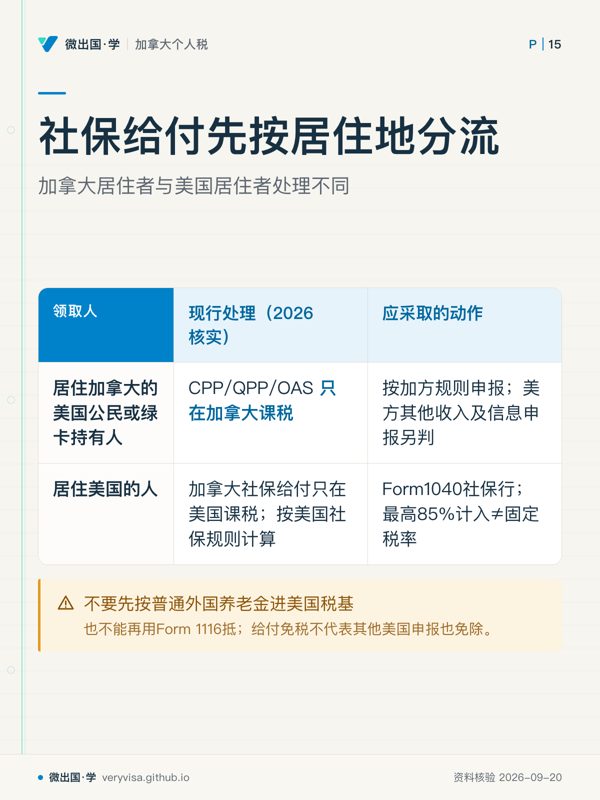
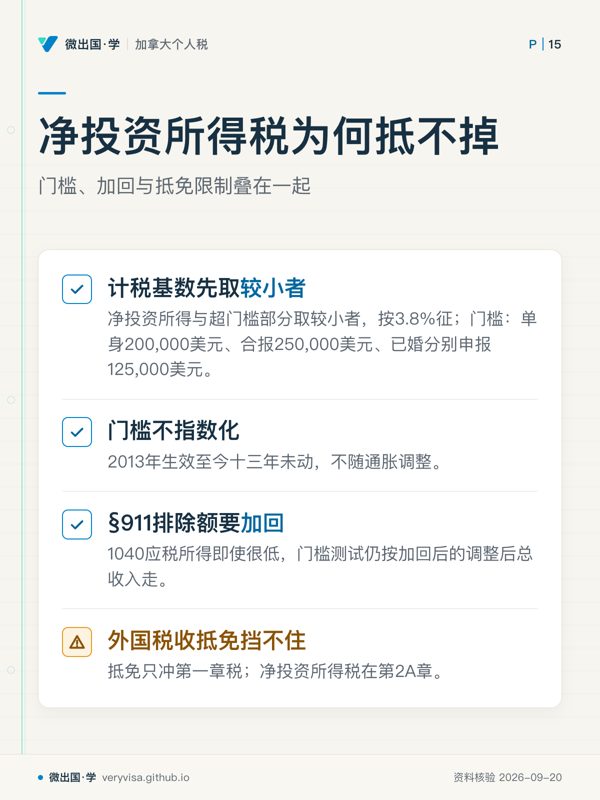
知识卡 · 住加拿大的美国公民:那块注定抵不掉的 3.8% · 第 3 / 3 张

路线知识卡住加拿大的美国公民:那块注定抵不掉的 3.8%

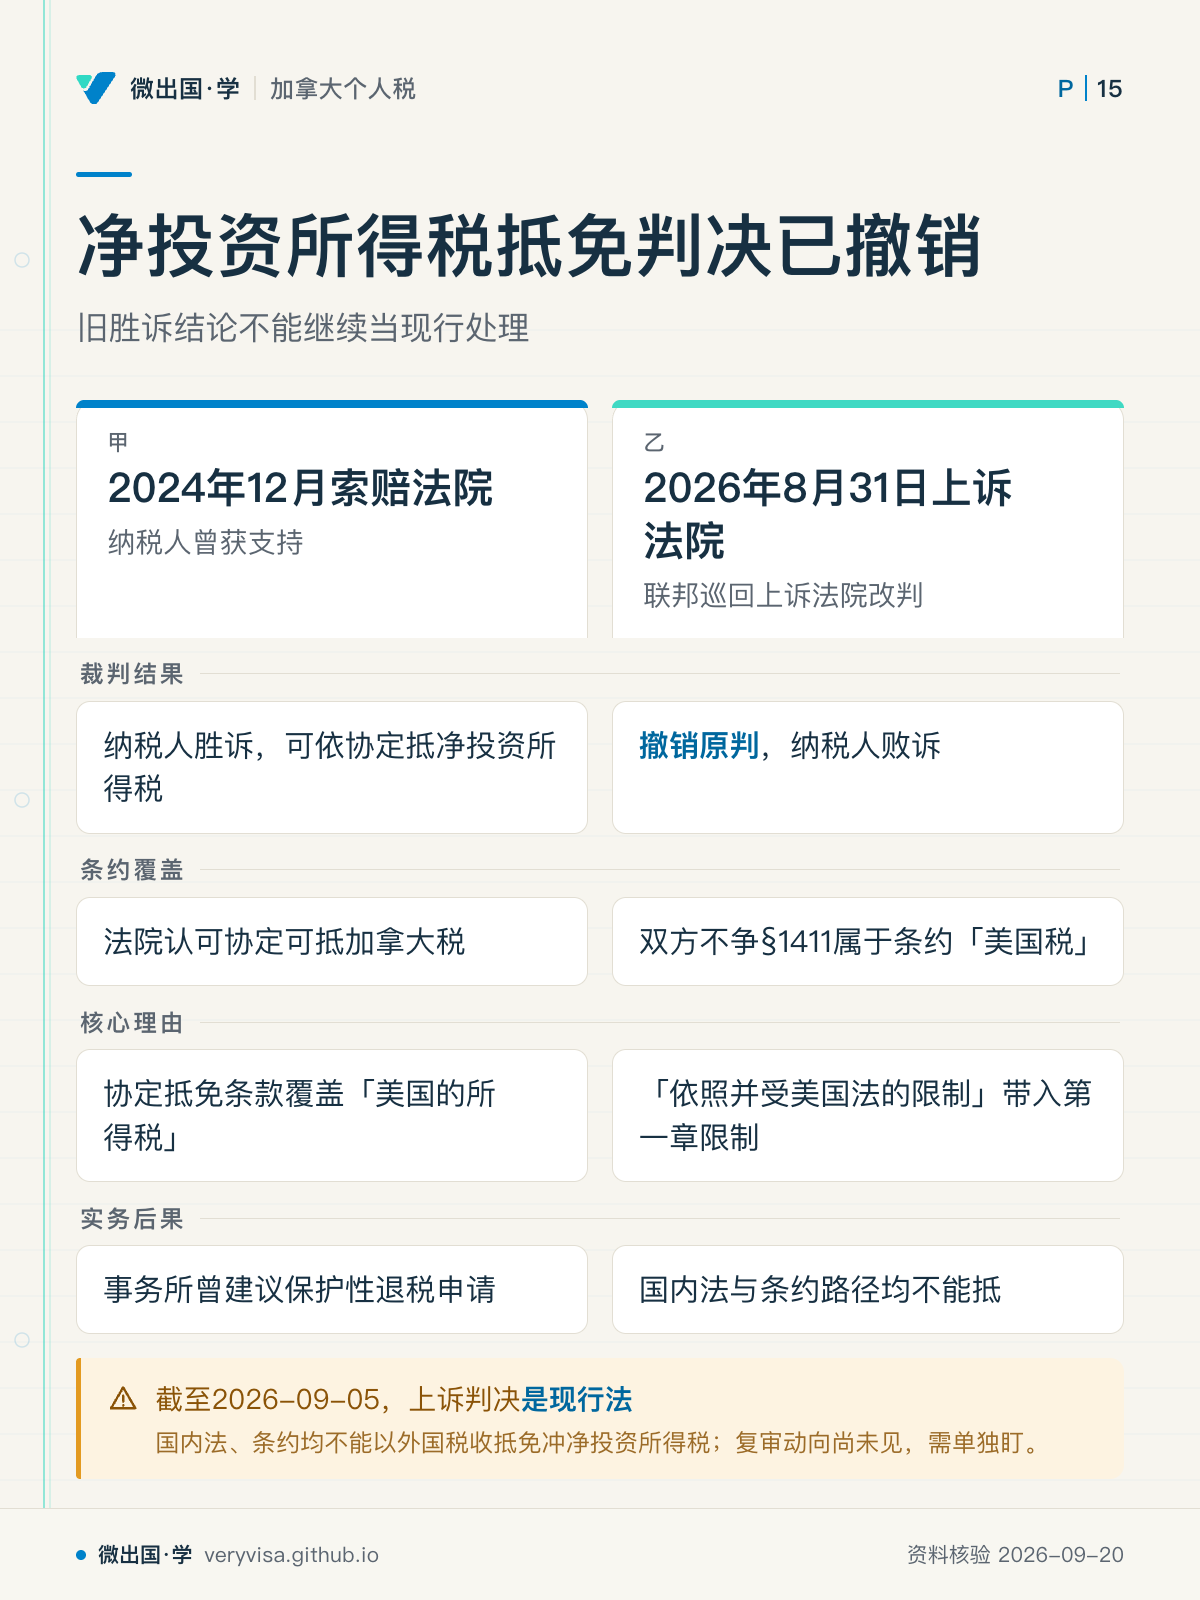
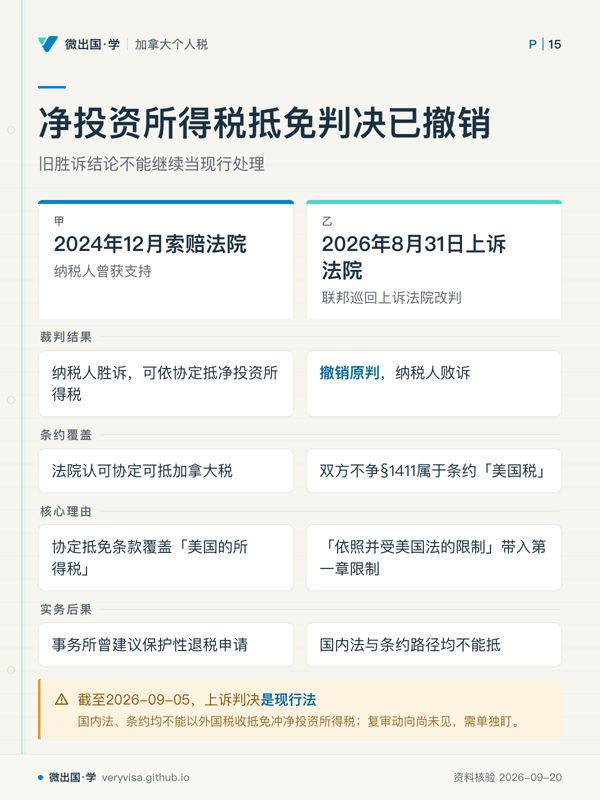
净投资所得税抵免判决已撤销

现行法下,国内法与条约都不能抵净投资所得税

净投资所得税抵免判决已撤销;旧胜诉结论不能继续当现行处理;2024年12月索赔法院;2026年8月31日上诉法院;裁判结果;纳税人胜诉,可依协定抵净投资所得税;撤销原判,纳税人败诉;条约覆盖;法院认可协定可抵加拿大税;双方不争§1411属于条约「美国税」;核心理由;协定抵免条款覆盖「美国的所得税」;「依照并受美国法的限制」带入第一章限制;实务后果;事务所曾建议保护性退税申请;国内法与条约路径均不能抵;截至2026-09-05,上诉判决是现行法

旧胜诉结论不能继续当现行处理

现行法下,国内法与条约都不能抵净投资所得税
  • 先看先对照两个判决日期;右栏才是当前应采用的法律状态。
  • 易漏三路缓和:改逐项扣除(全年外国税都改,常更贵,须两套算);择时利得;压低调整后总收入(排除额仍加回)。
  • 下一步去进度单列这格,并向持牌人士确认是否要保留退税权利。

卡上每个字都出自本页正文(资料核验 2026-09-20)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。
「住加拿大的美国公民:那块注定抵不掉的 3.8%」的其他卡