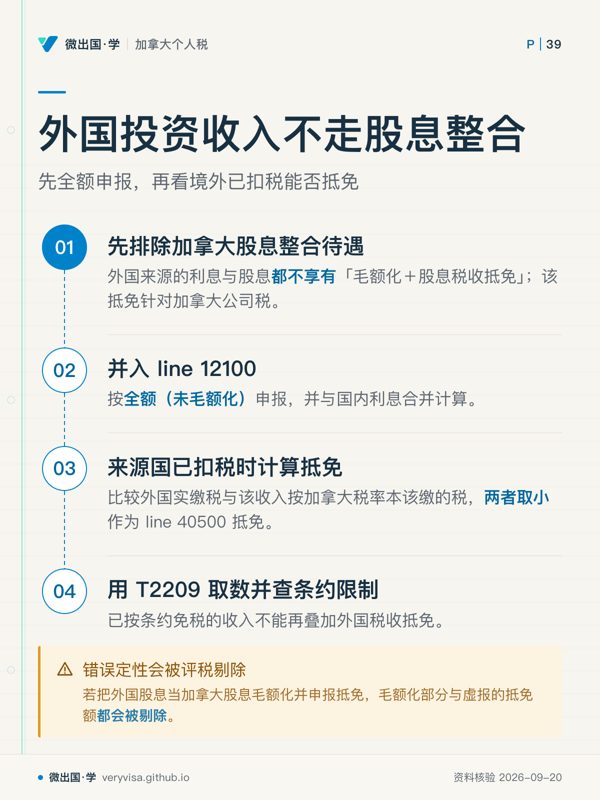
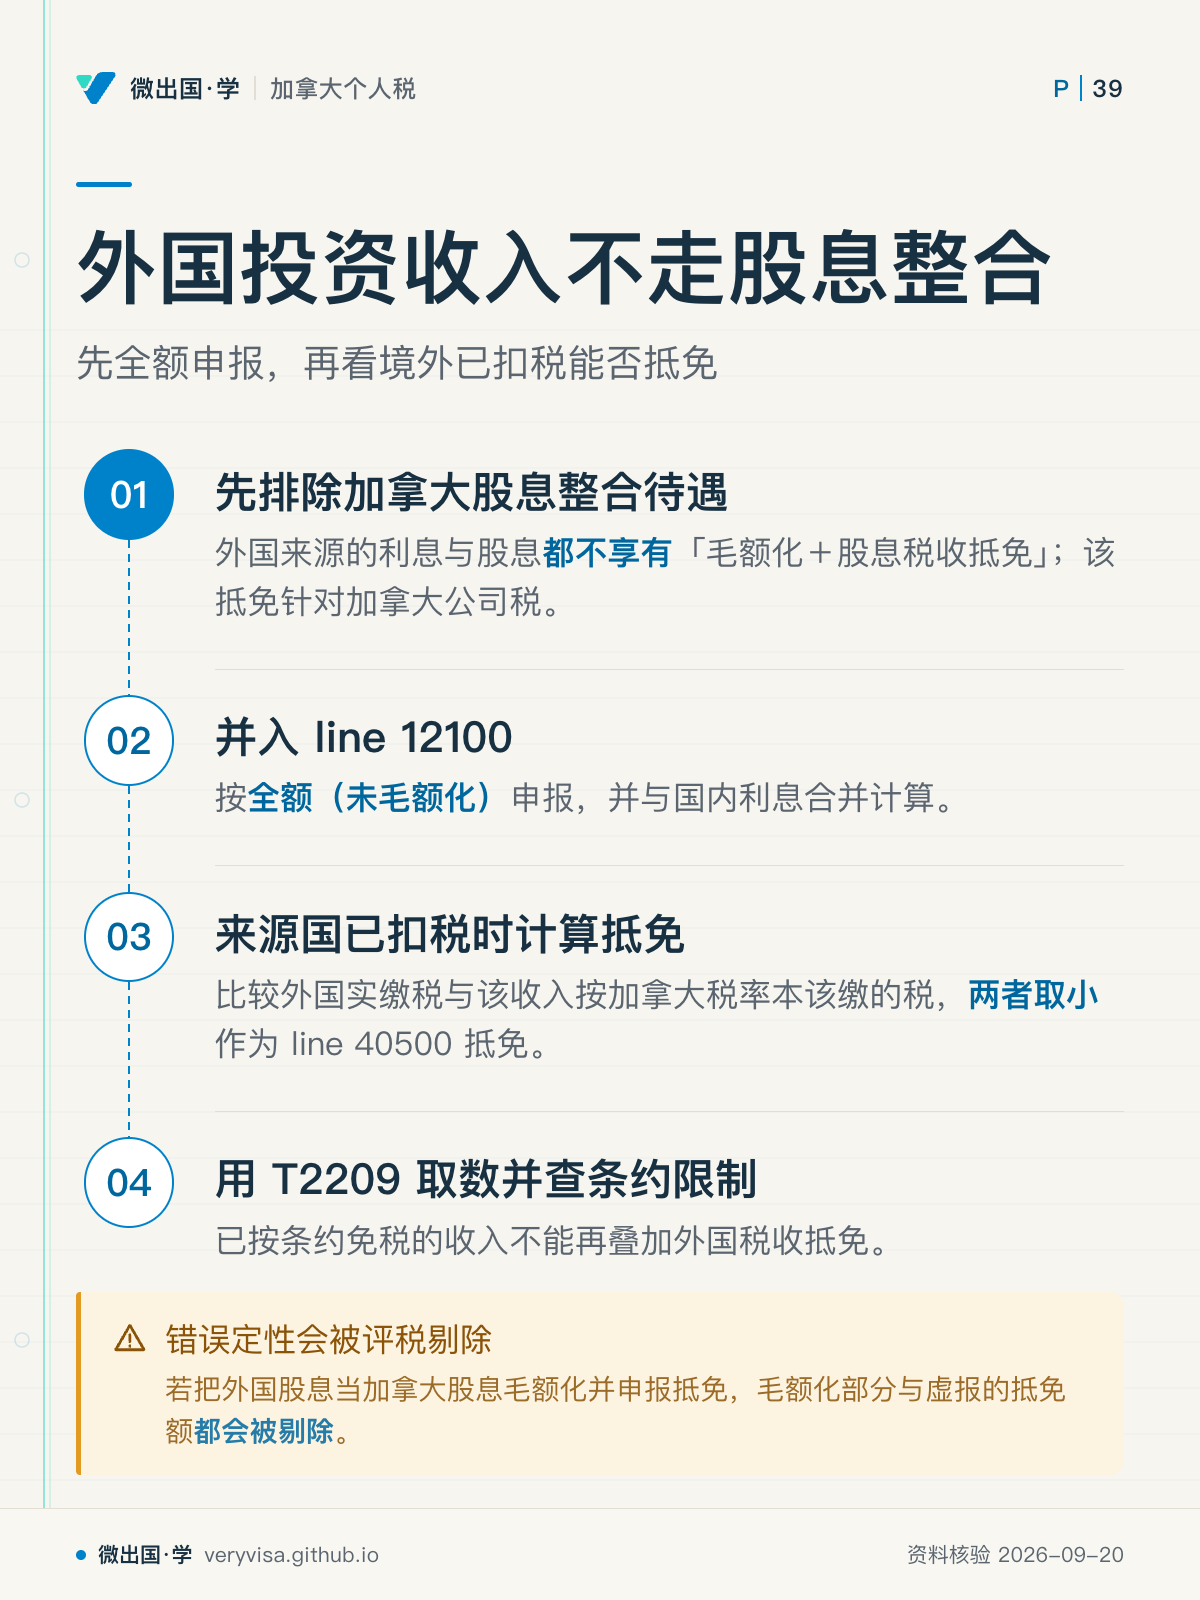
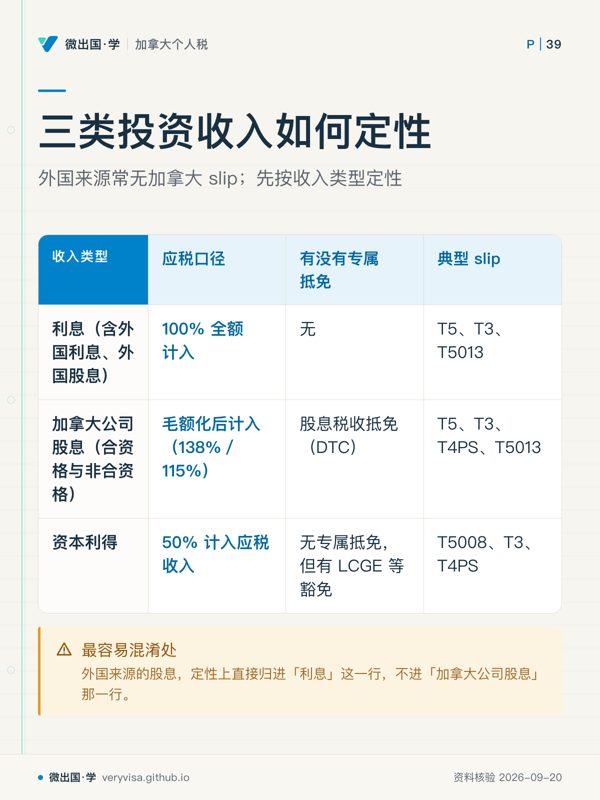
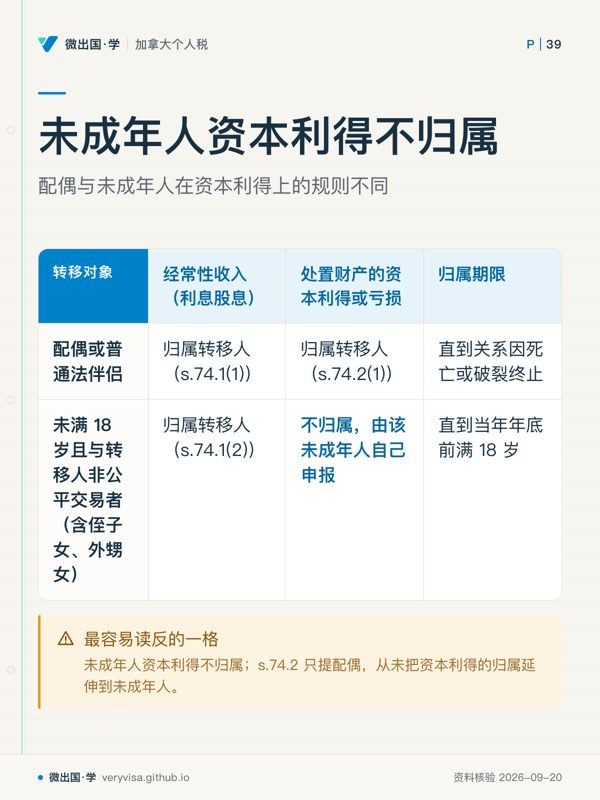
先全额申报,再看境外已扣税能否抵免 抵免取外国实缴税与该收入在加拿大本该缴税两者较小。 先看顺着流程先判断待遇,再落到申报位置,最后才处理境外扣税。易漏最容易错在把境外公司的付款套进本国公司分红机制。下一步去练习按一张境外投资凭证走流程,遇到条约冲突再问持牌专业人士。 回正文读这一节 下载原图 PNG 全部知识卡 ← 三类投资收入如何定性未成年人资本利得不归属 → 卡上每个字都出自本页正文(资料核验 2026-09-20)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。